Na nova Loja do Régys, você já encontra MDF-e com CIOT via eFrete, NF-e, CT-e e PDV NFC-e com recursos de IBS/CBS e NFS-e com padrão nacional implementado. Se a sua próxima entrega passa pela Reforma Tributária, também reuni neste artigo exemplos de como preparar o ERP para as notas de débito e crédito e para o split payment, cuja implantação está prevista a partir de 2027. Ver os projetos na loja · Previsão de implantação
Entre os destaques da vitrine estão a Central de Delivery, com fila de pedidos e acompanhamento da cozinha, o PDV de Bolso SmartPOS, para vendas no Android, e o Saneamento Fiscal IMendes, para revisar NCM e CEST no Firebird. Você também encontra pedido de venda Android, cardápio eletrônico, totem de autoatendimento, distribuição de XML de NF-e e CT-e, emissão de boletos e um atualizador de aplicativos Windows. Explorar o catálogo completo em loja.regys.com.br
Os projetos são entregues com código-fonte Delphi para você estudar e adaptar ao sistema que já mantém. Dá para escolher um projeto avulso ou conhecer a assinatura anual, que reúne 17 projetos com suporte e atualizações por 12 meses. Conhecer a assinatura anual
A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração.
Ver resumo completo
A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração. Se essas etapas usarem regras de momentos diferentes, o problema pode aparecer apenas no fechamento fiscal, quando corrigir a origem já será mais trabalhoso.
Este artigo reúne os principais pontos para desenvolvedores, equipes fiscais e profissionais de contabilidade planejarem essa implantação. O recorte considera as fontes oficiais consultadas em 7 de outubro de 2026. Obrigações estabelecidas, cronogramas técnicos e recomendações de arquitetura são apresentados separadamente: uma funcionalidade anunciada para testes não equivale a uma exigência geral em produção.
Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos.
Ver resumo completo
Uma nota pode estar autorizada, a venda pode aparecer no contas a receber e o imposto ainda exigir conferência. Esses acontecimentos não são sinônimos. A reforma tributária aproxima documentos e pagamentos, mas continua sendo necessário identificar quando a operação ocorreu, quando o dinheiro foi liquidado e como o débito tributário foi extinto.
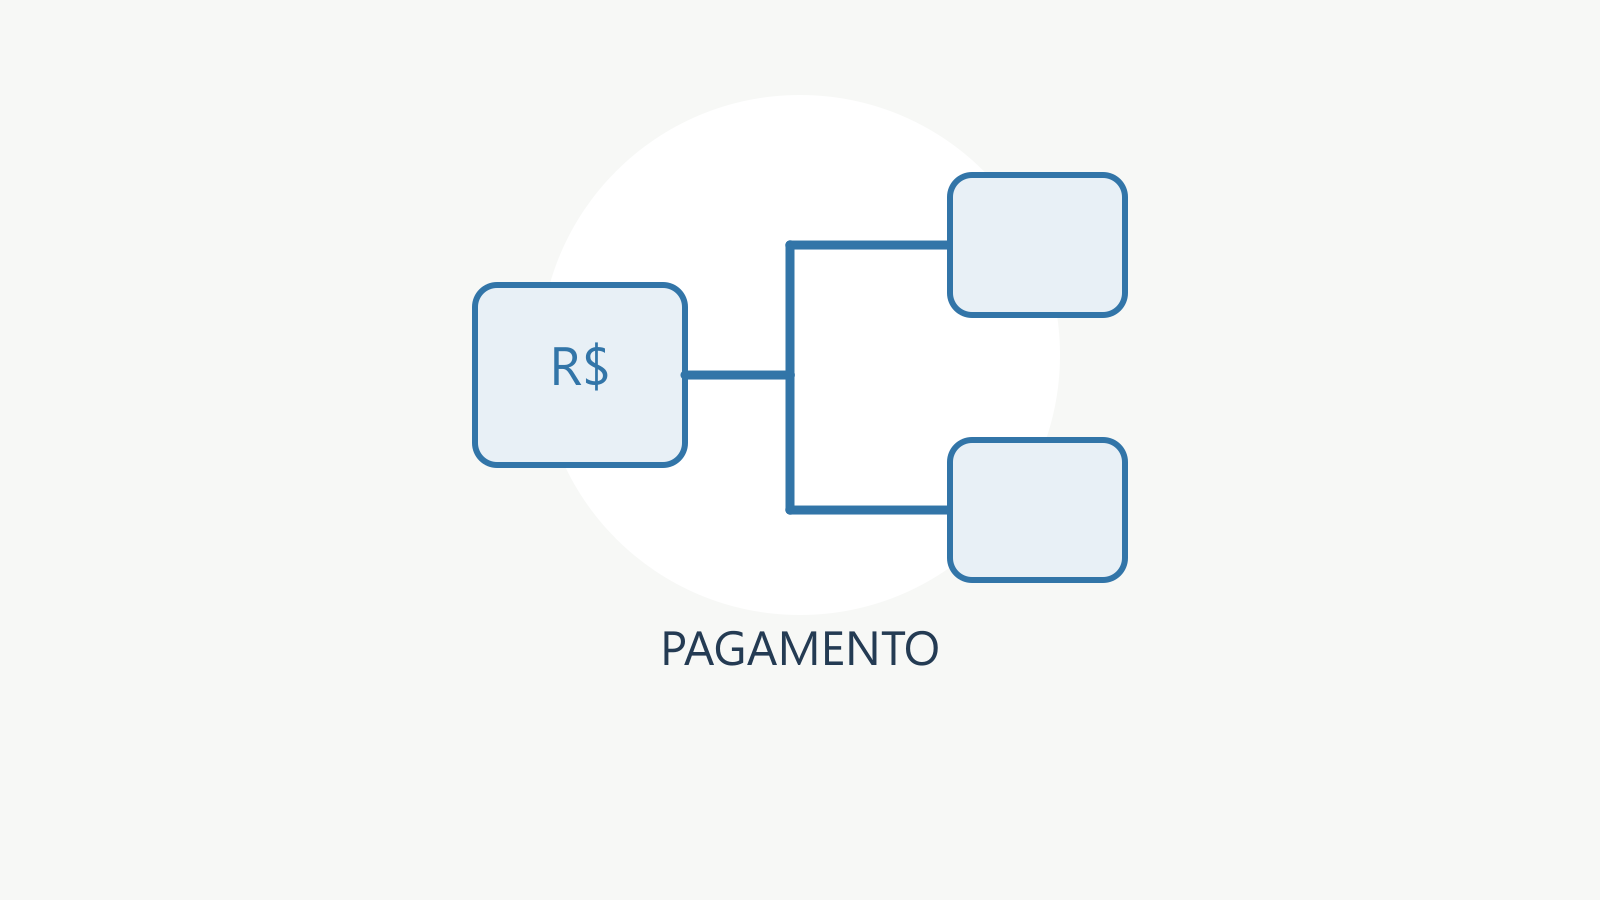
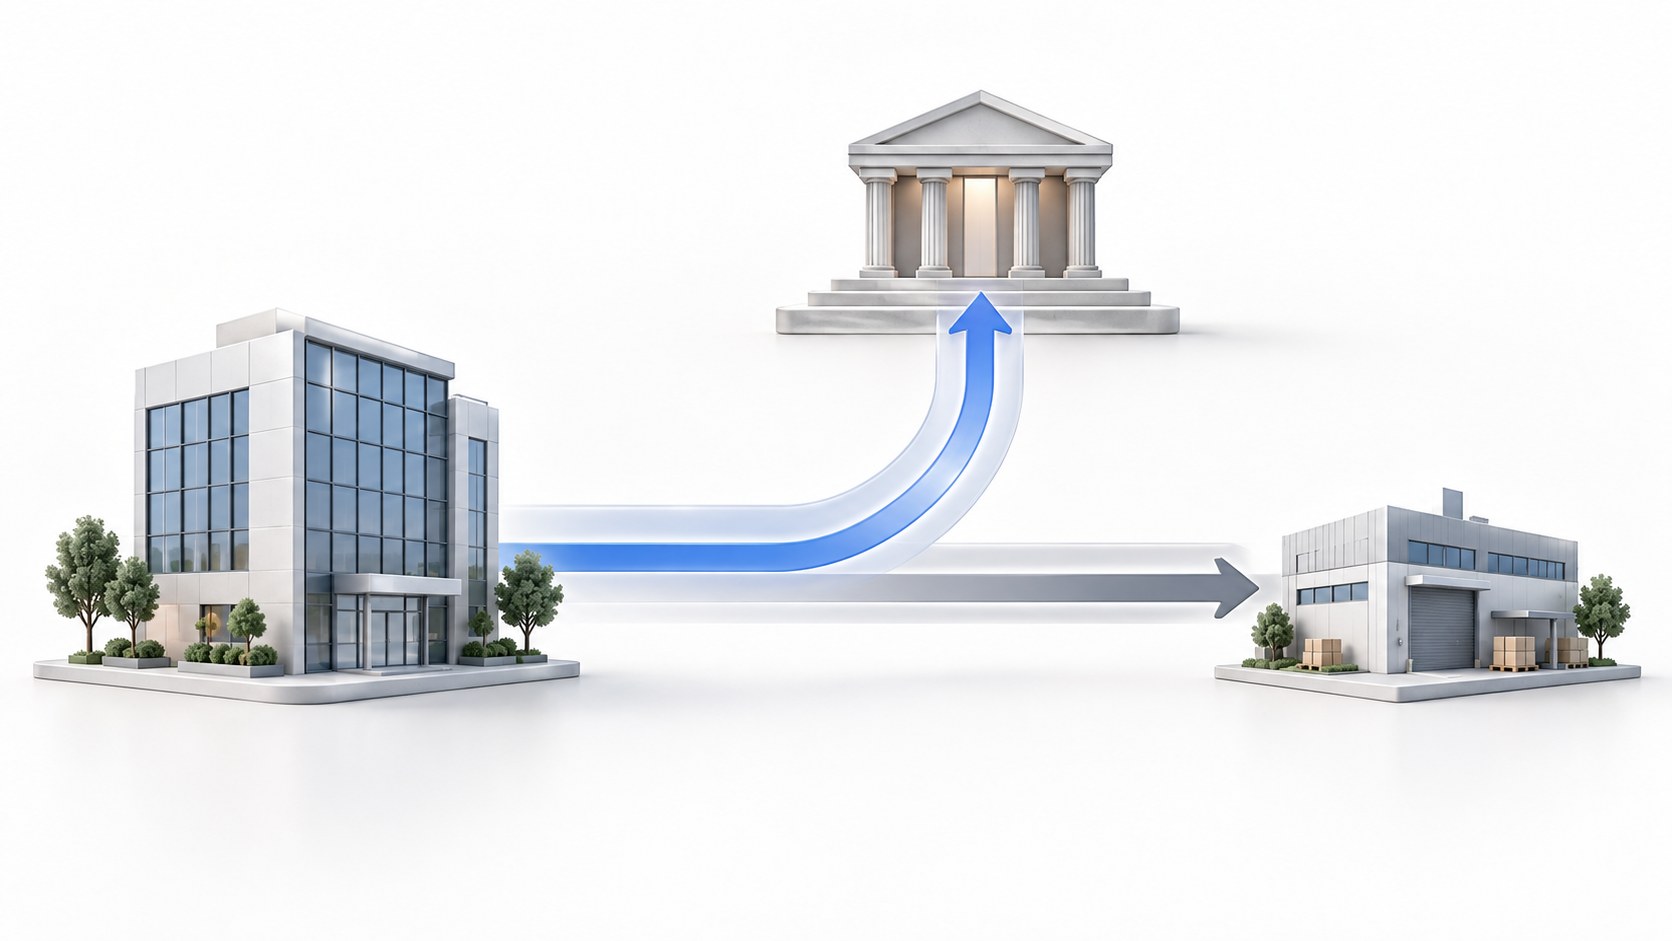
O recolhimento na liquidação financeira, conhecido como split payment, é uma das peças desse processo. Ele prevê a separação de valores tributários no fluxo do pagamento. Para quem administra uma empresa ou desenvolve seu sistema de gestão, a pergunta útil não é apenas “qual percentual será retido?”, mas “como explicar o caminho de cada valor?”.
Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica o conceito, suas implicações e uma proposta de conciliação, sem afirmar implantação universal em uma data não confirmada. O guia da reforma em 2027 contextualiza a transição; o artigo sobre recolhimento pelo adquirente explica um mecanismo diferente.
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas.
Ver resumo completo
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.
Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.
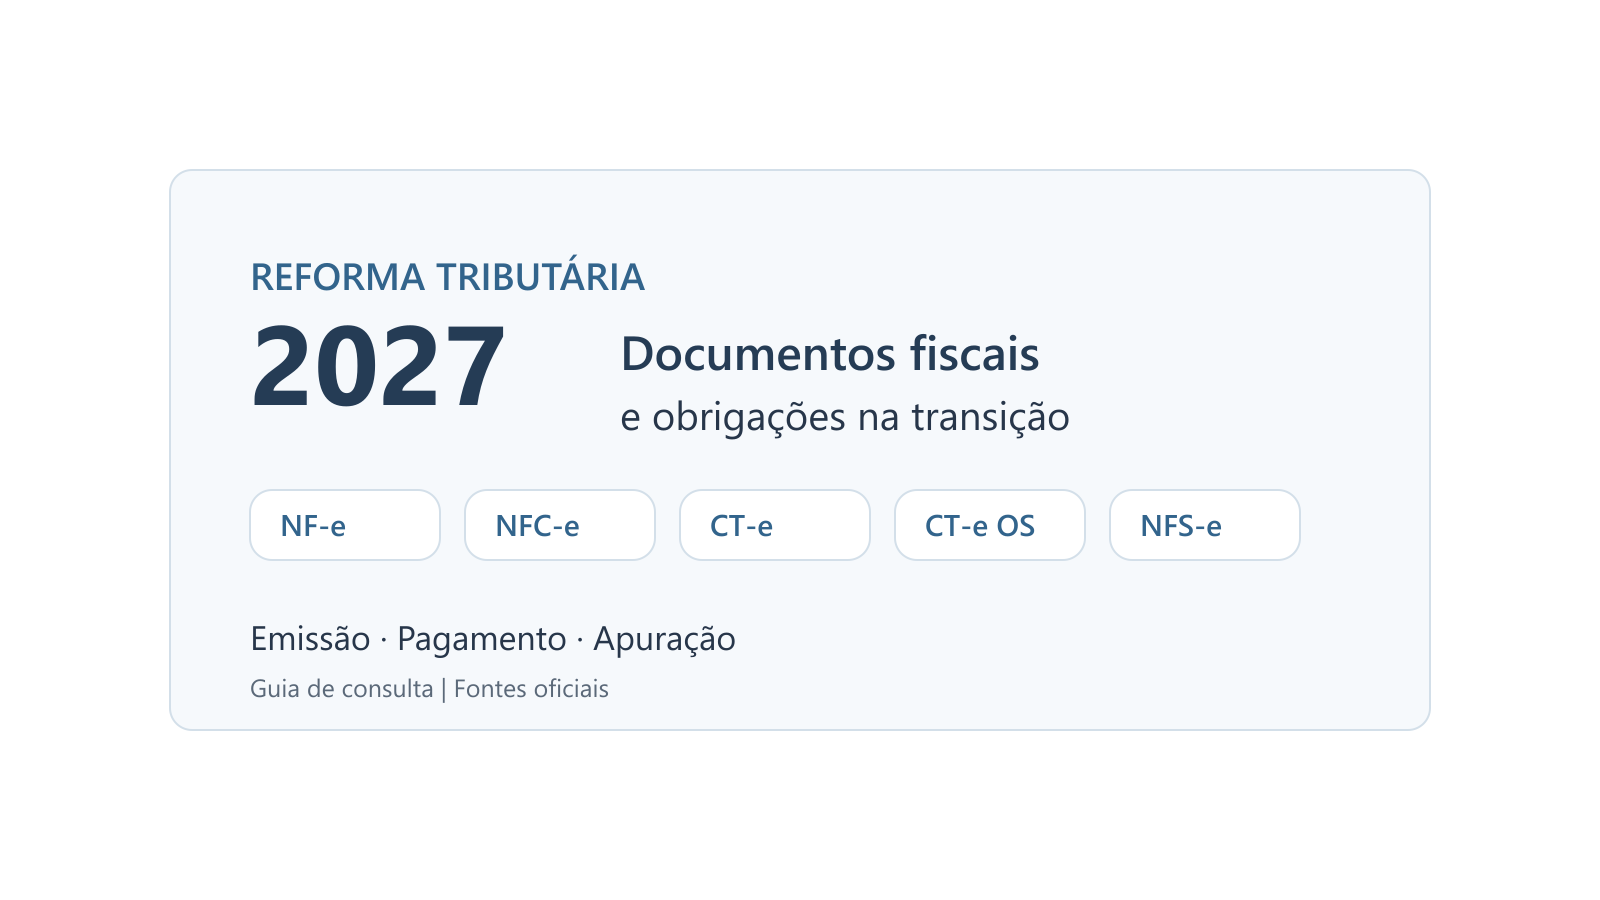
Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.
Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.
A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito.
Ver resumo completo
A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito. O ERP precisará acompanhar também como o débito de IBS e CBS foi extinto e relacionar esse evento à compra que deu origem ao crédito. É nesse contexto que aparece o recolhimento pelo adquirente, conhecido pela sigla RAD.
O mecanismo ganhou atenção porque permite que o comprador, em uma situação delimitada pela lei, recolha o IBS e a CBS incidentes na própria operação. A ideia parece simples, mas pode gerar interpretações perigosas. O RAD não é uma autorização genérica para pagar o tributo de qualquer fornecedor, não substitui o split payment quando este puder ser utilizado e tampouco deve ser tratado no sistema como uma retenção tradicional. A seguir, vamos examinar o artigo 36 da Lei Complementar nº 214/2025, os efeitos para fornecedor e adquirente e os controles técnicos necessários antes de colocar a funcionalidade em produção.
A reforma tributária brasileira não é apenas uma mudança legislativa — ela representa uma transformação estrutural na forma como empresas operam, calculam impostos e se relacionam com o fisco. Para empresas de software que desenvolvem ou mantêm sistemas ERP, essa mudança traz um impacto direto e inevitável.
Ver resumo completo
A reforma tributária brasileira não é apenas uma mudança legislativa — ela representa uma transformação estrutural na forma como empresas operam, calculam impostos e se relacionam com o fisco. Para empresas de software que desenvolvem ou mantêm sistemas ERP, essa mudança traz um impacto direto e inevitável.
Com a introdução de novos tributos como IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços), além da padronização nacional da NFS-e, o nível de complexidade das regras fiscais aumenta significativamente. Isso exige não apenas atualizações pontuais, mas uma revisão profunda da lógica de negócio implementada nos sistemas.
A Reforma Tributária (Emenda Constitucional 132/2023) promete entregar ao Brasil o que há de mais moderno em tributação sobre o consumo: o IVA Dual (IBS e CBS). A promessa é sedutora — simplificação, transparência e o fim da cumulatividade.
Ver resumo completo
A Reforma Tributária (Emenda Constitucional 132/2023) promete entregar ao Brasil o que há de mais moderno em tributação sobre o consumo: o IVA Dual (IBS e CBS). A promessa é sedutora — simplificação, transparência e o fim da cumulatividade. No entanto, para as empresas que operam em cadeias produtivas complexas, o cenário imediato é de incerteza.
O risco de "negociar às cegas" nunca foi tão real. Enquanto migramos de um sistema baseado em benefícios e tributos ocultos para um modelo de não-cumulatividade plena, entender o que acontece "debaixo do capô" dos preços dos fornecedores é a diferença entre a margem de lucro e o prejuízo operacional.