

Um cliente informa que o produto deve custar R$ 300,00. O sistema precisa emitir a nota, demonstrar os tributos e identificar o valor líquido. Em outra venda, a empresa define primeiro quanto deseja atribuir à mercadoria antes dos tributos e pede ao sistema que forme o preço final. Os dois pedidos parecem semelhantes, mas exigem percursos matemáticos diferentes.
Durante a transição tributária, essa diferença ganha outra camada: Imposto sobre Circulação de Mercadorias e Serviços (ICMS), Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS) podem participar da mesma operação com bases distintas. Além disso, o modo de representar um valor no documento fiscal não determina, sozinho, como ele será tributado.
Este artigo explica os cálculos nos dois sentidos, relaciona os resultados aos campos da Nota Fiscal Eletrônica (NF-e) e apresenta critérios para conferir um sistema de gestão empresarial (ERP). O foco é uma venda simplificada, com as premissas expostas. As regras e o cronograma foram conferidos em 14 de outubro de 2026; datas futuras mencionadas correspondem às previsões dos documentos consultados.
Primeiro, separe líquido fiscal, base e preço
O valor líquido fiscal evidencia a parcela do produto sem os tributos que compõem seu preço. Ele não equivale ao lucro: ainda pode conter custo de aquisição, salários, despesas operacionais e margem. Também não representa necessariamente o dinheiro que ficará disponível depois da liquidação da venda.
A base de cálculo é o valor sobre o qual se aplica a alíquota de determinado tributo. Sua composição depende da legislação e da operação. Portanto, um campo denominado “líquido” não deve ser copiado automaticamente para todas as bases. Frete, descontos e outros componentes podem produzir diferenças relevantes.
Já o preço bruto do produto é uma informação documental. Ele precisa ser distinguido do total a pagar na nota, que pode considerar frete, seguro, despesas, descontos e outras parcelas. A coincidência entre esses valores em uma venda de um único item não transforma os conceitos em sinônimos.
Essa separação deve aparecer também no ERP. Um campo genérico chamado “valor” dificulta saber se o usuário informou o preço unitário, o total dos produtos ou o total da operação. Antes de calcular qualquer imposto, o sistema precisa reconhecer qual informação recebeu.
“Por fora” descreve a base, não a posição no XML
No cálculo por fora, o tributo não integra a própria base. Se uma base de R$ 200,00 recebe um tributo hipotético de 12%, o imposto é R$ 24,00 e a soma chega a R$ 224,00. Os 12% foram aplicados sobre R$ 200,00, não sobre R$ 224,00.
No ICMS por dentro, o próprio imposto integra sua base. Se R$ 200,00 forem a parcela sem ICMS e a alíquota for 12%, o preço correspondente será R$ 200,00 dividido por 0,88: aproximadamente R$ 227,27. Somar apenas R$ 24,00 não resolve essa situação, porque 12% de R$ 224,00 são R$ 26,88.
A representação na NF-e é uma questão diferente. Para o cenário documental previsto a partir de 2027, IBS e CBS compõem o valor bruto do produto, embora continuem excluídos da própria base. Estarem dentro de vProd não os transforma em tributos calculados por dentro.
Também é preciso observar a direção das exclusões. Excluir ICMS da base de IBS/CBS não significa excluir automaticamente IBS/CBS da base do ICMS. A orientação tributária paulista consultada considera estes últimos na base estadual quando efetivamente exigíveis, com tratamento específico para 2026. Nosso exemplo assume essa inclusão; aplicá-lo exige conferir o enquadramento da operação e a orientação pertinente à unidade federada.
Um exemplo com premissas que cabem na conferência
Considere uma unidade de mercadoria, com líquido fiscal de R$ 200,00, sem frete, seguro, despesas, desconto, Imposto sobre Produtos Industrializados (IPI) ou Imposto Seletivo. A operação do exemplo está no regime regular, sem redução, diferimento, substituição tributária ou adicional de ICMS. A base de IBS/CBS coincide com o líquido fiscal, e o ICMS incide sobre o preço bruto completo.
Para demonstrar a matemática, serão utilizados ICMS de 12%, CBS hipotética de 11,90%, IBS estadual de 0,05% e IBS municipal de 0,05%. A CBS escolhida não é apresentada como alíquota oficial de 2027 nem como previsão. A divisão do IBS corresponde à regra geral de 2027 e 2028, sujeita aos tratamentos legais aplicáveis.
Do líquido para o bruto
Sobre R$ 200,00, o IBS estadual resulta em R$ 0,10; o municipal, em R$ 0,10; e a CBS, em R$ 23,80. Juntos, representam R$ 24,00. A parcela sem ICMS passa, assim, a R$ 224,00.
Como o ICMS corresponde a 12% do bruto, esses R$ 224,00 representam os outros 88%. Dividindo R$ 224,00 por 0,88, chega-se a R$ 254,545454… O preço monetário arredondado é R$ 254,55, com ICMS de R$ 30,55.
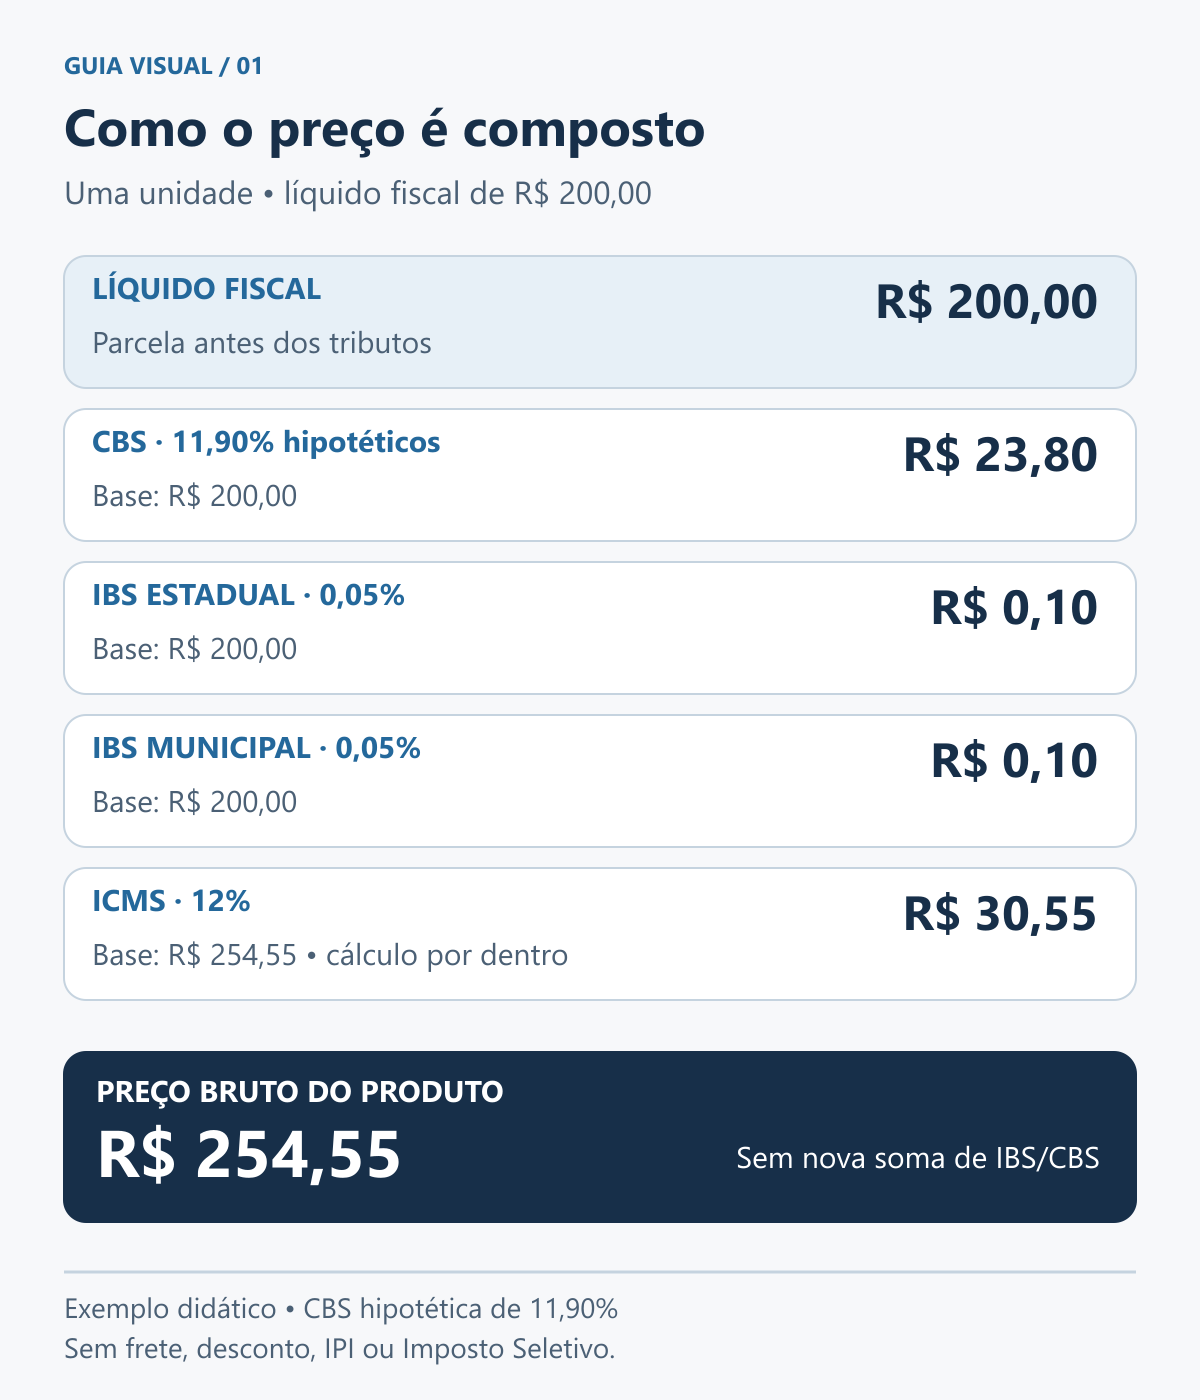
Exemplo didático com CBS hipotética e sem componentes acessórios; valores monetários arredondados ao centavo.
A conferência fecha: R$ 200,00 + R$ 23,80 + R$ 0,10 + R$ 0,10 + R$ 30,55 = R$ 254,55. Note que a soma nominal das alíquotas é 24%, mas o acréscimo sobre o líquido supera 24%. Isso ocorre porque o ICMS do exemplo incide sobre uma base maior, que inclui os novos tributos.
Se L representa o líquido, i a alíquota do ICMS e t a soma das alíquotas de IBS e CBS, a fórmula deste cenário é bruto = L × (1 + t) ÷ (1 − i). As alíquotas entram em forma decimal: 12% corresponde a 0,12. A fórmula depende das premissas descritas, especialmente da composição das bases.
Do bruto para o líquido
Agora suponha que R$ 254,55 sejam o preço informado. O ICMS de 12% resulta em R$ 30,55 após arredondamento. Retirando essa parcela, restam R$ 224,00, que contêm o líquido e os 12% de IBS/CBS do exemplo.
Para recuperar o líquido, divide-se R$ 224,00 por 1,12, chegando a R$ 200,00. Subtrair 12% de R$ 224,00 produziria R$ 197,12, porque aplicaria o percentual sobre o valor errado. O denominador precisa desfazer o acréscimo que ocorreu sobre a base original.
A expressão inversa, antes dos arredondamentos, é líquido = bruto × (1 − i) ÷ (1 + t). Com R$ 254,55, ela produz aproximadamente R$ 200,003571, arredondados para R$ 200,00. A pequena diferença em relação ao valor exato decorre de o preço bruto já ter sido arredondado.
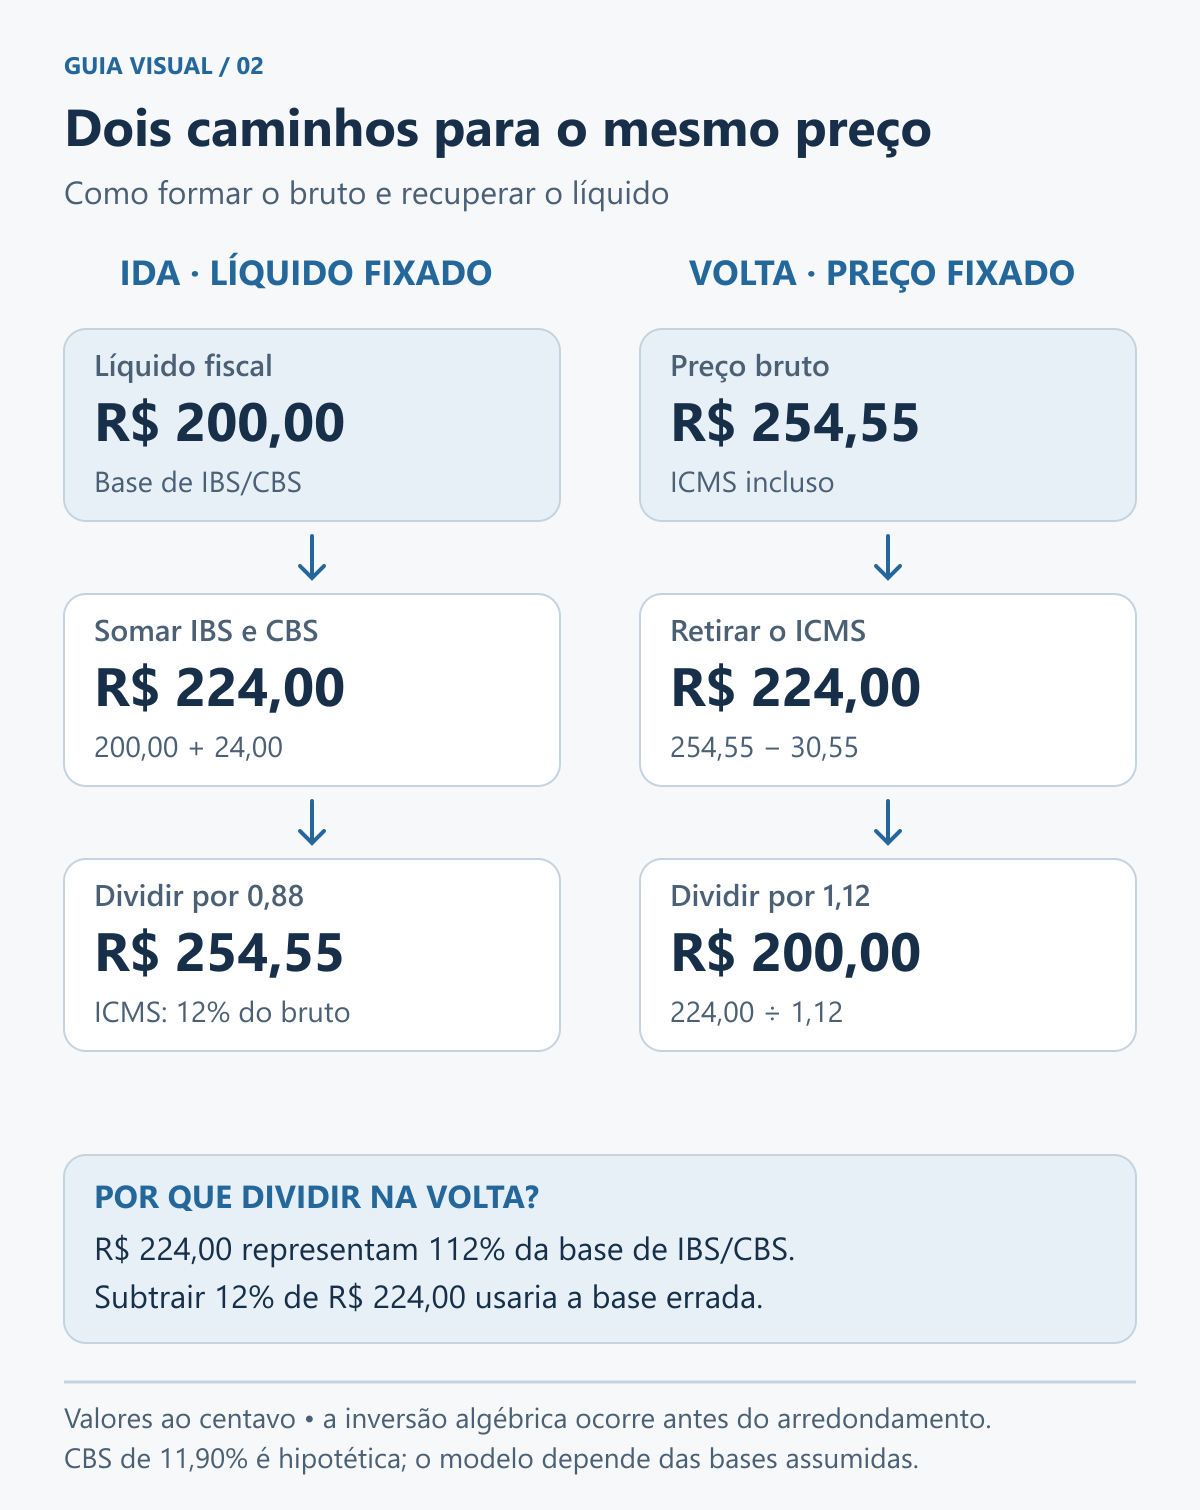
Percursos do mesmo exemplo. O retorno usa valores monetários arredondados; a inversão algébrica precede o arredondamento.
Voltando ao pedido inicial, um preço fechado em R$ 300,00 comporta, nessas mesmas premissas, líquido aproximado de R$ 235,71. A decomposição arredondada fica em R$ 36,00 de ICMS, R$ 28,05 de CBS e R$ 0,12 para cada parcela do IBS. A soma retorna aos R$ 300,00. Manter o preço e manter o líquido são decisões comerciais diferentes.
O que muda nos campos da NF-e
O leiaute contempla vUnComLiq, para o valor líquido unitário; vProdLiq, para o líquido total do item; e vProdLiqTot, para o somatório dos líquidos dos itens. No exemplo de uma unidade, os três valores são R$ 200,00. O bruto do produto, vProd, é R$ 254,55, enquanto a base de IBS/CBS é R$ 200,00 e a base do ICMS é R$ 254,55.
Na representação prevista para 2027, os valores de IBS, CBS e Imposto Seletivo compõem vProd, exceto nas notas de importação. Consequentemente, a totalização precisa evitar adicioná-los novamente quando já estiverem compreendidos no bruto. Para nosso único item sem acessórios, o total é R$ 254,55; somar novamente R$ 24,00 geraria uma cobrança indevida de R$ 278,55.
Os grupos tributários continuam demonstrando os impostos. O fato de um destaque não gerar uma segunda soma não significa ausência de tributação. Para o desenvolvedor, cálculo, demonstração e totalização são responsabilidades relacionadas, mas precisam de regras próprias.
Há também diferença entre disponibilização e obrigatoriedade. O comunicado do ENCAT de 5 de outubro de 2026 adiou o cronograma geral da NT 2026.008 v1.00 para 26 de outubro de 2026 em homologação e 16 de novembro de 2026 em produção, substituindo as previsões gerais anteriores de 5 de outubro e 3 de novembro. A exigência geral de vProdLiq continua indicada como implementação futura na versão consultada. Não é correto concluir que todo campo novo se torna obrigatório na data geral do cronograma; regras com datas específicas precisam ser acompanhadas separadamente.
As bases mudam quando o cenário muda
Frete cobrado pelo fornecedor como parte da operação, seguros e outras importâncias podem integrar a base de IBS/CBS. O desconto incondicional, documentado e independente de evento posterior, é excluído; o desconto condicionado tem tratamento diferente. Assim, acrescentar R$ 10,00 de frete ao total, preservando todos os impostos anteriores, pode deixar o documento inconsistente.
O Imposto Seletivo exige outra atenção: ele integra a base de IBS e CBS. Por isso, não basta acrescentar sua alíquota à soma usada na nossa fórmula. Se houver incidência, será necessário determinar sua própria base e considerar seu efeito sobre os demais cálculos. O exemplo principal o exclui justamente para não esconder essa dependência.
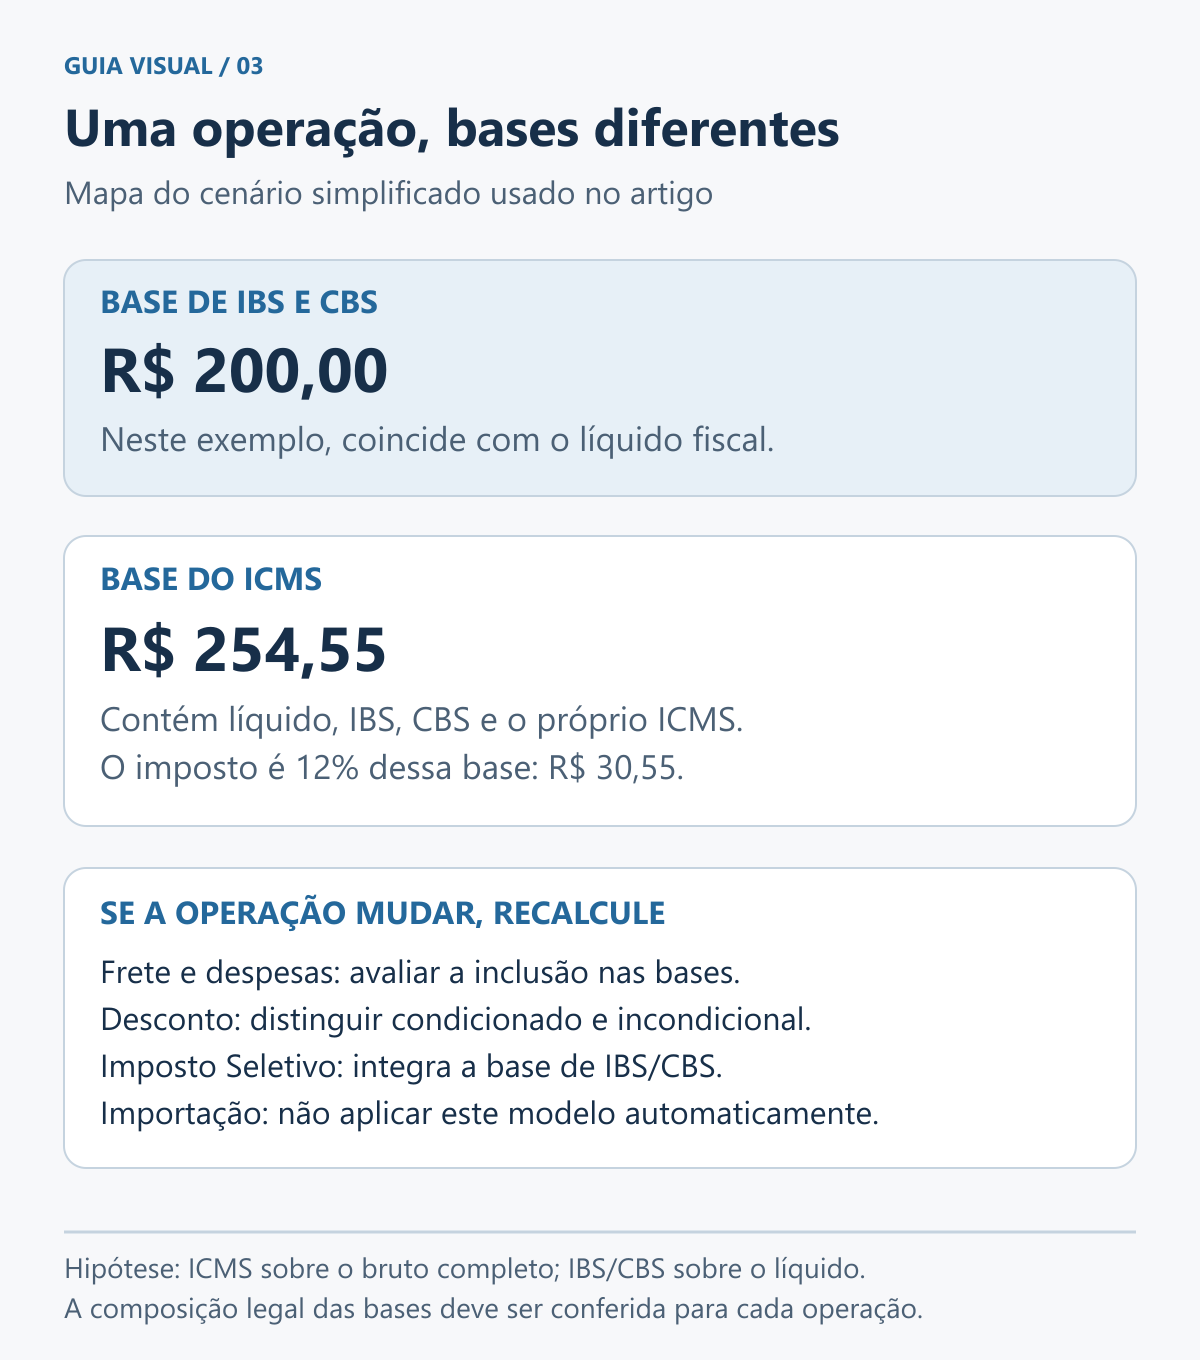
Bases do cenário simplificado. A igualdade entre líquido fiscal e base de IBS/CBS não é uma regra universal.
Importação, operações com redução de base, regimes específicos e substituição tributária também exigem tratamento próprio. Em vez de expandir uma expressão até ela parecer universal, é mais seguro escolher o modelo de cálculo depois de identificar a operação. A fórmula é a consequência desse enquadramento.
Arredondamento e testes que encontram erros reais
As contas do exemplo foram verificadas com aritmética decimal, incluindo os percursos de ida e volta. Isso comprova a matemática nas premissas adotadas; não corresponde à autorização de um XML em ambiente de homologação. Para emissão real, ainda é necessário validar esquema, códigos fiscais, sequência dos elementos e regras aplicáveis.
A relação entre quantidade e valor unitário merece teste específico. Se o líquido total de três unidades for R$ 100,00, um unitário com apenas duas casas, R$ 33,33, produzirá R$ 99,99. Um unitário com mais precisão, como R$ 33,3333333333, permite representar melhor a composição antes do arredondamento do total.
O leiaute admite até dez casas decimais no valor líquido unitário e duas no total líquido do item. Para NF-e normal, a validação da multiplicação de vUnComLiq por qCom admite diferença de um centavo para mais ou para menos. Essa tolerância não autoriza arredondar indiscriminadamente todos os componentes nem se aplica automaticamente a outras regras.
Quando um item informa vProdLiq, a validação exige vProdLiqTot; quando o total líquido é informado, ele deve corresponder ao somatório dos itens. Vale conferir os valores efetivamente gravados no XML, pois a tela pode exibir menos casas do que o sistema utiliza internamente.
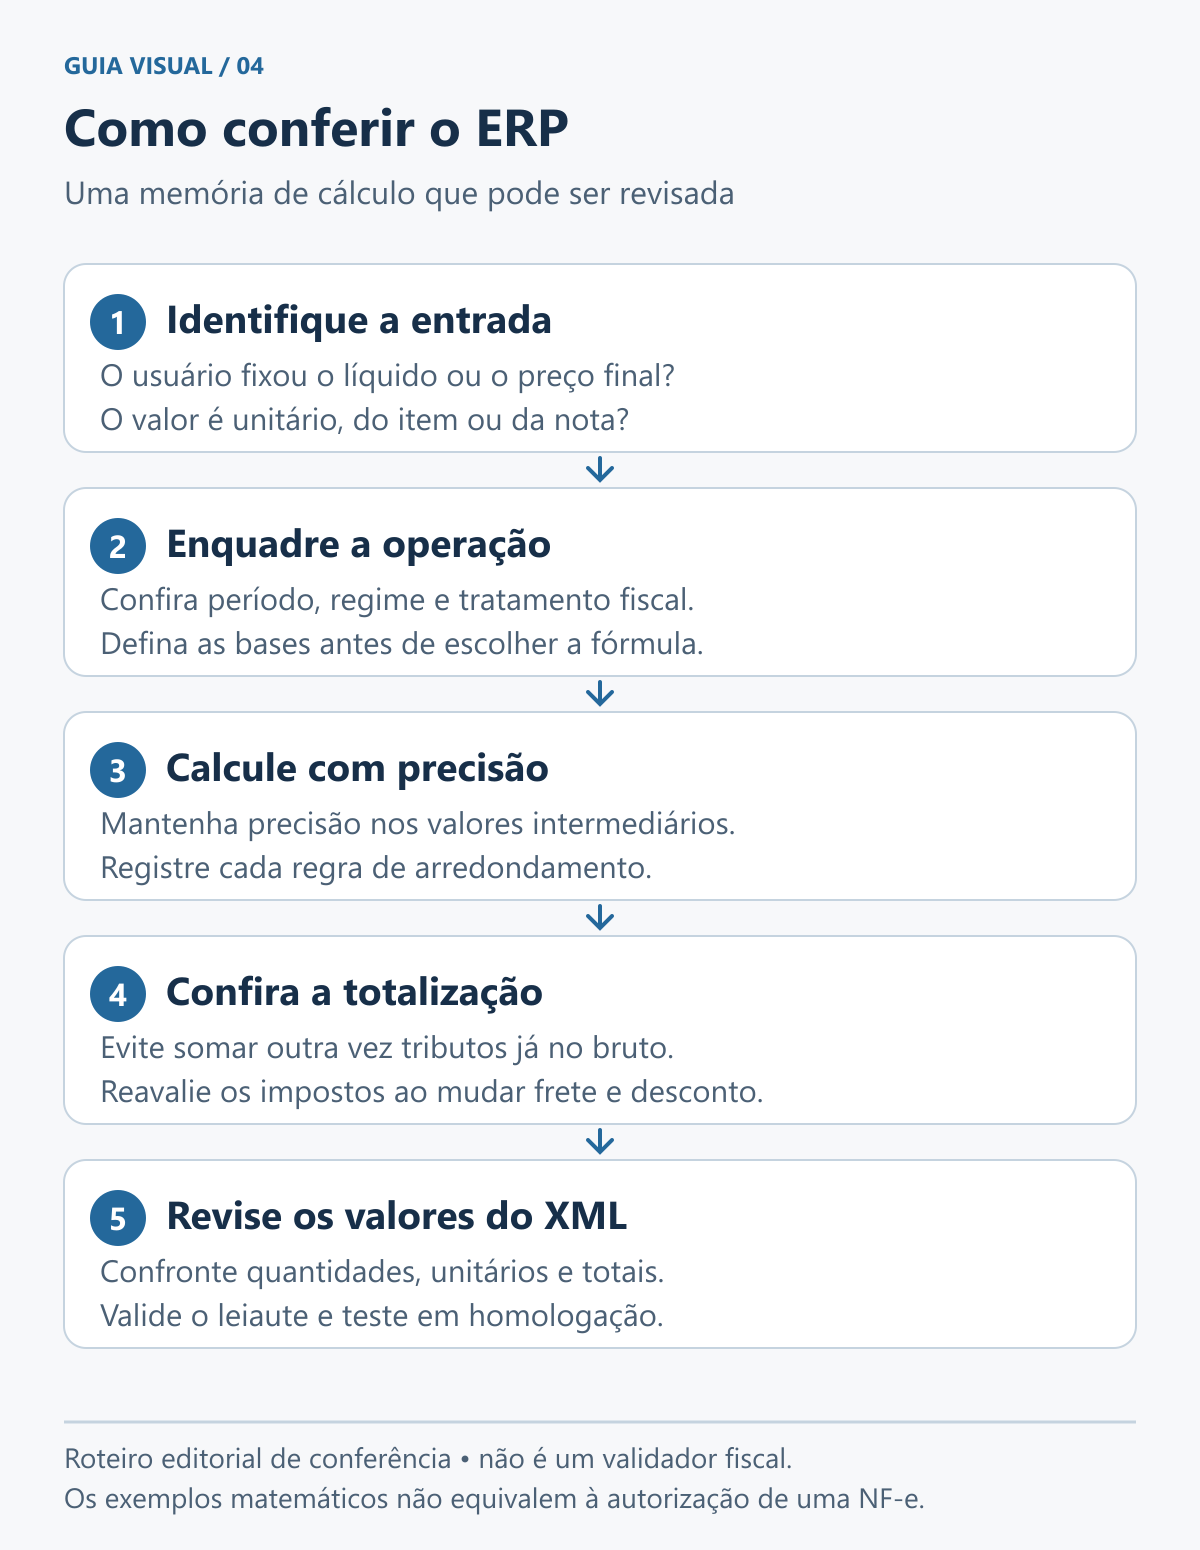
Roteiro de revisão técnica proposto para transformar as premissas do exemplo em verificações do sistema.
Um conjunto útil de verificações inclui preço fechado, líquido fixado, quantidades fracionadas, vários itens, descontos e frete. Deve incluir também operações fora do cenário simplificado, para garantir que o sistema selecione outro tratamento. O resultado esperado precisa ser definido antes de executar o teste, com memória de cálculo que a contabilidade consiga revisar.
Em um ERP escrito em Delphi ou outra linguagem, convém preservar precisão durante as etapas intermediárias e documentar onde cada arredondamento ocorre. Quando surgir um centavo de diferença, a investigação deve começar pela sequência das operações e pelos valores transmitidos. Ajustar silenciosamente o último item pode esconder um erro de base.
Conclusão
Formar e decompor preços exige reconhecer o significado de cada valor e a base de cada tributo. No cenário demonstrado, os cálculos de ida e volta se correspondem, mas os arredondamentos precisam ser tratados explicitamente. A presença de um imposto no bruto documental não determina sua inclusão na própria base nem uma nova soma ao total.
Para quem desenvolve ou confere o ERP, a aplicação mais importante é manter uma memória de cálculo verificável: entrada recebida, enquadramento, bases, alíquotas, valores arredondados e total transmitido. Com essa trilha, a nota deixa de ser apenas um número que fecha e passa a ter uma composição que pode ser explicada e auditada.
Referências
BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023. Altera o Sistema Tributário Nacional. Brasília, DF: Presidência da República, 2023. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/emendas/emc/emc132.htm. Acesso em: 14 out. 2026.
BRASIL. Lei Complementar nº 87, de 13 de setembro de 1996. Dispõe sobre o imposto dos Estados e do Distrito Federal sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, e dá outras providências. Brasília, DF: Presidência da República, 1996. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp87.htm. Acesso em: 14 out. 2026.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui o Imposto sobre Bens e Serviços (IBS), a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS); cria o Comitê Gestor do IBS e altera a legislação tributária. Texto compilado. Brasília, DF: Presidência da República, 2025. Disponível em: https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp214compilado.htm. Acesso em: 14 out. 2026.
COORDENAÇÃO TÉCNICA DO ENCAT; SVRS. Comunicado de 5 de outubro de 2026: alteração de datas de homologação e produção de notas técnicas. Portal da Nota Fiscal Eletrônica, 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFe/Avisos/3008. Acesso em: 14 out. 2026.
PORTAL DA NOTA FISCAL ELETRÔNICA. Reforma Tributária do Consumo: valor líquido do produto. Nota Técnica 2026.008, versão 1.00. Portal da Nota Fiscal Eletrônica, set. 2026. Disponível em: https://www.nfe.fazenda.gov.br/portal/exibirArquivo.aspx?conteudo=qAoMot6VyiY%3D. Acesso em: 14 out. 2026.
SACFISCAL. Reforma Tributária: como calcular o valor líquido e o preço bruto dos produtos na NF-e a partir de 2027. Blog SACFiscal & Automação, 13 out. 2026. Disponível em: https://www.blog.sacfiscal.com.br/reforma-tributaria-como-calcular-o-valor-liquido-e-o-preco-bruto-dos-produtos-na-nf-e-a-partir-de-2027/. Acesso em: 14 out. 2026.
SÃO PAULO (Estado). Secretaria da Fazenda e Planejamento. Resposta à Consulta Tributária 33.083/2026, de 4 de fevereiro de 2026. ICMS: base de cálculo: inclusão do IBS e da CBS. São Paulo: Secretaria da Fazenda e Planejamento, 2026. Disponível em: https://legislacao.fazenda.sp.gov.br/Paginas/RC33083_2026.aspx. Acesso em: 14 out. 2026.
0 comentário(s)