
Uma empresa pode chegar a janeiro de 2027 com o emissor fiscal atualizado e, ainda assim, perder a oportunidade de demonstrar corretamente um crédito ligado ao estoque. O problema não está apenas no cálculo. Está na falta de ligação entre a mercadoria que permanece no depósito, sua aquisição, o tratamento tributário anterior e a regra que permite o aproveitamento.
A Contribuição sobre Bens e Serviços (CBS) substitui as contribuições PIS/Pasep e Cofins na transição federal. Essa mudança não transforma automaticamente todo produto armazenado em crédito. O estoque precisa ser examinado por natureza, origem e situação tributária. Este artigo explica a regra legal e propõe uma preparação conjunta entre contador, empresa e desenvolvedor do sistema de gestão empresarial, chamado ERP.
A análise considera as fontes consultadas em 5 de outubro de 2026. Para o panorama dos documentos e obrigações, consulte o guia da reforma tributária em 2027. Aqui, o foco é o inventário: como produzir evidência antes de aplicar um percentual.
Crédito presumido não é crédito sobre qualquer mercadoria
Crédito tributário, neste contexto, é um valor que pode reduzir o tributo devido pelo contribuinte, conforme os requisitos legais. Crédito presumido é uma modalidade cujo cálculo decorre de regra específica, não necessariamente do imposto destacado em uma nota de aquisição.
O art. 381 da LC nº 214/2025 permite crédito presumido sobre certos bens materiais existentes em estoque em 1º de janeiro de 2027, para contribuinte sujeito ao regime regular da CBS. A leitura foi confrontada com a LC nº 227/2026; não se deve aplicar uma reprodução antiga da legislação sem examinar suas alterações.
A primeira hipótese alcança estoque de contribuinte que, em 31 de dezembro de 2026, estava no regime cumulativo de PIS/Pasep e Cofins e não apurou créditos desses tributos em razão desse regime. A lei também contempla aquisições sujeitas a regimes enumerados de substituição tributária ou incidência monofásica e determinada parcela sujeita a vedação parcial de creditamento.
Incidência monofásica significa concentração da cobrança em uma etapa da cadeia. Não é sinônimo de qualquer produto com imposto pago anteriormente. A identificação precisa ser feita pelo dispositivo aplicável à aquisição, e não apenas pelo nome comercial da mercadoria ou por uma classificação genérica do fornecedor.
Também não basta a empresa informar que é do Simples Nacional. A regra exige observar a sujeição ao regime regular da CBS e a hipótese concreta do estoque. A discussão sobre Simples Nacional e regime regular ajuda a separar essas escolhas, mas não dispensa a análise específica de cada aquisição.
Quais bens exigem separação
O § 1º do art. 381 estabelece limites importantes. São considerados bens novos adquiridos de pessoa jurídica domiciliada no Brasil ou importados para revenda, produção de bens destinados à venda ou prestação de serviços a terceiros, respeitadas as demais condições.
A regra exclui aquisições com alíquota zero, isenção, suspensão ou sem incidência de PIS/Pasep e Cofins. Também exclui bens de uso e consumo pessoal, imóveis e bens incorporados ao ativo imobilizado, com a extensão prevista para determinados ativos de concessionárias.
Ativo imobilizado é, em termos simples, o conjunto de bens mantidos para utilização nas atividades da empresa, em vez de revenda ordinária. Um equipamento usado no depósito e um equipamento vendido pela loja podem ter a mesma aparência, mas funções contábeis e tratamentos diferentes.
Essa distinção impede uma solução apressada: somar o relatório de estoque e aplicar o percentual a tudo. O relatório pode incluir materiais de terceiros, itens usados, bens destinados ao consumo interno ou registros com classificação inadequada. A relação física é um ponto de partida, não a confirmação do direito.
Como recomendação de controle, mantenha três grupos: elegibilidade demonstrada, exclusão demonstrada e pendência de análise. A pendência não deve entrar silenciosamente no cálculo nem ser apagada do relatório. Ela precisa de responsável, motivo e prazo de resolução.
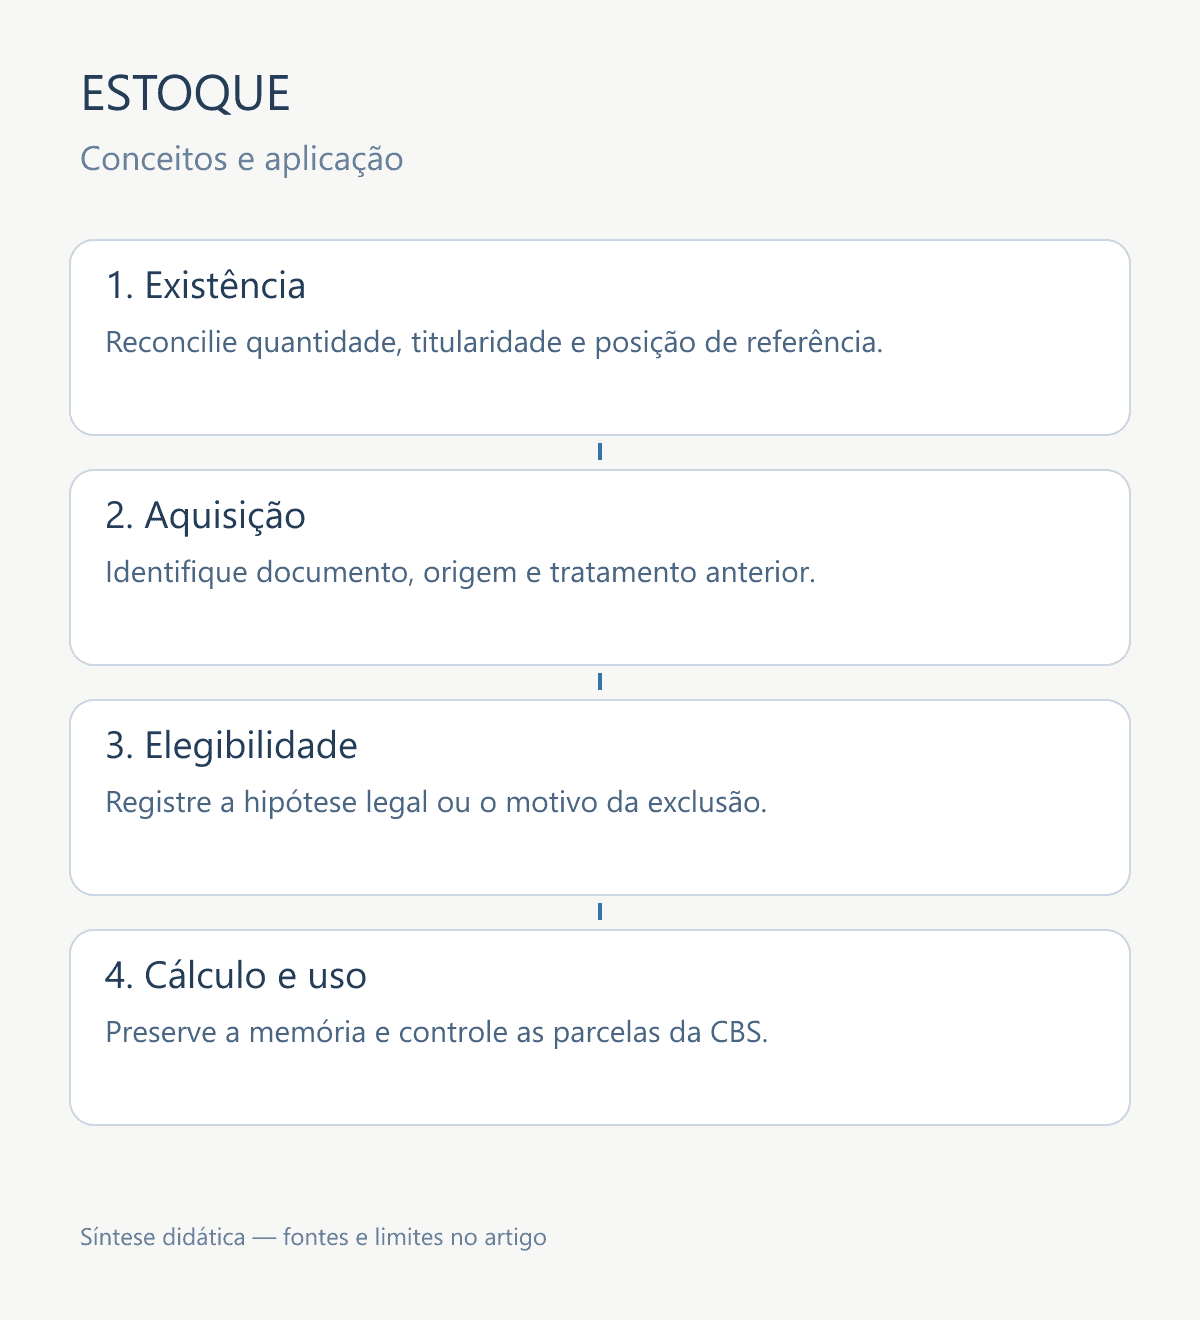
Fluxo de preparação recomendado pelo artigo. Base legal: LC nº 214/2025, art. 381. As quatro verificações não substituem o procedimento oficial de comprovação.
Cálculo e prazo sem generalizações
Para bens adquiridos no Brasil que satisfaçam a hipótese legal, o art. 381, § 3º, prevê percentual de 9,25% sobre o valor do estoque elegível. Isso não é a alíquota geral da CBS em 2027 e não autoriza aplicar o percentual ao estoque inteiro sem triagem.
No caso de importados, a regra considera o PIS/Pasep-Importação e a Cofins-Importação efetivamente pagos, excluído o adicional indicado na lei. Portanto, uma rotina única baseada em 9,25% para produtos nacionais e importados pode produzir resultado incorreto.
O § 4º exige apuração e apropriação até o último dia de junho de 2027. A utilização ocorre em 12 parcelas mensais iguais e sucessivas, a partir do período seguinte ao da apropriação. O uso é restrito à compensação com CBS: não há autorização nesse dispositivo para compensar outros tributos ou solicitar ressarcimento.
Considere um exemplo exclusivamente didático: depois de conferir todos os requisitos, a empresa identificou R$ 100.000 de estoque nacional elegível. Aplicando a regra citada, o crédito seria R$ 9.250. A divisão em doze parcelas exige controle de arredondamento; o total efetivamente utilizado não pode ultrapassar o crédito apropriado.
O exemplo pressupõe valoração e comprovação corretas. O Decreto nº 12.955/2026 já regulamenta a verificação: seus arts. 606 a 610 exigem inventário, definem a data de levantamento, o critério de custo e o registro. Portanto, não se trata de aguardar uma primeira regulamentação. É necessário cumprir a disciplina existente e reconferir eventuais alterações antes da apropriação.
Como preparar o inventário antes da virada
O Decreto nº 12.955/2026, arts. 606 a 610, detalha como comprovar o estoque. Embora a lei mencione a posição de abertura em 1º de janeiro de 2027, o levantamento deve ser realizado exclusivamente em 31 de dezembro de 2026, sem incluir as movimentações de 1º de janeiro. Essa diferença entre data de levantamento e posição de abertura precisa estar clara no relatório.
O inventário deve abranger mercadorias, produtos acabados, produtos em elaboração, matérias-primas e embalagens de propriedade do contribuinte na data de referência, excluindo bens de terceiros. Os itens precisam estar respaldados por documentação fiscal idônea, que deve ser mantida por pelo menos cinco anos contados da data do inventário. Abranger esses grupos no levantamento não dispensa a triagem das exclusões e condições do crédito.
A valoração segue o custo de aquisição segundo os critérios do Imposto sobre a Renda da Pessoa Jurídica (IRPJ). O inventário deve separar aquisições no mercado interno e importações. Para produtos acabados e em elaboração, o art. 609 limita o valor considerado aos custos de aquisição das matérias-primas e embalagens: não se deve aplicar o crédito indiscriminadamente a todo o custo industrial.
O art. 611 também exige atenção depois da virada: devoluções dos bens integrantes do estoque de abertura, a partir de 1º de janeiro de 2027, geram estorno do crédito presumido correspondente. Estorno significa desfazer o crédito na extensão aplicável. O controle de devoluções precisa estar vinculado à origem do crédito, sem confundir essa situação com a devolução de vendas anteriores tratada pelo art. 379 da lei.
A preparação pode começar pelo saneamento dos cadastros. Código interno, descrição, unidade de medida e identificação do fornecedor precisam permitir que o contador reconheça o item. Cadastros duplicados ou descrições como “diversos” dificultam a conferência mesmo quando a quantidade física está correta.
Depois, relacione o saldo às aquisições. Uma mesma mercadoria pode ter entradas com tratamentos distintos. Se a empresa conhece apenas o custo médio final, mas perdeu a trilha das origens, a classificação tributária do estoque se torna mais difícil. Preserve documentos e explique o método de associação, sem inventar vinculações.
Prepare também o corte das movimentações. Mercadoria recebida, mercadoria em trânsito, devolução, transferência e documento registrado com atraso precisam ser examinados na posição de referência. A recomendação é definir quem confirma a existência e a titularidade, deixando as situações controversas para análise contábil documentada.
Contagem física e saldo do sistema devem ser reconciliados. Quando houver diferença, investigue a causa antes de ajustar. Uma correção de quantidade sem justificativa pode melhorar o relatório, mas enfraquecer a prova. O registro deve mostrar situação anterior, ajuste, motivo, data e autorização.
Por fim, congele uma versão verificável do inventário utilizado. Congelar não significa impedir correções futuras: significa preservar o retrato original e registrar revisões separadamente. Essa prática permite explicar por que uma informação foi alterada sem reescrever silenciosamente a história.
O que pedir ao desenvolvedor do ERP
A empresa deve solicitar um relatório analítico, e não apenas um total. Como proposta de estrutura, cada linha pode apresentar produto, quantidade, unidade, origem nacional ou importada, aquisição relacionada, tratamento de PIS/Pasep e Cofins, valor considerado, fundamento da elegibilidade e motivo de exclusão.
Os campos sugeridos complementam, mas não substituem, as exigências oficiais. O art. 610 do Decreto nº 12.955/2026 determina o registro do estoque de abertura no Livro de Inventário, com quantidade, valor unitário, classificação fiscal, descrição e outras especificações necessárias à identificação. O ERP deve suportar esses requisitos e permitir adaptações a atos complementares, sem apresentar uma planilha livre como cumprimento automático da obrigação.
Também é útil separar quatro valores: estoque identificado, estoque elegível, crédito apropriado e crédito utilizado. São grandezas diferentes. O primeiro pode aumentar com uma correção de cadastro sem que o último deva aumentar automaticamente; uma nova avaliação pode excluir parte do saldo.
A programação não deve esconder regras fiscais em condições sem explicação. Se um item foi excluído, o relatório precisa mostrar por quê. Se o enquadramento depende de avaliação, o sistema deve pedir aprovação, em vez de presumir que toda entrada de determinado grupo comercial é elegível.
Para equipes Delphi, isso sugere uma camada de classificação independente da tela de inventário. A tela coleta e apresenta dados; a regra fiscal identifica a hipótese; o registro de aprovação conserva a decisão. Essa separação facilita revisão, testes e futuras alterações normativas sem comprometer o histórico.
Um ensaio prático antes de dezembro
Faça uma simulação com um conjunto pequeno, mas variado: mercadoria nacional potencialmente elegível, aquisição desonerada, produto importado, bem usado internamente e item sem documento localizado. O objetivo é testar a capacidade de explicar cada linha, não obter um crédito real antecipado.
Peça ao contador que confira as classificações e ao responsável pelo depósito que confirme quantidades e localização. Quando ambos discordarem, registre a divergência. A resposta não deve ser escolhida pelo programador apenas porque uma das alternativas torna o cálculo mais simples.
Verifique se o relatório fecha com os saldos de controle. Se um mesmo documento alimentou duas classificações, investigue duplicidade. Se a unidade de compra difere da unidade de armazenamento, confira a conversão. Uma caixa com doze peças não pode ser tratada como doze caixas.
Teste ainda uma revisão posterior. Corrija uma quantidade de forma controlada e confirme que a versão anterior continua disponível. A equipe deve conseguir explicar o efeito financeiro da alteração e distinguir mudança de estoque de mudança na interpretação tributária.
Esse ensaio é uma proposta operacional. Não equivale a homologação perante a Receita Federal, não substitui a contabilidade e não confirma a aprovação de qualquer método pelo Fisco. Seu benefício é revelar, com antecedência, dados que hoje não estão sendo preservados.
Não confunda estoque com outros créditos da transição
O art. 378 trata de créditos anteriores de PIS/Pasep e Cofins; o art. 379 trata de devoluções de vendas anteriores a 2027; o art. 380 aborda créditos apropriados com base em depreciação, amortização ou quota mensal. São regras distintas do crédito presumido de estoque.
Misturá-las em uma única conta chamada “crédito da reforma” dificulta observar condições e restrições de uso. Um crédito cuja legislação permite ressarcimento não torna ressarcível o estoque do art. 381. A origem deve permanecer identificável durante toda a utilização.
Outro cuidado é não transportar o saldo de 1º de janeiro para uma posição atual sem memória. A movimentação posterior ajuda a conferir o estoque inicial, mas não substitui a fotografia exigida pela regra. A preparação deve conservar a referência temporal.
Conclusão
O trabalho mais importante sobre estoque começa antes do cálculo: comprovar existência, origem, elegibilidade e valor. O percentual legal é apenas uma etapa de uma decisão que precisa permanecer explicável depois da virada.
A empresa ganha mais começando agora a reconciliar cadastro, documentos e inventário do que esperando junho de 2027 para montar um total. Contador e desenvolvedor devem construir juntos uma memória verificável, manter separados os créditos de naturezas diferentes e reconferir a regulamentação operacional antes de apropriar qualquer valor.
Referências
BRASIL. Decreto nº 12.955, de 29 de abril de 2026. Regulamenta a Contribuição Social sobre Bens e Serviços — CBS. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/43106091/publicacao/43105497. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui IBS, CBS e Imposto Seletivo. Brasília, DF: Presidência da República, 2025. Disponível em: https://legis.senado.gov.br/norma/40180341/publicacao/40181429. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Institui o Comitê Gestor do IBS e altera a legislação tributária. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/42042119/publicacao/42256084. Acesso em: 5 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.

Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.