

Imagine receber duas notas do mesmo fornecedor, uma em dezembro de 2026 e outra em janeiro de 2027. Os PDFs podem usar o mesmo leiaute, mas trazer valores diferentes para o Imposto sobre Bens e Serviços (IBS) estadual e municipal. A diferença faz sentido quando se olha para duas datas. A Nota Técnica 2026.010 v1.00 prevê a entrada do novo leiaute em produção em 1º de dezembro de 2026. Já o início de 2027 traz regras tributárias próprias, inclusive para a divisão do IBS. (Projeto Nota Fiscal Eletrônica, 2026, p. 3–4. Brasil, 2025, art. 343–344.)
O Documento Auxiliar da Nota Fiscal Eletrônica (DANFE) é a representação da NF-e que você recebe em papel ou PDF. Neste artigo, o foco é a NF-e modelo 55. Vamos localizar o código do regime tributário, os novos totais e os campos por item, depois conferir três exemplos. O mesmo exercício serve para quem recebe mercadoria e para quem mantém o relatório no ERP.
Quando o novo DANFE entra em produção
A versão 1.00 da NT 2026.010 indica 1º de dezembro de 2026 para a implantação em produção da alteração do leiaute. A coluna de implantação em teste aparece com um traço. Para planejar a entrega do ERP, a referência do relatório é dezembro. Janeiro é outro marco, ligado às regras tributárias aplicáveis aos fatos geradores a partir da virada do ano. As referências foram conferidas em 11 de novembro de 2026. (Projeto Nota Fiscal Eletrônica, 2026, p. 3. Brasil, 2025, art. 344 e 347.)
Em 2026, o art. 343 da Lei Complementar nº 214 prevê IBS estadual de 0,1%. Para 2027 e 2028, o art. 344 prevê 0,05% estadual e 0,05% municipal, com condições para operações com redução e regimes específicos. A Contribuição Social sobre Bens e Serviços (CBS) segue as regras de transição dos arts. 345 a 349. No cronograma da Receita Federal, 1º de janeiro de 2027 também aparece para os documentos dos contribuintes do Simples Nacional e para operações como importação e combustíveis sujeitos à monofasia. O tratamento de cada operação depende do enquadramento. (Brasil, 2025, art. 343–349. Receita Federal do Brasil, 2026.)
Onde procurar os novos campos
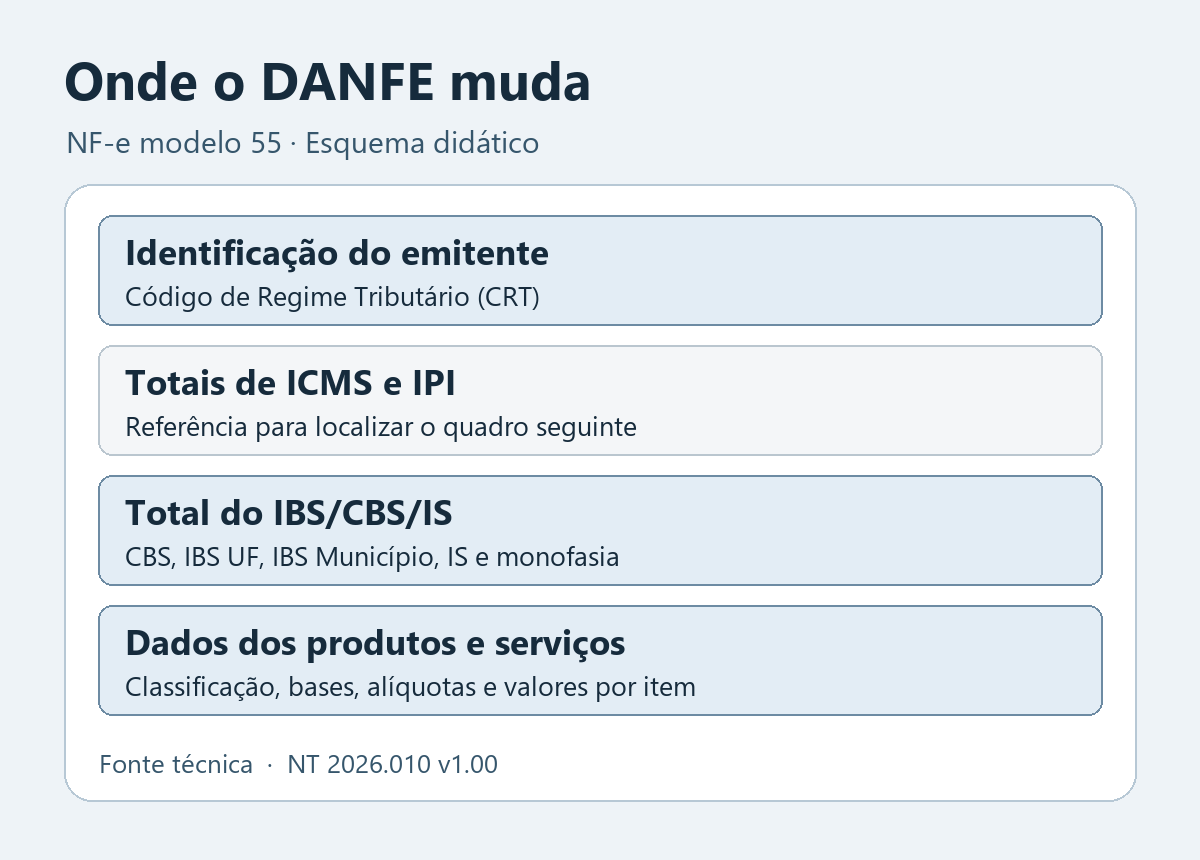
Figura 1. Esquema didático das áreas alteradas. Fonte dos campos e da ordem dos blocos de totais: NT 2026.010 v1.00, seções 4.1 a 4.3.
Na identificação do emitente, procure o Código de Regime Tributário (CRT), que vem do campo CRT do XML. O modelo também reserva uma área para o tipo de regime de apuração do IBS e da CBS. Na versão 1.00, essa área deve ficar sem conteúdo até a definição da origem da informação. Se o sistema já usa o CRT para escolher regras de cálculo, o relatório pode aproveitar o valor gravado na nota para exibir o código do emitente. (Projeto Nota Fiscal Eletrônica, 2026, p. 5–6.)
Nos totais, o novo quadro de IBS, CBS e Imposto Seletivo (IS) fica logo após o bloco de ICMS e IPI. Nele aparecem os valores consolidados de CBS, IBS da unidade federativa (UF), IBS do município e IS. O quadro também prevê campos de IBS e CBS monofásicos e por retenção, conforme os dados da operação. Para investigar uma divergência, compare cada valor do PDF com o campo correspondente no grupo de totais do XML. Há nomes que aparecem tanto no item quanto nos totais, como vIBSUF e vCBS. A posição na estrutura do XML determina qual valor o relatório deve usar. (Projeto Nota Fiscal Eletrônica, 2026, p. 4–6.)
Nos dados dos produtos e serviços, procure a classificação tributária do IBS e da CBS, identificada por cClassTrib, e a base de cálculo. A linha do item pode mostrar as alíquotas e os valores de IBS UF, IBS Município e CBS. Para o IS, o leiaute prevê base, alíquota e valor próprios. Assim, numa nota com itens de tratamentos distintos, a conferência começa pela linha do produto que gerou a dúvida. O total da nota reúne o resultado e perde parte desse contexto. (Projeto Nota Fiscal Eletrônica, 2026, p. 5.)
Exemplo 1 — duas parcelas do IBS na mesma venda
Considere uma venda hipotética de um único item em janeiro de 2027, com base de cálculo do IBS de R$ 1.000,00, tributação pela regra geral do art. 344 e sem redução. A parcela estadual é R$ 0,50, resultado de R$ 1.000,00 × 0,05%. A municipal também é R$ 0,50. No item, o leitor encontra uma alíquota e um valor para cada parcela. No quadro de totais, como há um único item no exemplo, os valores de IBS UF e IBS Município são novamente R$ 0,50 cada. A soma das parcelas é R$ 1,00. O recorte ilustra apenas o IBS e a base usada na conta. (Brasil, 2025, art. 344. Projeto Nota Fiscal Eletrônica, 2026, p. 4–5.)
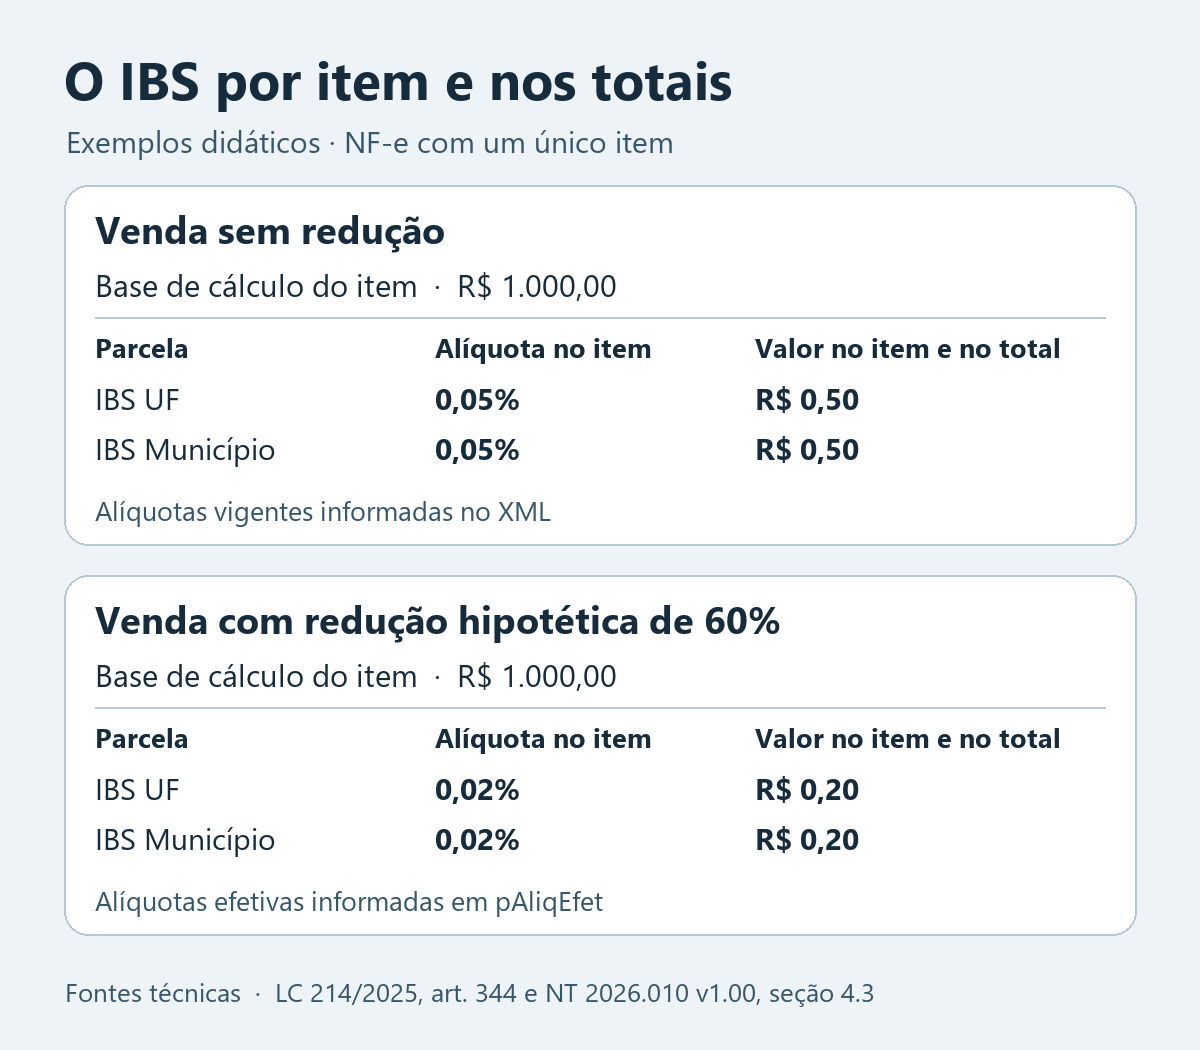
Figura 2. Valores ilustrativos. Alíquotas do primeiro exemplo: LC nº 214/2025, art. 344. Regra de impressão da alíquota efetiva no segundo exemplo: NT 2026.010 v1.00, seção 4.3.
Agora imagine que o PDF mostre R$ 1,00 no campo estadual e deixe o municipal em branco. A soma ainda bate, mas o dado impresso perdeu a divisão que o exemplo exige. Compare o item e os totais separadamente com o XML. Se os valores no XML estiverem corretos, a investigação pode começar pelo mapeamento do relatório. Se a distribuição já estiver incorreta no arquivo fiscal, o problema deve ser investigado na origem dos dados ou no cálculo da emissão. Um teste que só compara a soma passaria pelos dois cenários sem detectar a troca.
Exemplo 2 — qual alíquota vai para o papel quando há redução?
Suponha agora um item com a mesma base de R$ 1.000,00 e redução hipotética de 60% para as duas parcelas do IBS. A alíquota efetiva de cada parcela é 0,02%, pois restam 40% dos 0,05% originais. O valor de cada parcela fica em R$ 0,20. Se o XML trouxer o grupo de redução gRed com esses valores, o DANFE deve exibir 0,02%, a alíquota efetiva do campo pAliqEfet, na coluna de cada parcela. A redução serve aqui para demonstrar a impressão e pressupõe uma operação já enquadrada pela área fiscal. (Projeto Nota Fiscal Eletrônica, 2026, p. 5.)
A mesma decisão de impressão se aplica à CBS no grupo correspondente. A NT manda usar a alíquota efetiva quando o grupo de redução estiver informado, inclusive nas compras governamentais em que ele for preenchido. Quando esse grupo está ausente, o relatório usa a alíquota vigente do respectivo campo do XML. Para o Imposto Seletivo, a nota técnica aponta a alíquota do campo pIS. Em um teste do gerador de PDF, vale conferir tanto o percentual quanto o valor em reais. Mostrar 0,05% ao lado de R$ 0,20 com uma base de R$ 1.000,00 faria a linha parecer inconsistente, mesmo com o valor do imposto correto. (Projeto Nota Fiscal Eletrônica, 2026, p. 5.)
Exemplo 3 — onde conferir CBS e Imposto Seletivo
Suponha que o XML de teste de uma NF-e com um único item já traga R$ 42,00 no valor de CBS e R$ 15,00 no valor do Imposto Seletivo. São valores fictícios fornecidos ao relatório, sem pressupor uma alíquota ou um produto. No item, localize o valor da CBS em vCBS e o do IS em vIS. No quadro de totais, procure os mesmos rótulos e compare com os respectivos campos dos totais do XML. Para testar a base de cálculo impressa, use valores diferentes para a base de IBS/CBS e a do IS. Assim, se o relatório repetir a primeira nas duas colunas, a diferença fica visível. (Projeto Nota Fiscal Eletrônica, 2026, p. 4–5.)
Campos condicionais, retrato, paisagem e Tipo 2
A presença de um quadro no modelo de referência indica que o leiaute comporta a informação. O preenchimento depende dos dados e das condições de cada campo. A NT cita, entre outros, os valores de tributação monofásica, dados de transportador e volumes, fatura e duplicatas. Vale distinguir um campo que veio com valor zero de outro que nem existe no XML. Se o gerador inicializa todo campo numérico com zero, a equipe pode acabar imprimindo R$ 0,00 em uma área que deveria ficar sem preenchimento. (Projeto Nota Fiscal Eletrônica, 2026, p. 5–6.)
Os modelos de referência em retrato e paisagem apresentam os mesmos campos com disposições diferentes. Em uma nota com várias páginas, confira se o item e seus dados fiscais continuam associados depois de uma quebra de página. Faça a conferência no PDF e em uma impressão A4, porque um percentual que aparece no arquivo pode sair cortado quando o relatório é impresso com outra margem. A versão 1.00 também remete a uma publicação específica a extensão do QR Code a formatos como retrato e paisagem. A presença do espaço no modelo de referência, por si só, é insuficiente para concluir que há uma nova exigência geral de QR Code. (Projeto Nota Fiscal Eletrônica, 2026, p. 4 e 6–9.)
O DANFE Simplificado Tipo 2 tem documentação própria. Ele pode acompanhar a NF-e modelo 55 em operações previstas para NFC-e, conforme as condições aplicáveis. Se o sistema emite pelo caixa e também gera o DANFE convencional para expedição, identifique qual documento fiscal e qual formato de impressão saíram em cada fluxo antes de comparar os PDFs. A especificação do Tipo 2 está na NT 2026.003. (Projeto Nota Fiscal Eletrônica, 2026, NT 2026.003.)
Como conferir a atualização no ERP
Separe arquivos de teste com itens sujeitos à regra geral, com redução e com grupos condicionais ausentes. Inclua uma nota longa em que o último item de uma página tenha valores diferentes dos valores do primeiro item da página seguinte. Isso ajuda a encontrar um problema comum de associação em relatórios que reaproveitam conjuntos de dados ao paginar. Em uma reimpressão, teste também um XML histórico, pois o ERP pode continuar atendendo pedidos de segunda via depois da virada do ano.
- Identifique a nota e o item. Compare a chave no PDF com a do XML autorizado. Localize o item pela sequência e pela descrição antes de conferir a base e o código de classificação tributária.
- Confira a origem dos valores impressos. Compare as parcelas de IBS e o valor da CBS do item com os campos do próprio item. Para os totais, consulte os grupos de totalização. Use um caso com dois itens de valores diferentes para revelar erros que uma nota de item único esconde.
- Verifique qual alíquota foi usada no relatório. Com
gRed, compare a impressão compAliqEfet. Sem esse grupo, compare com a alíquota vigente gravada. Confira cada parcela do IBS e a CBS individualmente. - Revise os campos condicionais e a paginação. Use casos com e sem os grupos que o ERP suporta. Confira se há colunas cortadas, campos vazios preenchidos automaticamente e rótulos que dificultam identificar o tributo.
O relatório pode receber os valores fiscais já interpretados do XML e se concentrar em posicionamento, rótulos e formatação. Isso simplifica a investigação quando a área fiscal encontra um erro na impressão. Se a dúvida for como o sistema chegou ao valor da operação ou ao total da NF-e, vale consultar a explicação sobre preço líquido, tributos e total da NF-e. Para aprofundar os campos de impressão e a documentação ainda em evolução, veja a análise técnica da NT 2026.010.
Conclusão
Em 2027, a leitura do DANFE passa por três pontos que ajudam a explicar os novos valores da operação: o regime do emitente, a tributação de cada item e o quadro de totais. O novo leiaute está previsto para dezembro de 2026, enquanto a divisão do IBS usada nos exemplos segue as regras do biênio 2027–2028. Para quem mantém um ERP, um bom critério de aceite é conseguir localizar no XML a origem de cada valor impresso, incluindo a alíquota efetiva quando aplicável. Para quem recebe a nota, essa mesma conferência ajuda a descobrir se uma divergência veio da emissão ou da impressão.
Referências
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Texto atualizado. Brasília, DF: Câmara dos Deputados, 2025. Disponível em: Legislação Informatizada da Câmara dos Deputados. Acesso em: 11 nov. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2026.003: especificações técnicas do DANFE Simplificado Tipo 2. Versão 1.00. Portal Nacional da NF-e, maio 2026. Disponível em: arquivo da NT 2026.003. Acesso em: 11 nov. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2026.010: DANFE Reforma Tributária. Versão 1.00. Portal Nacional da NF-e, out. 2026. Disponível em: arquivo da NT 2026.010 e índice oficial da SVRS. Acesso em: 11 nov. 2026. Texto conferido em cópia oficial arquivada localmente.
RECEITA FEDERAL DO BRASIL. Cronograma dos documentos fiscais eletrônicos. Brasília, DF: Receita Federal do Brasil, 18 set. 2026. Atualizado em: 28 out. 2026. Disponível em: cronograma da Reforma Tributária do Consumo. Acesso em: 11 nov. 2026.
0 comentário(s)