
Uma atualização fiscal pode chegar ao sistema por caminhos diferentes: um ato aprova documentos, uma nota técnica descreve campos e um comunicado informa quando os ambientes serão atualizados. Quando esses papéis se confundem, a equipe pode implementar uma versão incorreta ou cobrar do cliente uma informação que ainda não está disponível no ambiente utilizado.
O Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 7, de 28 de setembro de 2026, reúne duas frentes que precisam ser acompanhadas separadamente: a Nota Fiscal de Serviço eletrônica de padrão nacional, a NFS-e, e a NFS-e Via, voltada à exploração de rodovias mediante cobrança de pedágio. Embora apareçam no mesmo ato, elas possuem documentação, alterações e cronogramas próprios.
Este artigo explica o alcance dessa aprovação, destaca mudanças que afetam cadastros e sistemas empresariais e mostra como organizar a adaptação. As datas e versões refletem a documentação conferida em 14 de outubro de 2026. Como o calendário recebeu atualização nessa mesma data, ele deve ser novamente conferido antes de cada implantação.
O que o ato aprova e por que isso importa
O ato aprova, para a NFS-e, a NT SE/CGNFS-e nº 009, versão 1.01, e dois anexos: o de leiautes e regras de negócio e o de indicadores de operação. Para a NFS-e Via, aprova a NT nº 010, versão 1.00, e o Manual para Emissão, versão 1.02. Essa separação é o primeiro critério para distribuir o trabalho entre as equipes.
Na prática, a nota técnica explica a mudança; o leiaute descreve a organização dos dados; e as regras de negócio estabelecem condições de preenchimento e validação. Um emissor pode produzir um XML sintaticamente correto e, mesmo assim, ter o documento rejeitado por uma informação incompatível com a operação. Atualizar somente as classes que representam o XML não resolve toda a adaptação.
O artigo 2º vincula a entrada em vigor e a produção de efeitos à publicação no Diário Oficial da União e no sítio eletrônico do CGIBS. Isso precisa ser distinguido da disponibilização de funcionalidades nos ambientes. O ato não oferece uma única data operacional capaz de substituir os calendários específicos da NFS-e e da NFS-e Via.

Versão do ato, versão do arquivo e versão do leiaute
Existe um detalhe relevante para quem mantém bibliotecas fiscais. O ato identifica o Anexo VI da NFS-e como versão 1.04 e o Anexo VII como versão 1.02. Na página oficial de documentação consultada, os arquivos oferecidos são, respectivamente, 1.04.01 e 1.03.00. Além disso, a introdução da própria NT 009 menciona o Anexo VII 1.02.01. Essas identificações não devem ser silenciosamente tratadas como equivalentes.
A consequência prática é registrar o conjunto efetivamente utilizado: nome do documento, versão, endereço de origem, data de obtenção e resumo criptográfico do arquivo. Esse resumo, também chamado de hash, permite verificar se dois arquivos são exatamente iguais. A diferença encontrada exige controle e conferência; isoladamente, ela não autoriza concluir que o ato seja inválido ou que um arquivo esteja necessariamente incorreto.
Na NFS-e Via, também há números distintos para objetos diferentes: a NT 010 é versão 1.00, o leiaute da nota apresentado nela é versão 1.01 e o manual aprovado é versão 1.02. Escrever apenas “implantamos a versão 1.02” deixa uma dúvida importante: versão de qual documento? A identificação completa ajuda o suporte e evita comparar artefatos que cumprem funções diferentes.
NFS-e: mudanças que vão além de acrescentar campos
A NT 009 altera várias partes do documento. Para organizar a implementação, é útil agrupar os impactos em identificação das pessoas, enquadramento tributário e informações específicas de determinadas operações. Esse recorte ajuda a transformar uma lista extensa de alterações em tarefas que podem ser atribuídas e verificadas.
Tomador e destinatário precisam estar bem definidos
O campo indDest e o grupo dest passam para infDPS, logo depois das informações do tomador/adquirente. A DPS é a Declaração de Prestação de Serviços utilizada no processo de geração da NFS-e. O reposicionamento afeta tanto a escrita quanto a leitura do XML e exige revisar os caminhos usados por importadores, validadores e integrações.
O indicador diferencia a situação em que o destinatário é o próprio tomador daquela em que é outra pessoa ou outro estabelecimento. Para o cadastro, isso significa preservar a diferença entre quem contrata e quem recebe o serviço. Copiar automaticamente o mesmo endereço para todos os participantes pode esconder uma situação que o leiaute passou a representar explicitamente.
A nota estabelece validação do código IBGE do município com os cadastros de CNPJ e CPF, mas contém uma exceção que merece atenção. Nas hipóteses específicas do subitem 17.05, quando destinatário e tomador possuem a mesma raiz de CNPJ ou o mesmo CPF, é permitida a alteração do endereço do destinatário, sem rejeição por essa divergência cadastral. Uma validação local que bloqueie qualquer diferença pode rejeitar uma situação admitida na documentação.
Classificação tributária orienta o preenchimento
O reposicionamento de CST e cClassTrib permite tratar a classificação antes do grupo de valores do IBS e da CBS. Esses campos identificam a situação tributária e sua classificação. A documentação relaciona o preenchimento do grupo ao indicador ind_gIBSCBS, associado à classificação e à data de competência.
Por isso, não é adequado transformar a atualização em uma regra genérica de preencher todos os campos ou enviar zeros para qualquer operação. A adaptação precisa respeitar as condições documentadas. Para a contabilidade, o trabalho começa no enquadramento; para o desenvolvimento, continua na tradução desse enquadramento em presença, ausência e conteúdo dos grupos do XML.
Comércio exterior e rastreabilidade exigem cuidados próprios
O grupo de comércio exterior recebe alterações como informações de fatura e contrato de câmbio, além das identificações nDUIMP e nDUE. Há também o campo vAjusteBCIBSCBSComExt, destinado a ajustes positivos ou negativos na base de cálculo do IBS e da CBS, sem modificar o valor do serviço registrado em vServ.
Essa distinção tem efeito direto no desenho do sistema: ajuste de base e alteração do valor comercial precisam continuar sendo informações separadas. Um exemplo ilustrativo é uma operação cuja conversão monetária aplicável à base dos novos tributos difira da utilizada no documento. O campo específico permite representar o ajuste; a escolha da regra tributária aplicável continua dependendo da análise da operação.
Outra mudança é verCalcIBSCBS, que identifica a versão da calculadora utilizada pela SEFIN Nacional. O campo é gerado nas notas dos emissores públicos nacionais, com ambGer = 2. Ele não deve ser informado nas notas produzidas em ambiente municipal próprio e compartilhadas com o Ambiente de Dados Nacional, o ADN, com ambGer = 1. Isso impede que uma exigência de um canal seja aplicada indevidamente ao outro.
A nota também contempla atividades de eventos e operações condominiais. A existência de um grupo ou código novo no leiaute, porém, não basta para concluir que toda cobrança de condomínio esteja sujeita à mesma obrigação ou ao mesmo tratamento tributário. O enquadramento precisa ser analisado antes de configurar a emissão.
NFS-e Via: do comprovante de passagem à manifestação
A NFS-e Via trata de operações de exploração de rodovia mediante pedágio. Para empresas com veículos e para a contabilidade, a mudança precisa ser acompanhada também no recebimento e na conferência dos documentos, além da atualização do sistema da concessionária.
O comprovante de passagem, identificado na documentação como RPV, não substitui a nota fiscal. A chave de acesso de 50 dígitos permite localizar a NFS-e Via. Assim, uma rotina de despesas deve preservar essa chave e relacioná-la à passagem, ao veículo e ao documento consultado, evitando que um comprovante seja tomado como toda a documentação fiscal da operação.
A NT 010 inclui a modalidade 6 — Sem cobrança no campo modPagamento e o evento de manifestação do adquirente. Esse evento permite registrar aceite ou rejeição da nota, com grupos mutuamente excludentes por evento. Na rejeição, há motivos relacionados, por exemplo, à passagem, ao veículo, à placa ou ao valor informado.
O ponto central é que a manifestação registra a posição do adquirente e fica vinculada ao documento, sem alterar o XML original. Portanto, rejeitar uma NFS-e Via não equivale a cancelar automaticamente a nota. Quando houver divergência, o procedimento precisa incluir o acompanhamento da solução com o responsável pela emissão, em vez de encerrar o assunto assim que o evento for transmitido.
O guia relaciona a manifestação à identificação do adquirente em documentos originalmente anônimos e ao tratamento de créditos de IBS e CBS. Para o controle empresarial, a orientação prudente é guardar nota, evento e comprovante de registro e submeter o aproveitamento à análise fiscal correspondente. A existência de um aceite, por si só, não deve ser transformada pelo sistema em aprovação automática de crédito.

Dois calendários para acompanhar
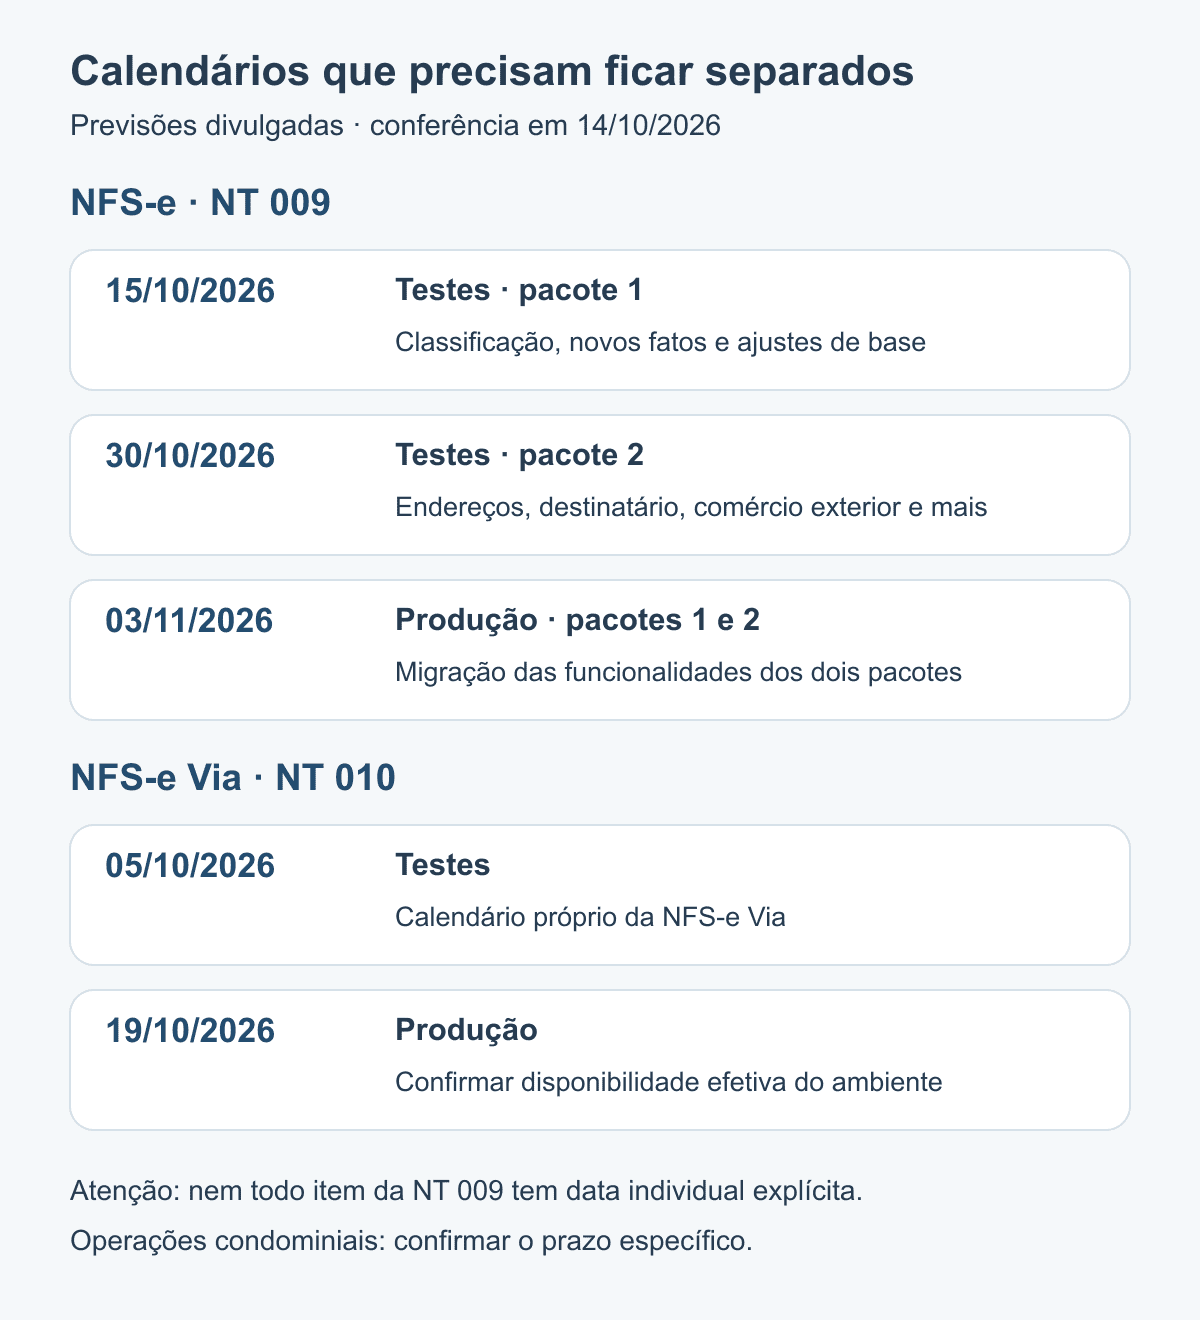
No cronograma da NT 009 atualizado em 14 de outubro de 2026, a produção restrita, utilizada para testes, está organizada em duas liberações. A primeira está prevista para 15 de outubro, incluindo alterações de novos fatos geradores, reposicionamento de CST e cClassTrib e reorganização de ajustes da base de cálculo.
A segunda está prevista para 30 de outubro, abrangendo, entre outros pontos, versão da calculadora, regras de endereço, destinatário, comércio exterior e atividades de eventos. A entrada em produção dos pacotes 1 e 2 está prevista para 3 de novembro de 2026. O cronograma também reúne funcionalidades da plataforma que extrapolam os itens da nota técnica.
Esse calendário não deve ser usado para atribuir automaticamente uma data individual a qualquer seção da NT 009. O item de operações condominiais, por exemplo, não está explicitamente discriminado nas listas dos pacotes consultados. Para esse caso, a data específica precisa de confirmação própria, em vez de ser deduzida pela proximidade com outras alterações.
Para a NT 010 da NFS-e Via, o comunicado apresenta outro calendário: testes em 5 de outubro e produção em 19 de outubro de 2026. Essas datas descrevem a previsão divulgada; a confirmação da disponibilidade efetiva no ambiente integra a verificação operacional. Misturar os dois calendários pode deslocar indevidamente a preparação de uma das frentes.
Como transformar a leitura em um plano de adaptação
Uma forma prática de começar é montar uma matriz de impacto por operação e por canal de emissão. Uma empresa que utiliza emissor municipal, importa serviços e mantém frota não terá uma única tarefa chamada “atualizar NFS-e”. Ela precisará conferir o compartilhamento municipal, os dados de comércio exterior e o recebimento das notas de pedágio, com responsáveis e evidências próprios.
Para conduzir essa preparação, a seguinte sequência pode orientar o trabalho:
- Inventariar os documentos técnicos. Guardar as versões utilizadas e registrar as diferenças encontradas entre o ato, as notas e os anexos disponíveis.
- Revisar os cadastros e o enquadramento. Identificar tomador e destinatário, conferir municípios e separar as operações que exigem informações específicas.
- Adaptar geração e leitura do XML. Conferir mudanças de posição, condições de preenchimento e diferenças entre emissão nacional e compartilhamento municipal.
- Executar testes por cenário. Incluir destinatário distinto, exceção do subitem 17.05, comércio exterior e operações sem o grupo de valores quando a classificação assim determinar.
- Organizar a NFS-e Via na entrada. Relacionar chave, passagem, documento e manifestação, com tratamento para divergências e preservação do resultado registrado.
- Preparar a implantação por ambiente. Conferir o calendário vigente, registrar os resultados de testes e acompanhar o processamento após a mudança.
Esses passos são uma proposta de organização, não um roteiro de homologação oficialmente certificado. Os exemplos apresentados são ilustrativos; não houve transmissão de documentos ou eventos aos ambientes fiscais na preparação deste artigo. A verificação documental ajuda a formular testes úteis, mas a compatibilidade do emissor precisa ser demonstrada no ambiente correspondente.
Conclusão
O Ato Técnico Conjunto nº 7/2026 aproxima duas frentes de evolução documental, mas cada uma precisa ser compreendida em seu próprio contexto. Na NFS-e, destacam-se a representação dos participantes, a classificação tributária e as informações específicas das operações. Na NFS-e Via, ganham importância a ligação entre passagem e documento fiscal e o registro da manifestação do adquirente.
A adaptação fica mais segura quando a empresa consegue responder a três perguntas: qual conjunto de documentos está utilizando, quais operações são afetadas e em qual ambiente cada mudança está disponível. Com essas respostas, desenvolvimento, contabilidade e operação conseguem trabalhar sobre os mesmos critérios, preservar as evidências e corrigir divergências antes que se tornem uma sequência de rejeições ou de registros fiscais inadequados.
Referências
BRASIL. Comitê Gestor do Imposto sobre Bens e Serviços; Receita Federal do Brasil. Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 7, de 28 de setembro de 2026. Brasília, DF, 2026. Disponível em: https://www.cgibs.gov.br/upload/arquivos/202610/01120218-nfse-e-nfsevia-atc-rfb-sufis-cgibs-diretoria-executiva-n-7-de-28-de-setembro-de-2026.pdf. Acesso em: 14 out. 2026.
BRASIL. Secretaria-Executiva do Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Anexo IV: leiautes e regras de negócio ADN — NFS-e Via. Versão 1.00.05. Portal da NFS-e, [s. d.]. Disponível em: https://www.gov.br/nfse/pt-br/nfs-e-via/documentacao-tecnica/manuais-e-anexos/anexo-iv-leiautesrn_adn-snnfsevia_v1-00-05.xlsx. Acesso em: 14 out. 2026.
BRASIL. Secretaria-Executiva do Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Anexo VI: guia para manifestação do adquirente da NFS-e Via. Versão 1.02. Portal da NFS-e, [s. d.]. Disponível em: https://www.gov.br/nfse/pt-br/nfs-e-via/documentacao-tecnica/manuais-e-anexos/anexo-vi-guia-para-manifestacao-do-adquirente-v-01-02.pdf. Acesso em: 14 out. 2026.
BRASIL. Secretaria-Executiva do Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Anexo VI: leiautes e regras de negócio da NFS-e RTC IBS/CBS. Versão 1.04.01. Portal da NFS-e, [s. d.]. Disponível em: https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/rtc/anexovi-leiautesrn_rtc_ibscbs-v1-04-01-nt009.xlsx. Acesso em: 14 out. 2026.
BRASIL. Secretaria-Executiva do Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Anexo VII: indicadores de operação IBS/CBS. Versão 1.03.00. Portal da NFS-e, [s. d.]. Disponível em: https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/rtc/anexovii-indop_ibscbs_v1-03-00-nt009.xlsx. Acesso em: 14 out. 2026.
BRASIL. Secretaria-Executiva do Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Documentação técnica: RTC. Portal da NFS-e, 2 out. 2026. Disponível em: https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/rtc/rtc. Acesso em: 14 out. 2026.
BRASIL. Secretaria-Executiva do Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Nota Técnica SE/CGNFS-e nº 009. Versão 1.01. Brasília, DF, 11 set. 2026. Disponível em: https://www.gov.br/nfse/pt-br/biblioteca/documentacao-tecnica/rtc/nota-tecnica-009-se-cgnfs-e-v-1-01.pdf. Acesso em: 14 out. 2026.
BRASIL. Secretaria-Executiva do Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Nota Técnica SE/CGNFS-e nº 010. Versão 1.00. Brasília, DF, 11 set. 2026. Disponível em: https://www.gov.br/nfse/pt-br/nfs-e-via/documentacao-tecnica/notas-tecnicas/nt-010-se-cgnfse-leiaute-nfse-via-v-1.00.pdf. Acesso em: 14 out. 2026.
BRASIL. Secretaria-Executiva do Comitê Gestor da Nota Fiscal de Serviço Eletrônica. Publicado o Ato Técnico Conjunto RFB/CGIBS nº 7, aprovando a versão 1.01 da Nota Técnica 009 (NFS-e) e a Nota Técnica 010 da NFS-e Via. Portal da NFS-e, 9 out. 2026. Atualizado em: 14 out. 2026. Inclui cronograma de implantação da NT 009. Disponível em: https://www.gov.br/nfse/pt-br/noticias/publicado-o-ato-tecnico-conjunto-rfb-cgibs-no-7-aprovando-a-versao-1-01-da-nota-tecnica-009-nfs-e-e-a-nota-tecnica-010-da-nfs-e-via. Acesso em: 14 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.


Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.