
Um emissor de NF-e costuma tratar a inscrição estadual como informação indispensável do cadastro da empresa. Retirar essa obrigatoriedade de uma tela, entretanto, não resolve a implementação da NT 2026.007. A ausência da IE passa a participar de decisões sobre o modelo do documento, a identificação do emitente, o serviço autorizador e os grupos tributários enviados no XML.
A versão 1.10 também altera verificações cadastrais e condições dos testes. Isso alcança rotinas que podem estar espalhadas pelo ERP: cadastro de empresas, seleção de endereço de serviço, geração dos itens, recepção de rejeições e registro de eventos. Uma alteração localizada apenas no serializador pode produzir um XML aparentemente coerente, mas incompatível com o fluxo de autorização.
Este artigo apresenta um roteiro de implementação dessas mudanças, com atenção às condições e às exceções de cada regra. O foco é preparar o emissor e a equipe de suporte, sem repetir o panorama das demais notas técnicas. A conferência documental foi realizada em 14 de outubro de 2026 e considera a NT 2026.007 v1.10, a informação técnica da tabela de CFOP e o comunicado posterior sobre o cronograma.
Comece pela condição cadastral, antes de montar o XML
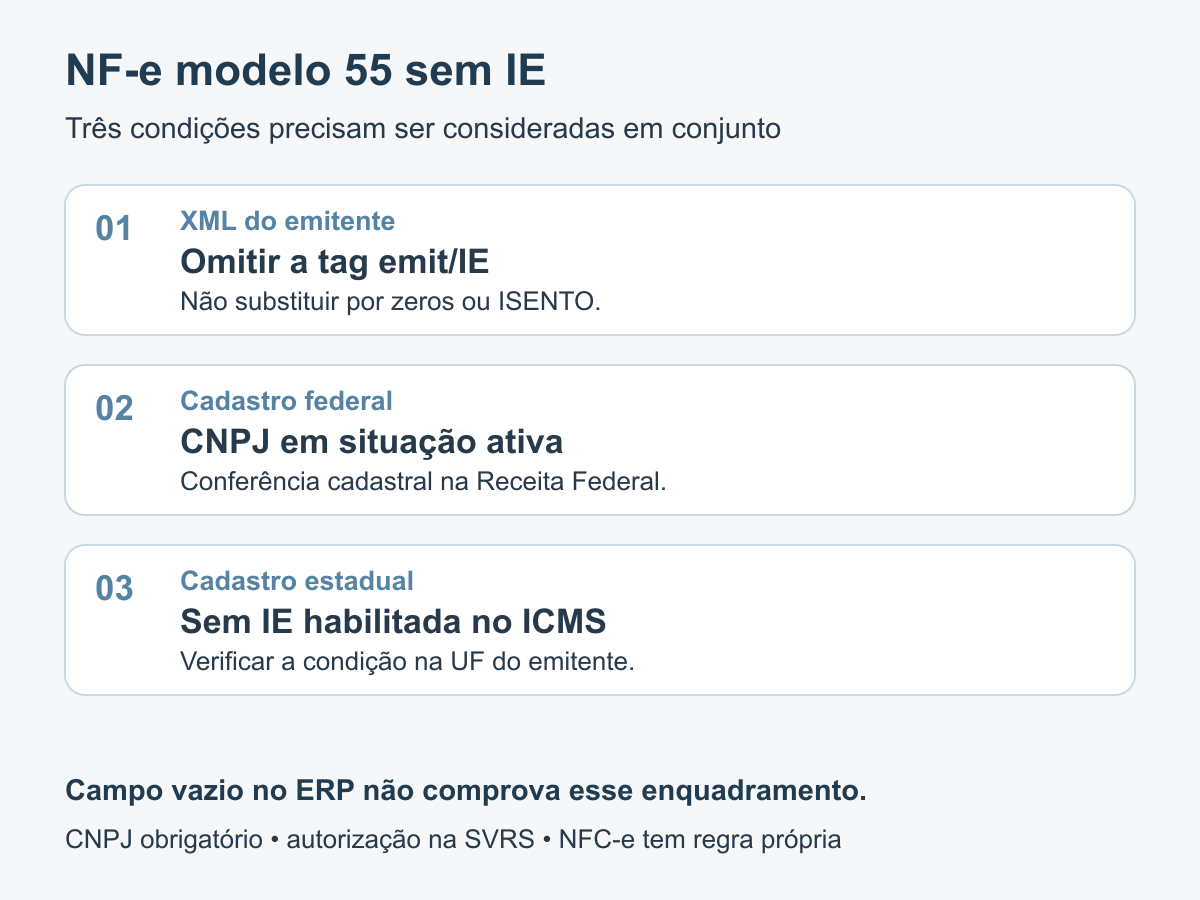
O Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) aparecem nesse novo fluxo. A emissão por contribuinte exclusivo do IBS/CBS é uma possibilidade específica da NF-e modelo 55. A caracterização descrita na nota reúne três condições: ausência da tag de IE do emitente, CNPJ em situação ativa na Receita Federal e ausência de inscrição habilitada como contribuinte do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) na unidade federada do emitente, conforme a consulta cadastral aplicável.
Essas condições devem orientar uma classificação própria no sistema. Um cadastro com o campo IE vazio pode representar informação incompleta, erro de migração ou uma empresa que realmente se enquadra nesse fluxo. O software precisa distinguir essas situações antes de permitir a transmissão. Transformar qualquer empresa sem IE preenchida em contribuinte exclusivo do IBS/CBS seria uma inferência indevida.
Duas bases aparecem nessa verificação. O Cadastro Centralizado de Contribuintes, conhecido como CCC, fornece informações estaduais relevantes para o ICMS. A Lista Centralizada de Contribuintes da Receita Federal, identificada como LCC-RFB, apoia verificações de existência, situação e regime tributário do CNPJ. Embora ambas sejam cadastrais, seus campos e suas finalidades não são intercambiáveis.
A nota descreve consultas realizadas no ambiente autorizador. Ela não fornece, por isso, uma nova API pública que qualquer ERP possa chamar para consultar a LCC-RFB. Separe o que o sistema consegue conferir com suas integrações efetivamente disponíveis daquilo que será confirmado pela autorização. Mensagens de pré-validação devem indicar essa diferença, evitando apresentar uma suposição local como confirmação oficial.
Campo opcional exige uma decisão explícita de serialização
A ocorrência da tag emit/IE passa a ser de zero a uma. Isso significa que o elemento pode ser omitido nas condições previstas. Não significa que um elemento vazio, uma sequência de zeros e o texto “ISENTO” sejam representações equivalentes da mesma situação cadastral.
A regra C17-20 continua verificando a IE informada e prevê a rejeição 209 para inscrição inválida, inclusive quando preenchida com zeros. O tratamento de “ISENTO” tem contexto próprio, incluindo a observação relativa à NF-e Avulsa nas séries 890 a 919. Portanto, não adote esse texto como substituição automática para qualquer ausência de inscrição.
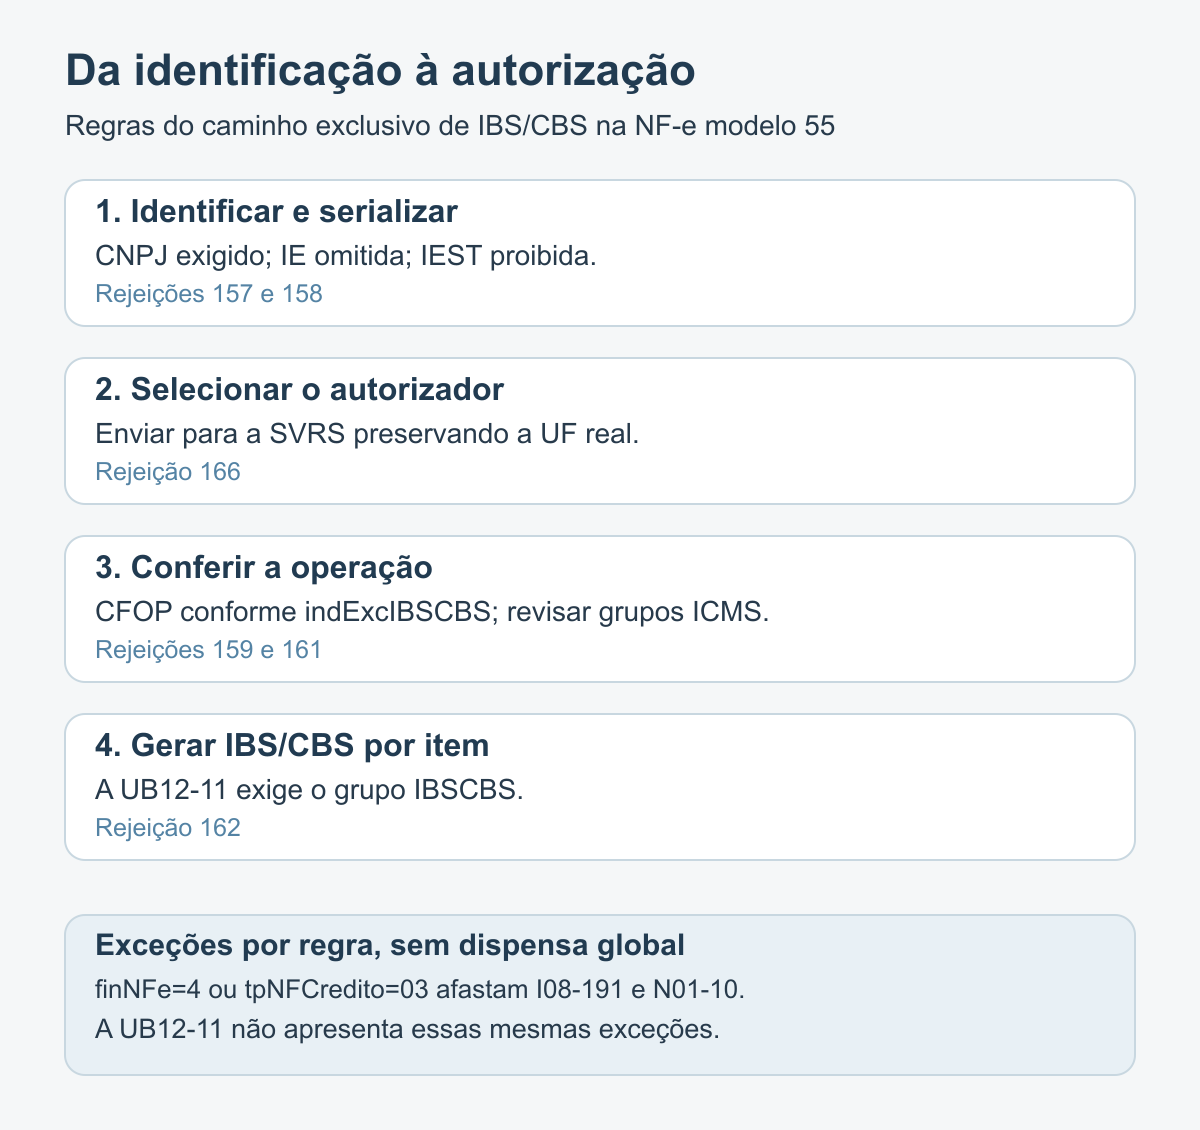
No caminho da NF-e modelo 55 sem IE, a regra C17-43 exige CNPJ do emitente e prevê a rejeição 157. A regra C18-50 proíbe informar a IE de substituto tributário, identificada por emit/IEST, com rejeição 158. A alteração precisa alcançar tanto o cadastro quanto os modelos de objeto e a rotina que escreve essas tags.
Para a NFC-e modelo 65, a regra C17-42 prevê a rejeição 156 quando não há IE. O documento registra que essa regra deixa de se aplicar a partir de 2033. Para a implementação em 2026, entretanto, não se deve reutilizar o fluxo sem IE do modelo 55 para liberar a emissão do modelo 65.
Um teste útil é inspecionar a saída do serializador nos diferentes perfis cadastrais. Verifique a ausência efetiva do elemento quando essa for a decisão, a preservação da inscrição válida nos demais casos e a impossibilidade de gerar IEST no caminho exclusivo. Essa inspeção complementa a validação de esquema; nenhuma das duas substitui as verificações de negócio do autorizador.
O roteamento passa a considerar a ausência de IE
A autorização da NF-e sem IE do emitente é centralizada na Sefaz Virtual do Rio Grande do Sul, a SVRS. A regra C17-11 prevê a rejeição 166 quando esse documento é enviado a outro serviço autorizador. Se o ERP seleciona o endereço de autorização somente pela UF cadastrada, será necessário incluir essa condição na decisão.
Isso não autoriza substituir a UF do emitente por Rio Grande do Sul. A nota apresenta exceções específicas às verificações de correspondência entre a UF do documento e a do serviço, permitindo esse atendimento pela SVRS. Preserve os dados verdadeiros do emitente e da chave de acesso; ajuste o destino técnico da requisição.
Também revise os eventos. A regra 1P10-40 prevê recebimento pela SVRS quando o autor do evento corresponde ao emitente e a NF-e original foi emitida sem IE, com rejeição 188 se a condição de recepção não for atendida. Existe exceção para as séries 890 a 919. Não generalize essa regra para qualquer evento de qualquer participante.
Como decisão de arquitetura, mantenha o critério de roteamento em uma função compartilhada pelos componentes que realmente precisam dele. Registre no diagnóstico o modelo, a presença de IE, o ambiente e o autorizador selecionado. Isso permite compreender uma rejeição sem alterar manualmente dados fiscais para contornar a infraestrutura.
CFOP e grupos tributários precisam ser revistos em conjunto
A IT 2023.002 v2.00 acrescenta à tabela de CFOP a coluna indExcIBSCBS. O valor zero indica operação não permitida ao contribuinte exclusivo; o valor um indica operação permitida. A regra I08-191 utiliza essa informação para a NF-e modelo 55 sem IE e prevê a rejeição 159 para uma operação não permitida.
O CFOP é o Código Fiscal de Operações e Prestações. No ERP, ele costuma fazer parte de tabelas ou regras configuráveis que sobrevivem a várias versões do executável. Por isso, atualizar apenas o programa pode deixar a implementação incompleta. Versione também a tabela utilizada, preserve a procedência da atualização e teste a leitura do novo indicador.
A regra N01-10 proíbe os grupos ICMS e ICMSUFDest nesse caminho, com rejeição 161. Já a UB12-11 exige o grupo det/imposto/IBSCBS, com rejeição 162 quando ele não é informado. A preparação dos itens deve avaliar essas condições antes de chamar rotinas antigas que acrescentam grupos tributários por padrão.
Há uma diferença essencial nas exceções. Tanto a I08-191 quanto a N01-10 deixam de se aplicar quando a finalidade é devolução, finNFe=4, ou quando tpNFCredito=03, referente ao retorno por recusa total na entrega ou por não localização do destinatário. Essa dispensa pertence às duas regras indicadas; não equivale a liberar qualquer nota de crédito.
A UB12-11 não apresenta essas mesmas exceções. Assim, um teste de devolução não pode concluir automaticamente que o grupo IBS/CBS deixou de ser obrigatório. O motor fiscal precisa representar as condições por regra, em vez de construir um único indicador global de “operação excepcional” que desative várias validações sem distinção.
Rejeições cadastrais exigem diagnóstico preciso
A regra 1C17-02 verifica, para ausência de IE ou informação de “ISENTO”, a existência de inscrição habilitada no CCC, nas condições descritas para inscrição normal ou de produtor rural. O resultado pode ser a rejeição 163. O cadastro local vazio, portanto, não prevalece sobre a identificação de uma inscrição estadual ativa.
A versão 1.10 também corrige a regra 1C17-04. A rejeição 164 considera a combinação de contribuinte não habilitado na UF, cSitIE=0, com situação do CNPJ no CCC igual a bloqueado ou vedado, códigos 2 ou 3. Reduzir a condição a “qualquer inscrição não habilitada” amplia indevidamente o que está escrito na especificação.
Na LCC-RFB, as regras do emitente incluem CNPJ não cadastrado, rejeição 178, situação diferente de ativa, rejeição 179, e incompatibilidade do Código de Regime Tributário, o CRT, rejeição 180. A correspondência prevista associa CRT 1 e 2 ao regTrib=1; CRT 3 ao regTrib=9; e CRT 4 ao regTrib=2.
Inclua esses retornos no catálogo de mensagens do suporte, sem substituir a descrição oficial por orientações automáticas para mudar o regime. Uma divergência pode exigir correção cadastral ou análise contábil. Também existem verificações para destinatário, retirada e entrega: atribuir toda rejeição cadastral ao emitente dificulta localizar o participante que efetivamente precisa de conferência.
Homologação não elimina a verificação cadastral
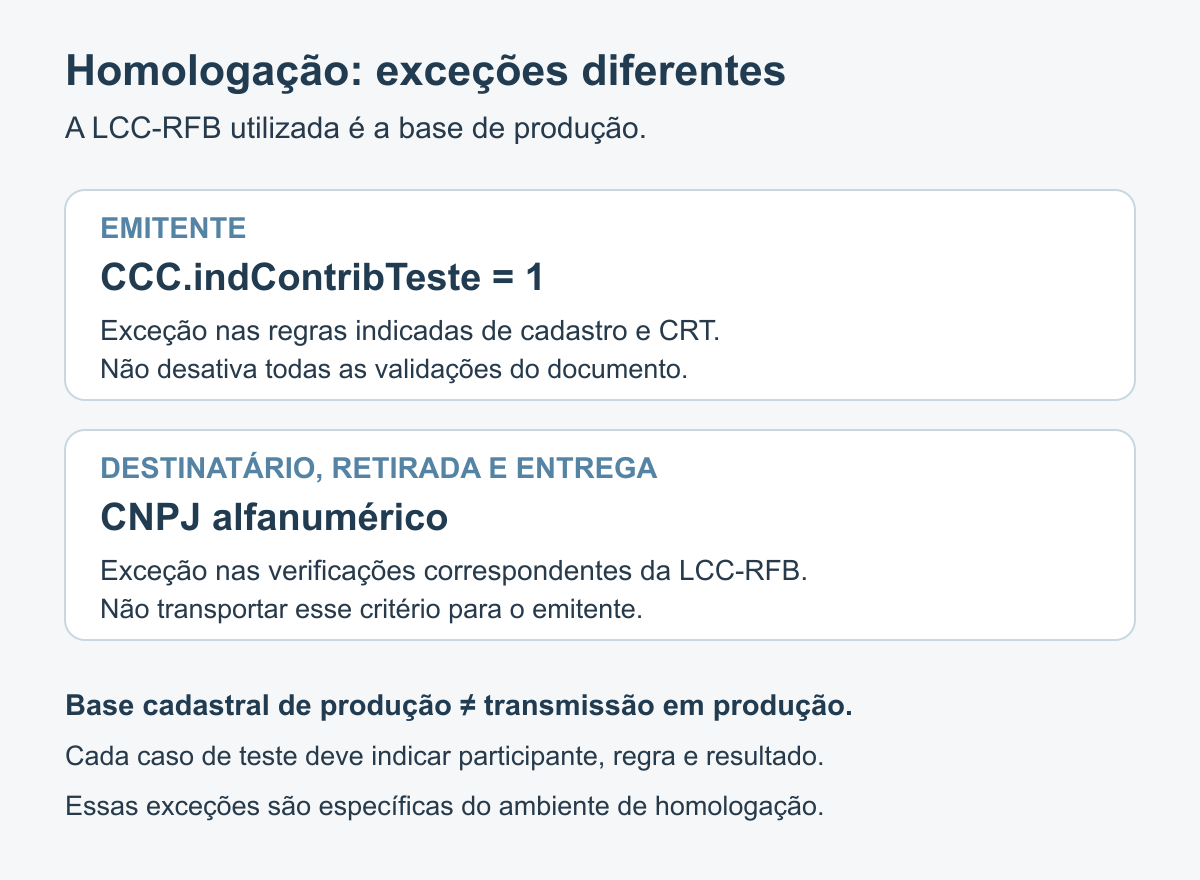
A versão 1.10 determina o uso da LCC-RFB de produção mesmo no serviço de homologação. Isso se refere à base cadastral consultada pelo autorizador; não transforma uma NF-e enviada ao ambiente de testes em documento transmitido ao ambiente de produção. Ainda assim, dados fictícios escolhidos arbitrariamente podem provocar rejeições cadastrais durante os testes.
Para as regras indicadas do emitente, incluindo as de situação e CRT, a exceção em homologação utiliza o indicador CCC.indContribTeste=1. Nas verificações correspondentes de destinatário, retirada e entrega, a nota prevê exceção em homologação quando for informado CNPJ alfanumérico. São critérios diferentes, aplicados a conjuntos específicos de regras.
Na massa de testes, mantenha identificadores como texto e anote por que cada caso deve ser aceito ou rejeitado. Não retire letras de um CNPJ para tentar convertê-lo em número. Também não transforme a exceção de um participante em configuração geral para ignorar as verificações de todos os demais.
Organize os testes antes da entrada em produção
O comunicado do ENCAT de 5 de outubro de 2026 atualizou o cronograma da NT 2026.007 v1.10 para homologação em 26 de outubro e produção em 16 de novembro de 2026. Essas datas substituem, para a nota, o planejamento anterior reproduzido no PDF. Esse intervalo permite preparar a implementação e organizar a conferência dos retornos antes da entrada em produção.
Até essa abertura, organize testes locais de serialização, seleção do autorizador, interpretação dos retornos e atualização da tabela de CFOP. Depois, confronte as expectativas com o ambiente oficial. Não apresente uma simulação local como evidência de autorização: assinatura, esquema, dados cadastrais e regras do serviço participam do resultado completo.
Uma matriz mínima deve abranger os seguintes cenários, com resultados registrados por regra:
- NF-e modelo 55 sem IE enviada ao autorizador incorreto, associando o diagnóstico à rejeição 166; e NFC-e sem IE, associando-o à rejeição 156.
- IE preenchida com zeros, ausência de CNPJ no caminho sem IE e presença indevida de IEST, sem tratar esses casos como equivalentes.
- CFOP não permitido, presença de ICMS e ausência de IBS/CBS, variando separadamente as exceções de devolução e do tipo de nota de crédito 03.
- Inscrição habilitada no CCC e combinação de situação não habilitada com bloqueio ou vedação, preservando as condições das regras 1C17-02 e 1C17-04.
- Cada correspondência entre CRT e regime cadastral, além de divergências, exceções de homologação e diferenças entre os participantes.
- Evento do próprio emitente para NF-e sem IE, observando o autorizador e a exceção de série prevista na nota.
Na implantação, associe cada evidência à versão do programa, das tabelas e do documento técnico. Essa disciplina reduz o risco de investigar um retorno com uma especificação antiga ou uma massa de testes que já não representa o cenário. O roteiro acima é uma proposta de cobertura; não representa transmissão ou autorização realizada neste artigo.
Conclusão
Implementar a NT 2026.007 exige conectar cadastro, serialização, roteamento e tributação por item. A ausência de IE inicia um caminho condicionado, com verificações próprias, em vez de simplesmente remover uma restrição de preenchimento. As exceções também precisam permanecer vinculadas às regras que efetivamente as contêm.
A prioridade prática é tornar essas decisões observáveis e testáveis antes da homologação: identificar o perfil do emitente, preservar seus dados, selecionar o serviço correto e explicar cada rejeição pelo participante e pela condição envolvidos. Com essa estrutura, a equipe consegue corrigir o sistema com evidências e levar as divergências cadastrais à análise adequada.
Referências
ENCONTRO NACIONAL DE COORDENADORES E ADMINISTRADORES TRIBUTÁRIOS ESTADUAIS. Comunica alteração de data de homologação e produção de Notas Técnicas publicadas. Portal da NF-e/SVRS, 5 out. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFe/Avisos/3008. Acesso em: 14 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Informação Técnica 2023.002: tabela de CFOP. Versão 2.00, 6 ago. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=16&nomeArquivo=IT_2023.002_v2.00_Tabela_CFOP_indExcIBSCBS.pdf. Acesso em: 14 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Nota Técnica 2026.007: emissão por contribuinte exclusivo do IBS/CBS. Versão 1.10, set. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT2026.007_v1.10%20-%20Emiss%C3%A3o%20NF-e%20sem%20IE%20e%20RV%20LCC.pdf. Acesso em: 14 out. 2026.
0 comentário(s)