

A palavra cashback aparece em aplicativos, cartões e programas de fidelidade. Por isso, é fácil imaginar que a reforma criou uma promoção em que qualquer pessoa recebe de volta uma parte de toda compra. O mecanismo tributário tem outra finalidade e depende de condições legais específicas.
Cashback tributário é a devolução personalizada de valores de tributos às famílias abrangidas pela legislação. Não é crédito fiscal da loja, desconto comercial universal ou recompensa oferecida por uma instituição financeira. Compreender essa diferença ajuda o consumidor a identificar seus direitos e o comércio a não prometer um benefício que não controla.
Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica os destinatários, a base do cálculo, os marcos da transição e recomendações de preparação. O guia das mudanças de 2027 apresenta o contexto; aqui, o foco é a relação entre família, documento fiscal e devolução.
O problema que a devolução procura enfrentar
Tributos sobre consumo podem pesar de maneira diferente sobre famílias com rendas distintas. A devolução personalizada busca tratar a situação das famílias de baixa renda conforme os critérios definidos na lei. Essa finalidade não significa que todo imposto informado em uma compra será automaticamente devolvido.
Os arts. 112 a 124 da LC nº 214/2025 estabelecem o mecanismo. A CBS, Contribuição sobre Bens e Serviços, é devolvida pela União; o IBS, Imposto sobre Bens e Serviços, envolve Estados, Distrito Federal e Municípios na sistemática prevista.
A análise foi confrontada com a LC nº 227/2026, que alterou a legislação da reforma. É importante conferir a redação aplicável, porque uma apresentação antiga pode explicar o conceito sem refletir todos os procedimentos posteriores.
O benefício não transforma o estabelecimento em gestor do cadastro social da família. A loja participa da formalização da operação e precisa cumprir suas obrigações documentais; a apuração e o pagamento do benefício seguem a gestão pública e os procedimentos competentes.
Quem é o destinatário previsto na lei
O art. 113 define o destinatário como o responsável pela unidade familiar de baixa renda cadastrada no Cadastro Único para Programas Sociais do Governo Federal, o CadÚnico, com requisitos cumulativos. A renda familiar mensal por pessoa deve ser de até meio salário mínimo nacional.
Também são exigidas residência no território nacional e inscrição regular no Cadastro de Pessoas Físicas, o CPF. Cumulativos significa que as condições devem ser observadas em conjunto. Ter CPF na nota, isoladamente, não comprova elegibilidade ao benefício.
Renda por pessoa, ou renda per capita, é a renda familiar distribuída entre seus integrantes conforme os critérios pertinentes. Não se confunde com o salário individual de quem passou no caixa. O estabelecimento não deve concluir o enquadramento apenas pelo valor da compra ou pela ocupação declarada.
O § 1º prevê inclusão automática do destinatário na sistemática, com possibilidade de solicitar exclusão. Isso não significa que o caixa da loja faça inscrição imediata em um programa próprio. A atualização cadastral e a execução do benefício devem seguir os canais oficiais.
A recomendação ao consumidor é conferir seu cadastro e acompanhar orientações da administração responsável. Não há fundamento neste artigo para pagar a um intermediário pela promessa de “liberar cashback” nem para entregar dados sensíveis a um aplicativo desconhecido.
Por que o documento fiscal importa
O art. 117 relaciona o cálculo ao consumo formalizado por documentos fiscais. Entre os dados considerados estão documentos vinculados ao CPF dos membros da unidade familiar, relativos a aquisições exclusivamente para consumo domiciliar, dentro das regras legais.
Documento fiscal é o registro tributário da operação. No varejo, pode envolver a Nota Fiscal de Consumidor Eletrônica, NFC-e, ou outro documento adequado à atividade. O modelo e o preenchimento precisam seguir sua documentação: este artigo não cria um novo campo universal chamado “cashback”.
Essa vinculação não é um simples programa de pontos. A identificação permite relacionar o consumo à família na sistemática pública. O art. 117 também contempla renda disponível, dados de consumo e regras de tributação, mostrando que o resultado não deriva apenas de somar compras.
Produtos sujeitos ao Imposto Seletivo são ressalvados na regra de consumo considerada. Também não se deve presumir devolução sobre imposto inexistente em uma aquisição desonerada. O tratamento do produto importa tanto quanto a identificação do consumidor.
Para a loja, a preparação é conferir se o documento representa corretamente a compra e a identificação informada, respeitando regras de privacidade e emissão. Corrigir um cadastro comercial não autoriza alterar silenciosamente um documento fiscal já emitido.
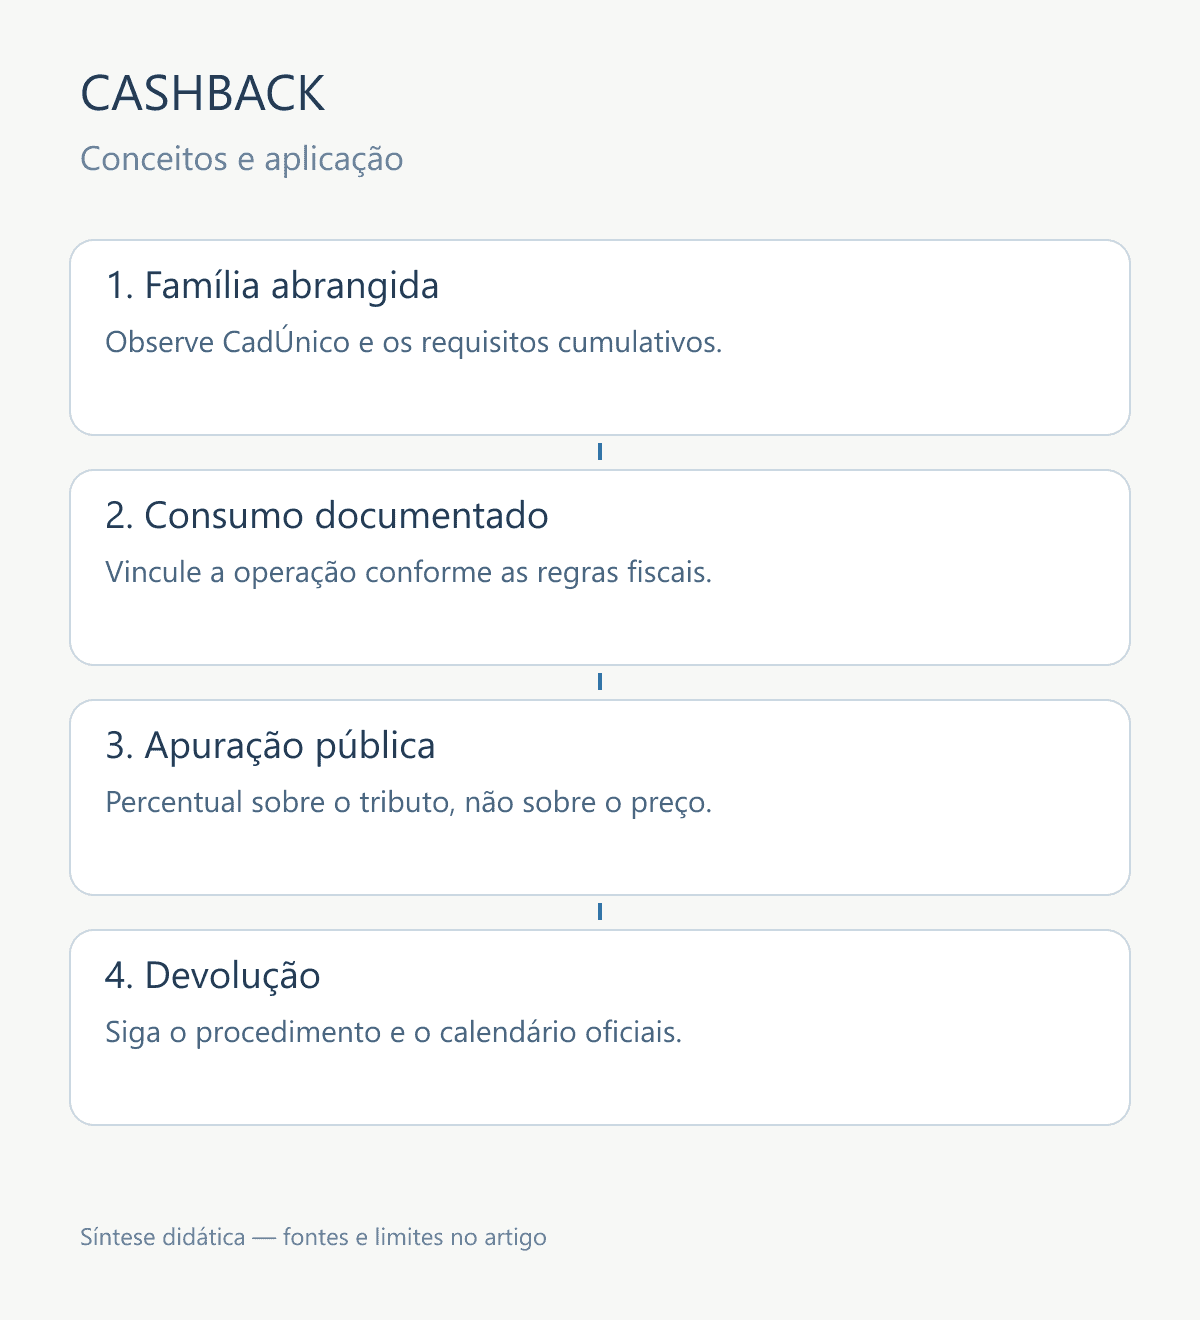
Síntese conceitual baseada na LC nº 214/2025, arts. 112 a 124. A imagem não representa aplicativo, calendário de depósitos ou aprovação individual de benefício.
O percentual incide sobre o tributo, não sobre a compra
O art. 118 prevê, nos demais casos, devolução de 20% da CBS e do IBS, observadas as regras do capítulo. Esse percentual não significa que o consumidor receberá 20% do valor pago no caixa.
Para determinados fornecimentos, o dispositivo prevê 100% da CBS e 20% do IBS: botijão de gás liquefeito de petróleo de até 13 kg, energia elétrica domiciliar, água, esgotamento sanitário, gás canalizado e telecomunicações, nas hipóteses legais. Não é devolução integral do preço desses bens e serviços.
A lei também disciplina possibilidades de percentuais superiores por legislação específica, dentro das condições estabelecidas. Portanto, uma tabela deve identificar tributo, hipótese e período, em vez de anunciar uma porcentagem única para todas as compras.
Considere uma conta hipotética de R$ 100, na qual o valor de CBS considerado para a devolução seja R$ 5. Se o percentual aplicável nesse exemplo fosse 20%, a devolução da CBS seria R$ 1, não R$ 20. Os valores são didáticos e não representam alíquota real.
Se a hipótese permitisse 100% de devolução da CBS, o resultado dessa simplificação seria R$ 5, não R$ 100. O exemplo mostra a base do cálculo. A apuração efetiva ainda depende das condições, limites, informações e procedimentos aplicáveis à família.
Janeiro de 2027 não é promessa de depósito imediato
O art. 123 estabelece que as devoluções são calculadas com base no consumo familiar a partir de janeiro de 2027 para a CBS e de janeiro de 2029 para o IBS. São marcos diferentes, que não devem ser comprimidos na frase “o cashback começa para todos em 2027”.
O art. 114 atribui à Receita Federal a gestão da devolução da CBS, incluindo procedimentos, período de apuração, calendário, periodicidade e formas de pagamento. Por isso, o marco do consumo não permite inventar uma data de depósito ou divulgar um aplicativo sem fonte operacional.
O art. 116 também diferencia situações. Para os fornecimentos domiciliares e telecomunicações indicados, prevê devolução no momento da cobrança; para outros casos, o procedimento segue as regras de concessão e pagamento. Não é correto presumir o mesmo fluxo em uma conta de energia e em toda compra de supermercado.
Antes de orientar o consumidor sobre saque, conta de recebimento ou prazo concreto, confira a regulamentação e a implementação vigentes. Este artigo não confirma um calendário individual de depósitos nem uma interface pública que não tenha sido demonstrada pelas fontes consultadas.
O que o comércio deve preparar
Como recomendação operacional, revise captura de identificação, emissão e tratamento de erros. O atendente precisa saber quando e como o consumidor pode informar seus dados segundo o procedimento do documento utilizado. Não transforme uma preparação recomendada em obrigação universal de identificar toda venda.
Teste se o sistema mantém o CPF completo e se não troca a identificação por causa de cadastros semelhantes. Confira o documento emitido, não apenas o campo da tela. Uma informação digitada corretamente pode se perder na integração, na impressão ou na transmissão.
Também prepare orientações simples para o atendimento: a loja não define a elegibilidade, não calcula livremente o benefício e não garante pagamento ao consumidor. Ela deve informar corretamente a operação e encaminhar dúvidas sobre cadastro e devolução aos canais oficiais.
Devoluções e cancelamentos precisam seguir os procedimentos fiscais correspondentes. Não mantenha uma compra inexistente no histórico apenas para preservar um benefício anunciado. A correção deve refletir o fato real, mas o efeito na sistemática pública será determinado pelas regras competentes.
Para gestores, recomendo acompanhar falhas de emissão e identificação sem expor dados pessoais em relatórios abertos. O controle deve permitir localizar a operação e solucionar o problema, não criar uma base paralela com informações de renda das famílias.
Privacidade não pode ser uma etapa esquecida
O art. 113, § 2º, trata do uso de dados pessoais na sistemática e remete à legislação de proteção de dados e ao sigilo tributário. A finalidade do programa não autoriza o comércio a recolher qualquer informação social que considere interessante.
Uma recomendação é limitar a coleta ao que é necessário para a operação e para as obrigações aplicáveis. Não peça comprovante de renda ou lista de integrantes da família no caixa para decidir um enquadramento que compete ao sistema público.
Nos testes de software, use dados fictícios apropriados e ambientes de teste. Não copie documentos de clientes para capturas de tela compartilhadas sem proteção. Identificador e dados de consumo merecem controle de acesso, mesmo quando parecem informações rotineiras.
Também explique a finalidade do registro ao consumidor de forma clara. O fato de o CPF poder ser relevante para a devolução não torna legítimo utilizá-lo indiscriminadamente em publicidade ou compartilhar o histórico com terceiros.
Três conceitos que o sistema deve manter separados
O primeiro é o cashback comercial, oferecido por uma empresa conforme sua promoção. O segundo é o crédito tributário de uma empresa contribuinte, usado na apuração conforme a legislação. O terceiro é a devolução personalizada às famílias, objeto deste artigo.
Eles podem aparecer na mesma compra, mas têm responsáveis, condições e consequências diferentes. No sistema de gestão empresarial, ou ERP, recomendo nomes e registros distintos, para que um desconto promocional não seja apresentado como benefício fiscal confirmado.
A equipe contábil também deve evitar contabilizar a expectativa de devolução do consumidor como crédito da própria loja. O estabelecimento não se torna titular do benefício porque emitiu o documento. Seu eventual crédito na reforma depende de outra hipótese jurídica.
Essa separação melhora o atendimento e os relatórios. Quando o consumidor pergunta por um valor, a empresa consegue indicar se fala de uma promoção que administra ou de uma devolução pública que precisa ser consultada em outro canal.
Conclusão
Cashback tributário é uma devolução condicionada às famílias abrangidas pela lei, calculada sobre valores tributários e com marcos diferentes para CBS e IBS. Não é desconto universal sobre o preço nem promessa de depósito imediato no início de 2027.
O consumidor deve cuidar do cadastro e acompanhar orientações oficiais. O comércio deve preparar emissão, identificação e tratamento de correções sem assumir o papel de gestor do benefício. A utilidade prática está em formalizar corretamente o consumo, proteger os dados e distinguir o que a lei prevê do que o procedimento operacional efetivamente oferece.
Referências
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui IBS, CBS e Imposto Seletivo. Brasília, DF: Presidência da República, 2025. Disponível em: https://legis.senado.gov.br/norma/40180341/publicacao/40181429. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Institui o Comitê Gestor do IBS e altera a legislação tributária. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/42042119/publicacao/42256084. Acesso em: 5 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.


Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.