
A notícia de que pessoas físicas poderão precisar de CNPJ em 2027 costuma chegar sem a parte mais importante: quais pessoas e em quais condições. O resultado é uma conclusão exagerada, como se receber aluguel, vender um bem ou prestar qualquer serviço transformasse automaticamente todo cidadão em empresa.
A reforma trata de condição de contribuinte e de identificação fiscal. Essas questões precisam ser examinadas antes de escolher um documento ou providenciar um cadastro. O Cadastro Nacional da Pessoa Jurídica (CNPJ) é um identificador cadastral; a obrigação de utilizá-lo em uma hipótese tributária não deve ser confundida, por si só, com constituição de sociedade.
Este artigo explica como analisar o alcance da regra, com atenção a atividades econômicas, imóveis e produtores rurais. As fontes foram consultadas em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o calendário geral; aqui, a proposta é organizar a decisão individual, sem transformar uma manchete em orientação universal.
O que foi transferido para janeiro de 2027
O Ministério da Fazenda informa que o Decreto nº 13.075, de 21 de julho de 2026, alterou o cronograma do regulamento da Contribuição sobre Bens e Serviços, a CBS. A exigência de inscrição no CNPJ e de emissão dos documentos abrangidos passou a produzir efeitos a partir de 1º de janeiro de 2027 para os grupos indicados.
A orientação menciona pessoa física na condição de contribuinte ou responsável tributário e produtor rural pessoa física de que trata o art. 239 do regulamento. Não afirma que todo titular de CPF deve obter um CNPJ. CPF é o Cadastro de Pessoas Físicas, que continua identificando a pessoa natural.
Contribuinte é quem realiza a situação que a lei relaciona à obrigação tributária. Responsável tributário é quem pode receber, por previsão legal, o dever de cumprir obrigação relacionada ao tributo de outra operação. A distinção importa porque o cadastro não depende apenas da profissão declarada ou da vontade de emitir nota.
A nova data também não deve ser interpretada como dispensa de todas as obrigações anteriores. A orientação informa a continuidade dos mecanismos de identificação aplicáveis durante a transição. ISS, ICMS, imposto de renda e obrigações locais têm regras próprias, que não desaparecem por causa do adiamento cadastral da CBS.
A atividade vem antes do cadastro
O art. 21 da LC nº 214/2025 inclui entre os contribuintes o fornecedor que realiza operações no desenvolvimento de atividade econômica, de modo habitual ou em volume que a caracterize, ou de forma profissional. A análise deve considerar as exceções e os regimes específicos da própria legislação.
Isso mostra por que “ser pessoa física” não encerra a discussão. Um profissional pode realizar atividade economicamente organizada sem possuir uma sociedade. Por outro lado, uma alienação isolada de um bem pessoal não deve ser classificada automaticamente como a mesma atividade apenas porque houve recebimento financeiro.
A leitura considera também a LC nº 227/2026, que alterou dispositivos da reforma. Os critérios precisam ser examinados na legislação aplicável à atividade concreta. Não existe uma resposta segura construída somente com o valor que entrou na conta bancária.
A pergunta inicial é: qual operação a pessoa realiza, com que frequência, em qual contexto e sob qual regra? Depois se analisa se ela é contribuinte ou responsável e quais deveres decorrem dessa condição. Inverter a ordem, começando por abrir um cadastro, pode criar trabalho sem resolver o enquadramento.
Imóveis exigem uma análise própria
O art. 251 da LC nº 214 estabelece regras específicas para pessoas físicas que realizam operações com imóveis. Na hipótese de locação, cessão onerosa e arrendamento do ano anterior, a lei combina receita acima do limite e operações com mais de três imóveis distintos.
O texto legal apresenta R$ 240.000 como valor de origem, mas seu § 5º determina atualização mensal pelo IPCA desde a publicação. IPCA é o Índice Nacional de Preços ao Consumidor Amplo. Portanto, não é correto divulgar aquele valor nominal como limite fixo e definitivo para 2027.
Também existem hipóteses de enquadramento no próprio ano, inclusive locação acima de limite majorado previsto no § 2º. Elas precisam ser examinadas separadamente. A análise não pode parar na contagem de imóveis do ano anterior, nem reduzir todo o artigo a uma única linha de corte.
Alienação e cessão de direitos possuem critérios próprios, com quantidade de imóveis, condições temporais e regras para bens construídos pelo alienante. O que vale para aluguel não deve ser copiado para venda. Copropriedade, herança e duração das operações também podem exigir avaliação específica.
Por isso, o exemplo responsável não é “quem ganha determinado valor sempre precisa de CNPJ”. É uma análise por hipótese: operação, período, quantidade, receita, atualização do limite e exceções. Este artigo não calcula um limite atualizado nem substitui parecer sobre uma carteira imobiliária concreta.
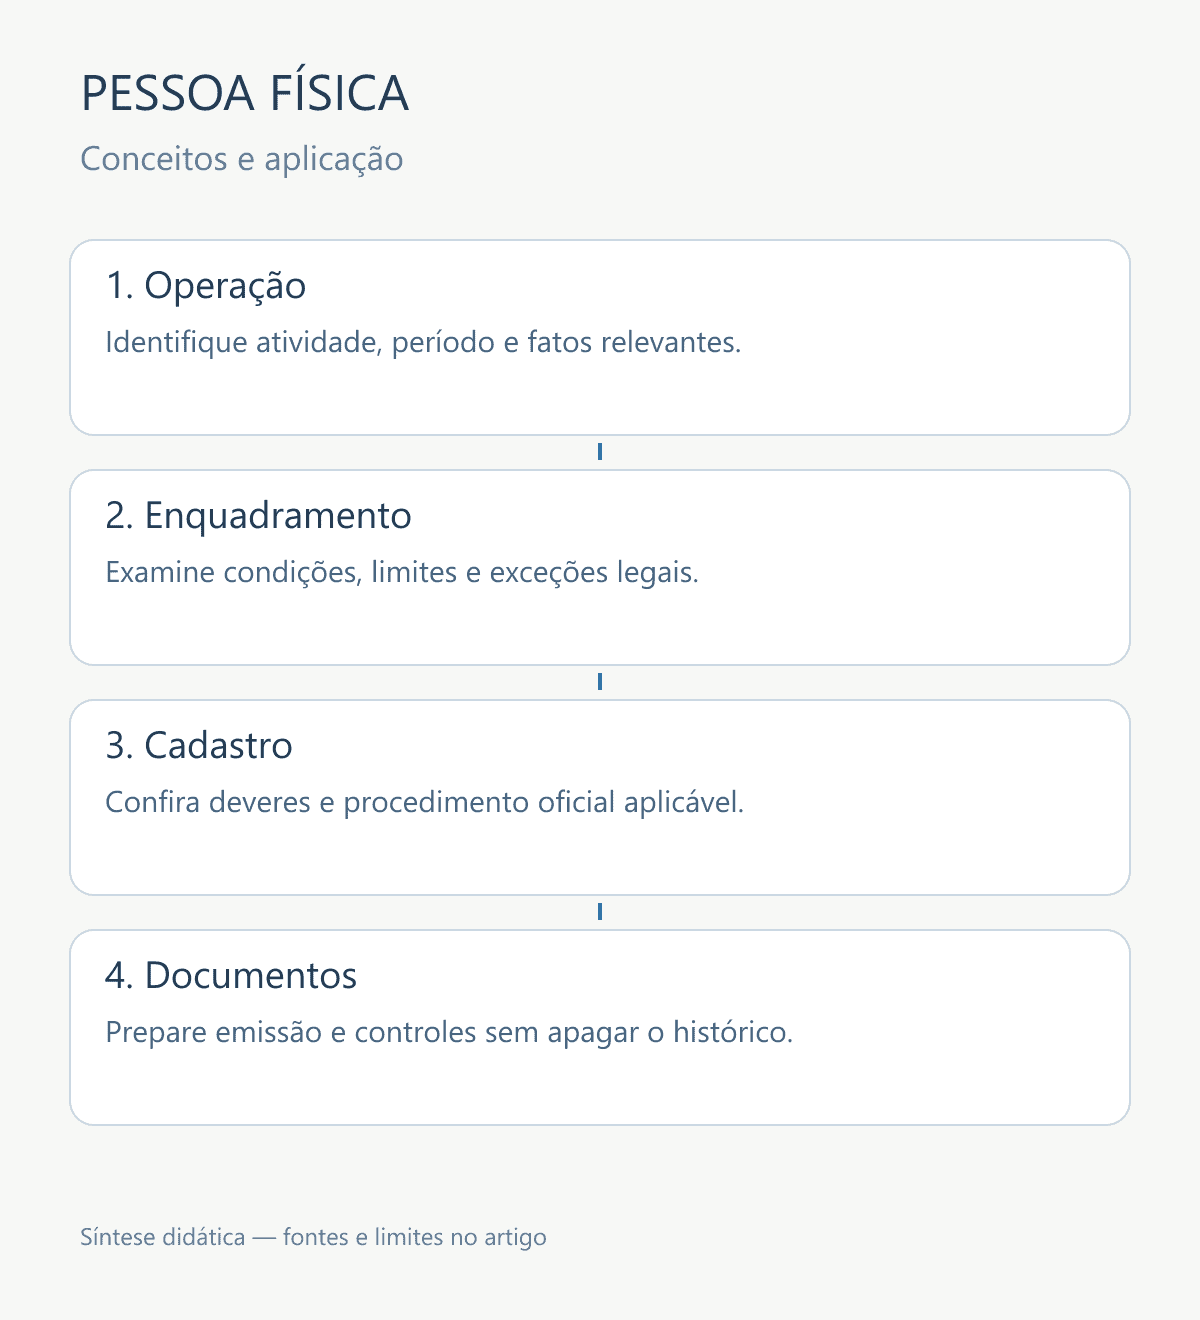
Roteiro recomendado. Fontes: LC nº 214/2025, arts. 21 e 251, e orientação do Ministério da Fazenda de 22 jul. 2026. Não é uma árvore automática de aprovação cadastral.
Três exemplos sem conclusões precipitadas
Imagine uma pessoa que aluga dois imóveis. Não é adequado aplicar a ela, sem exame adicional, a hipótese do ano anterior que exige mais de três imóveis distintos. Porém, isso também não autoriza concluir que nenhuma outra hipótese, inclusive do próprio ano, possa ser relevante.
Agora considere quatro imóveis e receita inferior ao limite atualizado da hipótese analisada. A quantidade, isoladamente, não satisfaz uma regra que combina quantidade e receita. O contador deve verificar o conjunto, os demais dispositivos e o período, em vez de usar apenas uma das condições.
Por último, considere um profissional que presta serviços continuamente. A avaliação não deve utilizar os critérios de locação imobiliária. É necessário examinar a atividade, as exclusões, eventual regime aplicável e os deveres documentais. Um limite específico de imóveis não é proteção geral para qualquer prestação de serviço.
Esses exemplos explicam o método, não oferecem uma certificação de enquadramento. Todos dependem de fatos completos. Quando a notícia apresenta um único número como resposta para todos os casos, ela omite justamente a análise que diferencia as situações.
Produtor rural não é um grupo uniforme
A orientação oficial inclui produtor rural pessoa física nos termos do art. 239 do regulamento da CBS. O próprio regime rural possui condições, limites, hipóteses de excesso e possibilidades de opção. Não é seguro transformar a menção em obrigação idêntica para todo produtor.
Uma recomendação é reunir receita, forma de atuação, participações pertinentes, operações e documentos já utilizados. O contador deve verificar o tratamento na CBS e os efeitos da eventual escolha, em vez de concluir que emitir um documento novo é a única mudança necessária.
Também é importante separar o cadastro federal de registros estaduais ou setoriais existentes. A nova identificação não autoriza apagar inscrições, documentos históricos ou cadastros de origem. O sistema precisa preservar a ligação entre eles conforme as regras e os procedimentos oficiais.
Este artigo não apresenta um cálculo de limite rural nem analisa todas as particularidades do setor. A inclusão da pauta serve para mostrar que o grupo mencionado na notícia precisa de análise própria, e não de uma resposta copiada do caso de locadores ou profissionais.
Como organizar a análise com o contador
Comece por uma relação das operações: natureza, datas, valores e frequência. Para imóveis, acrescente identificação de cada bem, contratos, participação na propriedade e informações relevantes de aquisição ou construção. Não envie somente um total anual sem explicar sua composição.
Depois, peça uma conclusão por hipótese legal. O registro deve indicar os fatos considerados, o dispositivo, o período e eventuais pendências. Uma resposta como “precisa abrir CNPJ por causa da reforma” não mostra por que a pessoa foi enquadrada nem quais obrigações foram identificadas.
Na etapa seguinte, confira o procedimento cadastral oficial e a identificação que será utilizada. Cadastro tributário e decisão sobre constituir uma pessoa jurídica são questões diferentes, embora possam se relacionar em um planejamento mais amplo. Não realize essa escolha apenas para atender uma interpretação incompleta da notícia.
Finalmente, mapeie a emissão e os registros que precisarão funcionar. Quem será responsável por emitir? Qual documento atende à operação? Qual sistema será usado? Como os valores chegarão à contabilidade? Essas perguntas evitam descobrir, na primeira operação de janeiro, que ninguém assumiu uma etapa essencial.
O que mudar nos sistemas sem mudar a identidade da pessoa
Para o desenvolvedor do sistema de gestão empresarial, ou ERP, a principal recomendação é separar pessoa, identificação cadastral e condição tributária. Um campo chamado “tipo de pessoa” não deve decidir sozinho se existe obrigação de documento ou sujeição à CBS.
O cadastro pode precisar relacionar CPF e identificação usada nas operações, sem tratar essa relação como dois clientes independentes. A implementação deve seguir a documentação oficial e preservar os dados necessários à conferência. Duplicar registros pode fragmentar históricos e gerar relatórios incompatíveis.
Também recomendo que o enquadramento tenha período de vigência e responsável pela aprovação. Uma mudança de condição não deve alterar silenciosamente operações antigas. O documento do passado precisa continuar explicável à luz das informações e da regra aplicável à época.
Não crie uma rotina que atribua CNPJ fictício para permitir a emissão. Quando faltar cadastro ou orientação operacional, registre a pendência e encaminhe a solução pelo procedimento competente. Um identificador inventado pode satisfazer o tamanho do campo e continuar sendo informação incorreta.
Antes de comunicar a mudança ao cliente
A comunicação deve informar o motivo do enquadramento, os deveres identificados e a data pertinente. Diferencie o que já foi confirmado do que depende de providência cadastral ou atualização do emissor. Essa clareza reduz o risco de o cliente tomar uma decisão empresarial irreversível a partir de uma mensagem resumida.
Uma boa orientação inclui uma lista curta de documentos e próximos passos, com responsáveis. Também deixa claro que outras obrigações podem continuar existindo. A reforma não deve ser apresentada como autorização para abandonar controles de imposto de renda, registros locais ou documentos históricos.
Para notícias futuras, compare título e texto da fonte oficial. A diferença entre “pessoas físicas contribuintes” e “pessoas físicas” é pequena na frase, mas enorme no alcance. Esse hábito é útil para o contador e para quem recebe informação tributária em grupos de mensagens.
Conclusão
A regra de 2027 não determina CNPJ para toda pessoa física. Ela exige examinar condição de contribuinte ou responsável, atividade e regime aplicável, antes de definir os deveres cadastrais e documentais.
A providência mais segura é reunir os fatos e registrar o enquadramento com o contador. Depois vêm cadastro, emissão e integração dos controles. Essa ordem preserva a identidade da pessoa, evita decisões baseadas em manchetes e permite que o sistema represente a obrigação realmente existente, em vez de presumir uma obrigação universal.
Referências
BRASIL. Decreto nº 12.955, de 29 de abril de 2026. Regulamenta a Contribuição sobre Bens e Serviços. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/43106091/publicacao/43105497. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025. Institui IBS, CBS e Imposto Seletivo. Brasília, DF: Presidência da República, 2025. Disponível em: https://legis.senado.gov.br/norma/40180341/publicacao/40181429. Acesso em: 5 out. 2026.
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. Institui o Comitê Gestor do IBS e altera a legislação tributária. Brasília, DF: Presidência da República, 2026. Disponível em: https://legis.senado.gov.br/norma/42042119/publicacao/42256084. Acesso em: 5 out. 2026.
BRASIL. Ministério da Fazenda. Emissão do CNPJ e de documentos fiscais por pessoas físicas contribuintes da CBS começará em 1º de janeiro de 2027. Brasília, DF, 22 jul. 2026. Disponível em: https://www.gov.br/fazenda/pt-br/assuntos/noticias/2026/julho/emissao-do-cnpj-e-de-documentos-fiscais-por-pessoas-fisicas-contribuintes-da-cbs-comecara-em-1o-de-janeiro-de-2027. Acesso em: 5 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.

Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.