
Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável. Na escolha relacionada ao Simples Nacional para 2027, porém, o calendário produz efeitos concretos: o prazo aberto pela Receita Federal termina em 30 de setembro de 2026.
O ponto não é transformar uma decisão técnica em motivo de alarme. É separar situações que parecem iguais, mas não são. Uma empresa já enquadrada no Simples Nacional enfrenta uma escolha sobre a forma de recolher IBS e CBS no primeiro semestre de 2027. Outra empresa, fora do regime, precisa decidir se quer preservar a possibilidade de ingresso no próximo ano. Em ambas, a ausência de decisão também determina um caminho.
Este artigo organiza o que está em jogo, mostra por que o perfil dos clientes importa e propõe um roteiro prático para o contador conduzir a análise. A ideia não é prescrever um regime para todos, mas evitar que uma regra transitória da Reforma Tributária seja tratada como mera formalidade de fim de mês.
O que realmente termina em 30 de setembro
A orientação publicada pela Receita Federal reúne duas decisões distintas. A primeira é a opção pelo Simples Nacional para empresas que ainda não estão nele. A segunda é a escolha, para empresas já optantes, entre manter CBS e IBS dentro do DAS ou recolher esses dois tributos fora dele, pelas regras do regime regular, sem sair do Simples para os demais tributos.
Essa separação evita um erro recorrente de comunicação: dizer que toda empresa precisa “optar de novo” pelo Simples. Não precisa. Quem já é optante permanece no regime, salvo situação de exclusão. O que exige atenção é a regra de transição para 2027, pois a empresa existente poderá permanecer no modelo padrão ou escolher o chamado modelo híbrido para CBS e IBS.
O prazo também não deve ser confundido com uma conclusão sobre carga tributária. A própria Receita recomenda avaliar fluxo financeiro, relacionamento comercial, créditos e estratégia. Portanto, setembro não entrega uma resposta universal; ele delimita o período em que certas alternativas podem ser escolhidas para produzir efeitos a partir de janeiro.
Para quem já está no Simples, a inércia preserva o modelo padrão
Se a empresa já integra o Simples Nacional e não fizer uma escolha específica em setembro, ela permanece no regime e continua, no primeiro semestre de 2027, com CBS e IBS apurados dentro do DAS. É o modelo padrão previsto para esse período. A situação não é uma irregularidade, nem uma perda automática do Simples; é a manutenção da forma ordinária de recolhimento.
Isso pode ser adequado para negócios com operações mais simples, predominância de vendas ao consumidor final ou clientes para os quais o aproveitamento de créditos de IBS e CBS não altera a negociação. Também pode ser a alternativa mais prudente quando a empresa ainda não tem dados confiáveis, contratos revisados ou sistemas preparados para sustentar uma mudança operacional. Permanecer não é, por si só, um erro.
O risco aparece quando a continuidade é presumida sem verificar os efeitos comerciais. Em operações B2B, isto é, entre empresas, o cliente pode comparar fornecedores também pela possibilidade de apropriar créditos tributários. Se uma parte relevante da carteira exige essa leitura, o contador precisa transformar a dúvida em números: qual parcela da receita vem desses clientes, quais contratos podem ser afetados e como os preços foram formados?
Essa conversa dialoga com a preparação tecnológica necessária para o novo sistema. O início dos testes do sistema de apuração do IBS lembra que a escolha tributária não termina na planilha. Cadastro, emissão de documentos, ERP, escrituração e comunicação com o cliente precisam refletir o caminho escolhido.
Quando o modelo híbrido merece ser analisado
No modelo híbrido, a empresa continua no Simples Nacional para os demais tributos, mas recolhe CBS e IBS fora do DAS, pelas regras aplicáveis ao regime regular. A consequência prática é que a decisão não é apenas uma comparação de alíquotas. Ela envolve crédito tributário na cadeia, processo de apuração, documentação fiscal, precificação e capacidade de explicar o efeito ao comprador.
Para uma empresa que vende principalmente a consumidores finais, o potencial ganho comercial ligado a créditos pode ser pequeno ou inexistente. Já uma prestadora de serviços ou indústria que atende outras pessoas jurídicas pode ter uma realidade diferente. O cliente empresarial tende a avaliar o custo total da aquisição e, conforme as regras aplicáveis, a possibilidade de crédito pode integrar a negociação. Isso não significa que o híbrido será sempre melhor: significa que ignorar a pergunta pode deixar a empresa sem argumento e sem simulação quando o mercado começar a demandá-los.
Também é importante olhar para o lado interno. A migração parcial exige procedimentos claros para separar o que entra no DAS e o que será tratado no regime regular. Antes de optar, vale verificar se o software fiscal suporta a configuração, se a equipe sabe identificar as operações envolvidas e se os dados cadastrais dos itens, serviços e clientes estão consistentes. Problemas nesses pontos podem consumir qualquer benefício estimado no papel.
O contador pode conduzir essa avaliação como uma hipótese documentada, não como promessa. Simule cenários com a carteira atual, teste a sensibilidade de preço e registre as premissas: volume B2B, perfil dos adquirentes, margem, custos, créditos esperados e custo operacional adicional. Caso a regulamentação ou os dados do cliente mudem, fica mais fácil revisar uma decisão cuja lógica está registrada.
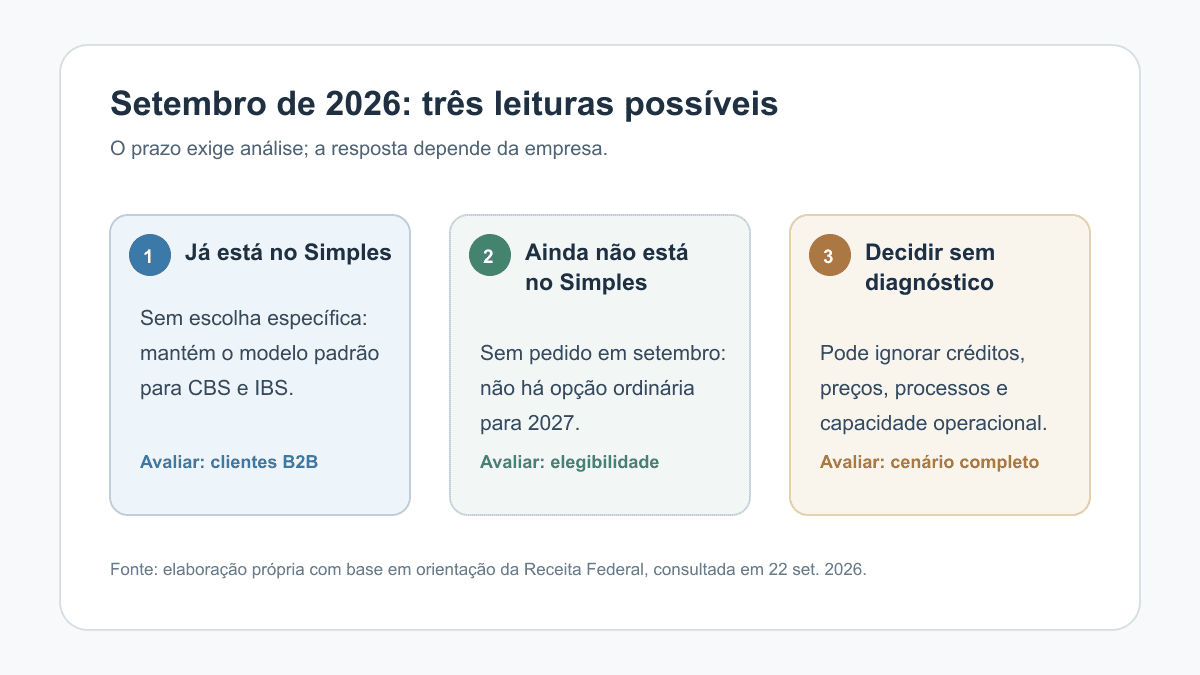
A decisão de setembro não é igual para todos: ela depende da posição atual da empresa e da qualidade da análise.
Para quem não está no Simples, a inércia fecha uma porta
Para a empresa que não é optante, setembro tem um peso diferente. A Receita Federal informa que a solicitação feita entre 1º e 30 de setembro de 2026 permite que a opção pelo Simples Nacional produza efeitos em 1º de janeiro de 2027, desde que os requisitos sejam atendidos. Sem essa solicitação, a empresa não poderá escolher o Simples para aquele ano-calendário e seguirá, conforme sua situação, no Lucro Presumido ou no Lucro Real.
Aqui, o custo da inércia não é necessariamente pagar mais imposto. Sem uma análise individual, essa afirmação seria imprudente. O custo é perder a alternativa antes de comparar cenários. A empresa passa o ano de 2027 sem a possibilidade ordinária de ingressar no Simples, mesmo que uma simulação posterior mostre que o regime poderia ser conveniente.
Há exceções e regras próprias que merecem atenção. Empresas em início de atividade têm procedimento ligado à inscrição no CNPJ, e o MEI não participa da opção pelo modelo híbrido de CBS e IBS; suas regras de opção permanecem próprias. Por isso, copiar a decisão de uma empresa vizinha ou de um cliente antigo é particularmente arriscado. A consulta ao serviço oficial de opção do Simples Nacional ajuda a localizar o procedimento, mas não substitui a verificação de elegibilidade e pendências de cada CNPJ.
O terceiro risco é escolher sem diagnóstico
Entre a omissão e a escolha existe um terceiro problema: decidir apressadamente, sem saber quais consequências a empresa assumirá. Uma apresentação comercial, uma notícia resumida ou a preferência de um concorrente não são suficientes para definir uma opção tributária. O risco aumenta porque a escolha sobre CBS e IBS terá efeitos para o primeiro semestre de 2027.
Existe uma margem de correção, mas ela não deve virar desculpa para dispensar o diagnóstico. A Receita Federal informou que a opção realizada em setembro pode ser cancelada até 30 de novembro de 2026. Também haverá, em março de 2027, uma possibilidade de escolha para o segundo semestre. Essas janelas reduzem a rigidez da transição; não eliminam o trabalho de estimar impactos nem as consequências de iniciar o ano com processos mal preparados.
Vale observar ainda que decisões sobre crédito e recolhimento se conectam a outros mecanismos da Reforma Tributária. O tema do recolhimento pelo adquirente no IBS e na CBS ilustra como fluxos financeiros e responsabilidades na cadeia poderão exigir leitura mais detalhada dos documentos e dos contratos. O contador não precisa antecipar conclusões para todas as situações agora, mas precisa identificar onde o negócio é mais exposto.
Um roteiro para os próximos oito dias
O prazo curto pede organização, não improviso. Uma reunião objetiva com o empresário pode começar pelos itens abaixo e terminar com uma decisão fundamentada, mesmo quando a conclusão for manter o modelo padrão.
- Confirme a situação atual no Simples Nacional, as pendências cadastrais e fiscais e a elegibilidade da empresa que pretende ingressar em 2027.
- Separe a receita por perfil de cliente, distinguindo vendas ao consumidor final, empresas que possivelmente aproveitarão créditos e contratos com preço ou tributação previamente negociados.
- Faça pelo menos uma simulação comparável para o modelo padrão e para o híbrido, deixando explícitas as premissas e os pontos que ainda dependem de regulamentação ou de dados do cliente.
- Verifique a prontidão operacional: emissor de documentos fiscais, ERP, cadastro de produtos e serviços, conciliação, equipe e orientação comercial.
- Registre a decisão e o responsável por ela. Se houver opção pelo híbrido, anote também a data-limite de cancelamento e o que será monitorado até novembro.
O valor desse roteiro está em criar evidência para uma conversa responsável. Em vez de perguntar apenas “qual regime paga menos?”, o contador passa a perguntar “qual alternativa é compatível com esta empresa, esta carteira e esta capacidade operacional?”. A segunda pergunta produz respostas menos instantâneas, mas mais úteis.
Conclusão
Faltando oito dias para o fim de setembro, a principal tarefa não é escolher por impulso. Para quem já está no Simples, não agir mantém o modelo padrão de recolhimento de CBS e IBS no primeiro semestre de 2027; pode ser uma decisão adequada, desde que seja consciente. Para quem está fora, não solicitar a opção agora elimina a possibilidade ordinária de entrar no regime em 2027.
A Reforma Tributária introduz uma escolha que mistura tributação, relação com clientes e capacidade de operação. O contador tem a oportunidade de transformar a urgência do calendário em análise: identificar o perfil da receita, testar cenários, reconhecer limites e registrar a decisão. Assim, a empresa não confunde inércia com estratégia nem troca uma dúvida real por uma resposta rápida demais.
Referências
BRASIL. Receita Federal. Receita Federal alerta: começa hoje o prazo para opção pelo Simples Nacional e para a escolha do modelo de recolhimento do IBS e da CBS em 2027. gov.br, 2 set. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/receita-federal-alerta-comeca-hoje-o-prazo-para-opcao-pelo-simples-nacional-e-para-a-escolha-do-modelo-de-recolhimento-do-ibs-e-da-cbs-em-2027/. Acesso em: 22 set. 2026.
SILVEIRA, Régys Borges da. Pré-Comitê Gestor inicia testes do sistema de apuração do IBS: o que muda para o seu software? regys.com.br, [s. d.]. Disponível em: https://regys.com.br/pre-comite-gestor-inicia-testes-do-sistema-de-apuracao-do-ibs-o-que-muda-para-o-seu-software/. Acesso em: 22 set. 2026.
SILVEIRA, Régys Borges da. RAD no IBS e na CBS: quando o adquirente pode recolher o tributo? regys.com.br, [s. d.]. Disponível em: https://regys.com.br/rad-no-ibs-e-na-cbs-quando-o-adquirente-pode-recolher-o-tributo/. Acesso em: 22 set. 2026.
SIMPLES NACIONAL. CGSN atualiza regras para adequação à Reforma Tributária do Consumo. Portal do Simples Nacional, 7 jul. 2026. Disponível em: https://www8.receita.fazenda.gov.br/SIMPLESNACIONAL/noticias/noticiacompleta.aspx?id=E595D010-1E04-4C3B-95D9-185FC58594B5. Acesso em: 22 set. 2026.
SIMPLES NACIONAL. Solicitação de Opção pelo Simples Nacional. Portal do Simples Nacional, [s. d.]. Disponível em: https://www8.receita.fazenda.gov.br/SimplesNacional/Servicos/Grupo.aspx?grp=4&id=39. Acesso em: 22 set. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.


Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.