Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: qualidade de dados

5 resultado(s)

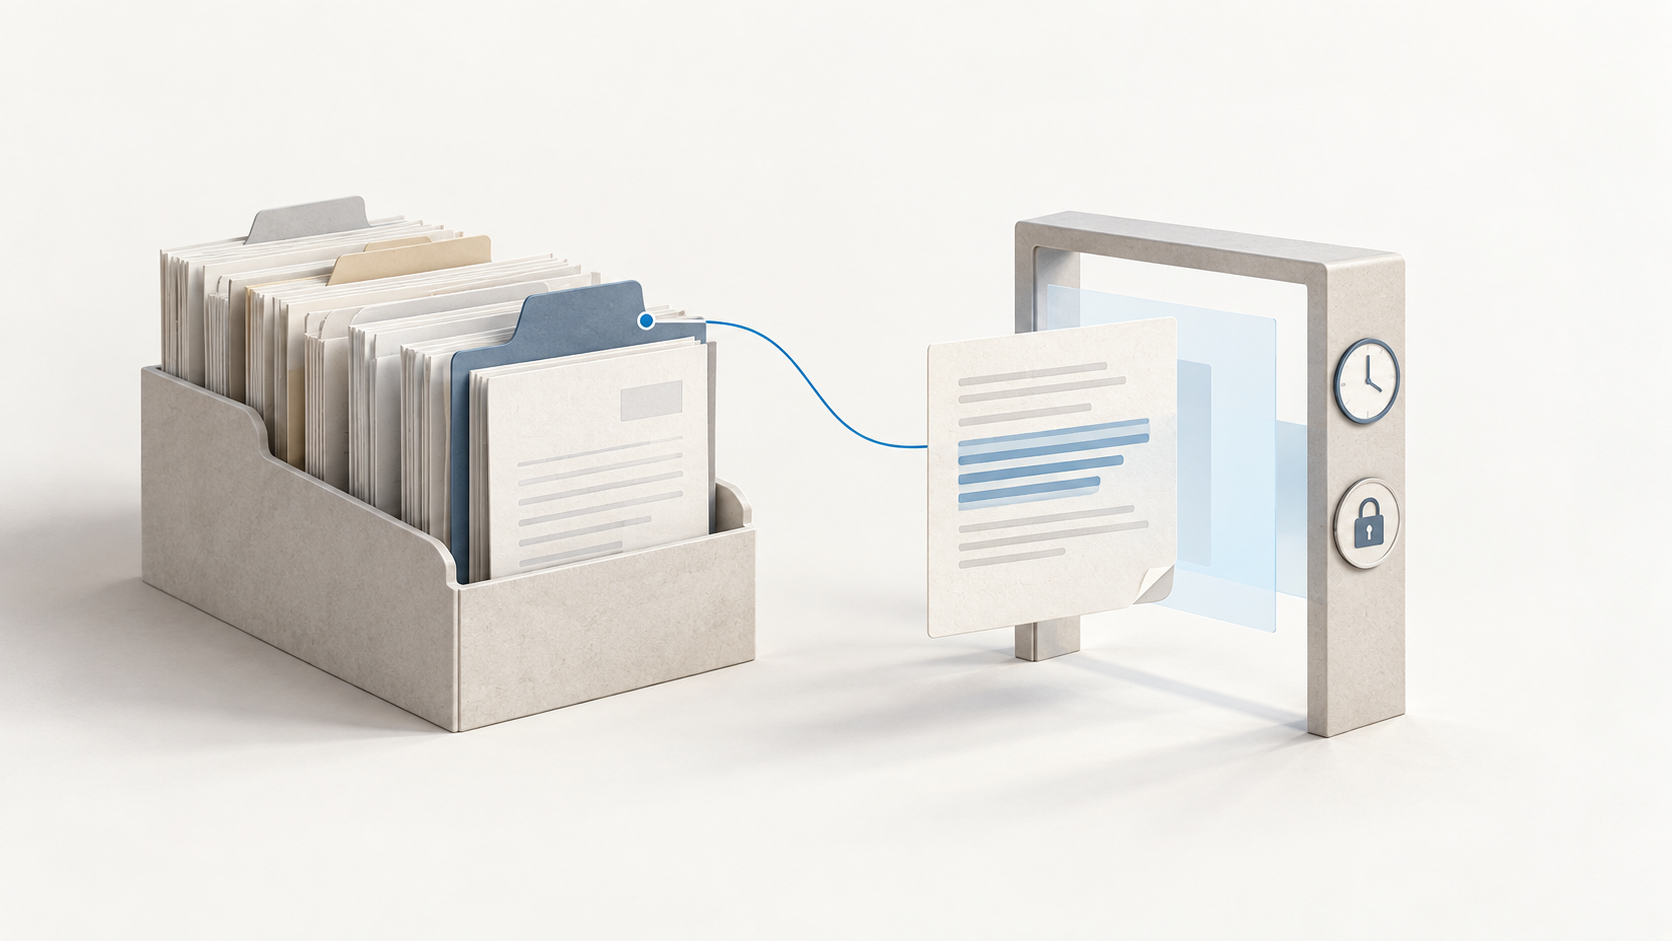
Ilustração de documentos organizados em trechos identificados, com conferência de versão e acesso antes da recuperação.

Como organizar documentos para a IA encontrar a informação certa

Uma empresa reúne procedimentos, contratos e orientações em uma pasta e espera que a inteligência artificial encontre a resposta correta. Entretanto, três arquivos podem descrever o mesmo assunto com prazos diferentes: um está desatualizado, outro pertence a outro cliente e um terceiro só pode ser consultado pela gestão.

Ver resumo completo

Uma empresa reúne procedimentos, contratos e orientações em uma pasta e espera que a inteligência artificial encontre a resposta correta. Entretanto, três arquivos podem descrever o mesmo assunto com prazos diferentes: um está desatualizado, outro pertence a outro cliente e um terceiro só pode ser consultado pela gestão. Todos parecem relevantes para a pergunta. Encontrar um texto parecido não resolve qual deles pode sustentar a resposta.

O problema começa antes da conversa com o modelo. É preciso preparar o acervo para que cada informação carregue contexto, origem, versão e condições de acesso. Este artigo apresenta esse trabalho e um ensaio executado de recuperação com documentos inteiramente fictícios. Não vamos medir a qualidade de uma resposta gerada: vamos examinar o que chega à etapa anterior, quando o sistema escolhe quais trechos apresentar.

Se a dificuldade deixou de ser conversar com a IA e passou a ser organizar uma solução que use informações da empresa, IA Além da Conversa oferece um percurso de arquitetura, contexto, recuperação e avaliação. A degustação gratuita permite conhecer essa abordagem antes de escolher uma edição.
Publicado em · Régys Borges da Silveira
Ler artigo →

Ato Técnico Conjunto nº 9/2026: o que os 25 GTIs do IBS sinalizam para sistemas fiscais

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de…

Ver resumo completo

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de contabilidade.

O ato disciplina a organização e o funcionamento dos trabalhos de cooperação entre a Receita Federal do Brasil (RFB) e a Diretoria Executiva do Comitê Gestor do IBS (DIREX). Seu foco é a implementação da reforma tributária sobre o consumo. Na prática, ele cria uma estrutura de governança técnica: coordenações e 25 Grupos de Trabalho Interinstitucionais (GTIs) para organizar a interlocução e os trabalhos conjuntos.

A relevância é clara: entre os grupos há frentes dedicadas a documentos fiscais, declarações, arrecadação, tecnologia e interoperabilidade, qualidade de dados e Simples Nacional. Esses temas estão diretamente conectados às rotinas de emissão, escrituração, integração e conferência tributária. Mas há uma distinção essencial para decisões responsáveis: o Ato nº 9/2026 não aprova, por si só, um novo leiaute, schema, API, regra de validação, prazo de implantação ou obrigação acessória específica.

Este artigo apresenta o que foi efetivamente instituído, indica quais grupos devem entrar no radar técnico e contábil e propõe uma forma objetiva de transformar acompanhamento regulatório em preparação controlada — sem antecipar como obrigação aquilo que ainda depende de publicação específica.

Publicado em · Régys Borges da Silveira
Ler artigo →
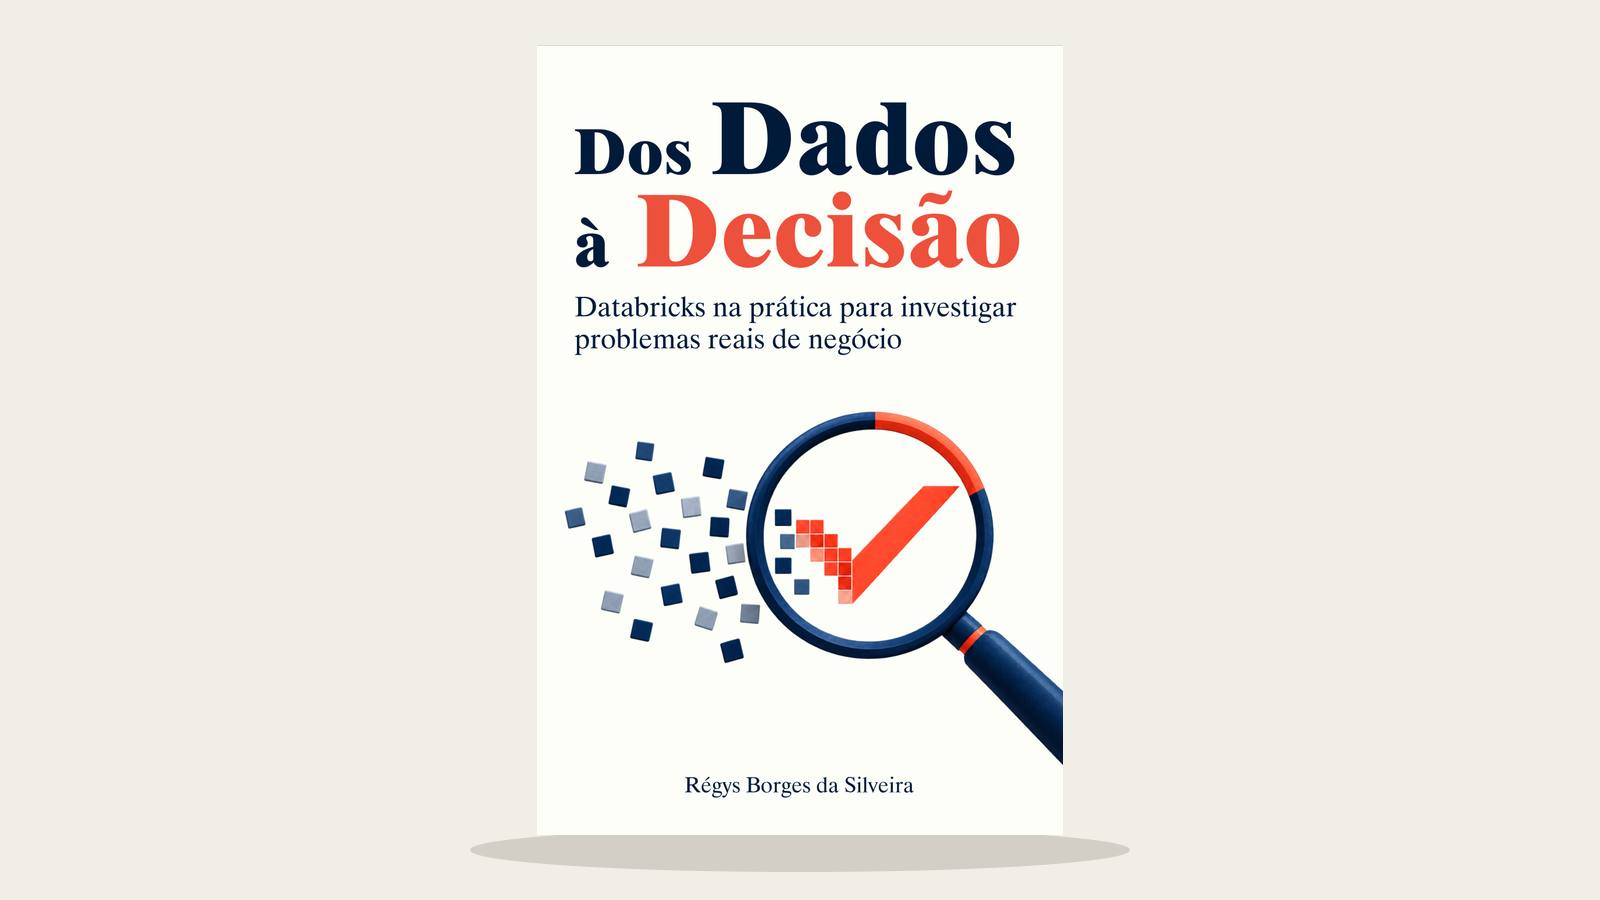
Capa do livro Dos Dados à Decisão, de Régys Borges da Silveira, apresentada em fundo claro

Dos Dados à Decisão: meu novo livro sobre análise de dados e problemas de negócio

Uma empresa pode registrar cada pedido, acompanhar estoques, medir a produção e manter dezenas de relatórios sem conseguir responder a uma pergunta aparentemente simples: por que estamos vendendo mais, mas entregando com mais atraso e obtendo uma margem menor? Os números existem.

Ver resumo completo

Uma empresa pode registrar cada pedido, acompanhar estoques, medir a produção e manter dezenas de relatórios sem conseguir responder a uma pergunta aparentemente simples: por que estamos vendendo mais, mas entregando com mais atraso e obtendo uma margem menor? Os números existem. O que falta é construir uma explicação que possa ser conferida e transformada em ação.

É esse percurso que apresento no meu novo livro, Dos Dados à Decisão: Databricks na prática para investigar problemas reais de negócio. A proposta é aproximar análise de dados e problemas empresariais, mostrando como formular perguntas, examinar a qualidade dos registros, investigar hipóteses e comunicar o que uma análise permite concluir. O livro está disponível em edição impressa e Kindle, com os canais reunidos na página oficial da obra.

Neste artigo, apresento o problema que orienta a leitura, o caso fictício que conecta os capítulos e as formas de acompanhar o conteúdo. Também mostro um pequeno roteiro de investigação que você pode aproveitar para olhar com mais cuidado os indicadores da sua própria rotina.

Publicado em · Régys Borges da Silveira
Ler artigo →
Maquete de pequena empresa e pastas separadas de solicitações e conferências.

Solicitações ao Simples híbrido: como interpretar os números sem confundir pedidos com adesão

Um número nacional pode chamar a atenção para uma mudança tributária, mas seu significado depende do que foi contado. Solicitações recebidas, decisões sobre pedidos e opções com efeitos em determinado período são informações diferentes.

Ver resumo completo

Um número nacional pode chamar a atenção para uma mudança tributária, mas seu significado depende do que foi contado. Solicitações recebidas, decisões sobre pedidos e opções com efeitos em determinado período são informações diferentes. Quando essas categorias se misturam, uma notícia de acompanhamento pode parecer uma confirmação de adesão definitiva ou uma recomendação para todas as empresas.

Esse cuidado é necessário nos balanços sobre a opção pelo regime regular do IBS e da CBS, frequentemente chamada de Simples híbrido. O comunicado da Receita Federal publicado em 7 de outubro de 2026, atualizado no dia seguinte, informa 854.670 solicitações por esse regime. Esse é o balanço mais recente localizado na pesquisa concluída em 14 de outubro; o valor não deve ser apresentado como total apurado na data de publicação deste artigo.

O foco aqui é a leitura desses números e sua aplicação no acompanhamento contábil e nos sistemas de gestão. A pergunta prática é como aproveitar o sinal de movimentação dos pedidos sem transformar uma estatística agregada em situação cadastral de uma empresa, estimativa de mercado ou prova de vantagem econômica.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de documento fiscal sob análise e blocos de acompanhamento da adaptação dos sistemas.

CBS nos documentos fiscais: como interpretar os 86% e medir a adaptação do ERP

Uma taxa alta de preenchimento pode transmitir a impressão de que uma implantação está quase concluída. Em um sistema empresarial, porém, a presença de um campo é apenas uma das perguntas.

Ver resumo completo

Uma taxa alta de preenchimento pode transmitir a impressão de que uma implantação está quase concluída. Em um sistema empresarial, porém, a presença de um campo é apenas uma das perguntas. Também importa saber quais estabelecimentos o utilizam, em quais operações ele aparece e se o conteúdo representa corretamente o tratamento tributário aplicável.

O balanço divulgado pela Receita Federal em 9 de outubro de 2026 oferece um exemplo dessa diferença. No recorte de empresas obrigadas considerado na notícia, aproximadamente 86% dos documentos traziam destaque da Contribuição sobre Bens e Serviços (CBS). Entre os estabelecimentos emissores daquele universo, cerca de 67% haviam destacado o tributo em todas ou em parte das emissões.

Os percentuais são compatíveis, mas respondem a perguntas diferentes. Este artigo explica essa diferença e mostra como aproveitá-la para avaliar a adaptação de um ERP, sem transformar uma estatística de preenchimento em certificado de conformidade. A consulta foi realizada em 14 de outubro de 2026, preservando o período e as limitações do balanço original.

Publicado em · Régys Borges da Silveira
Ler artigo →