
Uma taxa alta de preenchimento pode transmitir a impressão de que uma implantação está quase concluída. Em um sistema empresarial, porém, a presença de um campo é apenas uma das perguntas. Também importa saber quais estabelecimentos o utilizam, em quais operações ele aparece e se o conteúdo representa corretamente o tratamento tributário aplicável.
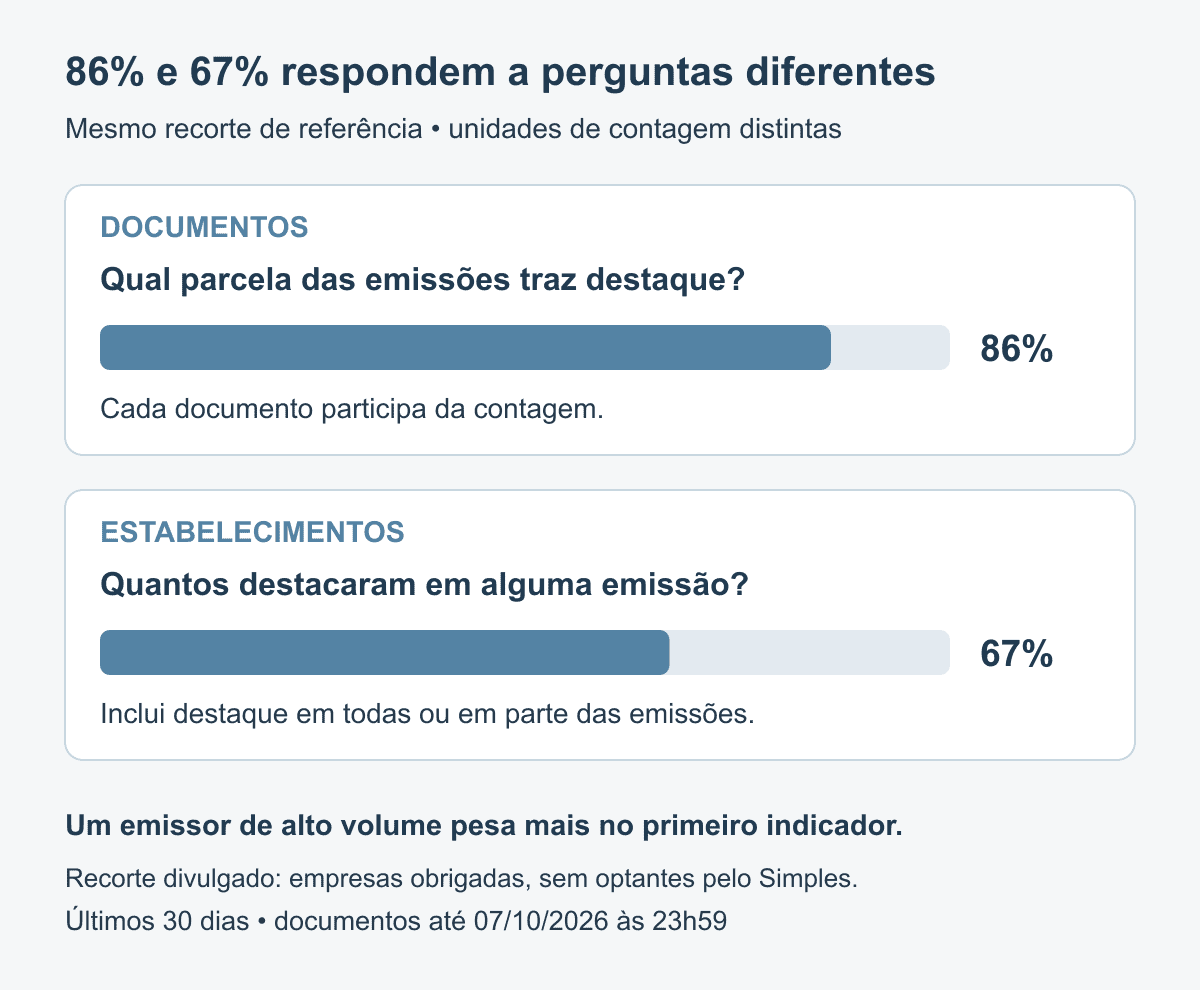
O balanço divulgado pela Receita Federal em 9 de outubro de 2026 oferece um exemplo dessa diferença. No recorte de empresas obrigadas considerado na notícia, aproximadamente 86% dos documentos traziam destaque da Contribuição sobre Bens e Serviços (CBS). Entre os estabelecimentos emissores daquele universo, cerca de 67% haviam destacado o tributo em todas ou em parte das emissões.
Os percentuais são compatíveis, mas respondem a perguntas diferentes. Este artigo explica essa diferença e mostra como aproveitá-la para avaliar a adaptação de um ERP, sem transformar uma estatística de preenchimento em certificado de conformidade. A consulta foi realizada em 14 de outubro de 2026, preservando o período e as limitações do balanço original.
Primeiro, identifique o universo que está sendo contado
A notícia informa uma janela de 30 dias, com atualização dos dados em 8 de outubro e documentos emitidos até as 23h59 de 7 de outubro de 2026. Os volumes divulgados foram de 3,7 bilhões de documentos com destaque e 0,6 bilhão sem destaque. Esses valores estão arredondados; não devem ser tratados como contagens exatas para produzir novas casas decimais.
O recorte divulgado exclui as empresas optantes pelo Simples Nacional, que não estavam obrigadas ao destaque da CBS naquele ano segundo a comunicação. Portanto, os 86% não representam todas as notas de todos os regimes. Incluir documentos de outro universo no denominador muda a pergunta e altera o resultado.
A origem indicada é o painel público de Registro de Operações de Consumo (ROC). Na consulta direta, ele separava optantes e não optantes pelo Simples e apresentava o aviso de atualização temporariamente suspensa para manutenção e validação dos dados. Não foi localizado um balanço posterior equivalente que substituísse o recorte da notícia.
Isso exige uma disciplina simples na leitura de qualquer painel: guardar a data da consulta e a data de atualização. Abrir uma página em 14 de outubro não transforma seus números em medições do dia 14. O dado pode continuar útil, desde que apresentado como fotografia do período efetivamente observado.
Documentos e estabelecimentos têm pesos diferentes
O indicador documental responde: qual parcela das emissões do universo analisado traz o destaque? Cada documento participa da contagem. Um estabelecimento que emite milhares de notas pesa mais nesse resultado do que outro que emite poucas, porque contribui com mais documentos para o total.
Já o indicador de estabelecimentos responde a outra pergunta: quantos emissores observados apresentaram aquele comportamento? Um emissor de grande volume continua sendo um estabelecimento nessa contagem. Assim, uma parcela relativamente pequena dos emissores pode responder por uma parte muito grande das emissões.
Considere um exemplo hipotético, sem relação com os dados da Receita: um estabelecimento emite 900 documentos com destaque e outros nove emitem dez documentos sem destaque cada um. A cobertura documental seria de aproximadamente 90,9%, pois 900 dos 990 documentos trazem a informação. A abrangência entre estabelecimentos seria de 10%, porque apenas um dos dez a utiliza.
Nenhum dos dois percentuais está errado. O erro seria apresentar o primeiro como proporção de empresas adaptadas. Para quem coordena uma implantação, os dois indicadores são úteis: um informa o alcance sobre o volume operacional; o outro ajuda a enxergar quantas unidades ainda precisam de análise.
Destacar em alguma emissão não é destacar em todas
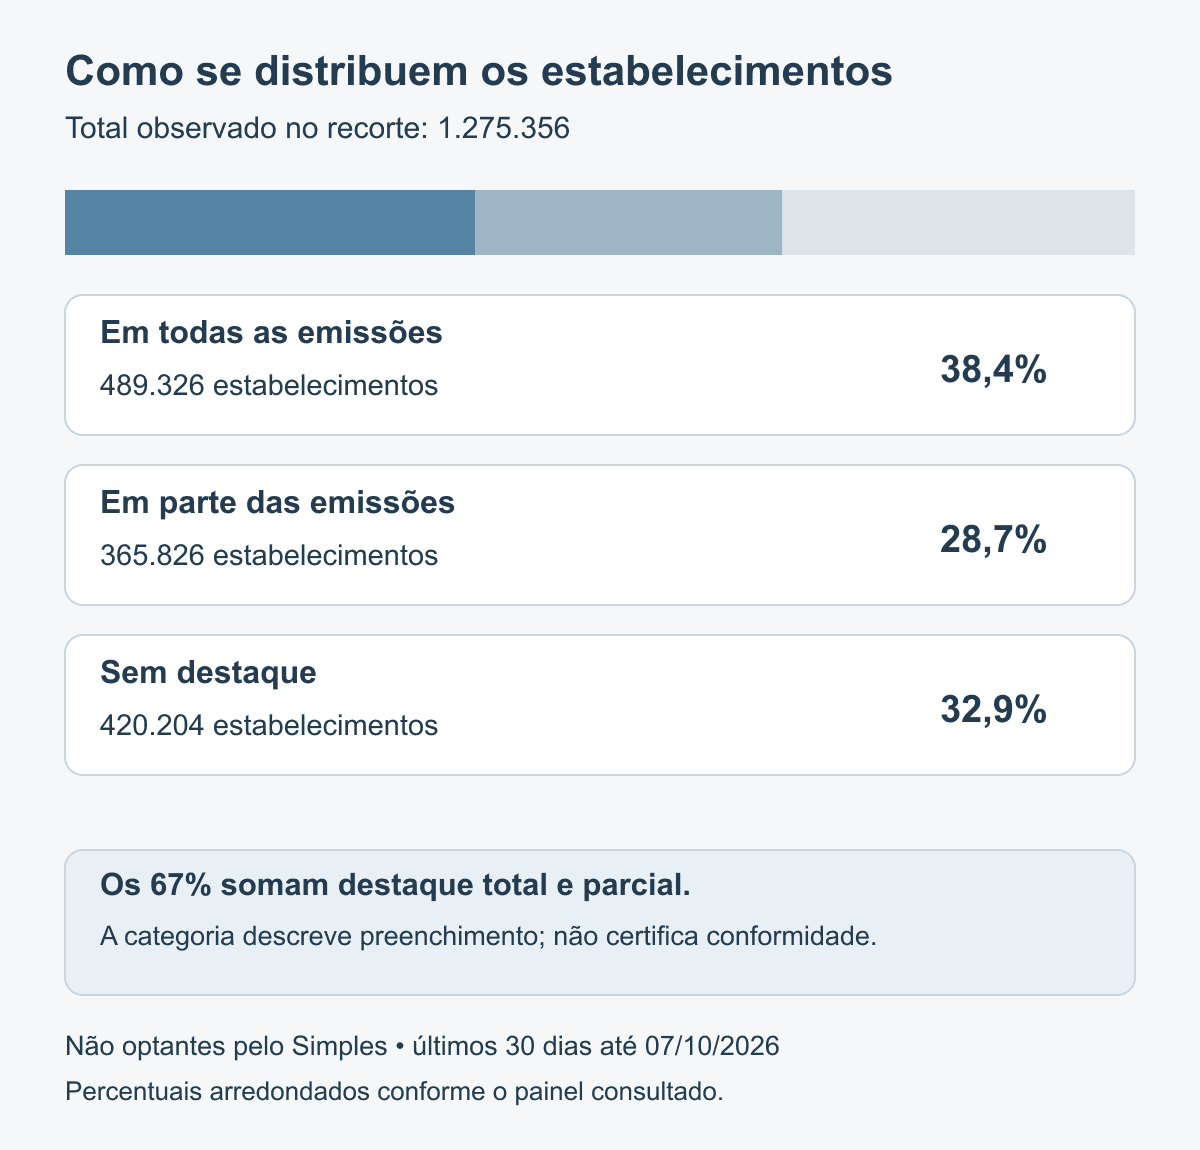
O painel de estabelecimentos oferece uma decomposição mais esclarecedora. No recorte consultado, 489.326 destacavam em todas as emissões, 365.826 em parte e 420.204 não destacavam. O total era de 1.275.356 estabelecimentos. As parcelas correspondem, respectivamente, a aproximadamente 38,4%, 28,7% e 32,9%.
Os 67% reúnem as duas primeiras categorias. Consequentemente, não significam que dois terços dos estabelecimentos destacavam em todos os documentos. Essa diferença é importante para escolher a próxima ação: uma unidade sem nenhuma emissão com destaque pede uma investigação diferente de outra que alterna comportamentos.
Mesmo a categoria “em todas” descreve o preenchimento observado, não uma auditoria completa dos enquadramentos. E a categoria parcial, sozinha, não demonstra erro em cada documento sem destaque. Antes de concluir, é necessário verificar o cenário tributário, o modelo documental, o período e as condições aplicáveis à operação.
Como leitura de gestão, a decomposição ajuda a transformar um percentual agregado em uma fila de investigação. O objetivo não precisa ser preencher indiscriminadamente qualquer documento para melhorar a aparência do indicador. Precisa ser explicar por que a informação está presente ou ausente nos casos em que deveria ter determinado tratamento.
Presença no documento e qualidade fiscal são verificações distintas
Para NF-e e NFC-e, a documentação técnica prevê grupos e códigos que descrevem a tributação do item. A NT 2025.002 v1.52 apresenta, por exemplo, o grupo IBSCBS, o Código de Situação Tributária (CST) e o Código de Classificação Tributária (cClassTrib). A escolha dos códigos e das estruturas depende do tratamento informado para a operação.
A própria nota explica que as tabelas possuem indicadores relacionados às regras de validação e podem ser atualizadas. Assim, conferir somente se existe uma tag no XML não avalia todos os aspectos que o emissor precisa representar. Estrutura, classificação e valores são dimensões relacionadas, mas não equivalentes.
Isso também impede usar um valor positivo de CBS como único teste de adaptação. Ausência de informação e valor zero são situações diferentes, cuja interpretação depende do cenário. Uma rotina que conta apenas valores maiores que zero pode medir outra coisa, mesmo que seu relatório receba o nome de “documentos com destaque”.
Como proposta de controle interno, separe três verificações: presença da informação esperada, coerência da classificação e conferência dos valores pelas regras aplicáveis. O resultado de uma não deve substituir o das demais. Esse artigo não reproduz integralmente as regras da nota técnica nem define um critério oficial de conformidade a partir do ROC.
Como montar um diagnóstico útil dentro do ERP
Comece pelo denominador. Defina quais documentos entram no acompanhamento: estabelecimentos abrangidos, modelos, ambiente, período e cenários em que a informação é esperada. Registre também o tratamento dado a cancelamentos, documentos substituídos e tentativas rejeitadas. Essas são decisões do controle local; não se deve presumir que reproduzem a metodologia interna do painel público.
Depois, descreva o numerador em linguagem verificável. “Documentos com grupo informado” e “documentos com classificação revisada” podem ser indicadores diferentes. Se duas equipes contam eventos distintos com o mesmo rótulo, o percentual deixa de ajudar a decidir e passa a esconder divergências de interpretação.
Uma proposta de painel interno pode acompanhar quatro medidas:
- Cobertura documental: proporção dos documentos elegíveis em que a informação esperada foi identificada, com regra de elegibilidade registrada.
- Abrangência dos estabelecimentos: unidades com ao menos uma emissão que satisfaça o critério, em relação às unidades que emitiram no período.
- Consistência por cenário: resultados separados por operação, modelo documental e versão do emissor, permitindo localizar comportamentos diferentes.
- Pendências de revisão: casos cuja ausência, classificação ou valor ainda não foram explicados pela equipe responsável.
Essas medidas são sugestões de gestão, não novos indicadores oficiais. Uma janela sem documentos elegíveis também precisa de tratamento explícito: o resultado é “sem base no período”, e não automaticamente zero ou cem por cento. O sistema deve evitar percentuais que pareçam conclusivos quando não houve observação suficiente.
Use os casos parciais para localizar a causa
Um estabelecimento que alterna emissões com e sem informação oferece uma pista, mas não uma conclusão. Como estratégia de diagnóstico, compare documentos de cenários semelhantes e procure diferenças de versão, configuração ou caminho de geração. Registre as hipóteses antes de atribuir a causa a uma atualização específica.
Por exemplo, se o comportamento muda apenas em determinada operação, revisar o cadastro geral da empresa pode ser insuficiente. Se muda após uma atualização, será útil confrontar as versões e os parâmetros utilizados. São possibilidades de investigação; o agregado nacional não identifica qual delas ocorreu em um ERP específico.
Para a contabilidade, a contribuição central é explicar o tratamento esperado. Para o desenvolvimento, é demonstrar como esse tratamento foi convertido em dados e preservado nas integrações. Uma revisão conjunta evita tanto acrescentar grupos sem fundamento quanto aceitar uma ausência porque o sistema ainda conseguiu concluir outro passo do processo.
Mantenha a evidência do caso analisado com identificação do documento, cenário, versão e resultado da conferência. Quando houver correção, registre o que mudou e repita a observação no período seguinte. Assim, o acompanhamento deixa de ser uma fotografia isolada e passa a mostrar se o problema investigado realmente deixou de ocorrer.
Compare períodos sem trocar a pergunta
Uma melhora do percentual não prova, por si só, que uma implantação melhorou. O volume pode ter se concentrado nos estabelecimentos já adaptados; unidades sem destaque podem ter emitido menos; ou o período pode ter outra composição de operações. Para interpretar uma variação, preserve os critérios e examine o que mudou na base observada.
Também não some indiscriminadamente estabelecimentos apresentados por tipo de documento. Uma mesma unidade pode emitir mais de um modelo e aparecer em recortes diferentes. Para construir um total local, defina a identificação usada e evite contar a mesma unidade duas vezes sem informar que a métrica representa pares de estabelecimento e modelo.
No painel público, confira a aba e o regime antes de copiar o número. A visão geral pode reunir universos que a manchete separou, enquanto outra página apresenta estabelecimentos em vez de documentos. Registrar filtro, unidade de contagem e data de atualização torna a comparação reproduzível e reduz interpretações incompatíveis.
Conclusão
Os 86% mostram a presença da CBS em grande parte do volume documental daquele recorte. Os 67% mostram outra dimensão: a abrangência entre estabelecimentos que destacaram em alguma emissão. A decomposição entre destaque total, parcial e ausente acrescenta informação para orientar a análise, sem certificar a correção tributária de cada documento.
Para aproveitar o balanço no ERP, a prioridade é medir com critérios explícitos e investigar os casos concretos. Um acompanhamento útil combina cobertura, abrangência e revisão fiscal, preserva o período observado e distingue presença de qualidade. Com isso, o percentual ajuda a encontrar o trabalho restante, em vez de apenas transmitir uma sensação de implantação concluída.
Referências
BRASIL. Receita Federal do Brasil. Reforma tributária: 86% dos documentos fiscais de empresas obrigadas já trazem destaque da CBS. Brasília, DF, 9 out. 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/outubro/reforma-tributaria-86-dos-documentos-fiscais-de-empresas-obrigadas-ja-trazem-destaque-da-cbs. Acesso em: 14 out. 2026.
BRASIL. Receita Federal do Brasil. Registro de Operações de Consumo: ROC. Painel público, atualização indicada em 8 out. 2026. Disponível em: https://app.powerbi.com/view?r=eyJrIjoiNzg5MDA4M2UtYWZiZC00Y2U5LTkzYjctNTc4MzBkYTU0ZDhkIiwidCI6IjZmNDlhYTQzLTgyMmEtNGMyMC05NjcwLWRiNzcwMGJmMWViMCJ9. Acesso em: 14 out. 2026.
PROJETO NOTA FISCAL ELETRÔNICA. Reforma Tributária do Consumo: adequações NF-e / NFC-e. Nota Técnica 2025.002-RTC, versão 1.52, set. 2026. Disponível em: https://dfe-portal.svrs.rs.gov.br/NFE/DownloadArquivoEstatico/?sistema=NFE&tipoArquivo=3&nomeArquivo=NT_2025.002_v1.52_RTC_NF-e_IBS_CBS_IS.pdf. Acesso em: 14 out. 2026.
Descubra mais sobre Régys Borges da Silveira
Assine para receber nossas notícias mais recentes por e-mail.


Dê-nos sua opinião, seu comentário ajuda o site a crescer e melhorar a qualidade dos artigos.