Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: lc 214/2025

17 resultado(s)

Ilustração conceitual sobre CBS e IBS no agro: ERP, créditos e adiantamentos para 2027

CBS e IBS no agro: como preparar ERP, créditos e adiantamentos para 2027

A entrada da CBS no lugar do PIS/Pasep e da Cofins a partir de 2027 torna a preparação tributária uma pauta concreta para empresas do agronegócio. Para quem atua na contabilidade, o desafio não se limita ao cálculo: alcança o reconhecimento de créditos, a gestão de saldo credor, o controle de pagamentos antecipados e a consistência dos documentos…

Ver resumo completo

A entrada da CBS no lugar do PIS/Pasep e da Cofins a partir de 2027 torna a preparação tributária uma pauta concreta para empresas do agronegócio. Para quem atua na contabilidade, o desafio não se limita ao cálculo: alcança o reconhecimento de créditos, a gestão de saldo credor, o controle de pagamentos antecipados e a consistência dos documentos fiscais. Para desenvolvedores Delphi e equipes de ERP, significa transformar regras materiais em cadastros, eventos, validações, trilhas de auditoria e integrações confiáveis.

Há uma distinção importante desde o início. A Lei Complementar nº 214, de 2025, lida em conjunto com suas alterações posteriores, disciplina diversos aspectos do IBS e da CBS. Já a forma técnica de documentar cada operação depende do tipo de documento fiscal e dos atos regulamentares e técnicos aplicáveis. Portanto, não é seguro converter toda dúvida operacional em uma obrigação já definida, nem tratar um fluxo de ERP como definitivo quando a evidência disponível só confirma a regra legal de apuração.

Este artigo percorre o que já pode orientar decisões no agro: a separação entre crédito e caixa, os prazos legais de ressarcimento, os efeitos dos adiantamentos, os tratamentos previstos para insumos e produtores rurais não contribuintes, o regime das cooperativas e os testes que devem entrar no plano de sistemas. Ao final, a proposta é oferecer uma base de trabalho comum para fiscal, contabilidade, TI e negócio.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

CST e cClassTrib na NF-e: como consultar e validar as tabelas do IBS/CBS

Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência.

Ver resumo completo

Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência. Quando essas etapas ficam misturadas, é fácil transformar um exemplo encontrado na internet em uma configuração permanente, mesmo que o caso real tenha características diferentes.

Este artigo organiza a consulta de CST, cClassTrib e crédito presumido para quem mantém emissores de NF-e em Delphi. A revisão considera o Informe Técnico 2025.002 versão 1.71, publicado em outubro de 2026, e os dados consultados no portal oficial da SVRS em 1º de novembro de 2026. A proposta é mostrar como conferir e manter as informações, sem apresentar uma lista congelada como se ela resolvesse todas as operações ou antecipasse mudanças futuras.

Atualização em 1º de novembro de 2026: foram revisadas as referências às tabelas, retiradas descrições desatualizadas e corrigida a confusão entre Informe Técnico e Nota Técnica. A orientação de que todos os documentos colocariam os campos no mesmo nível também foi removida. O enquadramento de cada operação deve ser sustentado pela legislação e pela análise fiscal, não apenas pela aceitação técnica do XML.

Atualizado em Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Desvendando a Nova Calculadora Tributária da SEFAZ: Guia Completo e Cronograma

A transição para o novo modelo tributário brasileiro, focado no IVA (Imposto sobre Valor Agregado), trouxe consigo uma necessidade urgente de clareza para contribuintes e profissionais da contabilidade. Para sanar essa lacuna, o governo lançou oficialmente a Calculadora de Tributos do Consumo, uma ferramenta estratégica para simular o impacto da CBS (Contribuição sobre Bens e Serviços) e do…

Ver resumo completo

A transição para o novo modelo tributário brasileiro, focado no IVA (Imposto sobre Valor Agregado), trouxe consigo uma necessidade urgente de clareza para contribuintes e profissionais da contabilidade. Para sanar essa lacuna, o governo lançou oficialmente a Calculadora de Tributos do Consumo, uma ferramenta estratégica para simular o impacto da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços).

Neste artigo, detalhamos como essa ferramenta funciona, o cronograma de implementação e por que utilizá-la é uma boa prática essencial para o seu negócio.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Devoluções na Era do IBS/CBS: Como Adaptar seu ERP para a “Apuração Assistida” e o Split Payment

Na vigência do ICMS/IPI, uma devolução era basicamente uma operação de anulação que "acertávamos" na escrituração fiscal (SPED). Com a chegada do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) em 2026, a lógica muda drasticamente.

Ver resumo completo

Na vigência do ICMS/IPI, uma devolução era basicamente uma operação de anulação que "acertávamos" na escrituração fiscal (SPED). Com a chegada do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) em 2026, a lógica muda drasticamente.

Na nova Apuração Assistida, instituída pela Lei Complementar 214/2025, o Fisco não espera você "declarar" que houve uma devolução. Ele "lê" o XML da Nota Fiscal de Devolução (finalidade 4) e processa automaticamente o estorno do débito ou do crédito na conta gráfica do contribuinte. Se o XML não for um "espelho" perfeito da operação original, seu cliente pagará imposto indevido ou ficará com saldo travado.

Neste artigo técnico, vamos detalhar como tratar a devolução de compras e vendas, as regras de transição para 2026 e o impacto financeiro do Split Payment nessas operações.

Publicado em · Régys Borges da Silveira
Ler artigo →
nota fiscal de serviços

NFS-e Nacional: 501 Municípios ainda fora do Padrão e o Impacto Técnico para Software Houses

Recentemente, o Portal Contábeis divulgou que, segundo o Painel de Adesão da Receita Federal, 501 municípios brasileiros ainda não formalizaram sua adesão ao padrão da NFS-e Nacional. Embora possa parecer apenas um dado estatístico burocrático, para nós, desenvolvedores e gestores de Software Houses, esse número representa um alerta crítico sobre o cenário de fragmentação fiscal que ainda enfrentaremos…

Ver resumo completo

Recentemente, o Portal Contábeis divulgou que, segundo o Painel de Adesão da Receita Federal, 501 municípios brasileiros ainda não formalizaram sua adesão ao padrão da NFS-e Nacional. Embora possa parecer apenas um dado estatístico burocrático, para nós, desenvolvedores e gestores de Software Houses, esse número representa um alerta crítico sobre o cenário de fragmentação fiscal que ainda enfrentaremos no curto prazo.

Neste artigo, vamos dissecar o que esses dados significam, validar as referências legais por trás da obrigatoriedade e analisar o impacto direto no desenvolvimento de soluções fiscais em Delphi.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Penalidades e Fiscalização do IBS e CBS em 2026: O Preço da Não Conformidade

Muitos empresários e gestores ainda tratam 2026 apenas como um "ano de teste" para a Reforma Tributária, acreditando que a fiscalização será branda. Este é um erro estratégico perigoso.

Ver resumo completo

Muitos empresários e gestores ainda tratam 2026 apenas como um "ano de teste" para a Reforma Tributária, acreditando que a fiscalização será branda. Este é um erro estratégico perigoso. Embora as alíquotas sejam reduzidas (0,9% para CBS e 0,1% para IBS), a estrutura de penalidades e o aparato tecnológico de fiscalização já estão armados e prontos para disparar.

Abaixo, detalho as sanções financeiras e operacionais para quem falhar no destaque desses tributos, bem como a mecânica da nova fiscalização digital.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Reforma Tributária do Consumo: Os Pilares Essenciais para 2026

Com a aproximação de 2026, a "virada de chave" para o novo sistema tributário brasileiro deixa de ser uma previsão distante e torna-se uma prioridade técnica imediata. Baseado nas discussões recentes e nos pontos levantados pelo Portal Sped Brasil sobre a Reforma Tributária do Consumo, este artigo resume o que os desenvolvedores de software, analistas fiscais e software…

Ver resumo completo

Com a aproximação de 2026, a "virada de chave" para o novo sistema tributário brasileiro deixa de ser uma previsão distante e torna-se uma prioridade técnica imediata. Baseado nas discussões recentes e nos pontos levantados pelo Portal Sped Brasil sobre a Reforma Tributária do Consumo, este artigo resume o que os desenvolvedores de software, analistas fiscais e software houses precisam de ter no radar para o início da transição.

Se desenvolve ou mantém ERPs, eis o que precisa de saber para não ser apanhado de surpresa.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Notas de Débito e Crédito na Reforma Tributária: O Fim dos “Ajustes Internos” e o Novo Padrão de 2026

Se você trabalha com documentos fiscais eletrônicos ou na área tributária, provavelmente já usou o famoso "lançamento interno" ou uma "nota de débito comercial" (sem valor fiscal) para cobrar uma diferença de preço ou juros de um cliente. Com a Reforma Tributária, essa prática está com os dias contados.

Ver resumo completo

Se você trabalha com documentos fiscais eletrônicos ou na área tributária, provavelmente já usou o famoso "lançamento interno" ou uma "nota de débito comercial" (sem valor fiscal) para cobrar uma diferença de preço ou juros de um cliente. Com a Reforma Tributária, essa prática está com os dias contados.

A partir da implementação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), entram em cena dois novos protagonistas obrigatórios: a Nota Fiscal de Débito e a Nota Fiscal de Crédito.

Neste artigo, analisei as recentes Notas Técnicas e publicações jurídicas para detalhar o que são, quando usar e, principalmente, os riscos que ninguém está te contando sobre o split payment.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

NF-e 2026: A Arquitetura Técnica da Emissão com IBS e CBS

A Reforma Tributária não é apenas uma mudança de alíquotas; é uma reescrita completa da lógica de emissão de documentos fiscais eletrônicos (DF-e) no Brasil. Com a Emenda Constitucional 132 e a Lei Complementar 214, o "jeitinho" de parametrização fiscal está com os dias contados.

Ver resumo completo

A Reforma Tributária não é apenas uma mudança de alíquotas; é uma reescrita completa da lógica de emissão de documentos fiscais eletrônicos (DF-e) no Brasil. Com a Emenda Constitucional 132 e a Lei Complementar 214, o "jeitinho" de parametrização fiscal está com os dias contados.

Este artigo detalha o que desenvolvedores e analistas fiscais precisam implementar para a virada de chave em 2026.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Reforma Tributária: 5 Mitos e Verdades à Luz da Lei Complementar n.º 214/2025

A aprovação da Emenda Constitucional n.º 132/2023 e a sua subsequente regulamentação pela Lei Complementar (LC) n.º 214/2025 trouxeram a maior mudança no sistema fiscal brasileiro das últimas décadas. Contudo, a complexidade da transição gerou desinformação.

Ver resumo completo

A aprovação da Emenda Constitucional n.º 132/2023 e a sua subsequente regulamentação pela Lei Complementar (LC) n.º 214/2025 trouxeram a maior mudança no sistema fiscal brasileiro das últimas décadas. Contudo, a complexidade da transição gerou desinformação.

Este artigo disseca tecnicamente os cinco principais pontos de debate, confrontando o senso comum com o texto legal oficial.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Receita Federal lança MAT: Detalhes Técnicos da Nova Plataforma de Administração Tributária e Impactos na Reforma

A Receita Federal do Brasil (RFB), em parceria com o Serpro, anunciou oficialmente a implementação do Módulo de Administração Tributária (MAT), uma nova solução tecnológica que entra em plena operação a partir de 1º de dezembro de 2025.

Ver resumo completo

A Receita Federal do Brasil (RFB), em parceria com o Serpro, anunciou oficialmente a implementação do Módulo de Administração Tributária (MAT), uma nova solução tecnológica que entra em plena operação a partir de 1º de dezembro de 2025.

Este lançamento não é apenas uma atualização de portal; trata-se de um componente estrutural da Reforma Tributária sobre o Consumo (RTC), desenhado para orquestrar a transição dos atuais regimes para os futuros IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).

Abaixo, detalho tecnicamente o funcionamento, o fluxo de dados e as validações de segurança que impactam diretamente contadores e software houses.

Publicado em · Régys Borges da Silveira
Ler artigo →
split payment

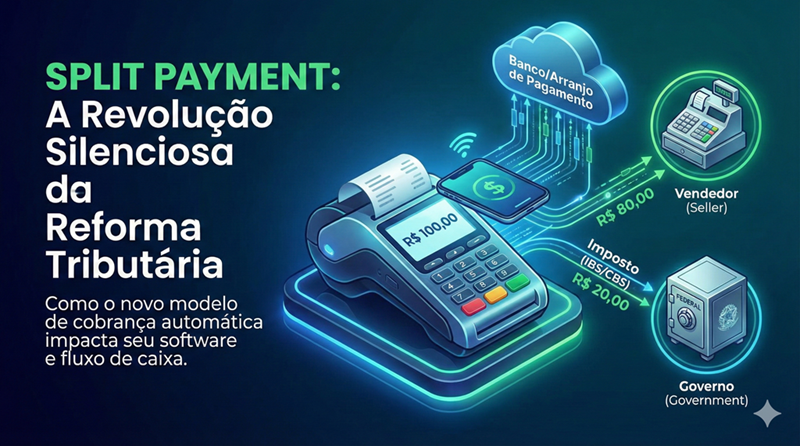
Split Payment: A Revolução Silenciosa da Reforma Tributária (e como preparar seu software)

Se você viu o vídeo recente circulando no Instagram sobre o Split Payment, provavelmente sentiu aquele frio na espinha que todo empresário e desenvolvedor sente quando a Receita Federal anuncia uma "novidade". O conteúdo viralizou com razão: a mudança é drástica.

Ver resumo completo

Se você viu o vídeo recente circulando no Instagram sobre o Split Payment, provavelmente sentiu aquele frio na espinha que todo empresário e desenvolvedor sente quando a Receita Federal anuncia uma "novidade". O conteúdo viralizou com razão: a mudança é drástica. Mas, como sempre aqui no blog, vamos deixar o pânico de lado e dissecar tecnicamente o que é, como funciona e, principalmente, como preparar seu software para os cenários de falha.

O Split Payment (Pagamento Dividido) não é apenas uma nova regra; é a espinha dorsal tecnológica da Reforma Tributária (PLP 68/2024 e LC 214/2025). O objetivo da Receita é claro: acabar com a inadimplência declaratória. O imposto deixa de ser uma dívida a pagar no mês seguinte e passa a ser uma dedução instantânea no momento da liquidação financeira.

Publicado em · Régys Borges da Silveira
Ler artigo →

Cartilha do IBS e Reforma Tributária: Guia Essencial para Emissão da NF-e e Boas Práticas

A Reforma Tributária segue avançando e trazendo definições cruciais para desenvolvedores e empresas de software. Recentemente, o Comitê Gestor do Imposto sobre Bens e Serviços (CG-IBS) lançou o Volume 1 da Cartilha Orientativa para Emissão da NF-e do IBS, um documento técnico indispensável para quem precisa adequar seus sistemas às novas regras de tributação do consumo.

Ver resumo completo

A Reforma Tributária segue avançando e trazendo definições cruciais para desenvolvedores e empresas de software. Recentemente, o Comitê Gestor do Imposto sobre Bens e Serviços (CG-IBS) lançou o Volume 1 da Cartilha Orientativa para Emissão da NF-e do IBS, um documento técnico indispensável para quem precisa adequar seus sistemas às novas regras de tributação do consumo.

Neste post, vamos detalhar os pontos-chave deste lançamento e listar boas práticas para que sua software house atravesse essa transição com segurança e conformidade.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Reforma Tributária: CGIBS e Receita Federal flexibilizam regras de validação do IBS e CBS para Janeiro de 2026

O Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) e a Receita Federal do Brasil (RFB) divulgaram um Comunicado Conjunto trazendo orientações cruciais para o início da vigência dos novos tributos (IBS e CBS). A medida visa garantir a segurança jurídica e operacional das empresas no início da transição da Reforma Tributária.

Ver resumo completo

O Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) e a Receita Federal do Brasil (RFB) divulgaram um Comunicado Conjunto trazendo orientações cruciais para o início da vigência dos novos tributos (IBS e CBS). A medida visa garantir a segurança jurídica e operacional das empresas no início da transição da Reforma Tributária.

Confira abaixo o resumo detalhado das definições apresentadas no documento e seus impactos para os contribuintes.

Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Análise Técnica da NT 2025.002 v1.33: O Impacto da Reforma Tributária na NF-e e a Regra de Ouro da Dispensa em 2026

Fonte: Nota Técnica 2025.002 v.1.33 - Publicada em 02/12/2025

Ver resumo completo

Fonte: Nota Técnica 2025.002 v.1.33 - Publicada em 02/12/2025

A Reforma Tributária (Lei Complementar nº 214/2025) trouxe a maior reestruturação de layout da história da Nota Fiscal Eletrônica. A publicação da Nota Técnica 2025.002 v1.33 define como o IBS (Imposto sobre Bens e Serviços), a CBS (Contribuição sobre Bens e Serviços) e o IS (Imposto Seletivo) coexistirão com o atual sistema tributário durante a transição.

Neste artigo, vamos dissecar as mudanças técnicas e, principalmente, explicar a condição crítica para que seu cliente não pague esses impostos em 2026.

Publicado em · Régys Borges da Silveira
Ler artigo →
nota fiscal de serviços

NFS-e Nacional em 2026: municípios, Simples Nacional e integração de ERPs

A expressão “NFS-e Nacional obrigatória” pode levar a decisões diferentes conforme quem está lendo: uma prefeitura, uma empresa prestadora de serviços ou a equipe que mantém um ERP. Para implementar corretamente, é preciso separar a obrigação de compartilhar informações, o ambiente que autoriza a nota e as regras aplicáveis ao contribuinte.

Ver resumo completo

A expressão “NFS-e Nacional obrigatória” pode levar a decisões diferentes conforme quem está lendo: uma prefeitura, uma empresa prestadora de serviços ou a equipe que mantém um ERP. Para implementar corretamente, é preciso separar a obrigação de compartilhar informações, o ambiente que autoriza a nota e as regras aplicáveis ao contribuinte. Participar do padrão nacional não significa, por si só, que todas as empresas utilizarão a mesma tela ou abandonarão imediatamente o sistema municipal.

Este artigo explica essa distinção e organiza os cuidados de integração para desenvolvedores Delphi e profissionais de contabilidade. A análise considera as fontes oficiais consultadas em 1º de novembro de 2026, incluindo a orientação publicada pelo Portal NFS-e em 29 de outubro sobre microempresas e empresas de pequeno porte do Simples Nacional. O objetivo é transformar a leitura das regras em perguntas verificáveis antes de alterar o sistema de um cliente.

Atualização em 1º de novembro de 2026: a revisão corrige a associação entre obrigação municipal e substituição universal dos emissores locais. Também retira uma passagem anteriormente apresentada como citação literal da lei, que não correspondia ao texto do art. 62, e incorpora as orientações atuais para o Simples Nacional. A publicação original é de 2025; sua URL foi preservada.

Atualizado em Publicado em · Régys Borges da Silveira
Ler artigo →
reforma tributária do consumo

Resumo Prático da Reforma Tributária

Para se preparar para 2026, ano que marca o início da fase de transição da Reforma Tributária (com valor jurídico, mas em "modo teste" para calibragem), você deve focar na Nota Técnica 2025.002 (e suas versões subsequentes, como a v1.31).

Ver resumo completo

Para se preparar para 2026, ano que marca o início da fase de transição da Reforma Tributária (com valor jurídico, mas em "modo teste" para calibragem), você deve focar na Nota Técnica 2025.002 (e suas versões subsequentes, como a v1.31).

A Reforma Tributária (Emenda Constitucional 132/2023) deixou de ser uma discussão política e econômica para se tornar, agora, um desafio de engenharia de software e compliance fiscal. Para o ecossistema de documentos fiscais eletrônicos (DFe), o ano de 2026 marca um "divisor de águas": o início da vigência do novo sistema de IVA Dual (IBS e CBS).

Embora a substituição completa dos tributos atuais (PIS, COFINS, IPI, ICMS e ISS) esteja planejada para ocorrer gradualmente até 2033, 2026 é o ano crítico da virada técnica.

A partir de 1º de janeiro de 2026, entra em vigor a chamada "fase de teste" (ou cobrança pedagógica). Neste período, a emissão de notas fiscais passa a exigir uma arquitetura híbrida: os emissores deverão manter toda a complexidade tributária atual enquanto, simultaneamente, calculam e destacam os novos tributos em campos inéditos no XML.

Para os desenvolvedores de software e analistas de requisitos, isso significa que a Nota Técnica 2025.002 não é apenas uma atualização de layout, mas uma reescrita da lógica de formação de preços e totalizadores da nota. O desafio não é apenas fiscal, mas sistêmico:

Aqui está o resumo prático do que você precisa gerar no XML e as alíquotas aplicáveis:

Publicado em · Régys Borges da Silveira
Ler artigo →