

Se você viu o vídeo recente circulando no Instagram sobre o Split Payment, provavelmente sentiu aquele frio na espinha que todo empresário e desenvolvedor sente quando a Receita Federal anuncia uma “novidade”. O conteúdo viralizou com razão: a mudança é drástica. Mas, como sempre aqui no blog, vamos deixar o pânico de lado e dissecar tecnicamente o que é, como funciona e, principalmente, como preparar seu software para os cenários de falha.
O Split Payment (Pagamento Dividido) não é apenas uma nova regra; é a espinha dorsal tecnológica da Reforma Tributária (PLP 68/2024 e LC 214/2025). O objetivo da Receita é claro: acabar com a inadimplência declaratória. O imposto deixa de ser uma dívida a pagar no mês seguinte e passa a ser uma dedução instantânea no momento da liquidação financeira.
O Que é e Como Funciona (Sem “Economês”)
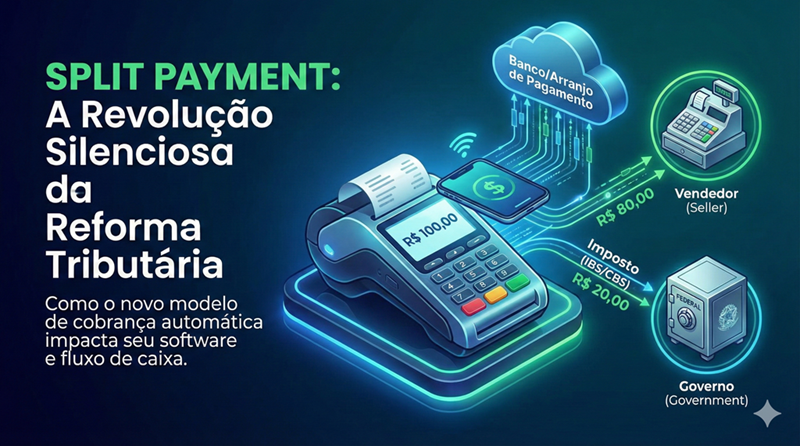
Imagine que você vendeu um produto por R$ 100,00 e a carga tributária (IBS + CBS) é de R$ 20,00.
- Modelo Atual: Você recebe R$ 100,00 no caixa, usa esse dinheiro no fluxo de caixa (capital de giro) e, no dia 20 do mês seguinte, gera uma guia para pagar os R$ 20,00.
- Com Split Payment: O cliente passa o cartão ou faz o Pix de R$ 100,00. O banco/adquirente identifica a operação, separa R$ 20,00 e envia direto para a conta do Governo. Na sua conta, cai apenas R$ 80,00.
O Fim da “Bicicleta Fiscal” e o Impacto no Capital de Giro
Um ponto crítico levantado por especialistas (como no blog da e-Auditoria) é a morte do capital de giro tributário. Hoje, muitas empresas usam o valor do imposto recebido para financiar a operação até a data de vencimento da guia (o famoso “float”). Com o Split Payment, esse prazo acaba.
- O Desafio: Se sua empresa vende a prazo (60 dias) e antecipa recebíveis, o imposto será retido no momento da antecipação. O valor líquido disponível para girar a operação será menor e imediato.
As 3 Modalidades: Preparando seu Software para o “Offline”
A regulamentação prevê cenários diferentes, e seu ERP precisa saber lidar com cada um deles. O sistema não vai funcionar 100% do tempo, e a Receita sabe disso.
1. Split Payment Inteligente (Smart/Online)
É o “caminho feliz”. No momento da transação, o banco consulta a base da Receita (CGB – Comitê Gestor) via API em tempo real.
- Como funciona: O sistema verifica se o contribuinte tem créditos acumulados. Se tiver, não há retenção ou ela é menor.
- Resultado: O lojista recebe o valor cheio, pois “pagou” com seus créditos.
2. Split Payment Simplificado
Ocorre quando não é possível calcular o valor exato na hora (ex: falta de dados no XML ou instabilidade parcial).
- Como funciona: O banco aplica uma alíquota média estimada para o setor daquela empresa (ex: varejo de roupas = X%).
- O Perigo: Se a alíquota média for maior que a real, sua empresa terá dinheiro retido a mais e precisará pedir ressarcimento depois. A precisão do cadastro de produtos e classificação fiscal no seu software será vital para evitar cair nessa vala comum.
3. Split Payment “Offline” (O Plano de Contingência)
Aqui mora o pesadelo do desenvolvedor. O que acontece quando a API do governo cai? A venda não pode parar.
- O Cenário: O sistema do banco tenta consultar o CGB e dá timeout.
- A Regra: O banco é obrigado a reter o valor total do imposto destacado ou estimado e liberar apenas o líquido.
- A Reconciliação: A Receita tem até 3 dias úteis para processar o ajuste. Se houve retenção indevida (porque o sistema caiu e não viu seus créditos), o valor é devolvido ou compensado posteriormente.
Detalhes Técnicos: O XML e a NT 2025.002
A Nota Técnica 2025.002 trouxe as mudanças estruturais na NF-e. Prepare sua classe de geração do XML:
- Grupo
UB: Detalhamento exato de IBS e CBS. Erros aqui levam ao Split Simplificado (prejuízo de caixa). - Vinculação de Pagamento: O identificador da transação (NSU/ID do Pagamento) deve estar amarrado à chave da nota. Sem isso, o banco não sabe qual nota está liquidando e pode reter a maior.
O Cliente como “Fiscal Indireto”
Uma mudança comportamental importante: o crédito do comprador fica condicionado ao recolhimento do imposto pelo vendedor. Isso significa que grandes compradores (B2B) vão exigir que seus fornecedores operem no modelo de Split Payment correto. Se o fornecedor sonegar ou o split falhar, o comprador perde o crédito. Na prática, seu cliente vai auditar se o seu software está emitindo a nota e processando o pagamento corretamente.
Conclusão e Prazos
- 2026: Fase de testes (ambiente piloto). É a hora de homologar seu software.
- 2027: Início da operação assistida/obrigatória gradual.
- 2033: Transição completa.
Não espere 2026 chegar. Comece a revisar o cadastro tributário dos produtos e a integração com os meios de pagamento (TEF/POS) agora.
Referências e Validação
- e-Auditoria: Split Payment Reforma Tributária: o que é, como funciona e impactos. Disponível em: e-auditoria.com.br. Acesso em: 05 dez. 2025.
- Lei Complementar (PLP 68/2024 e LC 214/2025): Base legal do IBS/CBS.
- Nota Técnica 2025.002: Especificações técnicas dos campos XML.
0 comentário(s)