


Para se preparar para 2026, ano que marca o início da fase de transição da Reforma Tributária (com valor jurídico, mas em “modo teste” para calibragem), você deve focar na Nota Técnica 2025.002 (e suas versões subsequentes, como a v1.31).
A Reforma Tributária (Emenda Constitucional 132/2023) deixou de ser uma discussão política e econômica para se tornar, agora, um desafio de engenharia de software e compliance fiscal. Para o ecossistema de documentos fiscais eletrônicos (DFe), o ano de 2026 marca um “divisor de águas”: o início da vigência do novo sistema de IVA Dual (IBS e CBS).
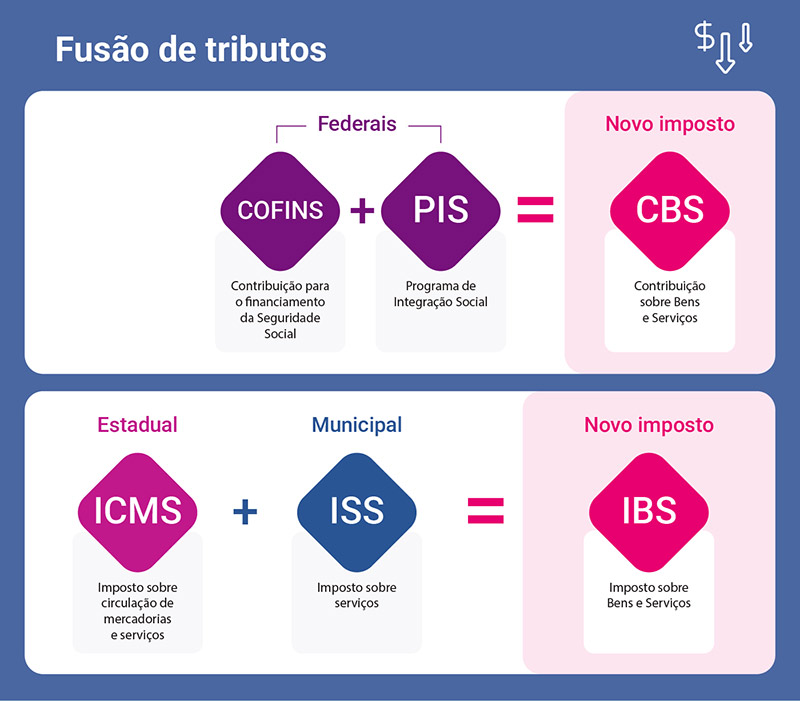
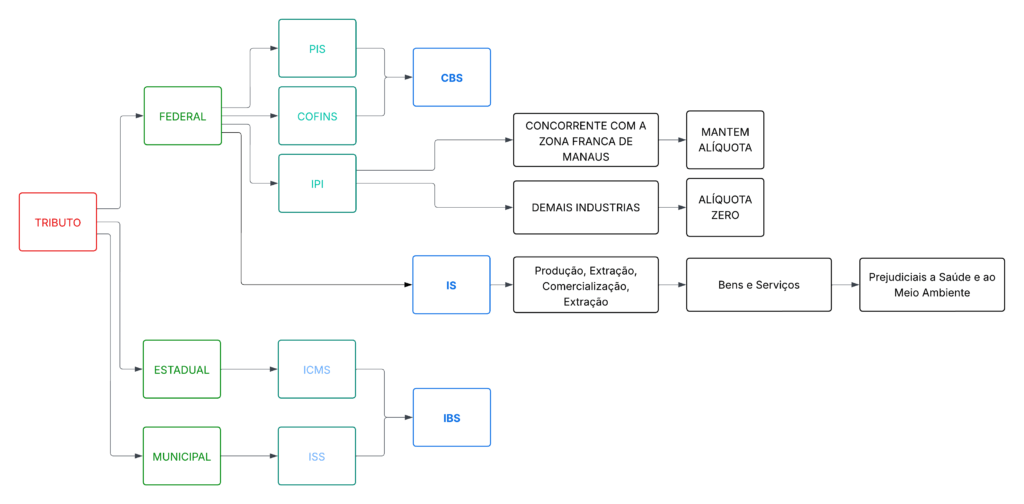
Embora a substituição completa dos tributos atuais (PIS, COFINS, IPI, ICMS e ISS) esteja planejada para ocorrer gradualmente até 2033, 2026 é o ano crítico da virada técnica.
A partir de 1º de janeiro de 2026, entra em vigor a chamada “fase de teste” (ou cobrança pedagógica). Neste período, a emissão de notas fiscais passa a exigir uma arquitetura híbrida: os emissores deverão manter toda a complexidade tributária atual enquanto, simultaneamente, calculam e destacam os novos tributos em campos inéditos no XML.
Para os desenvolvedores de software e analistas de requisitos, isso significa que a Nota Técnica 2025.002 não é apenas uma atualização de layout, mas uma reescrita da lógica de formação de preços e totalizadores da nota. O desafio não é apenas fiscal, mas sistêmico:
- Cálculo “Por Fora”: Abandonar a lógica de imposto “por dentro” para os novos tributos.
- Novas Alíquotas Fixas: Implementar a cobrança teste de 0,9% (CBS) e 0,1% (IBS).
- Novos Grupos no XML: Preencher o complexo grupo de tributação
UB, garantindo a validação correta junto à SEFAZ.
Aqui está o resumo prático do que você precisa gerar no XML e as alíquotas aplicáveis:
As Alíquotas “Fixas” para 2026
Em 2026, o objetivo não é arrecadação plena, mas sim testar os sistemas. Por isso, as alíquotas são simbólicas para compensar a não-cumulatividade, sendo cobradas “por fora” (somadas ao valor do produto/serviço).
- CBS (Federal): 0,9%
- IBS (Estadual/Municipal): 0,1%
- Total: 1,0%
Importante: Se sua empresa é do Simples Nacional, você está dispensado de destacar e recolher esses tributos em 2026 (a obrigatoriedade para o Simples começa apenas em 2027). Para empresas do Regime Normal (Lucro Real/Presumido), a emissão com essas alíquotas é obrigatória a partir de janeiro.
Como fica o IPI na Reforma Tributária?
O IPI não foi extinto, historicamente, a indústria instalada em Manaus possui isenção de IPI. Isso cria uma vantagem competitiva em relação às indústrias do resto do país, que pagam o imposto cheio. Se a Reforma Tributária simplesmente extinguisse o IPI, essa vantagem comparativa desapareceria instantaneamente, o que poderia levar ao colapso do modelo econômico da região amazônica.
Como a Reforma não poderia acabar com a ZFM (que tem proteção constitucional até 2073), a solução foi manter o IPI “vivo”, mas em “modo de espera” para a maioria dos produtos, servindo apenas como um regulador de mercado para aqueles que concorrem com Manaus.
A partir de 2027, o IPI funcionará sob uma lógica de seletividade regional:
- Para produtos que TAMBÉM são fabricados na Zona Franca (ex: ar-condicionado, motocicletas): O IPI continuará sendo cobrado das indústrias localizadas fora de Manaus. Isso encarece o produto “de fora” e mantém o produto de Manaus (isento) mais barato.
- Para produtos que NÃO são fabricados na Zona Franca (ex: roupas, móveis de madeira): O IPI terá sua alíquota reduzida a zero em todo o território nacional.
Ou seja, para a maioria das empresas, o IPI será zero, mas a estrutura do imposto (e a obrigação acessória de declará-lo, mesmo que zerado) permanece na legislação para garantir esse “jogo de equilíbrio”.
Emenda Constitucional nº 132/2023
Esta é a base da Reforma. Ela alterou o ADCT (Ato das Disposições Constitucionais Transitórias) para incluir a regra de transição do IPI.
Art. 126 do ADCT (Incluído pela EC 132/23): “A partir de 2027 […] o imposto previsto no art. 153, IV, da Constituição Federal [o IPI]: a) terá suas alíquotas reduzidas a zero, exceto em relação aos produtos que tenham industrialização incentivada na Zona Franca de Manaus, conforme critérios estabelecidos em lei complementar…”
Vedação à Cumulatividade com o IS
A mesma base legal (Art. 126, III, ‘b’ do ADCT) garante que o IPI não poderá ser cobrado sobre o mesmo fato gerador do novo Imposto Seletivo (IS). Se um produto pagar IS, ele não deve pagar IPI, e vice-versa, para evitar bis in idem (dupla tributação sobre a mesma natureza).
Regulamentação Infraconstitucional (PLP 68/2024 e Futura Lei)
A lista exata de quais produtos (NCMs) continuarão pagando IPI será definida por Lei Complementar (atualmente em discussão no Congresso, como o PLP 68/2024). Essa lei trará a lista de produtos que têm “industrialização incentivada na ZFM”.
As Novas Tags (Campos do XML)
As alterações ocorrem principalmente na criação de um novo grupo de tributação e novos totalizadores. Você não deve tentar “encaixar” isso nas tags de PIS/COFINS/ICMS existentes.
Novo Grupo UB: Tributação do IBS, CBS e IS
Você deverá gerar este grupo para cada item da nota. As principais tags esperadas dentro dele são:
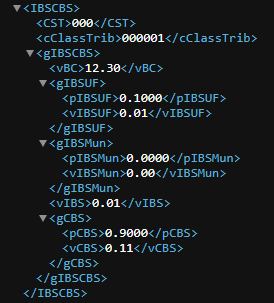
<IBSCBS>
<cClassTrib>(Código de Classificação Tributária):- O que é: Define a natureza do produto para a Reforma (ex: Combustível, Setor Financeiro, Regra Geral).
- Valor Típico em 2026: Para a maioria das empresas no “teste”, será um código genérico de “Regra Geral”.
<CST>(Código de Situação Tributária do IBS/CBS):- O que é: O “status” da tributação.
- Estrutura: Diferente do CST de ICMS (que tem 2 ou 3 dígitos), este terá tabela própria.
<gIBSCBS>
<vBC>: Valor da Base de Cálculo do IBS/CBS.- Atenção: Em 2026, a base geralmente é o valor da operação. O imposto é cobrado “por fora”, mas a base reflete o valor da mercadoria.
- Cálculo: Valor da Mercadoria – Valor do ICMS – Valor do PIS, – Valor do COFINS
<gIBSUF>
<pIBSUF>: Alíquota do IBS.- Valor em 2026:
0.1(que representa 0,1%).
- Valor em 2026:
<vIBSUF>: Valor monetário do IBS.- Cálculo:
vBC*pIBSUF.
- Cálculo:
<gIBSMun>
<pIBSMun>: Alíquota da CBS.<vIBSMun>: Valor monetário do IBS.
<gCBS>
<pCBS>: Alíquota do CBS.- Valor em 2026:
0.9 (que representa 0,9%).
- Valor em 2026:
<vCBS>: Valor monetário do CBS.- Cálculo:
vBC*pCBS.
- Cálculo:
Imposto Seletivo (Se aplicável)
Se você vende produtos nocivos à saúde/meio ambiente (o “Imposto do Pecado”), haverá um subgrupo específico, ainda não aplicado para o ano de 2026.
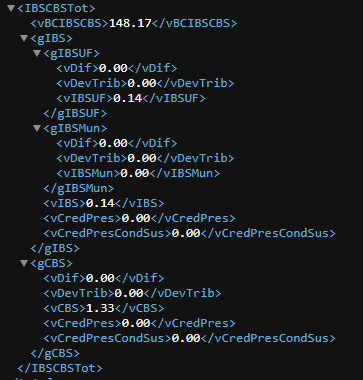
Totalizadores (Nível da Nota)
No final do XML, no grupo <total>, onde hoje existe o <ICMSTot>, foi criado um novo grupo específico para a reforma tributária, conforme figura abaixo:
Outras Tags Novas e Importantes
Além dos impostos, a Reforma exige mais precisão na operação logística e financeira.
<dPrevEntrega>(Data Previsão de Entrega):- Onde fica: Grupo
identificacao. - O que é: Nova tag para informar quando o fato gerador (a entrega) deve ocorrer. Isso é crucial para o IBS, que é devido no destino e no momento da entrega.
- Onde fica: Grupo
<cCredPres>(Código de Crédito Presumido):- Onde fica: Dentro do item (Grupo
UB), se aplicável. - O que é: Se sua empresa tem direito a créditos presumidos (benefícios fiscais mantidos na transição, como transportadoras ou montadoras em certas regiões), você deve informar o código aqui para abater o valor a pagar.
- Onde fica: Dentro do item (Grupo
Cronograma Técnico
O cronograma da Reforma Tributária, definido pela Lei Complementar 214/2025, estabelece uma transição gradual entre o sistema atual de tributos (PIS, Cofins, ICMS e ISS) e o novo modelo de CBS, IBS e Imposto Seletivo.
A seguir, veja as principais fases e prazos da implementação, que vai de 2025 até 2033, e o que muda em cada etapa.
A Lei Complementar nº 214/2025, que regulamenta a Reforma Tributária aprovada pela Emenda Constitucional nº 132/2023, define um cronograma de transição que se estende de 2025 a 2033.
Esse período é fundamental para permitir que empresas, contadores, governos e contribuintes se adaptem gradualmente ao novo sistema de tributação sobre consumo — que substituirá ICMS, ISS, PIS, Cofins e IPI pelos novos tributos IBS, CBS e IS.
“A LC 214/2025 estabelece um cronograma de transição progressiva entre 2025 e 2033 para implantação do IBS, da CBS e do Imposto Seletivo, assegurando neutralidade arrecadatória e estabilidade econômica.”
(LC 214/2025, arts. 210 a 215)
Por que a transição é gradual
O sistema tributário brasileiro movimenta cerca de R$ 2 trilhões por ano em tributos sobre o consumo.
Alterar essa estrutura exige tempo, ajustes tecnológicos e coordenação federativa.
A transição gradual evita:
- que haja choques de arrecadação para estados e municípios;
- que empresas enfrentem mudanças abruptas em custos e créditos fiscais;
- e que o novo modelo cause distorções econômicas durante o período de adaptação.
Infográfico com período de transição até 2033
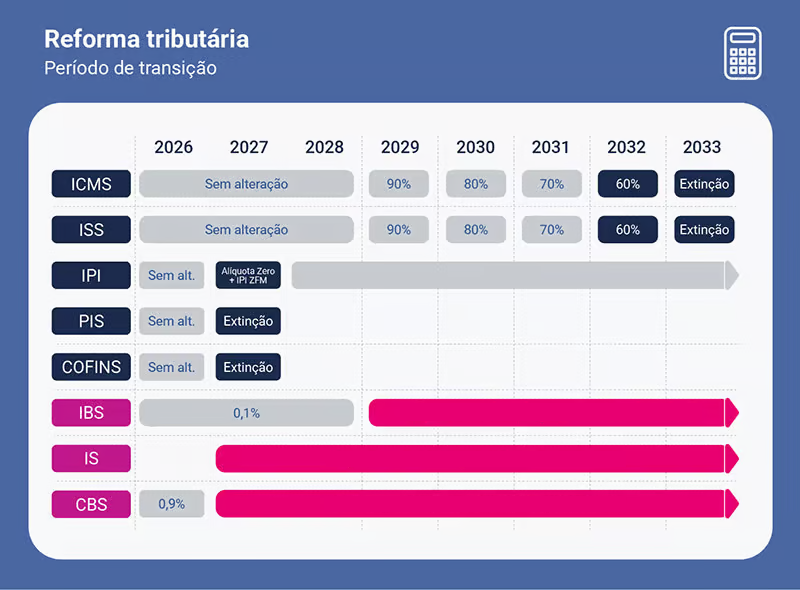
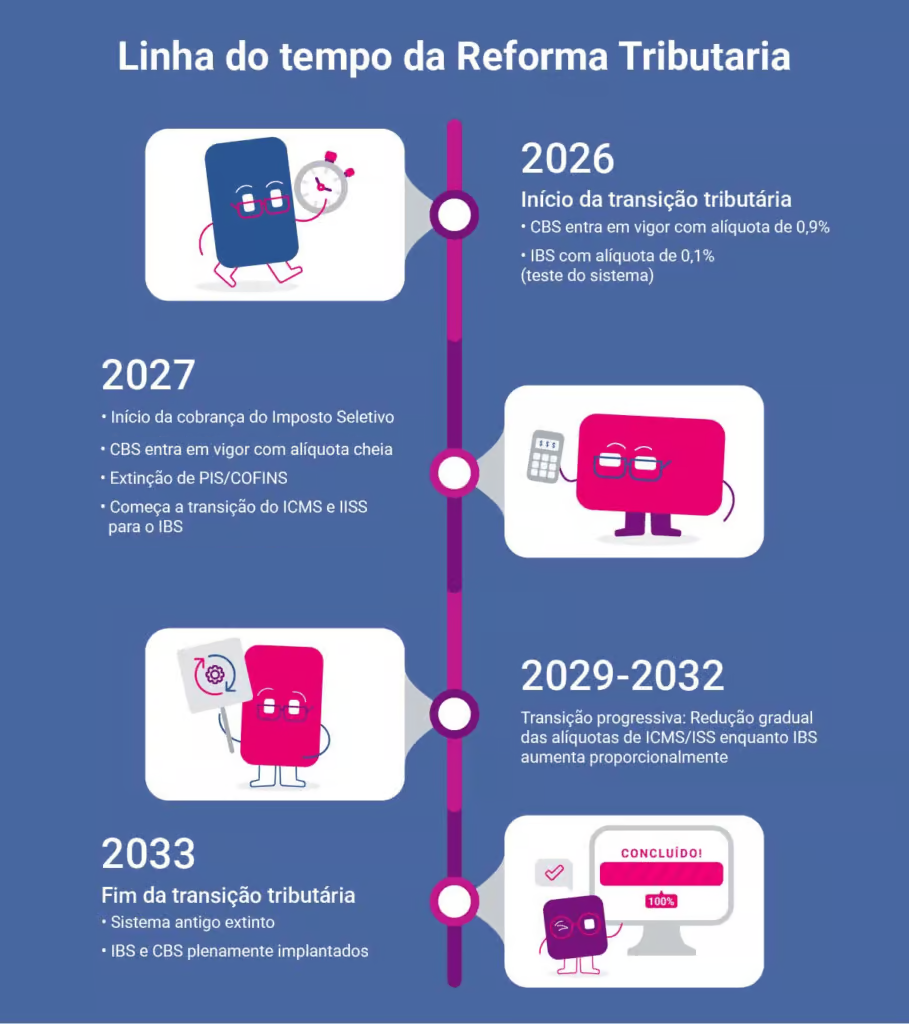
Reforma Tributária explicada ano a ano
2025 – Ano de estruturação
- Entrada em vigor da Lei Complementar 214/2025.
- Criação formal do Comitê Gestor do IBS.
- Definição de regras complementares para CBS e IS.
- Início dos testes dos sistemas eletrônicos unificados de arrecadação e compensação.
“Em 2025 inicia-se a implementação institucional dos novos tributos, com a instalação do Comitê Gestor e a edição dos regulamentos operacionais.”
2026 – Início da convivência de sistemas
- Início simbólico da cobrança da CBS e do IBS, com alíquotas reduzidas.
- PIS, Cofins, ICMS e ISS continuam vigentes integralmente.
- Período de ajuste e integração contábil entre os regimes.
- Publicação de instruções normativas e manuais do Comitê Gestor.
“A partir de 2026 os novos tributos serão cobrados em percentual simbólico, sem extinção dos tributos atuais, para permitir testes de sistema e conciliação de dados.”
2027 – Regulamentação do Imposto Seletivo
- Entrada em vigor efetiva do Imposto Seletivo (IS).
- Definição da lista de produtos nocivos à saúde e ao meio ambiente.
- Início da cobrança em setores prioritários (tabaco, bebidas alcoólicas, combustíveis fósseis).
- Início da educação fiscal e adequação de preços ao consumidor final.
- Extinção de PIS, Cofins.
“O Imposto Seletivo entra em vigor em 2027 como instrumento regulatório voltado à proteção da saúde e do meio ambiente.” (LC 214/2025, arts. 260 a 265)
2028 – Ampliação da transição
- Aumento gradual da participação do IBS e da CBS na carga tributária.
- Implantação do sistema eletrônico unificado de apuração e crédito.
- Revisão de regimes especiais e incentivos fiscais regionais.
“Entre 2028 e 2032, a participação dos novos tributos aumentará progressivamente, enquanto os atuais serão reduzidos até a extinção.”
2029 a 2032 – Transição plena
- IBS e CBS passam a responder pela maior parte da arrecadação sobre consumo.
- ICMS e ISS continuam em percentuais residuais, apenas para compensação de créditos antigos.
- Revisão das alíquotas definitivas de IBS e CBS.
“Durante a fase plena de transição, o IBS e a CBS tornar-se-ão os principais tributos sobre consumo, com as demais exações reduzidas a resíduos de compensação.”
2033 – Conclusão da Reforma
- Extinção total de ICMS, ISS, PIS, Cofins e IPI.
- IBS e CBS passam a ser os únicos tributos sobre bens e serviços.
- Início da fase de estabilização do sistema tributário brasileiro.
“Em 2033 encerra-se o período de transição e o novo modelo de tributação sobre consumo passa a vigorar plenamente em todo o território nacional.” (LC 214/2025, art. 215)
0 comentário(s)