Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Autor: Régys Borges da Silveira

1.181 resultado(s)

Cena ilustrativa de desenvolvimento de aplicações empresariais, com notebook, terminal de venda e smartphone.

O que tenho construído com Delphi além dos artigos do blog

Qual parte do seu sistema você precisa implementar agora? Pode ser emitir uma nota, receber um Pix, organizar pedidos ou descobrir por que o estoque físico não bate com o sistema.

Ver resumo completo

Qual parte do seu sistema você precisa implementar agora? Pode ser emitir uma nota, receber um Pix, organizar pedidos ou descobrir por que o estoque físico não bate com o sistema. Reuni 26 projetos Delphi para essas rotinas. Abra a ficha do projeto que mais se aproxima da sua necessidade para conferir as telas, os requisitos e o que você pode reaproveitar.

Emissão e integração fiscal

Vendas, pedidos e atendimento

Cobrança e financeiro

Estoque, operações e manutenção

Se vários desses fluxos fazem parte do seu projeto, vale comparar o Pacote Completo e a Assinatura Anual. A seguir, explico o que cada opção entrega e onde entra o suporte mensal.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de documentos seguindo caminhos de leitura diferentes até uma etapa de conferência

Como usar IA para ler PDFs, imagens e documentos empresariais

Um pedido chega por e-mail, acompanhado de um PDF. Na tela, quantidade, preço e total parecem claros.

Ver resumo completo

Um pedido chega por e-mail, acompanhado de um PDF. Na tela, quantidade, preço e total parecem claros. A próxima ideia é pedir à inteligência artificial que leia o arquivo e preencha o sistema. Antes de escolher o modelo, porém, existe uma pergunta mais básica: de que maneira essas informações estão armazenadas e qual evidência permitirá conferir o preenchimento?

O mesmo conteúdo pode estar em texto recuperável, numa fotografia da página ou em campos identificados de um arquivo estruturado. Essas representações exigem caminhos diferentes. Além disso, reconhecer um número não demonstra que ele pertence ao campo certo, corresponde à versão vigente ou autoriza uma ação. Para desenvolvimento e contabilidade, essa separação é mais importante que a aparência convincente da resposta.

Este artigo explica os conceitos necessários, apresenta um ensaio executado com arquivos fictícios e propõe critérios para usar extração, reconhecimento de caracteres e interpretação visual. O objetivo não é automatizar qualquer documento, mas organizar um processo em que informação, origem e conferência permaneçam juntas.

Se sua dificuldade é transformar uma resposta da IA em um processo verificável, conheça a página de IA além da conversa. Essa é a conexão central com o tema: o modelo participa da leitura, mas a arquitetura precisa definir como o resultado será utilizado e conferido.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre NT 2026.002 v1.11: revisão do emissor Delphi antes de dezembro

NT 2026.002 v.1.11: o que revisar no emissor Delphi antes de 14 de dezembro de 2026

Conferência de 8 de novembro de 2026: o PDF oficial da NT 2026.002 v1.11 foi obtido e conferido. A página 3 confirma a postergação de I08-180, BA02-35 e VC02-40 para 14 de dezembro de 2026.

Ver resumo completo

Conferência de 8 de novembro de 2026: o PDF oficial da NT 2026.002 v1.11 foi obtido e conferido. A página 3 confirma a postergação de I08-180, BA02-35 e VC02-40 para 14 de dezembro de 2026. A revisão separa a exceção legal de NF-e complementar das condições técnicas de finalidade previstas nas regras do XML.

A Nota Técnica 2026.002 v.1.11 está listada pelo Portal Nacional da NF-e como documento vigente, publicada em 1º de outubro de 2026. Seu título oficial é “Operações de vendas presenciais e não presenciais com impressão do DANFE Simplificado Tipo 2”. Para quem desenvolve emissores em Delphi, mantém bibliotecas fiscais ou responde pela escrituração e pelos procedimentos de faturamento, a publicação merece atenção porque o tema alcança a escolha do documento fiscal, a impressão do DANFE e as referências entre documentos eletrônicos.

Há um ponto normativo que já pode orientar uma ação concreta: a NF-e de saída que faça referência a NFC-e será vedada, exceto quando se tratar de NF-e complementar, com produção de efeitos a partir de 14 de dezembro de 2026. Essa regra consta do texto consolidado do Ajuste SINIEF 32/25.

A leitura do PDF oficial da versão 1.11, concluída em 8 de novembro de 2026, superou a antiga falha de redirecionamento. Seu histórico confirma que as regras I08-180, BA02-35 e VC02-40 tiveram a implantação em produção deslocada de 5 de outubro para 14 de dezembro de 2026. Essa postergação é específica, não uma mudança geral de todos os marcos da nota.

O percurso será, assim, prático e cauteloso: primeiro, distinguir a norma da nota técnica; depois, entender o lugar do DANFE Simplificado Tipo 2; em seguida, transformar a vedação confirmada em requisitos de software, testes e procedimentos fiscais. Essa separação ajuda a evitar dois erros comuns: ignorar uma mudança já aplicável por falta de leitura técnica integral ou, no extremo oposto, implementar suposições como se fossem exigências oficiais.


Publicado em · Régys Borges da Silveira
Ler artigo →
Miniatura ilustrativa de caminhão, documento de transporte e integração entre arquivo legado e sistema.

NT 2023.001 v.1.03 do CT-e: mudanças, legado e cuidados nas integrações

A manutenção de um emissor de CT-e não se limita a gerar XML, assinar o documento e transmitir um lote. Ela depende da leitura cuidadosa de regras fiscais, do comportamento do autorizador e da distinção entre processos que foram descontinuados e validações que continuam relevantes para o acervo histórico ou para determinados modelos de documento.

Ver resumo completo

A manutenção de um emissor de CT-e não se limita a gerar XML, assinar o documento e transmitir um lote. Ela depende da leitura cuidadosa de regras fiscais, do comportamento do autorizador e da distinção entre processos que foram descontinuados e validações que continuam relevantes para o acervo histórico ou para determinados modelos de documento. A Nota Técnica (NT) 2023.001 v.1.03 é um marco útil para essa revisão.

O documento oficial reúne alterações nas regras de validação do CT-e, do CT-e OS e da GTV-e. Para desenvolvedores Delphi, o tema alcança rotinas de montagem de dados, tratamento de retornos, cadastros e testes de homologação. Para a contabilidade, envolve a conferência do fluxo documental, a numeração e a interpretação adequada de rejeições. Neste artigo, vamos identificar o alcance da nota, detalhar as mudanças confirmadas e, sobretudo, mostrar como transformar esse conteúdo em decisões técnicas prudentes.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre Distribuição de DF-e do CT-e e CT-e Simplificado

Distribuição de DF-e do CT-e: o que a NT 2015.002 v.1.05 inclui para o CT-e Simplificado

A distribuição de Documentos Fiscais eletrônicos (DF-e) é uma rotina importante para empresas que precisam organizar documentos de transporte, integrar dados a ERPs e apoiar conferências fiscais e contábeis. Para quem desenvolve em Delphi, o assunto envolve mais do que realizar uma chamada SOAP: é necessário identificar corretamente o interessado, controlar a sequência de NSU, processar o conteúdo…

Ver resumo completo

A distribuição de Documentos Fiscais eletrônicos (DF-e) é uma rotina importante para empresas que precisam organizar documentos de transporte, integrar dados a ERPs e apoiar conferências fiscais e contábeis. Para quem desenvolve em Delphi, o assunto envolve mais do que realizar uma chamada SOAP: é necessário identificar corretamente o interessado, controlar a sequência de NSU, processar o conteúdo devolvido e respeitar os limites de consulta estabelecidos pelo ambiente nacional.

A Nota Técnica 2015.002, versão 1.05, atualiza a documentação do Web Service de distribuição de DF-e de interesse dos atores do CT-e. Seu ponto específico é a inclusão do CT-e Simplificado na documentação do serviço. Isso merece atenção porque a distribuição desse documento não segue uma lógica genérica de envio para todos os participantes registrados: a matriz da nota define precisamente quem pode recebê-lo.

Neste artigo, vamos separar o que está expressamente registrado na nota técnica do que deve ser tratado como decisão de implementação. Também abordaremos os cuidados operacionais para times de desenvolvimento e para profissionais da contabilidade que dependem do ERP para capturar e organizar DF-e de transporte.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de produto com código de barras, leitor e conferência de documento fiscal.

NT 2021.003 v1.50: como tratar a alteração na validação do GTIN com segurança

A validação de GTIN é um tema que une três áreas que nem sempre trabalham no mesmo ritmo: cadastro de produtos, desenvolvimento do emissor fiscal e conferência contábil. Uma inconsistência pode nascer na origem do dado, passar pelo ERP sem ser percebida e aparecer somente no momento da autorização do documento fiscal.

Ver resumo completo

A validação de GTIN é um tema que une três áreas que nem sempre trabalham no mesmo ritmo: cadastro de produtos, desenvolvimento do emissor fiscal e conferência contábil. Uma inconsistência pode nascer na origem do dado, passar pelo ERP sem ser percebida e aparecer somente no momento da autorização do documento fiscal. Por isso, uma alteração nas regras de validação merece leitura técnica, planejamento e, sobretudo, cuidado com conclusões precipitadas.

O índice de Notas Técnicas do Portal Nacional da NF-e identifica a Nota Técnica 2021.003, versão 1.50, como publicada em 25/09/2026 e informa, de forma resumida, que ela divulga alteração nas regras de validação do GTIN. Esse é o ponto central confirmado sobre a nova versão.

A íntegra oficial da versão 1.50 foi obtida no repositório da SVRS e conferida em 14 de outubro de 2026. O controle de versões identifica setembro de 2026, e o cronograma da página 3 prevê a implantação do Grupo V em testes em 1º de abril de 2027 e em produção em 1º de setembro de 2027. A atualização amplia os grupos de NCM que verificam a existência do GTIN no Cadastro Centralizado de GTIN, com mercadorias do segmento de construção civil.

O percurso será simples: primeiro, entender o que a série NT 2021.003 trata; depois, revisar por que o GTIN depende de qualidade cadastral; em seguida, delimitar o que a v1.50 permite afirmar; e, por fim, transformar esse cenário em ações para equipes Delphi, fiscais e contábeis.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de etapas de uma integração acompanhadas por tempo, consumo e verificação.

Como acompanhar custo, erros e lentidão de uma integração com IA

A demonstração funciona, mas a rotina traz perguntas diferentes. Por que o atendimento demorou tanto?

Ver resumo completo

A demonstração funciona, mas a rotina traz perguntas diferentes. Por que o atendimento demorou tanto? O custo aumentou porque houve mais pedidos ou porque cada pedido passou a consumir mais recursos? A integração respondeu sem erro de conexão, mas entregou algo que o sistema não pôde aceitar. Sem registros adequados, essas situações parecem um único problema: “a IA não está funcionando bem”.

Este artigo mostra como separar consumo, tempo e resultado para investigar a operação. O percurso começa pelos conceitos, apresenta um exercício determinístico com dados fictícios e termina com critérios para uma aplicação empresarial. Não há comparação de desempenho entre fornecedores nem medição de um modelo: o exemplo testa a interpretação dos registros e seus limites.

Para aprofundar o desenho de soluções que precisam operar além da demonstração, conheça IA Além da Conversa. O livro inclui custos, desempenho, observabilidade e avaliação; sua degustação gratuita ajuda a conhecer a abordagem antes de escolher uma edição.

Publicado em · Régys Borges da Silveira
Ler artigo →

CBS de 2027: por que 11,3% calculados pelo TCU ainda não são a alíquota final da empresa

A CBS, Contribuição sobre Bens e Serviços, entra no centro da preparação tributária de empresas, escritórios contábeis e fornecedores de software. Em 28 de outubro de 2026, o Tribunal de Contas da União calculou para 2027 uma alíquota de referência de 11,3468%, arredondada para 11,3%.

Ver resumo completo

A CBS, Contribuição sobre Bens e Serviços, entra no centro da preparação tributária de empresas, escritórios contábeis e fornecedores de software. Em 28 de outubro de 2026, o Tribunal de Contas da União calculou para 2027 uma alíquota de referência de 11,3468%, arredondada para 11,3%. O dado é concreto, oficial e importante. Mas ele não autoriza concluir que toda empresa deverá configurar imediatamente “CBS = 11,3%” em sua apuração, emissão de documentos ou ERP.

A razão é jurídica e operacional. O percentual calculado pelo TCU integra um processo de definição da alíquota de referência; ele não é, isoladamente, a alíquota final que incidirá indistintamente sobre cada fato gerador. A comunicação oficial do TCU informa que o resultado serve de base para a atuação do Senado Federal, responsável por fixar a alíquota por resolução. Também há regra transitória relevante para 2027 e 2028.

Este artigo explica o que foi efetivamente calculado, como separar referência técnica de tributação aplicável e quais decisões práticas desenvolvedores Delphi e profissionais contábeis podem tomar sem antecipar conclusões que dependem de ato posterior. O foco é menos a manchete do percentual e mais a capacidade de modelar corretamente a transição.

Publicado em · Régys Borges da Silveira
Ler artigo →
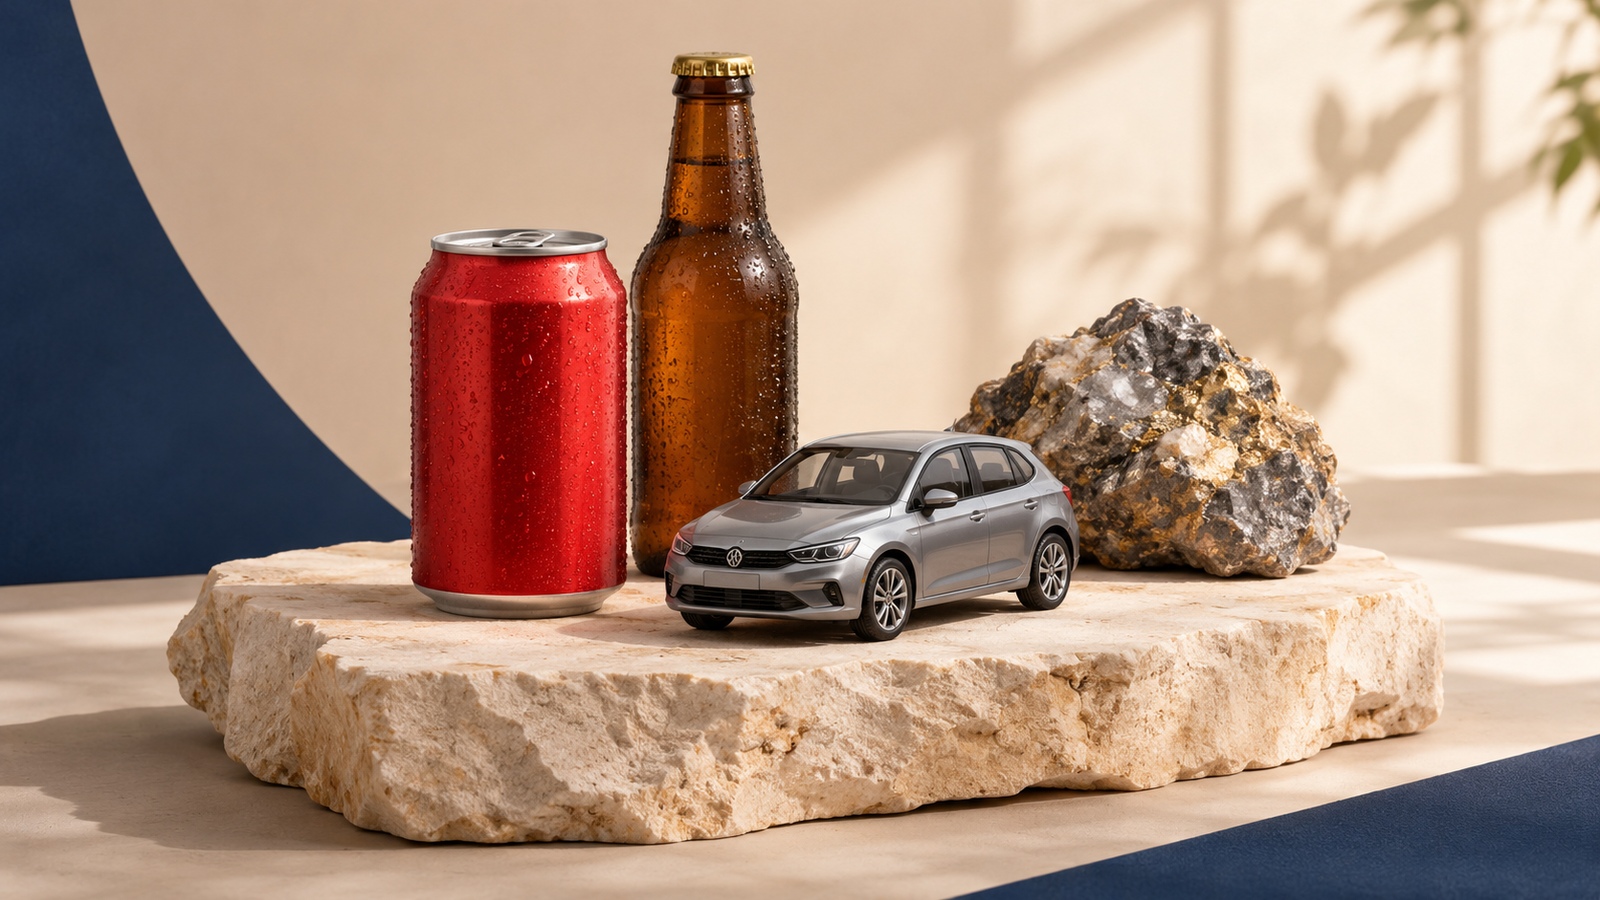
Composição ilustrativa com lata de bebida, garrafa, miniatura de automóvel e mineral, representando parte das categorias do Imposto Seletivo.

Imposto Seletivo em 2027: alíquotas por produto e exemplos de cálculo

Você recebe uma tabela com as novas alíquotas, encontra o produto do cliente e leva o percentual para o cadastro do sistema. Parece uma atualização simples.

Ver resumo completo

Você recebe uma tabela com as novas alíquotas, encontra o produto do cliente e leva o percentual para o cadastro do sistema. Parece uma atualização simples. No Imposto Seletivo, porém, essa escolha pode deixar metade da regra de fora: há produtos com parcela por quantidade, veículos cujo percentual depende de características técnicas e importações com um fator adicional.

A cerveja ajuda a visualizar o problema. A tabela traz uma alíquota inicial de 3,9%, um fator de conversão de 1,07 e um percentual final de 4,2%. Qual deles deve entrar na conta? E o que muda quando essa mesma cerveja é importada ou fornecida por um pequeno produtor? Antes de multiplicar um valor, precisamos entender o papel de cada informação.

A Medida Provisória nº 1.399, de 4 de novembro de 2026, estabelece essas regras para a implementação do IS em 2027, com produção de efeitos a partir de 2 de fevereiro de 2027. Vamos percorrer as alíquotas por produto e acompanhar as contas, dando atenção aos pontos que fazem diferença para a contabilidade e para quem mantém um sistema de gestão empresarial, ou ERP.

Os valores das operações usados nos exemplos são ilustrativos. As alíquotas, os fatores e as condições de cálculo seguem os dispositivos e anexos da MP. Essa separação permite entender a regra sem confundir um exemplo de R$ 1.000,00 com a definição legal da base de uma operação concreta.

Publicado em · Régys Borges da Silveira
Ler artigo →
Mesa de trabalho com calculadora, documento fiscal ilustrativo e computador

Valor líquido na NF-e e na NFC-e com ICMS

Uma venda de R$ 250,00 com ICMS de 18% tem R$ 45,00 de imposto quando o preço coincide com a base de cálculo. Se esse for o único tributo embutido, sobram R$ 205,00 de valor líquido.

Ver resumo completo

Uma venda de R$ 250,00 com ICMS de 18% tem R$ 45,00 de imposto quando o preço coincide com a base de cálculo. Se esse for o único tributo embutido, sobram R$ 205,00 de valor líquido. Para duas unidades, o líquido unitário fica em R$ 102,50. Esses três números aparecem em partes diferentes do XML, e saber de onde cada um veio facilita tanto a emissão quanto a investigação de uma rejeição.

A Nota Técnica 2026.008 v1.01 introduz campos para identificar o valor líquido do produto ou serviço na NF-e e na NFC-e. Para implementar o leiaute, o primeiro passo é separar a formação do preço, a apuração do imposto e a totalização da nota. Essa distinção fica mais clara ao percorrer a mesma venda com base integral, redução de base e quantidade fracionária.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de documentos organizados em trechos identificados, com conferência de versão e acesso antes da recuperação.

Como organizar documentos para a IA encontrar a informação certa

Uma empresa reúne procedimentos, contratos e orientações em uma pasta e espera que a inteligência artificial encontre a resposta correta. Entretanto, três arquivos podem descrever o mesmo assunto com prazos diferentes: um está desatualizado, outro pertence a outro cliente e um terceiro só pode ser consultado pela gestão.

Ver resumo completo

Uma empresa reúne procedimentos, contratos e orientações em uma pasta e espera que a inteligência artificial encontre a resposta correta. Entretanto, três arquivos podem descrever o mesmo assunto com prazos diferentes: um está desatualizado, outro pertence a outro cliente e um terceiro só pode ser consultado pela gestão. Todos parecem relevantes para a pergunta. Encontrar um texto parecido não resolve qual deles pode sustentar a resposta.

O problema começa antes da conversa com o modelo. É preciso preparar o acervo para que cada informação carregue contexto, origem, versão e condições de acesso. Este artigo apresenta esse trabalho e um ensaio executado de recuperação com documentos inteiramente fictícios. Não vamos medir a qualidade de uma resposta gerada: vamos examinar o que chega à etapa anterior, quando o sistema escolhe quais trechos apresentar.

Se a dificuldade deixou de ser conversar com a IA e passou a ser organizar uma solução que use informações da empresa, IA Além da Conversa oferece um percurso de arquitetura, contexto, recuperação e avaliação. A degustação gratuita permite conhecer essa abordagem antes de escolher uma edição.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de uma mesa de desenvolvimento com documentos e um caminhão ao fundo.

Nova Loja do Régys reúne fontes Delphi para CIOT, Reforma Tributária e novos projetos

Acesse a nova loja → loja.regys.com.br

Ver resumo completo

Acesse a nova loja → loja.regys.com.br

Olá, pessoal!

Na nova Loja do Régys, você já encontra MDF-e com CIOT via eFrete, NF-e, CT-e e PDV NFC-e com recursos de IBS/CBS e NFS-e com padrão nacional implementado. Se a sua próxima entrega passa pela Reforma Tributária, também reuni neste artigo exemplos de como preparar o ERP para as notas de débito e crédito e para o split payment, cuja implantação está prevista a partir de 2027. Ver os projetos na loja · Previsão de implantação

Entre os destaques da vitrine estão a Central de Delivery, com fila de pedidos e acompanhamento da cozinha, o PDV de Bolso SmartPOS, para vendas no Android, e o Saneamento Fiscal IMendes, para revisar NCM e CEST no Firebird. Você também encontra pedido de venda Android, cardápio eletrônico, totem de autoatendimento, distribuição de XML de NF-e e CT-e, emissão de boletos e um atualizador de aplicativos Windows. Explorar o catálogo completo em loja.regys.com.br

Os projetos são entregues com código-fonte Delphi para você estudar e adaptar ao sistema que já mantém. Dá para escolher um projeto avulso ou conhecer a assinatura anual, que reúne 17 projetos com suporte e atualizações por 12 meses. Conhecer a assinatura anual

Publicado em · Régys Borges da Silveira
Ler artigo →

CBS em 2027: o que já é regra e como preparar sistemas fiscais

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais.

Ver resumo completo

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais. Para quem desenvolve ou mantém ERPs em Delphi, emissores de DF-e e integrações fiscais, o desafio é transformar regras legais e especificações técnicas em cadastros, cálculos, validações, XMLs e trilhas de auditoria consistentes.

O ponto mais importante é não confundir o que já está definido com aquilo que ainda depende de ato ou detalhamento oficial. Há regras confirmadas sobre a transição em 2027, há cronogramas técnicos segmentados por documento fiscal e há uma alíquota de referência calculada pelo Tribunal de Contas da União (TCU). Isso não autoriza, porém, tratar um único percentual como parâmetro universal de produção.

Neste artigo, o percurso será direto: primeiro, veremos o que muda em 2027; depois, a diferença entre alíquota de referência e alíquota aplicável; em seguida, os impactos para documentos fiscais e arquitetura de sistemas; por fim, um roteiro prático de preparação, com as limitações que precisam permanecer visíveis nas decisões do projeto.

Publicado em · Régys Borges da Silveira
Ler artigo →
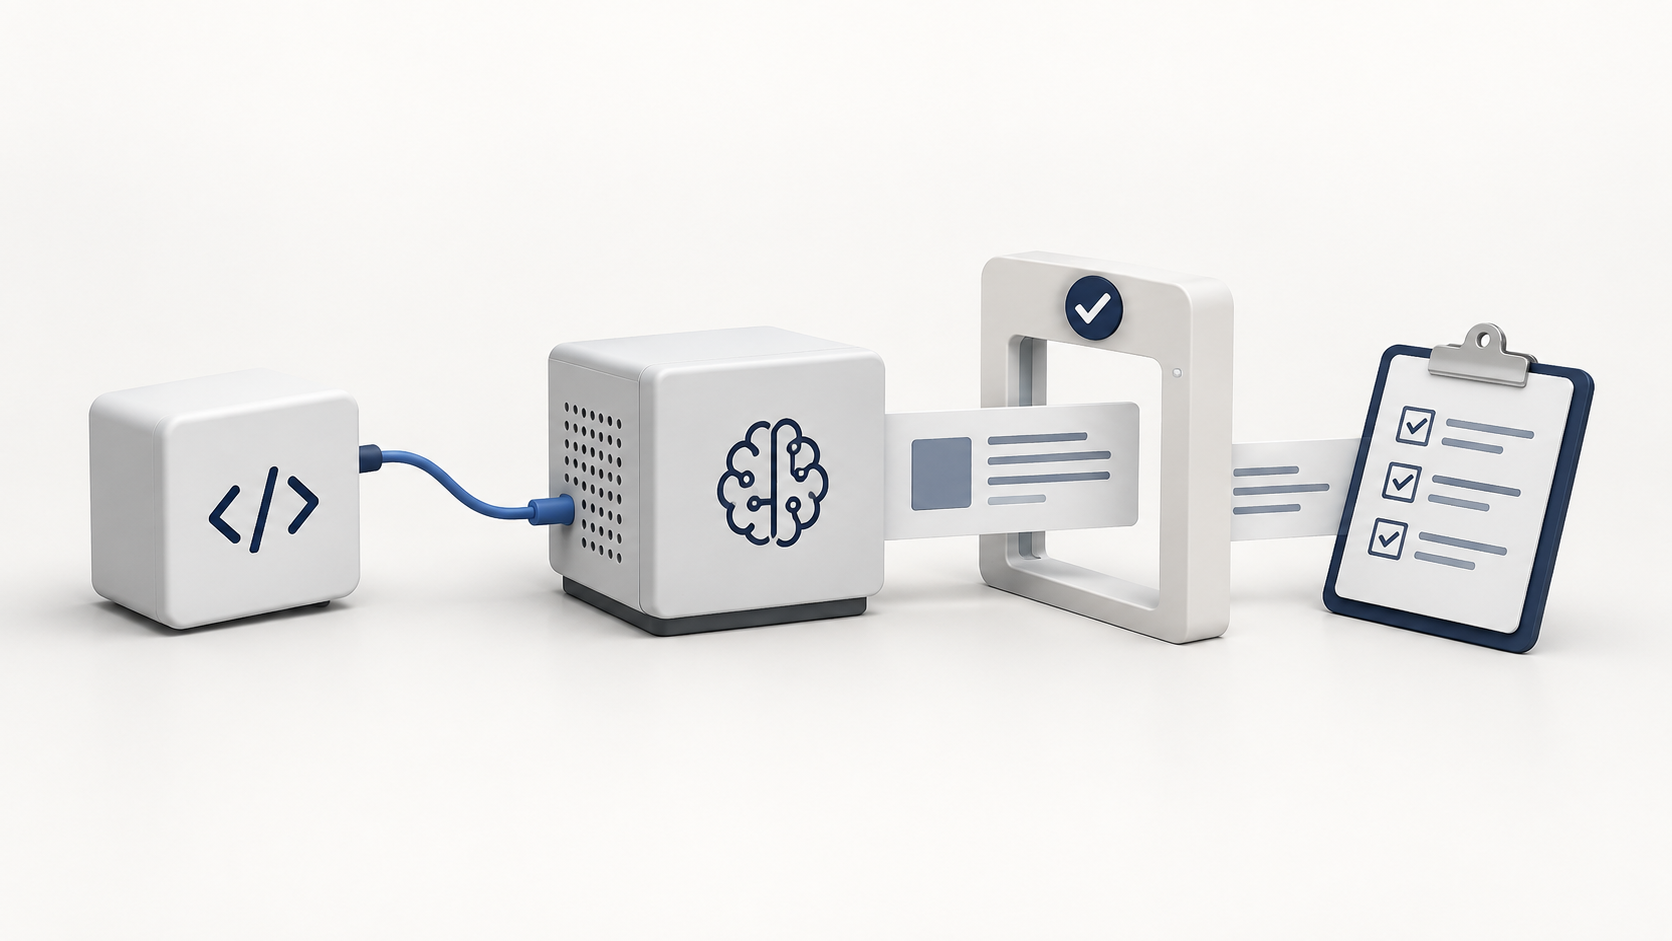
Ilustração de uma aplicação Delphi conectada a um modelo local, com uma fronteira de validação antes da revisão humana.

Sua primeira integração de IA em Delphi: do pedido à resposta validada

Uma equipe quer usar inteligência artificial para organizar mensagens recebidas pelo suporte. A demonstração é simples: copiar uma mensagem, pedir uma classificação e ler a resposta.

Ver resumo completo

Uma equipe quer usar inteligência artificial para organizar mensagens recebidas pelo suporte. A demonstração é simples: copiar uma mensagem, pedir uma classificação e ler a resposta. A dificuldade começa quando essa resposta precisa entrar em um programa. O texto pode variar, um campo pode desaparecer e uma classificação plausível pode encaminhar a solicitação para o setor errado. Integrar não é apenas obter uma resposta; é decidir quais resultados a aplicação aceitará e o que poderá acontecer depois.

Neste artigo, vamos construir esse caminho em Delphi: preparar uma mensagem fictícia, chamar um modelo local, receber uma saída estruturada e conferir o resultado antes de apresentá-lo para revisão. O exemplo foi compilado e executado. Também foram exercitados caminhos de falha, distinguindo respostas reais do modelo de respostas produzidas por um servidor simulado para testar o cliente.

Para aprofundar as decisões que cercam essa chamada — contratos, ferramentas, avaliação e operação — conheça IA Além da Conversa e leia a degustação gratuita. Se sua dificuldade começa na descrição da tarefa e dos critérios que o programa precisa verificar, SDD em Delphi complementa a leitura com especificações, contratos e testes.

Publicado em · Régys Borges da Silveira
Ler artigo →

Habilitação ao Fundo de Compensação do ICMS: o pedido pode ser apresentado sem declaração de aptidão?

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa.

Ver resumo completo

A transição tributária trouxe uma tarefa que combina interpretação normativa, organização documental e capacidade operacional: a habilitação de titulares de benefícios onerosos de ICMS à compensação financeira prevista para a redução desses benefícios. Para a área contábil, o tema exige rastreabilidade entre o benefício concedido, suas condições e os registros econômicos da empresa. Para desenvolvedores Delphi e equipes de tecnologia fiscal, exige processos capazes de separar cadastros, evidências, cálculos e protocolos por espécie de benefício.

A dúvida prática é objetiva: se ainda não houver declaração de aptidão publicada para o programa ou instrumento estadual, o contribuinte pode transmitir seu requerimento? A resposta normativa é mais delimitada do que algumas leituras estratégicas sugerem. A Portaria RFB nº 635/2025 prevê expressamente a hipótese de inexistência dessa declaração antes do pedido. Isso sustenta que a falta de publicação prévia não impede, por si só, a apresentação do requerimento. Não significa, contudo, que a declaração deixe de ter relevância para a concessão da habilitação.

Neste artigo, vamos distinguir o que as normas efetivamente estabelecem das escolhas de gestão que dependem do caso concreto. O percurso passa pelo fundamento do Fundo, pelos requisitos do procedimento, pela função da declaração de aptidão, pelos efeitos do silêncio administrativo e pelos controles que contabilidade e tecnologia podem começar a estruturar.

Publicado em · Régys Borges da Silveira
Ler artigo →
Avaliação de uma solução de IA por casos, critérios e resultados observáveis.

Como avaliar uma solução de IA antes de colocá-la em produção

Uma demonstração pode terminar com uma resposta convincente e ainda deixar a tarefa incompleta. O assistente afirma que preparou um orçamento, mas o registro não existe; interpreta corretamente o pedido, mas consulta um documento vencido; entrega uma orientação útil, mas expõe informações que o usuário não deveria receber.

Ver resumo completo

Uma demonstração pode terminar com uma resposta convincente e ainda deixar a tarefa incompleta. O assistente afirma que preparou um orçamento, mas o registro não existe; interpreta corretamente o pedido, mas consulta um documento vencido; entrega uma orientação útil, mas expõe informações que o usuário não deveria receber. Antes de colocar uma solução de inteligência artificial em produção, precisamos definir o que significa funcionar e quais evidências sustentam essa conclusão.

Na série sobre IA na prática, discutimos contexto, testes, documentos, ferramentas e permissões. Este artigo acrescenta uma etapa transversal: avaliar o comportamento da solução inteira antes de ampliar seu uso. Vamos construir os conceitos necessários, desenhar um conjunto pequeno de situações e examinar um ensaio executado com dados sintéticos. O objetivo não é produzir um ranking de modelos, mas ajudar a equipe a decidir se uma mudança pode avançar e onde ainda precisa de correção.

Para aprofundar a arquitetura que reúne contexto, ferramentas, permissões, avaliação e operação, conheça IA Além da Conversa e leia a degustação gratuita na página do livro. A conexão com requisitos, contratos e critérios de aceite em Object Pascal está em SDD em Delphi. Essas leituras ajudam a organizar o percurso além de uma demonstração isolada.

Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2023.002 v1.02: impactos da eliminação da emissão assíncrona e da inutilização na NF-e e NFC-e

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

Ver resumo completo

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

A listagem institucional de documentos do Portal da NF-e da SVRS apresenta a Nota Técnica 2023.002 v1.02 com dois temas objetivos: a extinção da possibilidade de emissão assíncrona para NF-e e NFC-e e a eliminação dos serviços de inutilização desses documentos no Acre, na Bahia e em São Paulo. Este artigo examina o alcance que pode ser afirmado com segurança, as consequências operacionais que merecem preparação e os pontos que ainda dependem da consulta ao texto integral e a atos aplicáveis.

O percurso é deliberadamente cauteloso. Primeiro, separaremos o anúncio institucional de interpretações técnicas. Depois, veremos como essa mudança afeta a arquitetura de um emissor, especialmente em aplicações Delphi. Por fim, apresentaremos um plano prático de inventário, testes e validação para desenvolvimento e contabilidade trabalharem com a mesma referência.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre NT 2026.010 e DANFE da NF-e: revisão técnica e escopo confirmado

NT 2026.010 v.1.00 e o DANFE da NF-e: escopo confirmado, cuidados técnicos e limites da apuração

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026.

Ver resumo completo

Conferência de 23 de outubro de 2026: o PDF oficial da NT 2026.010 v1.00 foi acessado integralmente. O cronograma da página 3 indica implantação em produção em 1º de dezembro de 2026. As antigas ressalvas de acesso foram substituídas pelas evidências do documento; QR Code e regime de apuração ainda têm dependências expressamente previstas para nota futura.

A Nota Técnica 2026.010 v.1.00 entrou no radar de quem mantém emissores de NF-e, componentes de impressão, ERPs em Delphi e rotinas de conferência fiscal. O motivo é objetivo: o portal da SEFAZ Virtual do Rio Grande do Sul (SVRS) descreve a nota como voltada a alterações no leiaute de impressão do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE), modelo 55, necessárias à representação dos tributos instituídos pela Reforma Tributária do Consumo (RTC).

Para desenvolvedores, mudar o DANFE exige conferir mapeamento, paginação e impressão. Para a contabilidade, importa distinguir o que será representado no documento auxiliar e como conferir os valores, sem antecipar exigências de outras notas técnicas.

Este artigo percorre três planos. Primeiro, delimita o escopo confirmado da NT 2026.010. Em seguida, examina os campos, os modelos de referência e o cronograma do PDF oficial. Por fim, propõe uma forma prática de organizar desenvolvimento, conferência fiscal e comunicação interna, distinguindo o que já está especificado do que depende de documentação complementar.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre DeRE 1.3.0: novos leiautes para sistemas fiscais de regimes específicos

DeRE 1.3.0: Receita e CGIBS aprovam novos leiautes; veja o que muda para sistemas fiscais

A Declaração de Regimes Específicos, ou DeRE, passa por uma atualização técnica relevante para quem desenvolve, mantém ou opera sistemas fiscais. A Receita Federal e o Comitê Gestor do IBS (CGIBS) comunicaram a aprovação da versão 1.3.0 da documentação técnica pelo Ato Técnico Conjunto RFB/CGIBS nº 6, de 28 de setembro de 2026.

Ver resumo completo

A Declaração de Regimes Específicos, ou DeRE, passa por uma atualização técnica relevante para quem desenvolve, mantém ou opera sistemas fiscais. A Receita Federal e o Comitê Gestor do IBS (CGIBS) comunicaram a aprovação da versão 1.3.0 da documentação técnica pelo Ato Técnico Conjunto RFB/CGIBS nº 6, de 28 de setembro de 2026. Não se trata apenas de um novo manual: o pacote reúne regras de negócio, tabelas, leiautes XML e esquemas de validação que afetam a preparação, a transmissão e o processamento das informações.

Para escritórios contábeis, áreas fiscais e fornecedores de ERP — inclusive equipes que trabalham com Delphi — o ponto central é transformar a documentação em processos verificáveis. Isso envolve revisar cadastros, plano de contas, geração de XML, tratamento de retornos e rotinas de fechamento. Neste artigo, vamos separar o que foi confirmado oficialmente, o que isso sugere para a arquitetura do sistema e quais cuidados precisam orientar a implantação.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de caminhão e ônibus associados a comprovantes e elementos de totalização fiscal.

NT 2026.004 RTC: como preparar CT-e e BP-e para novos valores líquidos e totalizações

Conferência de 23 de outubro de 2026: o aviso oficial da SVRS informa implantação das NTs 2026.004 no ambiente de homologação da SVRS. Isso complementa o cronograma geral até 26 de outubro e não comprova disponibilidade em todos os autorizadores.

Ver resumo completo

Conferência de 23 de outubro de 2026: o aviso oficial da SVRS informa implantação das NTs 2026.004 no ambiente de homologação da SVRS. Isso complementa o cronograma geral até 26 de outubro e não comprova disponibilidade em todos os autorizadores. A previsão principal de produção continua em 16 de novembro; os marcos específicos do CT-e Simplificado permanecem separados.

A Nota Técnica 2026.004 RTC altera aspectos relevantes da emissão de documentos fiscais eletrônicos ligados ao transporte e ao transporte de passageiros. Para quem desenvolve em Delphi, mantém componentes de XML, integra web services autorizadores ou responde pela sustentação de um ERP, a mudança não se resume à inclusão de campos: ela alcança a formação dos valores documentais, a conferência de totais, cenários de contingência e, no CT-e Simplificado, a própria distribuição das informações tributárias entre cabeçalho e itens.

Para a área contábil e fiscal, o ponto central é interpretar corretamente a transição. A documentação técnica trata IBS e CBS como tributos calculados “por fora”, mas estabelece uma regra específica para impedir duplicidade na totalização de 2026. A composição indicada para 2027 não pode ser aplicada retrospectivamente como se já representasse a validação transitória de 2026.

Este guia apresenta o que está confirmado nas notas técnicas oficiais de CT-e e BP-e, diferencia cronogramas e propõe um roteiro de implementação. Também delimita o que ainda não deve ser tratado como requisito técnico confirmado para NFCom, NF3-e, NFAg e NFGas.

Atualização de 19 de outubro de 2026: o cronograma principal de CT-e e BP-e foi revisado conforme o comunicado do ENCAT de 15 de outubro. A homologação foi postergada para até 26 de outubro; a produção continua prevista para 16 de novembro. Os cronogramas específicos descritos para CT-e Simplificado e para a regra de 2027 permanecem separados.

Publicado em · Régys Borges da Silveira
Ler artigo →