Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Autor: Régys Borges da Silveira

1.181 resultado(s)

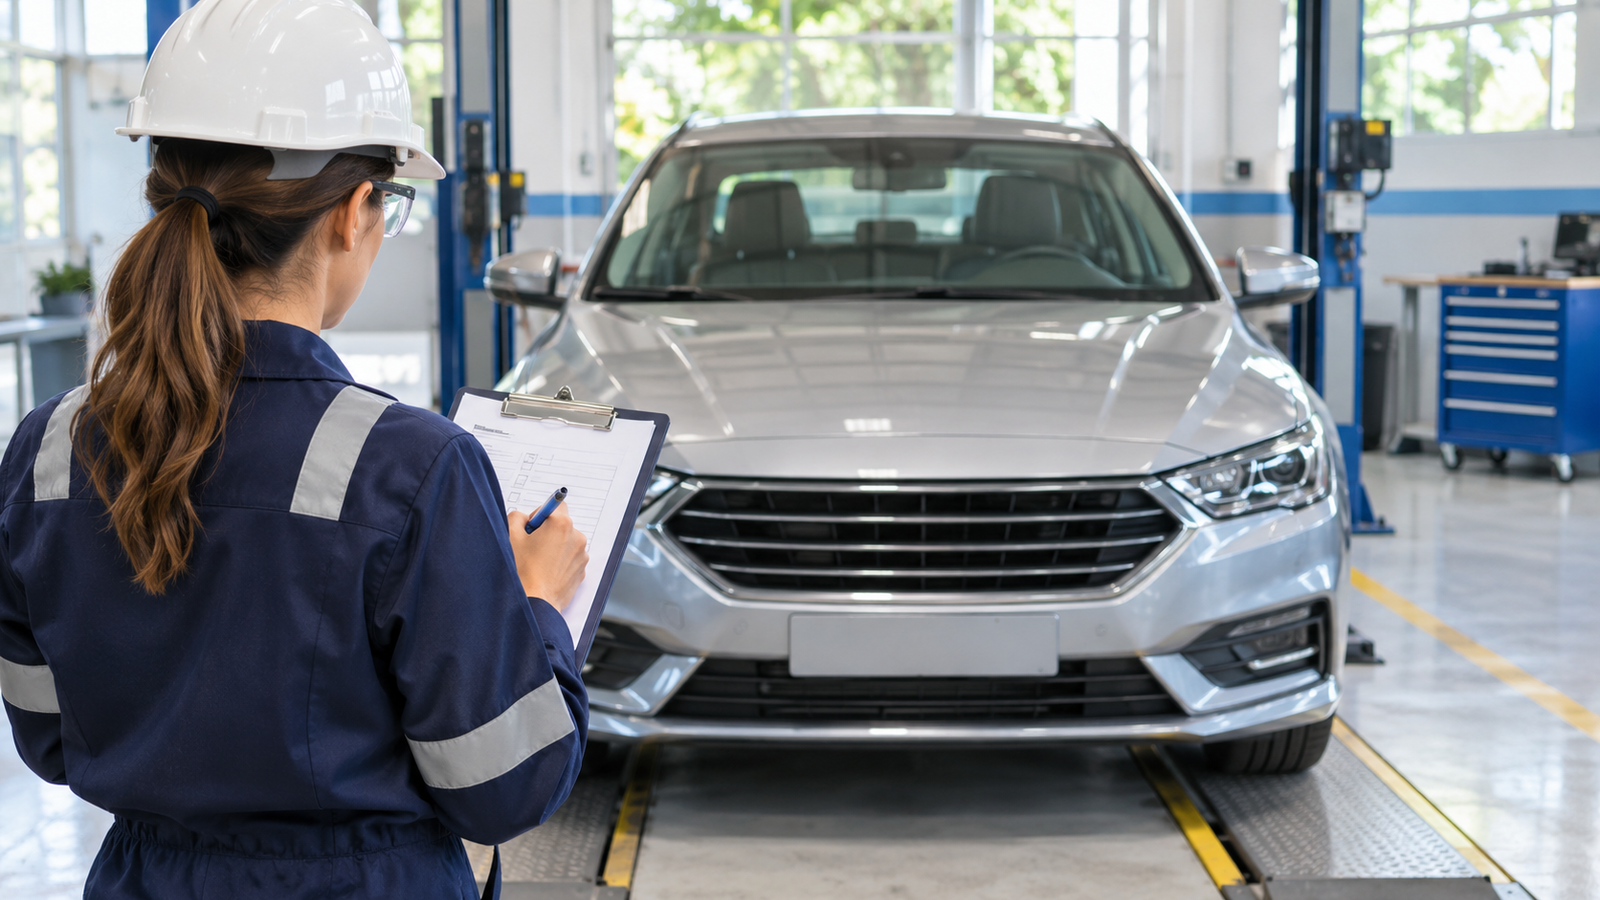
Cena ilustrativa de inspeção técnica de um automóvel.

Imposto Seletivo sobre veículos: o que revisar no cadastro do ERP

Um cadastro de veículos pode funcionar bem para controlar estoque e ainda ser insuficiente para o cálculo fiscal. O nome comercial identifica o produto para quem vende, mas não registra necessariamente sua classificação, sua tecnologia de propulsão ou as evidências de que aquela versão atende a um requisito técnico.

Ver resumo completo

Um cadastro de veículos pode funcionar bem para controlar estoque e ainda ser insuficiente para o cálculo fiscal. O nome comercial identifica o produto para quem vende, mas não registra necessariamente sua classificação, sua tecnologia de propulsão ou as evidências de que aquela versão atende a um requisito técnico. O Imposto Seletivo torna essa diferença relevante para quem mantém um ERP automotivo.

A Medida Provisória 1.399, de 4 de novembro de 2026 estabelece alíquotas e disposições complementares para 2027. O guia de alíquotas do blog apresenta o quadro geral. Neste artigo, o objetivo é transformar os critérios aplicáveis a veículos em requisitos de cadastro e testes, com uma pergunta concreta: que evidência o sistema precisa guardar para explicar o cálculo de uma operação?
Publicado em · Régys Borges da Silveira
Ler artigo →
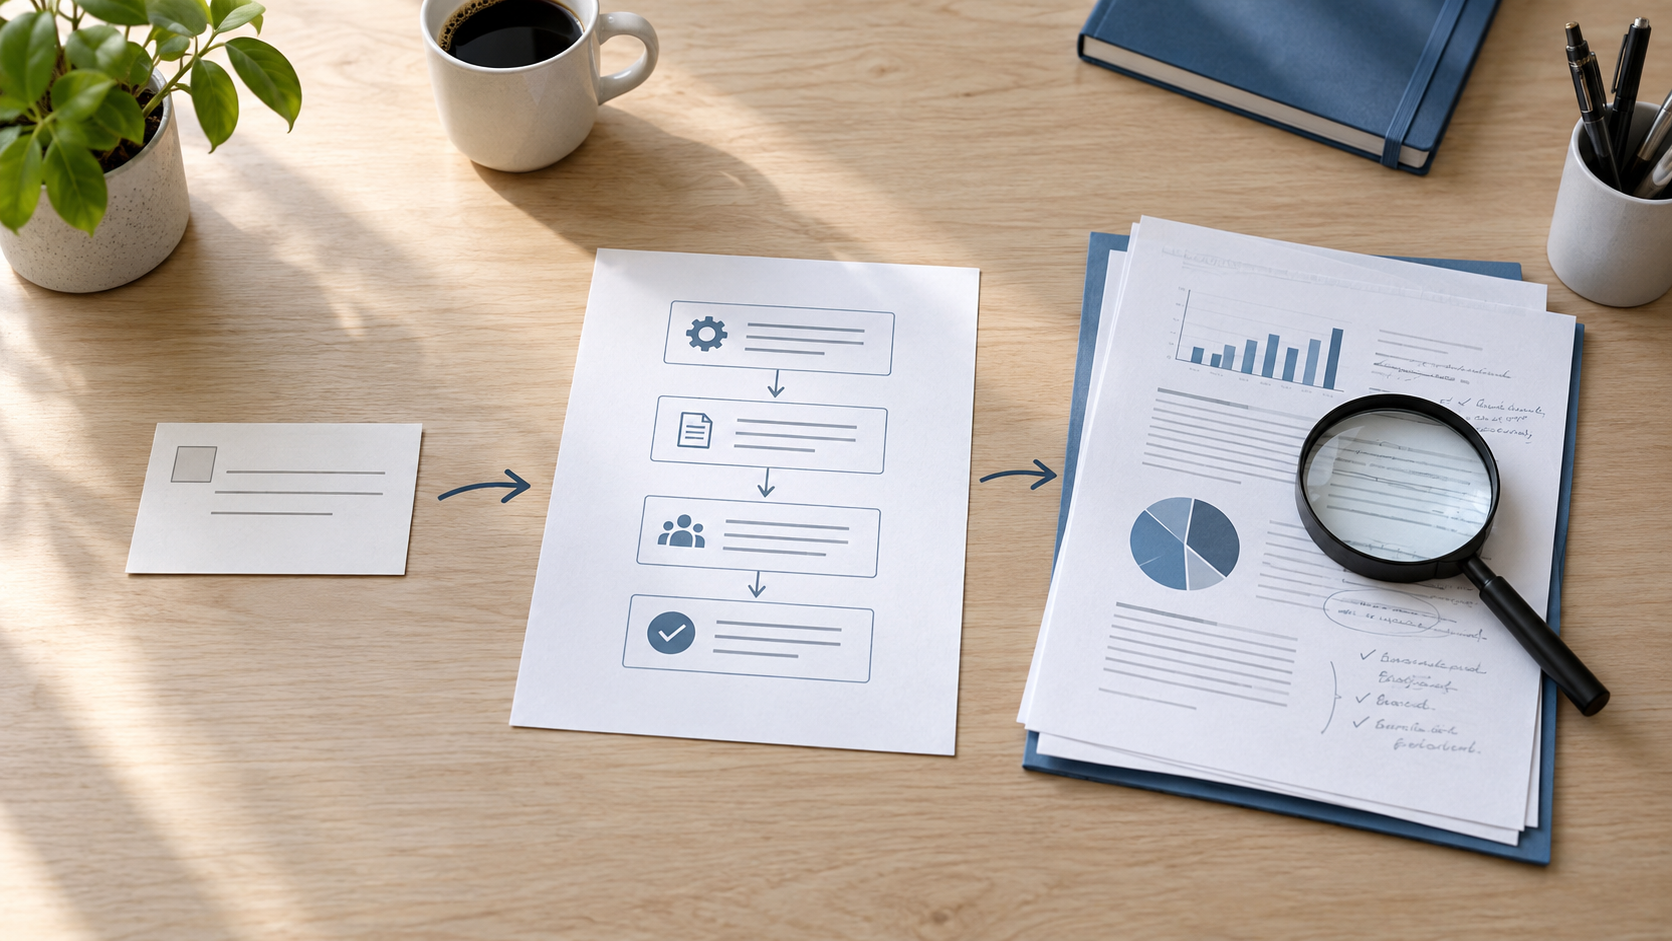
Mesa ilustrativa com pedido de revisão, procedimento e relatório, representando uma skill

Sua primeira skill: transforme uma tarefa repetitiva em um procedimento

Você pede à IA para revisar uma alteração. Na primeira vez, lembra de explicar o objetivo, indicar os arquivos e exigir evidências.

Ver resumo completo

Você pede à IA para revisar uma alteração. Na primeira vez, lembra de explicar o objetivo, indicar os arquivos e exigir evidências. Na segunda, esquece de avisar que a revisão não pode modificar o código. Na terceira, recebe uma resposta organizada, mas sem saber se os testes mencionados realmente foram executados. Falta um procedimento que possa ser reutilizado sem depender da memória de cada conversa.

Uma skill pode organizar esse trabalho. Vamos construir uma pequena skill de revisão de uma rotina de importação em Delphi, partindo do pedido concreto e chegando às instruções de execução. O cenário é fictício. O objetivo é aprender a estruturar o procedimento, não anunciar que um arquivo de texto garante uma revisão correta. Também veremos como conferir seus limites antes de utilizá-lo.

Se a dificuldade começa porque ninguém definiu o comportamento esperado, vale conhecer SDD em Delphi. A apresentação do livro relaciona especificações, contratos e critérios de aceitação ao desenvolvimento. A página oferece uma degustação para avaliar se esse aprofundamento corresponde à necessidade do seu projeto, antes de comprar a obra.

Publicado em · Régys Borges da Silveira
Ler artigo →
Black Novembro. 50% de desconto com o cupom BLACKNOVEMBRO.

Black Novembro na Loja do Régys: 37 projetos para conhecer com o cupom de 50%

Use o cupom BLACKNOVEMBRO e ganhe 50% de desconto nos produtos participantes da Loja do Régys até segunda-feira, 30 de novembro de 2026. Preparei um guia com 37 projetos Delphi para emissão fiscal, vendas e atendimento, cobranças, estoque e integração com lojas virtuais.

Ver resumo completo

Use o cupom BLACKNOVEMBRO e ganhe 50% de desconto nos produtos participantes da Loja do Régys até segunda-feira, 30 de novembro de 2026. Preparei um guia com 37 projetos Delphi para emissão fiscal, vendas e atendimento, cobranças, estoque e integração com lojas virtuais. O destaque é o Gerador SPED, que confere o fechamento e gera a EFD ICMS/IPI e a EFD-Contribuições com o ACBr oficial.

Reforma Tributária de 2027 e CIOT no MDF-e. Os fontes de NF-e, NFC-e (QuickPDV) e CT-e já incluem recursos de IBS e CBS para preparar seu ERP para a transição de 2027. A loja também oferece um emissor de CT-e OS com adequações documentadas e um emissor de NFS-e com padrão nacional. Para comparar os dados oficiais com os do seu ERP, conheça a Conciliação de CBS e IBS. Para quem trabalha com transporte, o Emissor de MDF-e inclui integração com a eFrete para o CIOT, o Código Identificador da Operação de Transporte.

Visitar a Loja do Régys com o cupom BLACKNOVEMBRO. Confira se o desconto aparece no carrinho antes de concluir a compra. A assinatura anual e os planos mensais de Suporte Fiscal Essencial e Equipe ficam fora da promoção. Os manifestos do Pacote Completo e da Assinatura Anual já incluem os 37 projetos.

Publicado em · Régys Borges da Silveira
Ler artigo →

NF-e sem Inscrição Estadual: o que a NT 2026.007 v1.11 exige de emissores e ERPs

A emissão de documentos fiscais eletrônicos depende tanto da montagem correta do XML quanto da coerência entre os dados enviados e os cadastros consultados pela autorização. A Nota Técnica 2026.007, versão 1.11, do Projeto NF-e, traz uma mudança relevante nesse encontro entre software, cadastro e operação fiscal: em condições delimitadas, passa a admitir a emissão de NF-e modelo…

Ver resumo completo

A emissão de documentos fiscais eletrônicos depende tanto da montagem correta do XML quanto da coerência entre os dados enviados e os cadastros consultados pela autorização. A Nota Técnica 2026.007, versão 1.11, do Projeto NF-e, traz uma mudança relevante nesse encontro entre software, cadastro e operação fiscal: em condições delimitadas, passa a admitir a emissão de NF-e modelo 55 sem a Inscrição Estadual do emitente para contribuinte exclusivo de IBS/CBS.

A mesma nota atualiza validações que usam a Lista Centralizada de Contribuintes da Receita Federal do Brasil (LCC-RFB) e o Cadastro Centralizado de Contribuintes (CCC). Para quem desenvolve ou mantém um emissor em Delphi, isso significa revisar regras de geração, roteamento de autorização, tratamento de retornos e testes. Para a área contábil e fiscal, significa conferir se o enquadramento e os dados cadastrais efetivamente sustentam o comportamento esperado do sistema.

Este artigo explica o que a versão 1.11 determina, distingue a NF-e da NFC-e, organiza os pontos de cadastro e propõe um roteiro prático de adequação. O foco é evitar duas simplificações perigosas: tratar a ausência de IE como mera mudança de tag no XML ou concluir que toda empresa ligada ao IBS/CBS poderá emitir sem Inscrição Estadual.

Publicado em · Régys Borges da Silveira
Ler artigo →

Duimp e Reforma Tributária: como versionar e auditar os dados de IBS/CBS no ERP

A Reforma Tributária do Consumo costuma ser discutida em termos amplos, como IBS, CBS, regras de transição e documentos eletrônicos. Para quem desenvolve ou mantém um ERP, porém, a mudança ganha forma em pontos bastante concretos: origem de um campo, regra de cálculo, seleção de fundamento legal, arquivo anexado e histórico de transmissão.

Ver resumo completo

A Reforma Tributária do Consumo costuma ser discutida em termos amplos, como IBS, CBS, regras de transição e documentos eletrônicos. Para quem desenvolve ou mantém um ERP, porém, a mudança ganha forma em pontos bastante concretos: origem de um campo, regra de cálculo, seleção de fundamento legal, arquivo anexado e histórico de transmissão. Na importação, a Duimp mostra com clareza essa dimensão operacional.

A orientação da Receita Federal para a Reforma Tributária do Consumo na Duimp informa que as alterações foram disponibilizadas em produção em 27 de setembro de 2026 e que já estavam acessíveis no ambiente de Treinamento/Validação. Entre os elementos descritos estão o local da operação de consumo, o cálculo de CBS e IBS por item, campos adicionais que podem compor a base de cálculo e os totais apresentados no resumo da declaração.

Isso não autoriza conclusões sobre qualquer efeito jurídico ou econômico de um dado incorreto. As fontes analisadas não permitem afirmar, por exemplo, que toda falha cadastral resulte automaticamente em imposto incorreto, perda de crédito, autuação ou responsabilidade para uma parte específica da operação. O ponto verificável é outro: há informações estruturadas, regras de preenchimento e evidências documentais que precisam ser tratadas pelo processo e pelo sistema.

Este artigo percorre o que está confirmado para a Duimp, como separar versão publicada de expectativa, quais controles um ERP pode implementar e como desenvolvedores Delphi e profissionais contábeis podem testar a integração de maneira auditável.

Publicado em · Régys Borges da Silveira
Ler artigo →
Cena ilustrativa de dois desenvolvedores discutindo um raciocínio em um caderno, ao lado de um notebook, durante uma revisão acompanhada.

Como formar desenvolvedores quando a IA assume as tarefas de entrada

Uma equipe recebe uma correção pequena: impedir que a importação de um arquivo crie pedidos duplicados. Antes de alterar o programa, alguém precisa reproduzir o problema, entender a regra e descobrir onde a informação se perde.

Ver resumo completo

Uma equipe recebe uma correção pequena: impedir que a importação de um arquivo crie pedidos duplicados. Antes de alterar o programa, alguém precisa reproduzir o problema, entender a regra e descobrir onde a informação se perde. Agora imagine que um agente de inteligência artificial entrega uma proposta de correção e seus testes em poucos instantes. A entrega está encaminhada, mas surge outra pergunta: o desenvolvedor iniciante que acompanhou o processo aprendeu a investigar aquele defeito?

O problema não está em usar uma ferramenta para escrever código. Está em confundir uma tarefa concluída com uma competência adquirida. Se a pessoa passa diretamente do pedido à aprovação, pode deixar de exercitar justamente as decisões que depois precisará tomar para supervisionar alterações mais difíceis.

Dois estudos da Anthropic oferecem pontos de partida para discutir essa tensão. Eles não determinam o futuro da profissão nem fornecem uma receita de treinamento. A proposta aqui é examinar seus limites e construir um roteiro aplicável a equipes de software, com um exemplo de manutenção em Delphi: usar IA durante a formação, preservando oportunidades de investigar, explicar, testar e decidir.

Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2025.002-RTC v1.53: devoluções de NF-e e NFC-e exigem revisão cuidadosa do emissor

A adequação dos documentos fiscais eletrônicos à Reforma Tributária do Consumo alcança tanto a rotina contábil quanto a arquitetura dos emissores. Para quem mantém um ERP em Delphi, uma biblioteca de geração de XML ou uma integração com autorizadores, uma alteração aparentemente localizada em devoluções pode atravessar cadastro, regra de negócio, serialização, validação prévia, transmissão e tratamento de…

Ver resumo completo

A adequação dos documentos fiscais eletrônicos à Reforma Tributária do Consumo alcança tanto a rotina contábil quanto a arquitetura dos emissores. Para quem mantém um ERP em Delphi, uma biblioteca de geração de XML ou uma integração com autorizadores, uma alteração aparentemente localizada em devoluções pode atravessar cadastro, regra de negócio, serialização, validação prévia, transmissão e tratamento de rejeições.

Há um ponto institucional já confirmado: o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 10, de 28 de outubro de 2026, aprovou a Nota Técnica 2025.002-RTC, versão 1.53, para a NF-e modelo 55 e a NFC-e modelo 65. O ato foi publicado em 29 de outubro de 2026 e produz efeitos na própria data de publicação.

O tema, porém, pede precisão. A aprovação do documento técnico não autoriza concluir, por si só, que todo novo comportamento esteja simultaneamente implantado, exigido em cada ambiente ou idêntico em todas as Unidades da Federação. O conteúdo detalhado da versão 1.53 foi consultado em um espelho secundário porque o arquivo original da nota, no Portal Nacional da NF-e, não pôde ser aberto durante a pesquisa. Assim, este artigo separa o que está confirmado do que deve ser conferido diretamente no PDF oficial, nos schemas vigentes e no autorizador aplicável.

O percurso será prático: primeiro, situaremos o alcance da nota; depois, examinaremos as mudanças atribuídas às devoluções; em seguida, discutiremos os efeitos no modelo do ERP e, por fim, apresentaremos um roteiro de testes e decisão para desenvolvimento e contabilidade.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de módulos tecnológicos conectados, representando a evolução e a integração de sistemas empresariais.

Delphi em 2026: ecossistema, empresas e comparação técnica

Manter um sistema de gestão envolve integrar serviços, acompanhar mudanças fiscais e atender usuários diariamente. Nesse cenário, avaliar Delphi exige relacionar seus recursos às necessidades de interface, dados, distribuição e manutenção.

Ver resumo completo

Manter um sistema de gestão envolve integrar serviços, acompanhar mudanças fiscais e atender usuários diariamente. Nesse cenário, avaliar Delphi exige relacionar seus recursos às necessidades de interface, dados, distribuição e manutenção.

Delphi reúne o dialeto de Object Pascal, compiladores, ambiente de desenvolvimento e bibliotecas. Separar essas camadas permite avaliar possibilidades e limitações: uma característica da linguagem não explica, sozinha, a experiência de construir um produto.

Este artigo examina atualizações técnicas, usos documentados em empresas brasileiras e produtos internacionais, além de comparar Delphi com C#/.NET, C++/Qt e Free Pascal/Lazarus. O objetivo é oferecer critérios para decidir quando continuar investindo tecnicamente na ferramenta ou considerá-la em um projeto novo.

Publicado em · Régys Borges da Silveira
Ler artigo →
Mão reposiciona um marcador de data em um calendário ao lado de formulários fiscais.

Novo cronograma de IBS e CBS nos documentos fiscais: o que revisar no ERP

Quando uma data muda no calendário fiscal, a pergunta da equipe de ERP costuma ser direta. Qual entrega do sistema pode ser replanejada?

Ver resumo completo

Quando uma data muda no calendário fiscal, a pergunta da equipe de ERP costuma ser direta. Qual entrega do sistema pode ser replanejada? No caso dos prazos apresentados na coletiva de 10 de novembro de 2026, a resposta depende do documento, da operação e, em alguns casos, do perfil do contribuinte. Uma empresa que vende mercadorias pelo Simples Nacional e outra que emite nota de serviços podem trabalhar com o mesmo fornecedor de software e precisar de calendários diferentes. Apresentação da coletiva, p. 8

A alteração com impacto mais imediato envolve os eventos mensais da Declaração de Regimes Específicos (DeRE). O calendário publicado previa a primeira entrega mensal em 15 de novembro, e a apresentação trouxe duas datas novas para o grupo indicado de instituições financeiras. Na consulta de 11 de novembro, o novo ato que formalizaria esse quadro ainda não foi localizado no Diário Oficial nem nos índices consultados da Receita Federal e do Comitê Gestor do IBS (CGIBS). Por isso, o ponto de partida para decisões de cumprimento continua sendo a regra publicada aplicável ao contribuinte. Orientação oficial da DeRE · Atos da Receita Federal · Atos do CGIBS

Publicado em · Régys Borges da Silveira
Ler artigo →
Mesa ilustrativa para conferência de documentos fiscais.

Simples Nacional no RS: como conferir a apuração assistida antes de transmitir

Quem fecha o ICMS de uma empresa do Simples Nacional costuma reunir notas fiscais, conferir o enquadramento de cada operação e levar os valores para a declaração. A apuração assistida gaúcha muda o ponto de partida desse trabalho: a Receita Estadual disponibiliza valores pré-calculados com base nos documentos fiscais eletrônicos.

Ver resumo completo

Quem fecha o ICMS de uma empresa do Simples Nacional costuma reunir notas fiscais, conferir o enquadramento de cada operação e levar os valores para a declaração. A apuração assistida gaúcha muda o ponto de partida desse trabalho: a Receita Estadual disponibiliza valores pré-calculados com base nos documentos fiscais eletrônicos. A equipe pode examinar o que entrou no cálculo, comparar com a escrituração e investigar diferenças antes de decidir como declarar.

O comunicado de 19 de outubro da Receita Estadual descreve uma fase experimental em que a ferramenta não produz efeitos legais ou de cobrança e a entrega da DeSTDA permanece obrigatória. A carta de serviços da SEFAZ-RS também descreve a transmissão da apuração como alternativa para contribuintes cuja utilização seja facultativa. A decisão depende do enquadramento e da competência. Antes de alterar o procedimento de entrega, confirme com a Receita Estadual qual fase e quais regras se aplicam à empresa.

Essa distinção é importante para o contador e para quem mantém o ERP. Uma tela pode oferecer recursos de cálculo, ajustes e transmissão, mas a disponibilidade de uma função no portal não determina por si só os efeitos da entrega. O trabalho de preparação que vale nas duas situações é aprender a reconciliar os documentos e organizar os registros que justificam cada diferença.

O Decreto estadual 59.045/2026, publicado no Diário Oficial de 5 de novembro, esclarece a passagem do teste à entrega. Para fatos geradores a partir de 1º de novembro de 2026, o optante inscrito no CGC/TE pode usar o sistema de apuração assistida, observadas as instruções da Receita Estadual. Quando prestadas por esse meio nas condições aplicáveis, as informações substituem a DeSTDA do mesmo período. A fase experimental de outubro continua sendo uma referência para entender os testes, sem estender seus efeitos à entrega de competências anteriores.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração realista de uma pasta de projeto com uma pasta menor de módulo e documentos de orientação.

AGENTS.md na prática: como orientar a IA dentro de um projeto

A IA recebe uma tarefa de manutenção Delphi e sugere trocar uma dependência, alterar uma assinatura pública ou gravar dados durante uma análise. Você explica as restrições, e a conversa melhora.

Ver resumo completo

A IA recebe uma tarefa de manutenção Delphi e sugere trocar uma dependência, alterar uma assinatura pública ou gravar dados durante uma análise. Você explica as restrições, e a conversa melhora. Na próxima tarefa, precisa repetir o mesmo contexto. O problema não é somente a qualidade do pedido: os acordos do projeto ainda dependem de alguém lembrar de transmiti-los.

Um arquivo de orientações pode organizar esses acordos, desde que a ferramenta saiba onde encontrá-lo e a equipe saiba mantê-lo. Ele não deve reunir toda a documentação, todas as decisões antigas e todos os pedidos do histórico. Deve ajudar a trabalhar naquele ambiente, localizando referências relevantes e estabelecendo limites verificáveis.

Neste capítulo da série sobre instruções para IA, vamos construir um exemplo de AGENTS.md para um projeto Delphi fictício. Explicaremos raiz do projeto, módulo, precedência e conferência antes de usá-los. O comportamento de descoberta descrito aqui é o documentado para o Codex em 4 de outubro de 2026; não será apresentado como uma regra de todos os assistentes.

Se o desafio é explicitar comportamentos e conferir alterações, SDD em Delphi aprofunda especificações, contratos e critérios de aceite. Consulte o sumário e a degustação gratuita para avaliar como ligar essas orientações à implementação e aos testes. Um arquivo de instruções é mais útil quando participa desse entendimento, não quando funciona apenas como uma lista de preferências.

Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2026.005 v1.00 da NF-e e NFC-e: o que a atualização do Simples Nacional exige dos emissores

A publicação de uma nota técnica de documentos fiscais eletrônicos costuma gerar uma pergunta imediata em empresas, escritórios contábeis e software houses: o que precisa mudar no emissor e quando isso passará a ser exigido? No caso da NT 2026.005 v1.00, essa pergunta é especialmente relevante porque o documento foi identificado oficialmente como uma atualização relacionada ao Simples…

Ver resumo completo

A publicação de uma nota técnica de documentos fiscais eletrônicos costuma gerar uma pergunta imediata em empresas, escritórios contábeis e software houses: o que precisa mudar no emissor e quando isso passará a ser exigido? No caso da NT 2026.005 v1.00, essa pergunta é especialmente relevante porque o documento foi identificado oficialmente como uma atualização relacionada ao Simples Nacional na NF-e e na NFC-e.

Há, porém, uma distinção indispensável entre reconhecer a existência e a aprovação institucional de uma nota técnica e conhecer seu conteúdo operacional. As informações disponíveis confirmam o tema, a versão, a data de listagem e a aprovação para os modelos 55 e 65. Elas não permitem confirmar, por si sós, campos XML, grupos de leiaute, regras de validação, códigos de rejeição, schemas ou datas de homologação e produção.

Este artigo percorre primeiro os fatos confirmados, depois explica por que essa separação importa na rotina fiscal e de desenvolvimento. Ao final, apresenta um caminho prático para que equipes Delphi, responsáveis por ERP e PDV e profissionais contábeis se preparem sem antecipar implementações com base em informações não verificadas.

Publicado em · Régys Borges da Silveira
Ler artigo →
Formulário fiscal ilustrativo em uma bancada de expedição ao lado de uma caixa de papelão.

DANFE em 2027: o que muda e como conferir IBS, CBS e Imposto Seletivo

Imagine receber duas notas do mesmo fornecedor, uma em dezembro de 2026 e outra em janeiro de 2027. Os PDFs podem usar o mesmo leiaute, mas trazer valores diferentes para o Imposto sobre Bens e Serviços (IBS) estadual e municipal.

Ver resumo completo

Imagine receber duas notas do mesmo fornecedor, uma em dezembro de 2026 e outra em janeiro de 2027. Os PDFs podem usar o mesmo leiaute, mas trazer valores diferentes para o Imposto sobre Bens e Serviços (IBS) estadual e municipal. A diferença faz sentido quando se olha para duas datas. A Nota Técnica 2026.010 v1.00 prevê a entrada do novo leiaute em produção em 1º de dezembro de 2026. Já o início de 2027 traz regras tributárias próprias, inclusive para a divisão do IBS. (Projeto Nota Fiscal Eletrônica, 2026, p. 3–4. Brasil, 2025, art. 343–344.)

O Documento Auxiliar da Nota Fiscal Eletrônica (DANFE) é a representação da NF-e que você recebe em papel ou PDF. Neste artigo, o foco é a NF-e modelo 55. Vamos localizar o código do regime tributário, os novos totais e os campos por item, depois conferir três exemplos. O mesmo exercício serve para quem recebe mercadoria e para quem mantém o relatório no ERP.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de duas folhas: texto corrido e conteúdo organizado em títulos e listas.

Como escrever um arquivo Markdown que humanos e IA consigam usar

Você tem as informações necessárias para orientar uma revisão, mas elas estão num parágrafo que mistura objetivo, regras, exceções e resultado esperado. Quem lê precisa reconstruir essa organização mentalmente.

Ver resumo completo

Você tem as informações necessárias para orientar uma revisão, mas elas estão num parágrafo que mistura objetivo, regras, exceções e resultado esperado. Quem lê precisa reconstruir essa organização mentalmente. Quando o documento cresce, surgem referências vagas, instruções repetidas e dúvidas sobre o que realmente deve ser feito. Trocar a extensão do arquivo não resolve essa dificuldade.

Markdown ajuda a organizar texto sem exigir um editor sofisticado. Ele permite indicar títulos, listas, links e trechos de código usando caracteres comuns. Mas a qualidade do arquivo depende também de decisões de escrita: explicar o contexto, separar responsabilidades e oferecer critérios que permitam conferir o trabalho. Formatação e entendimento precisam caminhar juntos.

Neste segundo capítulo da série sobre instruções para IA, vamos aprender a sintaxe essencial e aplicá-la ao exemplo fictício de revisão de uma importação Delphi. O objetivo não é decorar todos os recursos do formato, mas construir um documento que uma pessoa consiga revisar e uma ferramenta consiga apresentar de forma previsível. Também veremos os limites desse cuidado.

Para aprofundar a passagem de uma solicitação vaga para requisitos, contratos e critérios de aceite, conheça SDD em Delphi. O sumário e a degustação gratuita ajudam a avaliar esse método antes de escolher a edição. A conexão com este capítulo é direta: um arquivo bem apresentado só ganha valor técnico quando registra um entendimento verificável.

Publicado em · Régys Borges da Silveira
Ler artigo →

NF-e ABI: como tratar a nova documentação técnica aprovada em 2026

A atualização de um documento fiscal eletrônico não é apenas uma troca de arquivo, versão de schema ou tabela de domínio. Para quem desenvolve em Delphi, mantém um ERP imobiliário ou responde pela escrituração e pela conformidade tributária, ela exige que tecnologia e contabilidade trabalhem sobre a mesma fonte oficial, com evidências registradas e critérios claros para entrada…

Ver resumo completo

A atualização de um documento fiscal eletrônico não é apenas uma troca de arquivo, versão de schema ou tabela de domínio. Para quem desenvolve em Delphi, mantém um ERP imobiliário ou responde pela escrituração e pela conformidade tributária, ela exige que tecnologia e contabilidade trabalhem sobre a mesma fonte oficial, com evidências registradas e critérios claros para entrada em produção.

No caso da Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NF-e ABI), modelo 77, há um ponto objetivo: o Ato Técnico Conjunto RFB/Sufis/CGIBS/Diretoria-Executiva nº 10, de 28 de outubro de 2026, publicado no Diário Oficial da União em 29 de outubro de 2026, aprovou a Nota Técnica 2026.001 v1.00, o Informe Técnico 2026.003 v1.00 e a Tabela de Códigos v1.01 para esse documento.

Este artigo separa o que está comprovado do que ainda depende da leitura dos arquivos técnicos oficiais. Primeiro, apresenta o alcance da aprovação e da publicação; depois, mostra por que a troca da tabela deve ser tratada como mudança controlada; por fim, propõe um percurso prático de análise, desenvolvimento, testes e validação fiscal. A intenção não é antecipar regras que não foram confirmadas nesta apuração, mas ajudar a equipe a se preparar de forma tecnicamente responsável.

Publicado em · Régys Borges da Silveira
Ler artigo →
Black Novembro. 50% de desconto com o cupom BLACKNOVEMBRO.

Black Novembro: 50% de desconto na Loja do Régys

Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 30 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys.

Ver resumo completo

Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 30 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys. Escolha os fontes que resolvem a próxima tarefa da sua equipe e comece pela adaptação ao seu ERP, em vez de escrever cada rotina do zero.

Abrir a Loja do Régys com o cupom BLACKNOVEMBRO

Publicado em · Régys Borges da Silveira
Ler artigo →
Bancada ilustrativa de integração de sistemas com dois computadores.

APIs da CBS 2.0: como migrar as consultas de débitos e créditos no ERP

Quando um ERP consulta a apuração da CBS, a resposta interessa a duas equipes. Quem mantém a integração precisa saber se todos os retornos chegaram e se foram gravados uma única vez.

Ver resumo completo

Quando um ERP consulta a apuração da CBS, a resposta interessa a duas equipes. Quem mantém a integração precisa saber se todos os retornos chegaram e se foram gravados uma única vez. Quem fecha a apuração precisa explicar por que um valor apareceu, mudou ou deixou de estar disponível para uso. A migração das consultas de débitos e créditos para a versão 2.0 reúne essas duas responsabilidades.

A Receita Federal informou que liberou as consultas em 28 de outubro de 2026, em produção restrita e em produção beta. O comunicado também informa que quem já tem chaves deve cancelá-las e gerar novas para usar as APIs. Para organizar a mudança, vale separar três decisões: como renovar o acesso, como registrar cada consulta e como reconciliar os dados antes de liberar o resultado para o fiscal.

O artigo sobre webhook e download assíncrono no ERP descreve o transporte dos retornos. Aqui, a pergunta começa depois que a integração tem acesso ao serviço: como demonstrar que a migração trouxe os dados esperados, preservou o histórico e deixou um caminho de recuperação para quando uma consulta falhar?

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração realista de uma mesa com pedido avulso, regras de projeto, manual de referência e procedimento de revisão.

Prompt, instrução, referência ou skill: onde colocar cada informação para a IA

Você pede à inteligência artificial que revise uma rotina de importação. Acrescenta as regras de negócio, explica como executar os testes, cola uma página de documentação e lembra que ela não deve gravar no banco.

Ver resumo completo

Você pede à inteligência artificial que revise uma rotina de importação. Acrescenta as regras de negócio, explica como executar os testes, cola uma página de documentação e lembra que ela não deve gravar no banco. Na revisão seguinte, monta quase a mesma mensagem. Depois de algumas semanas, existem versões diferentes dessas orientações, e ninguém sabe qual delas continua válida.

O problema não começa na falta de um arquivo especial. Começa quando informações com funções diferentes são tratadas como se fossem uma única mensagem. Um pedido descreve o trabalho de agora; uma regra orienta o projeto; um documento fornece evidência; um procedimento organiza uma tarefa repetível. Separar essas funções ajuda tanto o leitor humano quanto o assistente que recebe o contexto.

Este artigo abre a série sobre instruções para IA, do Markdown às skills. Vamos construir essas distinções usando uma manutenção Delphi fictícia, mostrar onde cada informação pode ficar e propor um exercício de organização. Não é preciso conhecer agentes ou formatos de arquivos para acompanhar. Os exemplos são propostas didáticas, não resultados medidos de uma integração.

Quando a dificuldade é transformar uma intenção em regras e critérios verificáveis, SDD em Delphi oferece um aprofundamento em especificações, contratos e rastreabilidade. Consulte o sumário e a degustação gratuita para avaliar esse percurso. Para estudar as camadas de contexto, ferramentas e operação ao redor do modelo, a leitura complementar é IA Além da Conversa.

Publicado em · Régys Borges da Silveira
Ler artigo →

NFS-e Nacional: o que vale em produção para IBS/CBS e como testar a NT 009

A evolução da NFS-e Nacional para acomodar informações de IBS e CBS exige uma leitura cuidadosa de três camadas diferentes: a obrigação de emitir e prestar informações fiscais, o leiaute efetivamente aceito no Ambiente de Dados Nacional (ADN) e a documentação técnica que já está disponível para testes. Confundir essas camadas pode levar tanto a mudanças prematuras em…

Ver resumo completo

A evolução da NFS-e Nacional para acomodar informações de IBS e CBS exige uma leitura cuidadosa de três camadas diferentes: a obrigação de emitir e prestar informações fiscais, o leiaute efetivamente aceito no Ambiente de Dados Nacional (ADN) e a documentação técnica que já está disponível para testes. Confundir essas camadas pode levar tanto a mudanças prematuras em produção quanto à conclusão incorreta de que uma nota tecnicamente autorizada está, por isso só, em conformidade tributária.

Para desenvolvedores Delphi, fornecedores de ERP, integradores e profissionais de contabilidade, a questão é operacional: qual XML deve ser gerado agora, o que deve ser validado em Produção Restrita e como tratar a ausência de rejeição do grupo IBS/CBS. Este artigo organiza as evidências oficiais disponíveis sobre a NFS-e padrão nacional, delimita o que ainda depende de publicação formal e propõe uma rota de testes antes da próxima implantação anunciada.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de uma seleção de documentos antes de encaminhá-los a uma ferramenta

IA no trabalho: quais informações podem entrar na ferramenta?

O erro parece simples: copiar um chamado para a IA explicar o problema, enviar uma planilha para resumir cobranças ou anexar um contrato para localizar uma cláusula. A tarefa pode ser legítima e útil.

Ver resumo completo

O erro parece simples: copiar um chamado para a IA explicar o problema, enviar uma planilha para resumir cobranças ou anexar um contrato para localizar uma cláusula. A tarefa pode ser legítima e útil. Isso não responde, porém, se aquela informação pode entrar naquela ferramenta, naquela conta e para aquela finalidade.

A dificuldade não se resolve com uma proibição genérica nem com a confiança de que todo produto empresarial é adequado. É preciso entender o conteúdo, a necessidade do trabalho e o caminho dos dados. Quem desenvolve sistemas também precisa distinguir o que a aplicação permite tecnicamente do que a organização autorizou operacionalmente.

Neste artigo, apresento conceitos básicos e um roteiro de triagem com situações fictícias de desenvolvimento e contabilidade. As referências legais foram consultadas em 3 de outubro de 2026. Os exemplos são recomendações de organização do trabalho, não parecer jurídico nem autorização para tratar dados de clientes.

Para aprofundar a relação entre ferramentas, permissões e operação, conheça a página de IA além da conversa. O livro ajuda a enxergar as decisões que ficam escondidas atrás da conversa, incluindo segurança, privacidade e governança. Essa é a dificuldade que precisamos enfrentar antes de transformar uma demonstração em rotina.

Publicado em · Régys Borges da Silveira
Ler artigo →