Um cliente informa que o produto deve custar R$ 300,00. O sistema precisa emitir a nota, demonstrar os tributos e identificar o valor líquido.
Ver resumo completo
Um cliente informa que o produto deve custar R$ 300,00. O sistema precisa emitir a nota, demonstrar os tributos e identificar o valor líquido. Em outra venda, a empresa define primeiro quanto deseja atribuir à mercadoria antes dos tributos e pede ao sistema que forme o preço final. Os dois pedidos parecem semelhantes, mas exigem percursos matemáticos diferentes.
Durante a transição tributária, essa diferença ganha outra camada: Imposto sobre Circulação de Mercadorias e Serviços (ICMS), Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS) podem participar da mesma operação com bases distintas. Além disso, o modo de representar um valor no documento fiscal não determina, sozinho, como ele será tributado.
Este artigo explica os cálculos nos dois sentidos, relaciona os resultados aos campos da Nota Fiscal Eletrônica (NF-e) e apresenta critérios para conferir um sistema de gestão empresarial (ERP). O foco é uma venda simplificada, com as premissas expostas. As regras e o cronograma foram conferidos em 14 de outubro de 2026; datas futuras mencionadas correspondem às previsões dos documentos consultados.
Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada.
Ver resumo completo
Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada. Essas decisões pertencem ao contrato técnico do documento fiscal.
A NT 2026.008 acrescenta informações de valor líquido e de ICMS previsto no pagamento antecipado à Nota Fiscal Eletrônica (NF-e) e à Nota Fiscal de Consumidor Eletrônica (NFC-e), com diferenças de aplicação entre os modelos. O trabalho envolve persistência, geração do XML, totalização e testes. Atualizar apenas a tela ou o componente de emissão não garante que todas essas partes continuem coerentes.
Este artigo trata dessas adaptações, sem desenvolver fórmulas de formação ou decomposição de preços. A análise foi conferida em 14 de outubro de 2026, usando a versão 1.00 disponível no catálogo consultado. Datas posteriores são previsões documentais; antes de liberar uma atualização do emissor, é necessário reconferir versão, pacote de esquemas e cronograma aplicável.
A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de…
Ver resumo completo
A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de domínio, testes de autorização e, no caso da NF-e, a geração do DANFE.
O ponto de partida é o Ato Técnico Conjunto nº 8/2026, disponibilizado em 1º de outubro de 2026. Ele aprovou cinco notas técnicas e o Informe Técnico 2025.002 v1.70 para NF-e, modelo 55, e NFC-e, modelo 65. Poucos dias depois, um aviso oficial alterou parte do calendário. Por isso, uma implantação segura começa por distinguir três coisas que frequentemente são confundidas: publicação da documentação, entrada em homologação e ativação em produção.
Neste guia, apresentamos o alcance confirmado do pacote, os cronogramas e os cuidados para ERPs e componentes Delphi. O panorama não substitui a leitura integral das regras de validação e estruturas XML nem os testes de cada emissor.
Uma taxa alta de preenchimento pode transmitir a impressão de que uma implantação está quase concluída. Em um sistema empresarial, porém, a presença de um campo é apenas uma das perguntas.
Ver resumo completo
Uma taxa alta de preenchimento pode transmitir a impressão de que uma implantação está quase concluída. Em um sistema empresarial, porém, a presença de um campo é apenas uma das perguntas. Também importa saber quais estabelecimentos o utilizam, em quais operações ele aparece e se o conteúdo representa corretamente o tratamento tributário aplicável.
O balanço divulgado pela Receita Federal em 9 de outubro de 2026 oferece um exemplo dessa diferença. No recorte de empresas obrigadas considerado na notícia, aproximadamente 86% dos documentos traziam destaque da Contribuição sobre Bens e Serviços (CBS). Entre os estabelecimentos emissores daquele universo, cerca de 67% haviam destacado o tributo em todas ou em parte das emissões.
Os percentuais são compatíveis, mas respondem a perguntas diferentes. Este artigo explica essa diferença e mostra como aproveitá-la para avaliar a adaptação de um ERP, sem transformar uma estatística de preenchimento em certificado de conformidade. A consulta foi realizada em 14 de outubro de 2026, preservando o período e as limitações do balanço original.
A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração.
Ver resumo completo
A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração. Se essas etapas usarem regras de momentos diferentes, o problema pode aparecer apenas no fechamento fiscal, quando corrigir a origem já será mais trabalhoso.
Este artigo reúne os principais pontos para desenvolvedores, equipes fiscais e profissionais de contabilidade planejarem essa implantação. O recorte considera as fontes oficiais consultadas em 7 de outubro de 2026. Obrigações estabelecidas, cronogramas técnicos e recomendações de arquitetura são apresentados separadamente: uma funcionalidade anunciada para testes não equivale a uma exigência geral em produção.
A palavra cashback aparece em aplicativos, cartões e programas de fidelidade. Por isso, é fácil imaginar que a reforma criou uma promoção em que qualquer pessoa recebe de volta uma parte de toda compra.
Ver resumo completo
A palavra cashback aparece em aplicativos, cartões e programas de fidelidade. Por isso, é fácil imaginar que a reforma criou uma promoção em que qualquer pessoa recebe de volta uma parte de toda compra. O mecanismo tributário tem outra finalidade e depende de condições legais específicas.
Cashback tributário é a devolução personalizada de valores de tributos às famílias abrangidas pela legislação. Não é crédito fiscal da loja, desconto comercial universal ou recompensa oferecida por uma instituição financeira. Compreender essa diferença ajuda o consumidor a identificar seus direitos e o comércio a não prometer um benefício que não controla.
Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica os destinatários, a base do cálculo, os marcos da transição e recomendações de preparação. O guia das mudanças de 2027 apresenta o contexto; aqui, o foco é a relação entre família, documento fiscal e devolução.
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas.
Ver resumo completo
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.
Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.
Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.
Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.
Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação.
Ver resumo completo
Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação. A inteligência artificial pode ajudar nesse percurso, mas uma resposta convincente ainda não demonstra que o trabalho foi resolvido.
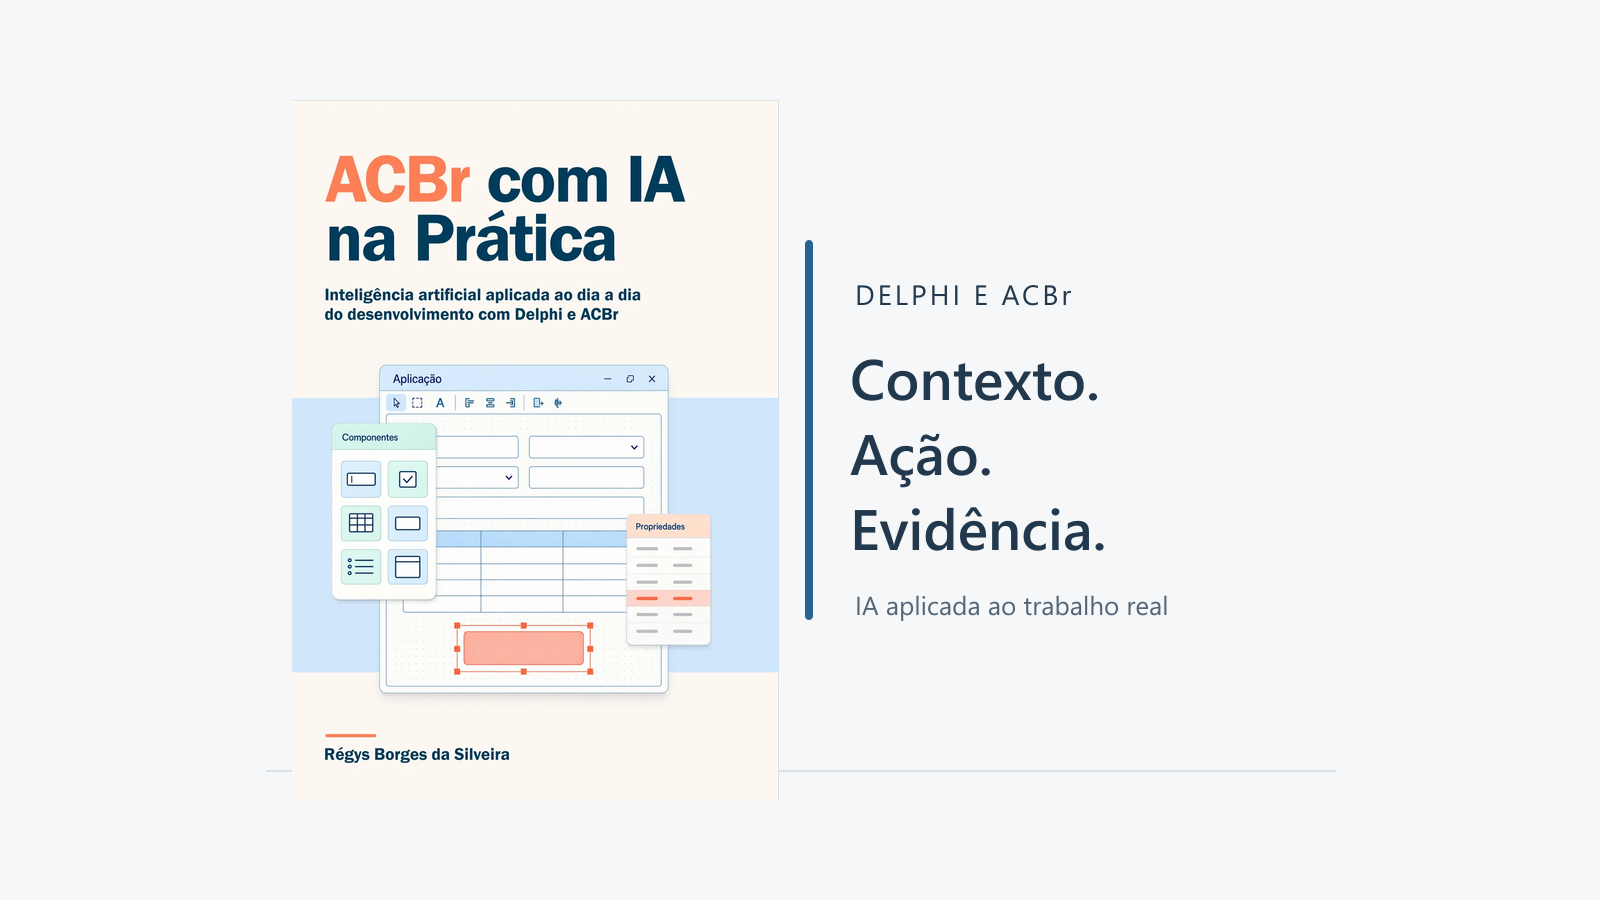
É com essa preocupação que apresento meu novo livro, ACBr com IA na Prática: Inteligência artificial aplicada ao dia a dia do desenvolvimento com Delphi e ACBr. A proposta é aproximar a IA dos problemas concretos de desenvolvimento, diagnóstico e manutenção, sem transferir a ela a responsabilidade por decisões técnicas ou fiscais. O centro da leitura é um método de trabalho que o desenvolvedor consegue acompanhar, conferir e repetir.
Neste artigo, explico o recorte da obra, o que o leitor encontra nos materiais e como começar a aplicar essa abordagem em uma tarefa pequena. Não é preciso dominar inteligência artificial para entender a proposta. É importante, porém, reconhecer que produtividade não deve ser medida apenas pela quantidade de código produzido ou pela velocidade da primeira resposta.
Conheça o livro ACBr com IA na Prática, consulte o sumário e leia a degustação na página oficial.
Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos.
Ver resumo completo
Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos. Para empresas de software, escritórios contábeis e contribuintes, trata-se de uma referência formal importante. Também é um texto curto que pode produzir uma interpretação longa e equivocada.
O risco está em ler “documentação aprovada” como sinônimo de “todas as regras obrigatórias imediatamente”. Não é isso que o ato estabelece. Ele identifica quais versões receberam aprovação conjunta, determina onde os documentos serão disponibilizados e vincula seus efeitos à publicação. As datas de homologação, produção e ativação de cada regra continuam nos respectivos documentos técnicos. Este artigo organiza esse mapa, destaca as mudanças mais relevantes e propõe um roteiro para adaptar sistemas sem transformar uma data isolada em cronograma universal.
Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib.
Ver resumo completo
Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.
O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.
Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.
O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está…
Ver resumo completo
O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está apenas na existência dos atos, mas no fato de que eles tratam de documentos fiscais eletrônicos, procedimentos de emissão, rejeição, inutilização e especificações de integração.
Neste artigo, o caminho será o seguinte: primeiro, situar o despacho e o que ele confirma com segurança; depois, organizar os 13 Ajustes Sinief por tema; por fim, traduzir os efeitos práticos possíveis para rotinas de software e de escrituração, sempre distinguindo o que é fato confirmado nas fontes do que ainda depende da leitura integral de cada ato ou de atos técnicos correlatos.
A Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A norma estabelece um cronograma escalonado de prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos contendo os novos campos de IBS (Imposto sobre Bens e Serviços)…
Ver resumo completo
A Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A norma estabelece um cronograma escalonado de prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos contendo os novos campos de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).
A medida tem como objetivo conceder maior previsibilidade e tempo hábil para que os desenvolvedores e contribuintes adaptem seus sistemas e realizem os testes necessários. Abaixo, destacamos as principais datas estabelecidas por este novo cronograma:
O ato conjunto também trouxe duas importantes diretrizes para o ecossistema de desenvolvimento:
A Secretaria da Fazenda e Planejamento do Estado de São Paulo (SEFAZ-SP) deu um passo significativo na modernização tributária com o lançamento do Serviço de Atendimento Eletrônico da NFC-e (SAE NFC-e). Formalizado pela Nota Técnica 2026, este novo barramento de webservices resolve um gargalo histórico: a dificuldade de recuperar arquivos XML de Notas Fiscais de Consumidor Eletrônicas (modelo…
Ver resumo completo
A Secretaria da Fazenda e Planejamento do Estado de São Paulo (SEFAZ-SP) deu um passo significativo na modernização tributária com o lançamento do Serviço de Atendimento Eletrônico da NFC-e (SAE NFC-e). Formalizado pela Nota Técnica 2026, este novo barramento de webservices resolve um gargalo histórico: a dificuldade de recuperar arquivos XML de Notas Fiscais de Consumidor Eletrônicas (modelo 65) de forma automatizada e oficial.
O cenário fiscal brasileiro deu mais um passo prático rumo à consolidação da Reforma Tributária. Nesta semana, o Pré-Comitê Gestor do Imposto sobre Bens e Serviços (IBS) iniciou oficialmente a fase de testes do sistema de apuração do novo imposto.
Ver resumo completo
O cenário fiscal brasileiro deu mais um passo prático rumo à consolidação da Reforma Tributária. Nesta semana, o Pré-Comitê Gestor do Imposto sobre Bens e Serviços (IBS) iniciou oficialmente a fase de testes do sistema de apuração do novo imposto.
Para nós, desenvolvedores e mantenedores de ERPs e sistemas emissores, este é um sinal de alerta: a teoria da reforma começou a virar bits e bytes. Embora restrito a um projeto piloto, o movimento antecipa validações técnicas que em breve serão obrigatórias para todos os contribuintes, continue neste artigo para entender melhor esse processo.
Na vigência do ICMS/IPI, uma devolução era basicamente uma operação de anulação que "acertávamos" na escrituração fiscal (SPED). Com a chegada do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) em 2026, a lógica muda drasticamente.
Ver resumo completo
Na vigência do ICMS/IPI, uma devolução era basicamente uma operação de anulação que "acertávamos" na escrituração fiscal (SPED). Com a chegada do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) em 2026, a lógica muda drasticamente.
Na nova Apuração Assistida, instituída pela Lei Complementar 214/2025, o Fisco não espera você "declarar" que houve uma devolução. Ele "lê" o XML da Nota Fiscal de Devolução (finalidade 4) e processa automaticamente o estorno do débito ou do crédito na conta gráfica do contribuinte. Se o XML não for um "espelho" perfeito da operação original, seu cliente pagará imposto indevido ou ficará com saldo travado.
Neste artigo técnico, vamos detalhar como tratar a devolução de compras e vendas, as regras de transição para 2026 e o impacto financeiro do Split Payment nessas operações.
Muitos empresários e gestores ainda tratam 2026 apenas como um "ano de teste" para a Reforma Tributária, acreditando que a fiscalização será branda. Este é um erro estratégico perigoso.
Ver resumo completo
Muitos empresários e gestores ainda tratam 2026 apenas como um "ano de teste" para a Reforma Tributária, acreditando que a fiscalização será branda. Este é um erro estratégico perigoso. Embora as alíquotas sejam reduzidas (0,9% para CBS e 0,1% para IBS), a estrutura de penalidades e o aparato tecnológico de fiscalização já estão armados e prontos para disparar.
Abaixo, detalho as sanções financeiras e operacionais para quem falhar no destaque desses tributos, bem como a mecânica da nova fiscalização digital.
Com a aproximação de 2026, a "virada de chave" para o novo sistema tributário brasileiro deixa de ser uma previsão distante e torna-se uma prioridade técnica imediata. Baseado nas discussões recentes e nos pontos levantados pelo Portal Sped Brasil sobre a Reforma Tributária do Consumo, este artigo resume o que os desenvolvedores de software, analistas fiscais e software…
Ver resumo completo
Com a aproximação de 2026, a "virada de chave" para o novo sistema tributário brasileiro deixa de ser uma previsão distante e torna-se uma prioridade técnica imediata. Baseado nas discussões recentes e nos pontos levantados pelo Portal Sped Brasil sobre a Reforma Tributária do Consumo, este artigo resume o que os desenvolvedores de software, analistas fiscais e software houses precisam de ter no radar para o início da transição.
Se desenvolve ou mantém ERPs, eis o que precisa de saber para não ser apanhado de surpresa.
O Cadastro Nacional da Pessoa Jurídica (CNPJ) enfrenta o esgotamento de seu espaço de endereçamento numérico. Com um volume histórico de aproximadamente 60 milhões de inscrições e um ritmo acelerado de abertura de novos negócios, o modelo atual (NN.NNN.NNN/NNNN-DV) tornou-se insustentável.
Ver resumo completo
O Cadastro Nacional da Pessoa Jurídica (CNPJ) enfrenta o esgotamento de seu espaço de endereçamento numérico. Com um volume histórico de aproximadamente 60 milhões de inscrições e um ritmo acelerado de abertura de novos negócios, o modelo atual (NN.NNN.NNN/NNNN-DV) tornou-se insustentável.
Para solucionar este gargalo sem alterar o comprimento do identificador (preservando estruturas de legado em Mainframes e sistemas bancários), a Receita Federal do Brasil (RFB), através da Instrução Normativa RFB nº 2.229/2024, instituiu o modelo alfanumérico. Esta mudança eleva as possibilidades de combinações de $10^{12}$ para uma ordem de magnitude na casa dos trilhões, garantindo unicidade perpétua.
Nesse artigo vamos discutir estas mudanças e o impacto delas no dia-a-dia do desenvolvimento de sistemas ERP.
A Secretaria da Fazenda do Estado de São Paulo (SEFAZ-SP) oficializou o início do fim para o Cupom Fiscal Eletrônico (CF-e-SAT). Com a publicação da Portaria SRE 79/2024, foi estabelecido um cronograma definitivo para a descontinuidade do equipamento SAT e a migração obrigatória para a Nota Fiscal de Consumidor Eletrônica (NFC-e).
Ver resumo completo
A Secretaria da Fazenda do Estado de São Paulo (SEFAZ-SP) oficializou o início do fim para o Cupom Fiscal Eletrônico (CF-e-SAT). Com a publicação da Portaria SRE 79/2024, foi estabelecido um cronograma definitivo para a descontinuidade do equipamento SAT e a migração obrigatória para a Nota Fiscal de Consumidor Eletrônica (NFC-e).
Para desenvolvedores e contribuintes, entender esses prazos é vital para evitar paradas na operação e garantir a conformidade fiscal já em 2025. Neste artigo, detalhamos o cronograma e os passos técnicos para essa transição.
Se você desenvolve software fiscal no Brasil, o CFOP (Código Fiscal de Operações e de Prestações) é a espinha dorsal das suas regras de negócio. Há décadas, o seu ERP decide tributação baseando-se em: Origem x Destino e Regime do ICMS (5.102, 6.102, 5.405...), com a Reforma Tributária, essa lógica morreu.
Ver resumo completo
Se você desenvolve software fiscal no Brasil, o CFOP (Código Fiscal de Operações e de Prestações) é a espinha dorsal das suas regras de negócio. Há décadas, o seu ERP decide tributação baseando-se em: Origem x Destino e Regime do ICMS (5.102, 6.102, 5.405...), com a Reforma Tributária, essa lógica morreu.
O novo sistema (IBS e CBS) não se importa se a venda é intermunicipal ou interestadual. A tributação passa a ser no destino e baseada no tipo da operação e na classificação do produto/serviço, e não mais na geografia do emissor. É aqui que nasce o CFX (Código Fiscal Expandido) e a necessidade urgente de refatorar a arquitetura fiscal do seu software.
Neste artigo, vamos dissecar tecnicamente o que é o CFX, como ele difere do novo campo oficial cClassTrib e como preparar o banco de dados do seu ERP para essa transição.