Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Autor: Régys Borges da Silveira

1.145 resultado(s)

Ilustração conceitual sobre NFS-e sem IBS CBS: autorização não garante conformidade

NFS-e sem IBS e CBS pode ser autorizada, mas não necessariamente está conforme: o que muda em 2026

A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação…

Ver resumo completo

A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.

Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.

Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.
· Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre Simples Nacional híbrido: prazo, cancelamento e alíquota da CBS

Simples Nacional híbrido: o que termina em 30 de setembro de 2026, o que pode ser cancelado até 30 de novembro e por que a alíquota da CBS importa

A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular.

Ver resumo completo

A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular. É o arranjo chamado informalmente de Simples Nacional híbrido.

Para o primeiro semestre de 2027, a escolha pelo regime regular teve janela de 1º a 30 de setembro de 2026. A opção, contudo, não deve ser interpretada como uma decisão irreversível imediatamente após seu envio: as informações oficiais indicam possibilidade de cancelamento até 30 de novembro de 2026, com previsão de eventual postergação dessa data pelo Comitê Gestor do Simples Nacional (CGSN) em razão da publicação da alíquota de referência da CBS. Este artigo organiza o que foi confirmado, distingue os momentos de decisão e traduz o tema em uma agenda prática para contadores e desenvolvedores Delphi.

· Régys Borges da Silveira
Ler artigo →
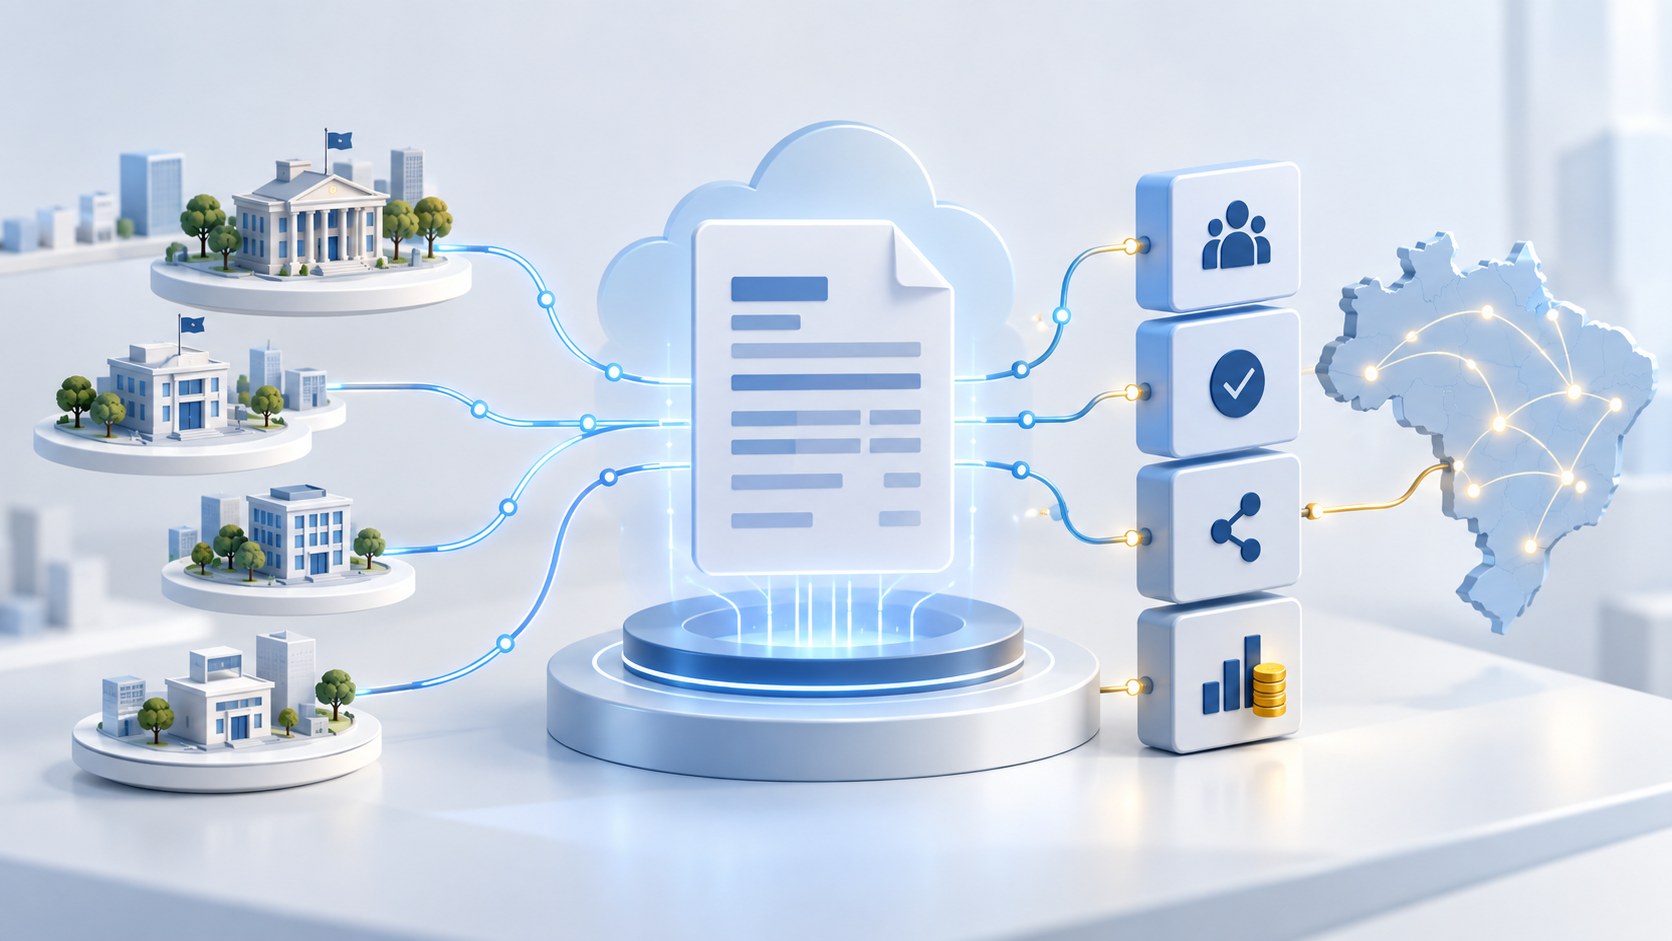
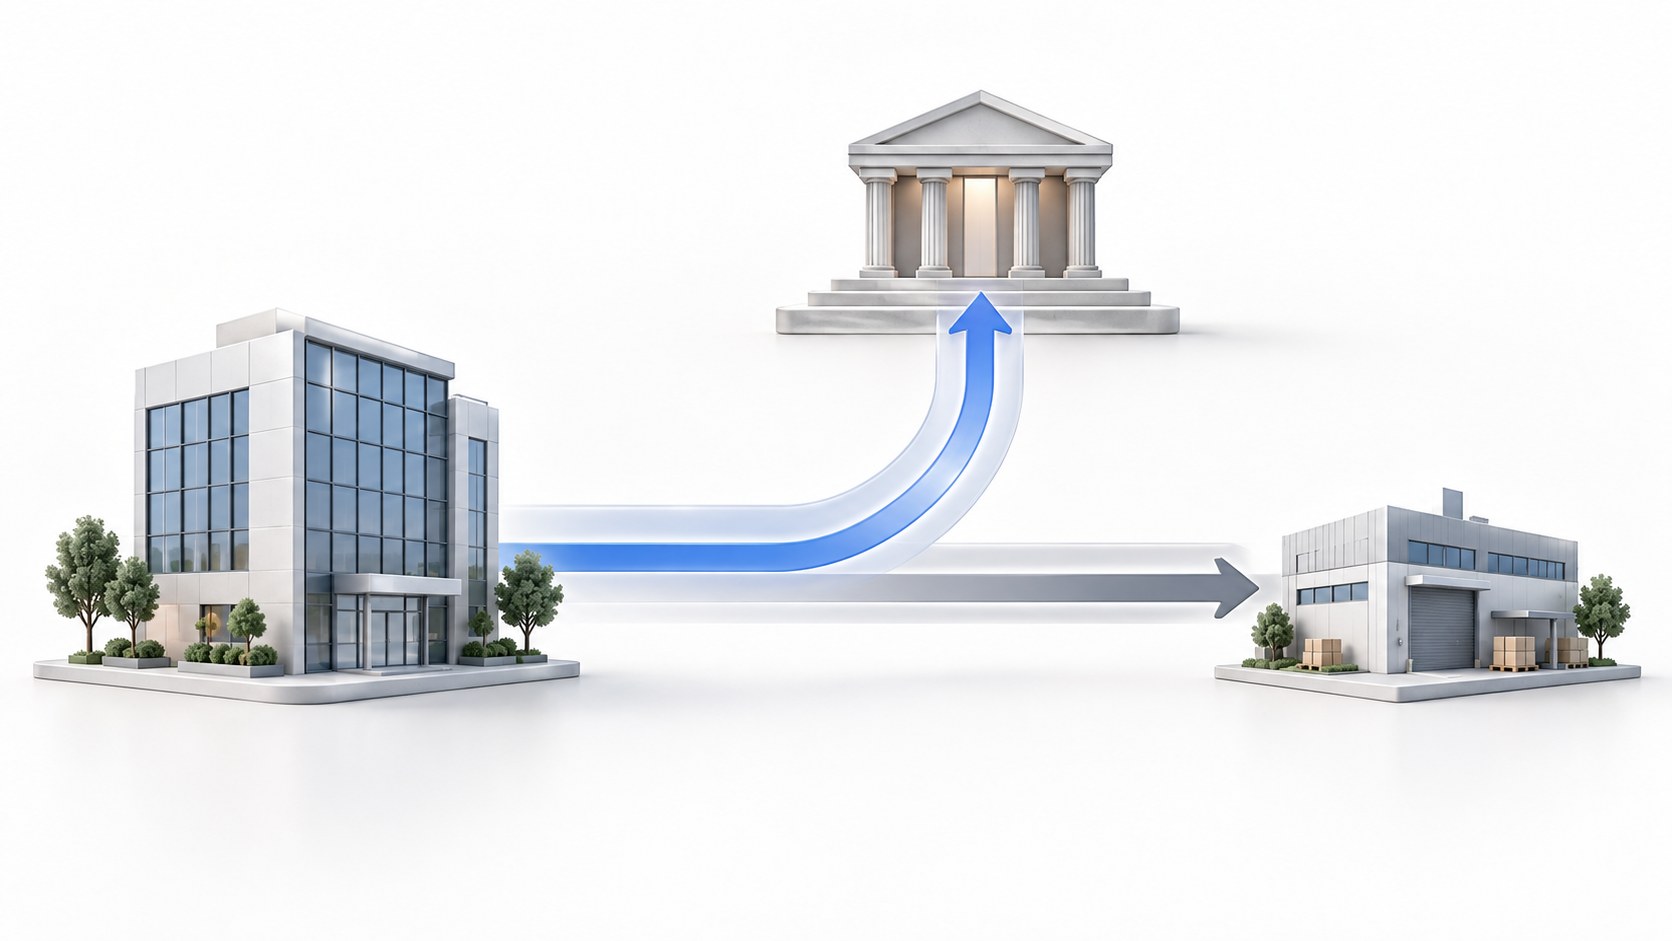
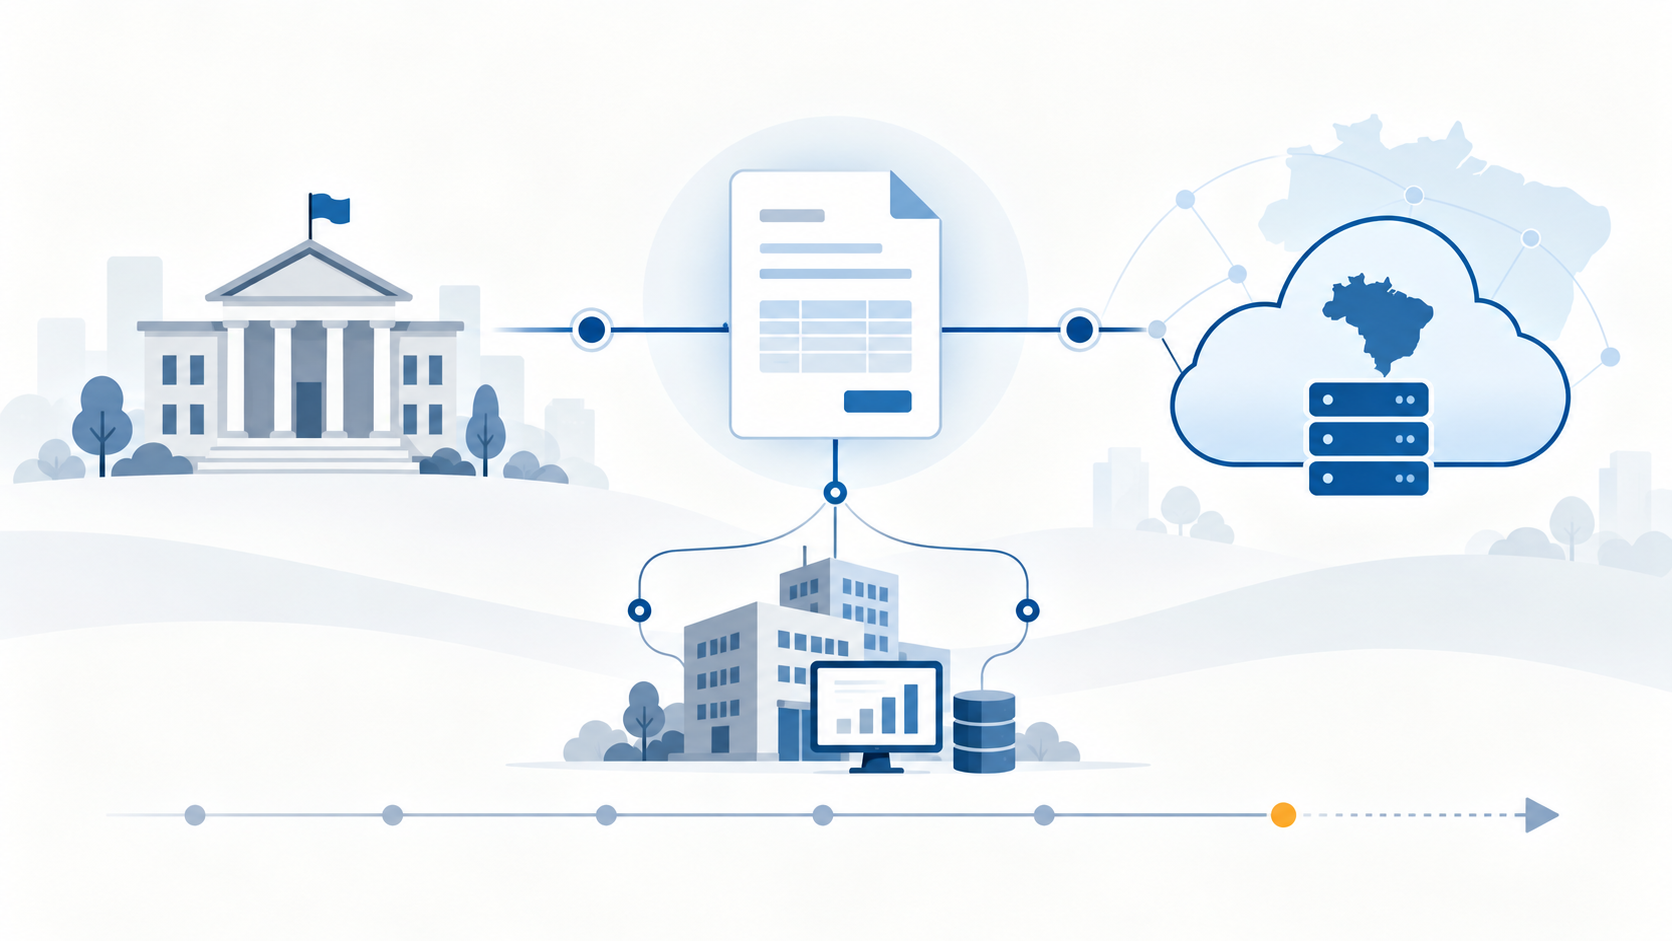
Ilustração de uma NFS-e conectando uma prefeitura, uma empresa com ERP e o ambiente nacional de dados

NFS-e até 2027: cronograma das mudanças e o que é verdade sobre o Portal Nacional

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional.

Ver resumo completo

Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.

A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.

· Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre IBS e CBS no Simples: pedidos não significam adesão definitiva

IBS e CBS no Simples: o que os 165 mil pedidos revelam — e o que ainda não revelam

A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS.

Ver resumo completo

A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS. No mesmo recorte, foram registradas 181.172 solicitações de opção pelo Simples Nacional. Os números mostram volume e urgência operacional, mas não autorizam, por si sós, uma conclusão sobre qual caminho é mais vantajoso para cada negócio.

O prazo de setembro de 2026 termina no dia 30. A escolha pelo regime regular feita nesse período produz efeitos de 1º de janeiro a 30 de junho de 2027. Para profissionais de contabilidade, a decisão exige análise individual. Para desenvolvedores Delphi e responsáveis por ERPs, ela exige sobretudo disciplina de modelagem: separar decisão tributária, período de vigência, parâmetros de cálculo e trilha de auditoria, sem antecipar regras técnicas que não estejam documentadas nas fontes disponíveis.

Este artigo explica o que foi confirmado pelas comunicações oficiais, diferencia as duas decisões que aparecem no portal, mostra como ler os números divulgados e propõe uma aplicação prática para a conversa entre empresa, contador e equipe de sistemas. Também delimita o que ainda não se sabe: uma precaução especialmente importante em projetos fiscais, nos quais uma suposição incorporada ao código pode se transformar em retrabalho contábil e operacional.

· Régys Borges da Silveira
Ler artigo →
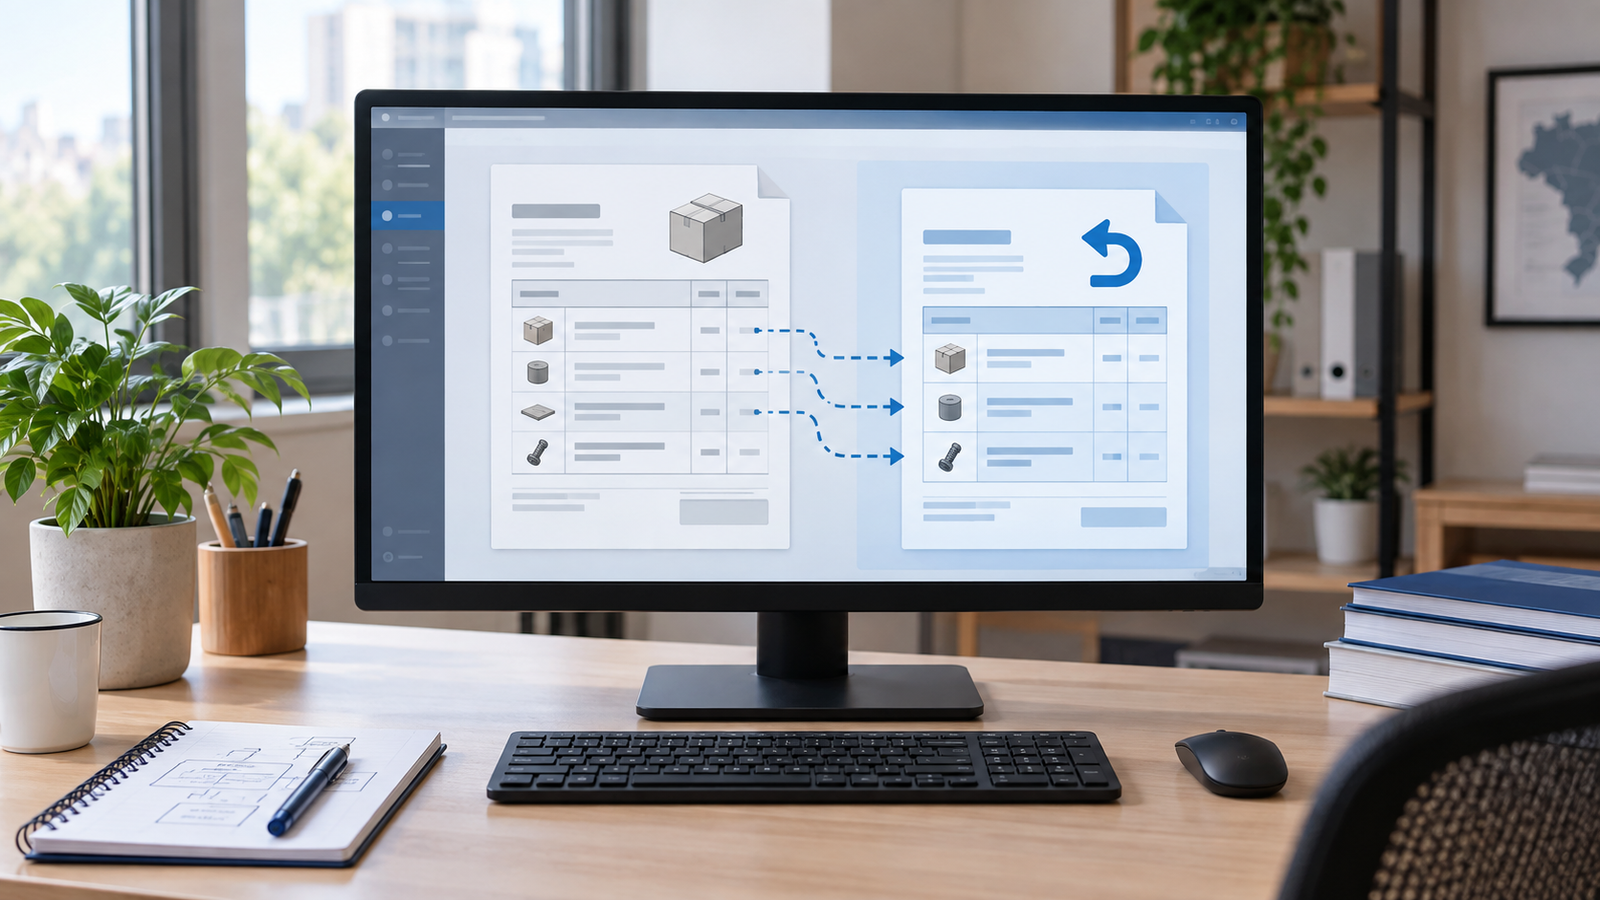
Monitor mostra itens de um documento fiscal ligados aos itens correspondentes de uma nota de devolução em um escritório claro.

NF-e de devolução bloqueada: como referenciar cada item da nota original no ACBr

Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido.

Ver resumo completo

Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido. Quando o grupo prod/DFeReferenciado não é gerado no det, a nota pode ser recusada pela rejeição 321, identificando o item sem o vínculo exigido.

Não se trata apenas de informar a chave em outro lugar. Para cada produto da devolução, o ERP precisa transmitir a chave do documento de origem e o número que o produto ocupava naquela nota. Isso vale para devoluções parciais e também para a devolução integral: se a nota original possui cem itens e todos estão sendo devolvidos, os cem itens da nova NF-e precisam carregar a própria referência.

Para compreender o contexto mais amplo dessas adaptações, vale consultar o guia do ACBrNFe para a NT 2025.002 e o cronograma de obrigatoriedade dos documentos fiscais na Reforma Tributária. Este artigo se concentra em uma mudança operacional específica: a ligação entre cada item devolvido e o item correspondente do documento original.

Neste artigo, vamos entender por que a devolução está sendo bloqueada, quais dados devem acompanhar cada item, como tratar a devolução integral e como preencher o grupo DFeReferenciado usando o ACBrNFe em Delphi.

· Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre PNCT 2026: autorização do contador para receber alertas fiscais

PNCT 2026: como autorizar o contador a receber alertas da Receita e do CGIBS

A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança.

Ver resumo completo

A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança. Para profissionais de contabilidade e desenvolvedores Delphi que mantêm softwares fiscais, esse encontro entre regra tributária, representação e comunicação eletrônica merece atenção desde o desenho das rotinas.

O ponto de partida é o Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026, que regulamenta o Programa Nacional de Conformidade Tributária (PNCT) para 2026. O ato prevê, sob condições determinadas, o compartilhamento de comunicações fiscais com o profissional da contabilidade indicado pelo contribuinte. Não se trata, porém, de acesso automático do escritório contábil, nem de transferência ampla da responsabilidade da empresa.

Neste artigo, vamos distinguir o que está confirmado na norma, o que isso sugere para a organização das empresas e dos softwares, e o que ainda depende de definição operacional. O percurso passa pelo papel do PNCT, pelos requisitos de indicação e autorização, pelas atribuições possíveis do contador e por um checklist prático de preparação.

· Régys Borges da Silveira
Ler artigo →
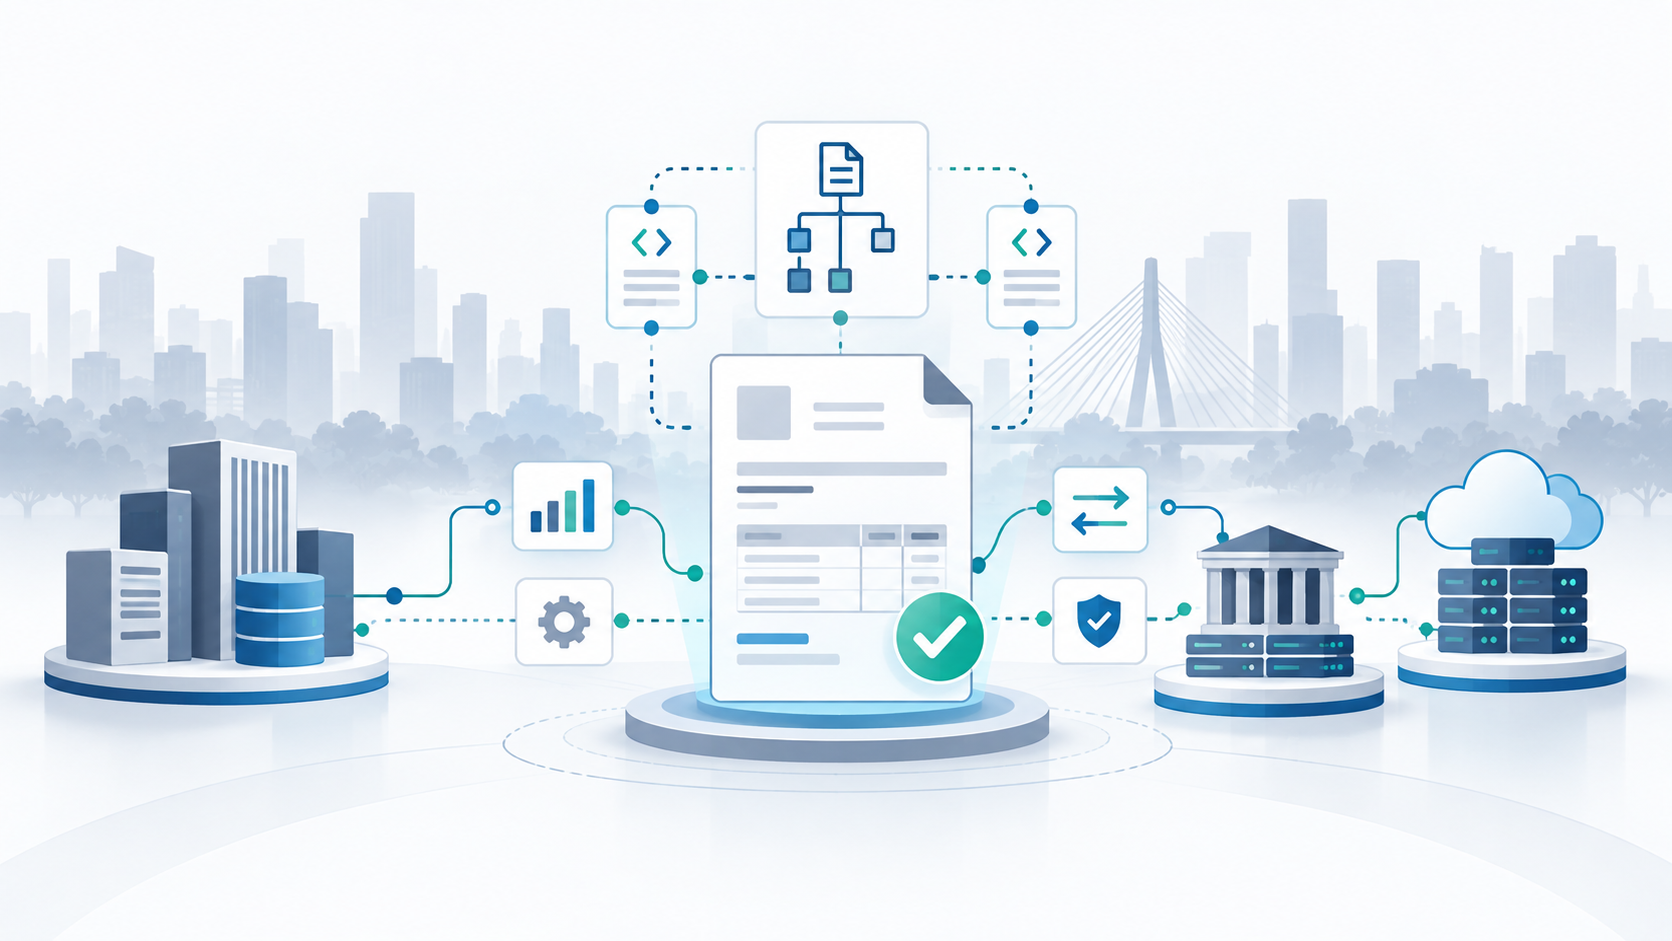
Documento fiscal eletrônico conectado ao ERP, ao webservice municipal e a uma infraestrutura nacional de dados

NFS-e de São Paulo: como adaptar o ERP aos novos campos de IBS e CBS

A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3.

Ver resumo completo

A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.

O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.

· Régys Borges da Silveira
Ler artigo →
Documento fiscal digital conecta sistemas municipais a módulos nacionais de cadastro, validação e compartilhamento

NFS-e nacional em 2026: o que muda para municípios, empresas e ERPs

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via…

Ver resumo completo

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.

A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.

· Régys Borges da Silveira
Ler artigo →
Profissional em escritório claro analisa duas pastas e um calendário, representando a decisão tributária antes do prazo de setembro.

Contador: faltam 8 dias para o fim do prazo de setembro do Simples Nacional

Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável.

Ver resumo completo

Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável. Na escolha relacionada ao Simples Nacional para 2027, porém, o calendário produz efeitos concretos: o prazo aberto pela Receita Federal termina em 30 de setembro de 2026.

O ponto não é transformar uma decisão técnica em motivo de alarme. É separar situações que parecem iguais, mas não são. Uma empresa já enquadrada no Simples Nacional enfrenta uma escolha sobre a forma de recolher IBS e CBS no primeiro semestre de 2027. Outra empresa, fora do regime, precisa decidir se quer preservar a possibilidade de ingresso no próximo ano. Em ambas, a ausência de decisão também determina um caminho.

Este artigo organiza o que está em jogo, mostra por que o perfil dos clientes importa e propõe um roteiro prático para o contador conduzir a análise. A ideia não é prescrever um regime para todos, mas evitar que uma regra transitória da Reforma Tributária seja tratada como mera formalidade de fim de mês.

· Régys Borges da Silveira
Ler artigo →
Duas camadas tributárias azuis são separadas de uma base de cálculo transparente em uma representação conceitual

IBS e CBS na base do ICMS: o que a liminar de São Paulo realmente decidiu

A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS?

Ver resumo completo

A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS? Em setembro de 2026, uma liminar da Justiça de São Paulo autorizou uma empresa a não fazer essa inclusão quando IBS e CBS se tornarem efetivamente exigíveis.

A decisão chamou atenção porque contraria o entendimento divulgado pela Secretaria da Fazenda e Planejamento do Estado de São Paulo. Ela não encerra, porém, a controvérsia e não cria uma regra geral para todos os contribuintes. Neste artigo, vamos separar o que vale para 2026, o que começa a preocupar a partir de 2027, os argumentos de cada interpretação e os cuidados necessários para que o ERP suporte cenários diferentes sem transformar uma decisão provisória em regra fiscal permanente.

· Régys Borges da Silveira
Ler artigo →
Blocos representando créditos judiciais atravessam um limitador e seguem por uma linha do tempo mensal

STF valida teto mensal para compensação de créditos tributários judiciais

Uma empresa vence definitivamente uma discussão tributária e passa a ter um crédito contra a União. A expectativa natural é usar todo o valor para quitar tributos futuros assim que a Receita Federal habilitar o crédito.

Ver resumo completo

Uma empresa vence definitivamente uma discussão tributária e passa a ter um crédito contra a União. A expectativa natural é usar todo o valor para quitar tributos futuros assim que a Receita Federal habilitar o crédito. Para créditos judiciais de grande valor, porém, existe uma limitação mensal: a compensação precisa ser distribuída por um número mínimo de meses, conforme a faixa do crédito. Em setembro de 2026, o Supremo Tribunal Federal confirmou a validade dessa sistemática ao julgar as Ações Diretas de Inconstitucionalidade 7.587 e 7.609.

A notícia é relevante não apenas para o departamento jurídico. O teto altera projeções de caixa, orçamento tributário, contabilização e rotinas do PER/DCOMP Web, além de exigir que o ERP impeça o consumo do crédito acima do permitido em cada competência. Neste artigo, veremos o que foi efetivamente decidido, quais créditos entram na limitação, como funciona o cálculo mensal e quais controles reduzem o risco de transmitir uma declaração de compensação incompatível com a regra.

· Régys Borges da Silveira
Ler artigo →
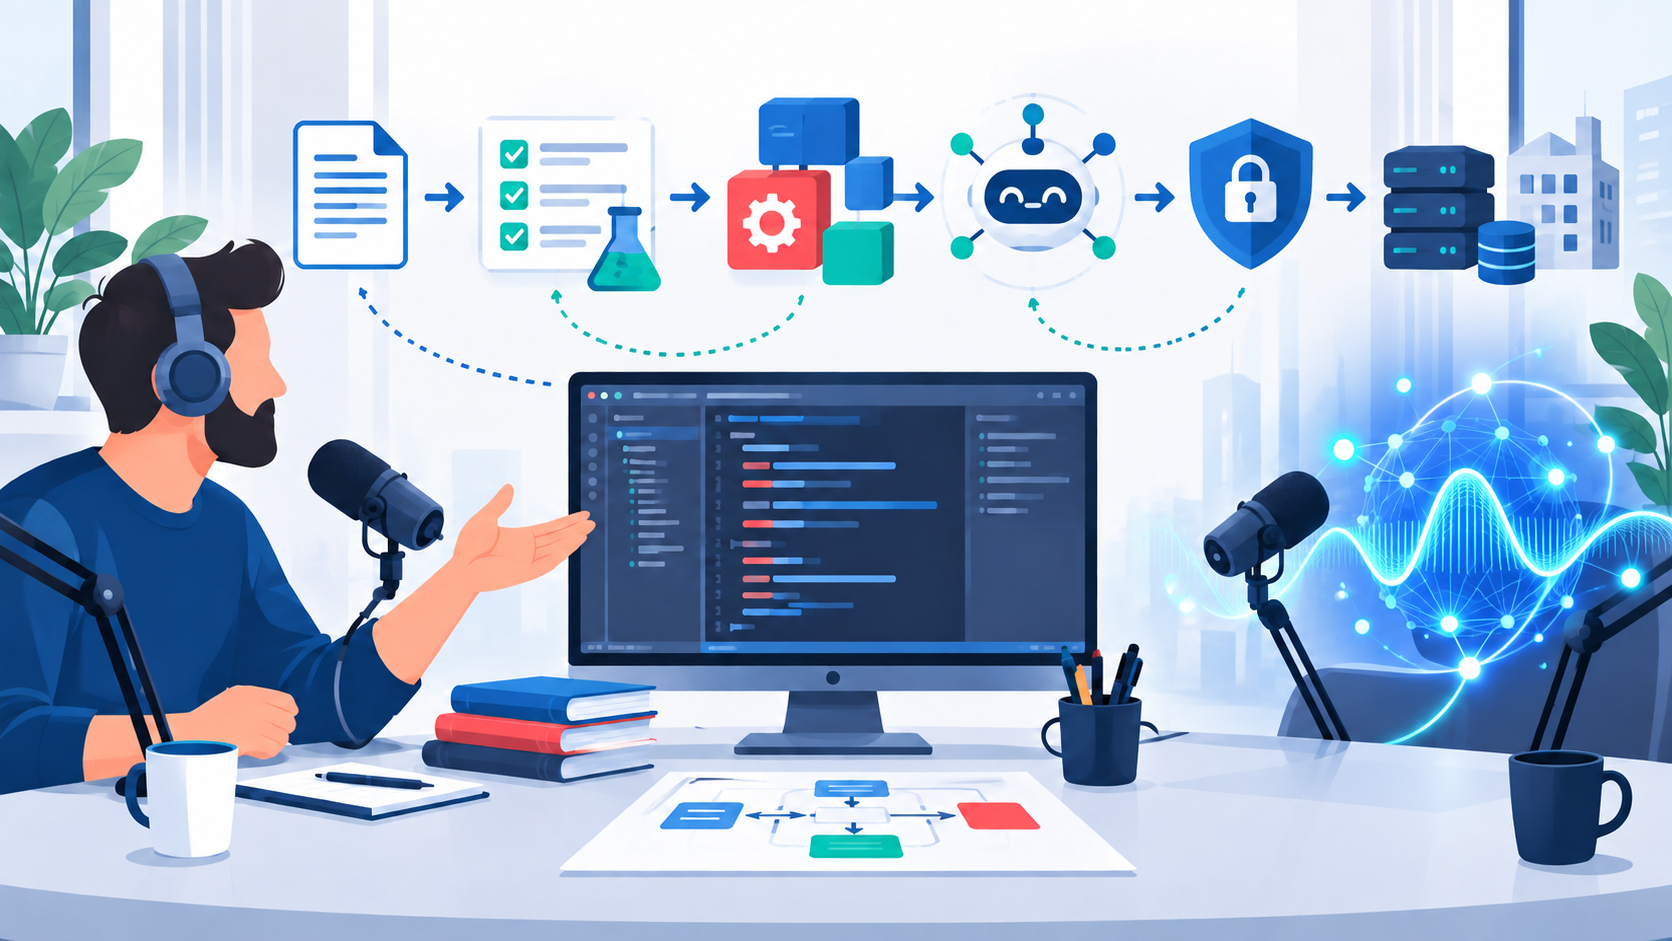
Desenvolvedor em estúdio de podcast diante de microfones, uma tela de código e uma representação abstrata de inteligência artificial conectada a etapas de especificação, testes e segurança

IA na prática com Delphi, Lazarus e ACBr: aprendizados do Papo Pro

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em…

Ver resumo completo

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em um processo de engenharia que define o trabalho, limita o escopo e verifica o resultado.

Esse ponto merece atenção porque o debate sobre IA costuma começar pela ferramenta ou pelo chamado “prompt perfeito”. Para quem mantém um ERP em Delphi, desenvolve com Lazarus ou integra documentos fiscais por meio do ACBr, porém, o problema real raramente cabe em uma pergunta isolada. Há regras de negócio acumuladas durante anos, dependências visuais, bancos de dados, serviços externos e obrigações fiscais que não admitem uma resposta apenas plausível. Neste artigo, organizo os principais aprendizados do episódio e mostro como convertê-los em um fluxo de adoção prático, com critérios para especificação, validação, segurança e evolução da equipe.

Se sua dificuldade é transformar um pedido à IA em trabalho que possa ser conferido, SDD em Delphi aprofunda especificações, contratos e critérios de aceite ligados a código e testes. Consulte o sumário e a degustação gratuita na página do livro para avaliar essa base de engenharia. Ao longo deste artigo, outras leituras complementam os temas de manutenção e integração, conforme a necessidade.

· Régys Borges da Silveira
Ler artigo →
Representação visual de documentos fiscais eletrônicos e calendário de vigência normativa.

Despacho nº 42/2026 do Confaz: o que muda nos 13 Ajustes Sinief e como isso afeta DF-e e rotinas contábeis

O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está…

Ver resumo completo

O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está apenas na existência dos atos, mas no fato de que eles tratam de documentos fiscais eletrônicos, procedimentos de emissão, rejeição, inutilização e especificações de integração.

Neste artigo, o caminho será o seguinte: primeiro, situar o despacho e o que ele confirma com segurança; depois, organizar os 13 Ajustes Sinief por tema; por fim, traduzir os efeitos práticos possíveis para rotinas de software e de escrituração, sempre distinguindo o que é fato confirmado nas fontes do que ainda depende da leitura integral de cada ato ou de atos técnicos correlatos.

· Régys Borges da Silveira
Ler artigo →
Fluxo ilustrativo em que o adquirente recolhe o tributo e o pagamento comercial segue para o fornecedor

RAD no IBS e na CBS: quando o adquirente pode recolher o tributo

A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito.

Ver resumo completo

A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito. O ERP precisará acompanhar também como o débito de IBS e CBS foi extinto e relacionar esse evento à compra que deu origem ao crédito. É nesse contexto que aparece o recolhimento pelo adquirente, conhecido pela sigla RAD.

O mecanismo ganhou atenção porque permite que o comprador, em uma situação delimitada pela lei, recolha o IBS e a CBS incidentes na própria operação. A ideia parece simples, mas pode gerar interpretações perigosas. O RAD não é uma autorização genérica para pagar o tributo de qualquer fornecedor, não substitui o split payment quando este puder ser utilizado e tampouco deve ser tratado no sistema como uma retenção tradicional. A seguir, vamos examinar o artigo 36 da Lei Complementar nº 214/2025, os efeitos para fornecedor e adquirente e os controles técnicos necessários antes de colocar a funcionalidade em produção.

· Régys Borges da Silveira
Ler artigo →
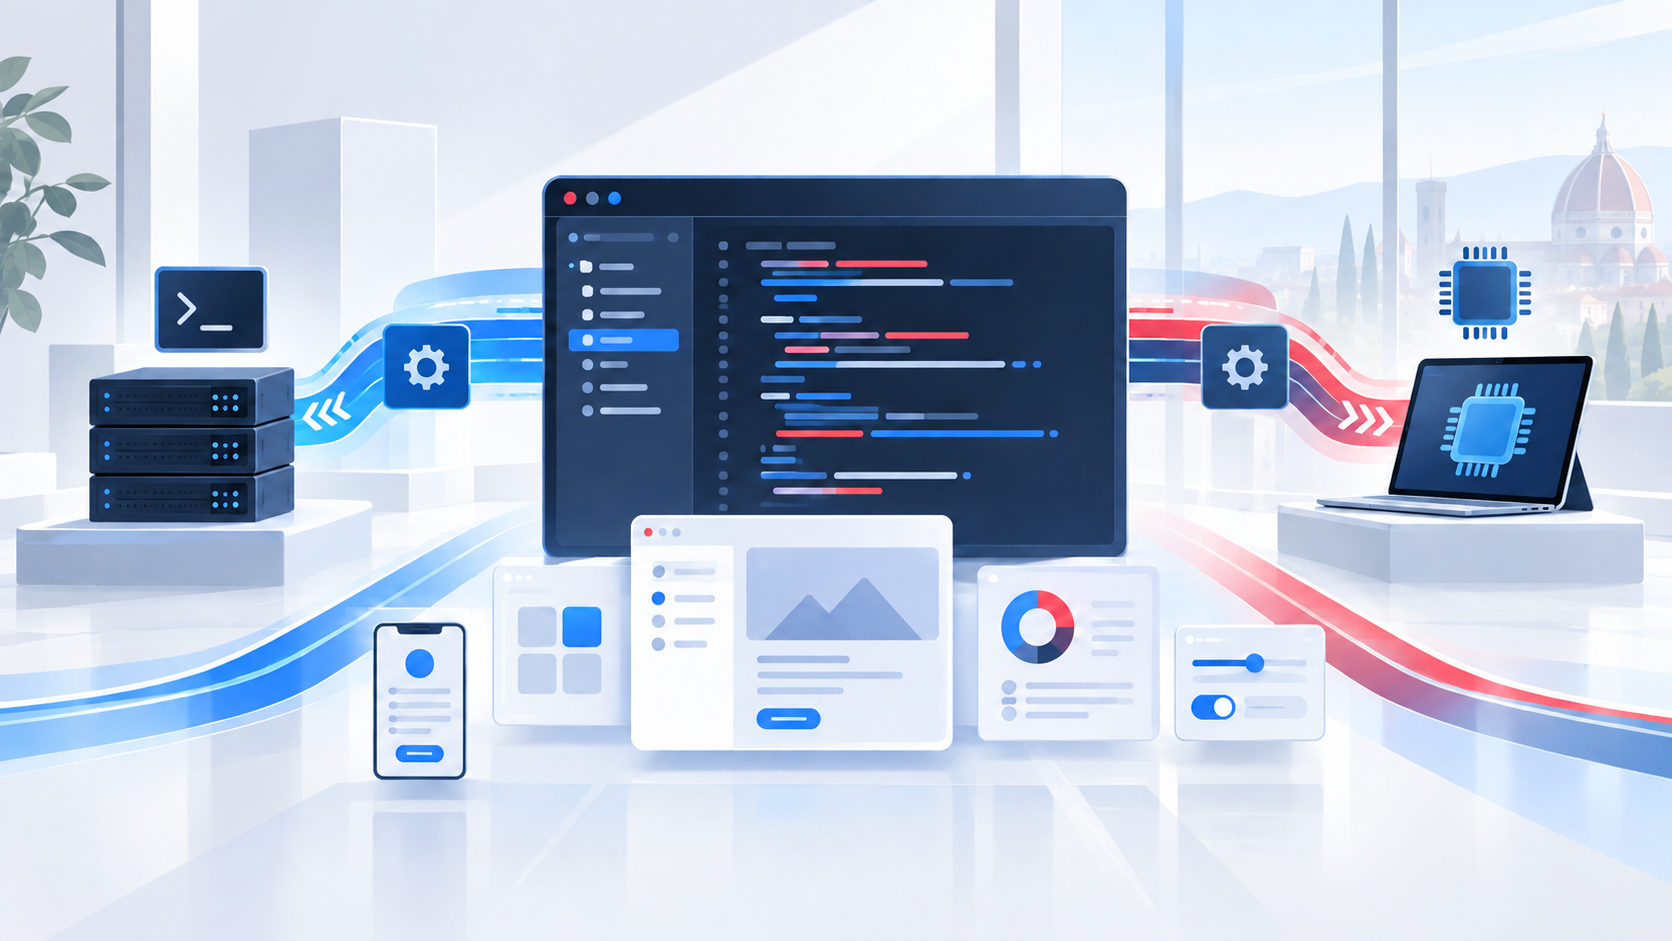
Ambiente de desenvolvimento abstrato conectado a compiladores para servidor Linux e arquitetura ARM, com módulos de interfaces modernas

Delphi 13.2 Florence: o que muda para projetos reais

A Embarcadero lançou em 17 de setembro de 2026 o RAD Studio 13.2 Florence, acompanhado do Delphi 13.2 e do C++Builder 13.2. A atualização chega seis meses depois da versão 13.1 e concentra esforços em compiladores, desempenho, Linux, Windows on Arm, produtividade dentro da IDE, interfaces modernas e integração com inteligência artificial.

Ver resumo completo

A Embarcadero lançou em 17 de setembro de 2026 o RAD Studio 13.2 Florence, acompanhado do Delphi 13.2 e do C++Builder 13.2. A atualização chega seis meses depois da versão 13.1 e concentra esforços em compiladores, desempenho, Linux, Windows on Arm, produtividade dentro da IDE, interfaces modernas e integração com inteligência artificial. Há novidades visíveis, como controles VCL e o Navigator, mas as mudanças mais profundas estão na infraestrutura de compilação.

Para uma equipe que mantém aplicações reais, uma lista de recursos não responde à pergunta mais importante: vale atualizar agora? A resposta depende dos alvos usados, dos componentes de terceiros e da maturidade dos testes do projeto. Este artigo organiza as novidades por impacto, separa medições do fabricante de resultados que ainda precisam ser confirmados em cada base de código e propõe um roteiro de avaliação que não exige colocar a produção em risco.

· Régys Borges da Silveira
Ler artigo →
Ilustração de documentos fiscais conectados a um ERP, que troca dados de apuração com um serviço governamental

APIs da CBS: como integrar a apuração assistida ao ERP

A Receita Federal publicou, em setembro de 2026, uma nova documentação técnica para as interfaces de programação de aplicações, as APIs, ligadas à apuração da Contribuição sobre Bens e Serviços (CBS). A notícia chama atenção pelos serviços de consulta a débitos, créditos, pagamentos e recolhimentos, mas a mudança mais importante para quem desenvolve ERP está na forma de…

Ver resumo completo

A Receita Federal publicou, em setembro de 2026, uma nova documentação técnica para as interfaces de programação de aplicações, as APIs, ligadas à apuração da Contribuição sobre Bens e Serviços (CBS). A notícia chama atenção pelos serviços de consulta a débitos, créditos, pagamentos e recolhimentos, mas a mudança mais importante para quem desenvolve ERP está na forma de integração: os dados serão entregues de maneira assíncrona e incremental, em arquivos gerados após a solicitação, e não como uma resposta completa e imediata a cada chamada.

Essa diferença parece pequena até imaginarmos a rotina de uma empresa com milhares de documentos fiscais. O ERP precisa solicitar o processamento, guardar um tíquete, receber ou recuperar o resultado, baixar um arquivo temporário, importar apenas as alterações e preservar evidências para conciliação. Neste artigo, vou explicar o que a Receita disponibilizou, como o fluxo técnico funciona e quais decisões de arquitetura evitam perda de dados, duplicidade e exposição de credenciais. O objetivo não é fornecer um conector pronto, porque credenciais e ambientes dependem do enquadramento de cada contribuinte, mas transformar a documentação oficial em um plano de implementação verificável.

· Régys Borges da Silveira
Ler artigo →

Delphi na Era dos Agentes: Construa servidores MCP e conecte sistemas e ERPs à Inteligência Artificial

A inteligência artificial está mudando a forma como interagimos com o software. Mas, quando esse software é um ERP, uma conversa não pode ser confundida com permissão para consultar, alterar ou confirmar qualquer coisa.

Ver resumo completo

A inteligência artificial está mudando a forma como interagimos com o software. Mas, quando esse software é um ERP, uma conversa não pode ser confundida com permissão para consultar, alterar ou confirmar qualquer coisa.

Foi dessa tensão entre inovação e responsabilidade que nasceu Delphi na Era dos Agentes: Construa servidores MCP e conecte sistemas e ERPs à Inteligência Artificial, meu novo livro, já disponível em edição impressa e no Kindle.

Quem trabalha com Delphi sabe que sistemas corporativos acumulam muito mais do que código. Eles concentram anos de regras de negócio, validações, decisões e conhecimento sobre a operação das empresas. A chegada dos agentes de IA cria uma oportunidade real de tornar essas capacidades acessíveis por interfaces mais naturais — sem precisar substituir aplicações maduras nem entregar o banco de dados diretamente a um modelo.

· Régys Borges da Silveira
Ler artigo →

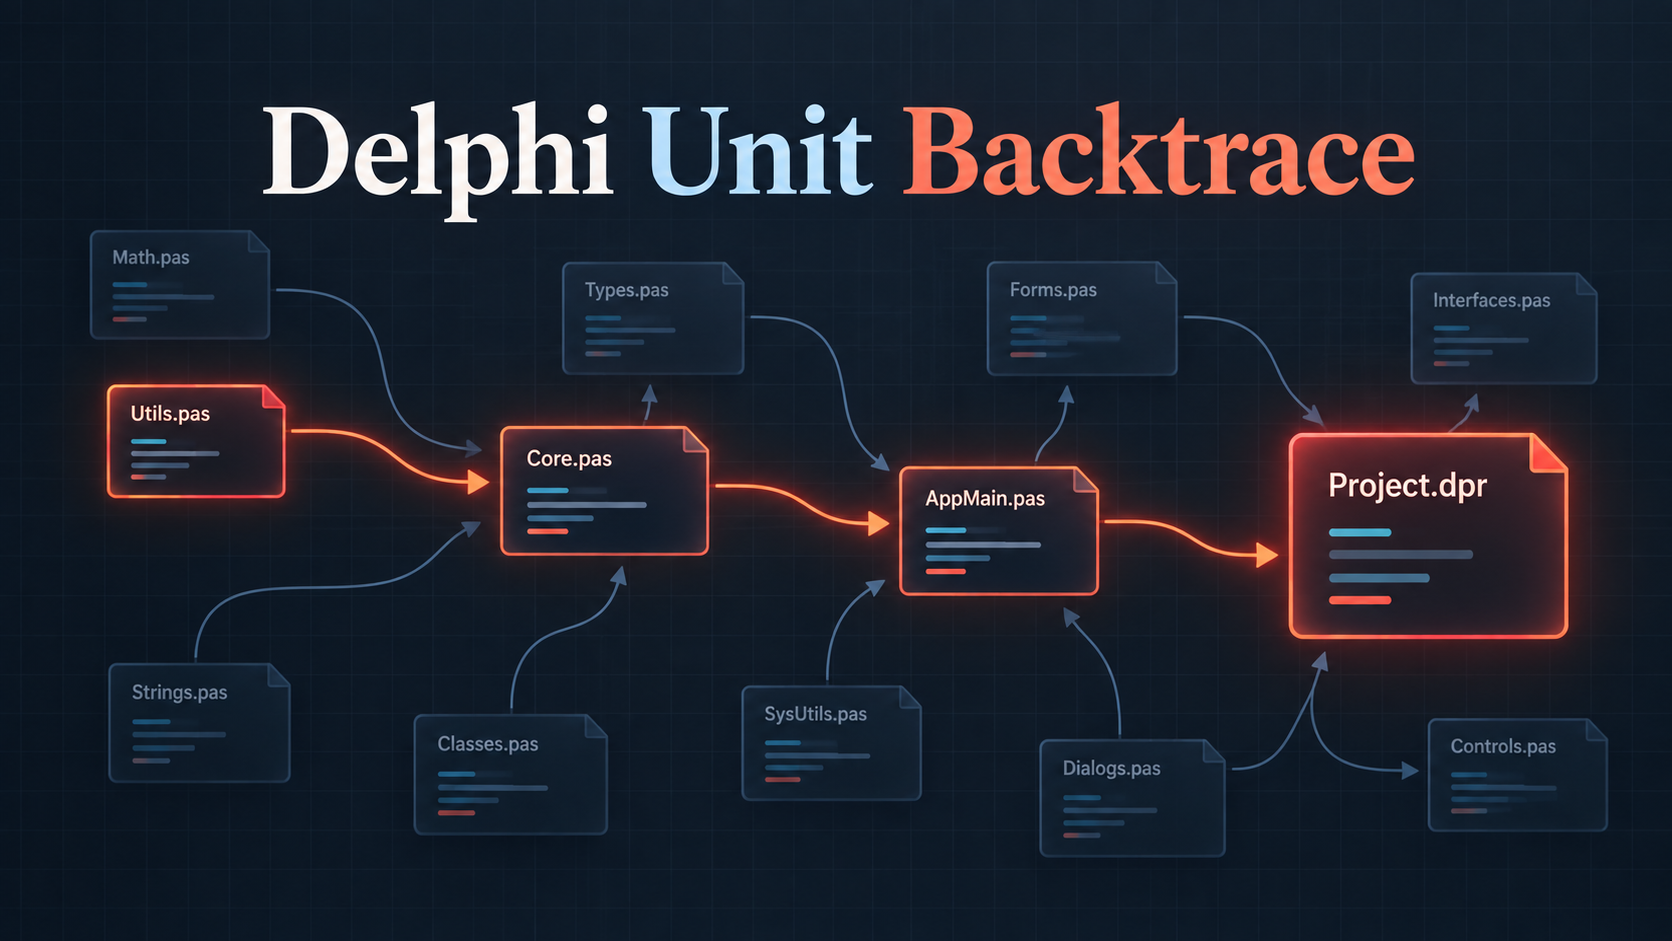
Delphi Unit Backtrace: descubra quem usa uma unit e como ela chega ao DPR

Quem mantém um projeto Delphi grande conhece a pergunta: se eu alterar ou remover esta unit, quais partes da aplicação serão afetadas? Encontrar as referências diretas na cláusula uses ajuda, mas nem sempre mostra o caminho completo.

Ver resumo completo

Quem mantém um projeto Delphi grande conhece a pergunta: se eu alterar ou remover esta unit, quais partes da aplicação serão afetadas? Encontrar as referências diretas na cláusula uses ajuda, mas nem sempre mostra o caminho completo. Uma unit pode ser usada por outra, que é usada por uma terceira, até chegar ao arquivo principal do projeto.

Foi para tornar essa investigação mais prática que criei o Delphi Unit Backtrace. A primeira versão pública já está disponível no GitHub, com executáveis para Win32 e Win64. A ferramenta recebe um arquivo .dproj e o nome da unit, descobre o fonte correspondente e percorre as dependências no sentido inverso: da unit escolhida até seus consumidores e, quando existe essa ligação, até o DPR.

· Régys Borges da Silveira
Ler artigo →

TDD: entenda o Desenvolvimento Guiado por Testes

Você já ouviu falar em TDD (Test-Driven Development), mas ainda tem dúvidas sobre como essa abordagem realmente funciona?

Ver resumo completo

Você já ouviu falar em TDD (Test-Driven Development), mas ainda tem dúvidas sobre como essa abordagem realmente funciona?

Neste minicurso, Landerson Gomes apresenta os fundamentos do Desenvolvimento Guiado por Testes e explica a mudança de pensamento por trás dessa prática. Mais do que simplesmente criar testes para um código pronto, o TDD coloca os testes como parte do próprio processo de construção do software. Um conteúdo direto para quem deseja compreender melhor essa abordagem e começar a aplicá-la de forma consciente no desenvolvimento de software.

· Régys Borges da Silveira
Ler artigo →

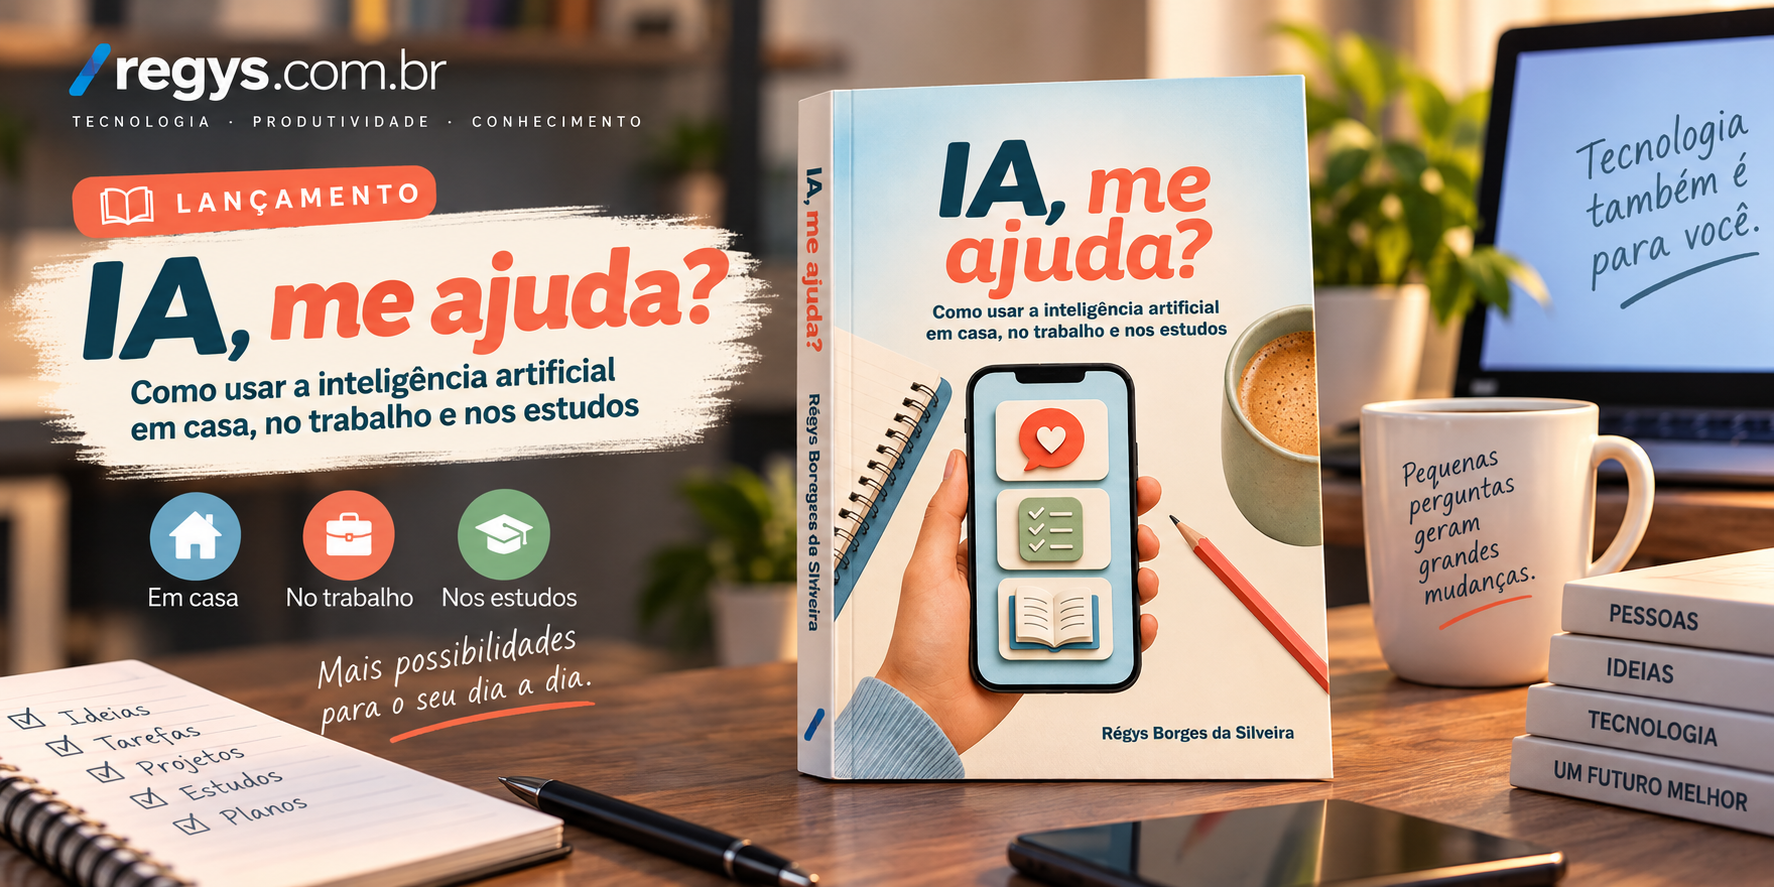
IA, me ajuda? — Inteligência artificial para quem só quer saber como usá-la

A inteligência artificial deixou de ser assunto apenas de programadores, pesquisadores e profissionais de tecnologia. Ela está no celular, no computador, nos mecanismos de busca, nas ferramentas de trabalho e, cada vez mais, nas pequenas tarefas que fazem parte da nossa rotina.

Ver resumo completo

A inteligência artificial deixou de ser assunto apenas de programadores, pesquisadores e profissionais de tecnologia. Ela está no celular, no computador, nos mecanismos de busca, nas ferramentas de trabalho e, cada vez mais, nas pequenas tarefas que fazem parte da nossa rotina. O problema é que existe uma distância enorme entre ter acesso à inteligência artificial e realmente saber usá-la.

Enquanto boa parte do conteúdo sobre IA fala sobre modelos, agentes, prompts avançados, automações e novas ferramentas que surgem praticamente todos os dias, existe um público muito maior tentando responder perguntas bem mais simples: O que eu posso pedir para uma IA? Como começo? Preciso saber informática? Posso confiar no que ela responde? O que não devo compartilhar? Como isso pode realmente me ajudar no trabalho, nos estudos ou em casa?

Foi pensando nessas pessoas que escrevi meu novo livro: IA, me ajuda? Como usar a inteligência artificial em casa, no trabalho e nos estudos. O livro já está disponível em edição física e Kindle e foi escrito com uma proposta bastante diferente dos meus trabalhos mais técnicos: não é necessário entender de tecnologia para começar. A ideia é colocar o livro ao lado do celular ou computador, abrir uma ferramenta de inteligência artificial e experimentar.

Não quero apenas explicar IA. Quero ajudar o leitor a usá-la. conheça o livro em: https://livros.regys.com.br/ia-me-ajuda

· Régys Borges da Silveira
Ler artigo →