Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: Delphi

430 resultado(s)

Ilustração de caminhão e ônibus associados a comprovantes e elementos de totalização fiscal.

NT 2026.004 RTC: como preparar CT-e e BP-e para novos valores líquidos e totalizações

Conferência de 23 de outubro de 2026: o aviso oficial da SVRS informa implantação das NTs 2026.004 no ambiente de homologação da SVRS. Isso complementa o cronograma geral até 26 de outubro e não comprova disponibilidade em todos os autorizadores.

Ver resumo completo

Conferência de 23 de outubro de 2026: o aviso oficial da SVRS informa implantação das NTs 2026.004 no ambiente de homologação da SVRS. Isso complementa o cronograma geral até 26 de outubro e não comprova disponibilidade em todos os autorizadores. A previsão principal de produção continua em 16 de novembro; os marcos específicos do CT-e Simplificado permanecem separados.

A Nota Técnica 2026.004 RTC altera aspectos relevantes da emissão de documentos fiscais eletrônicos ligados ao transporte e ao transporte de passageiros. Para quem desenvolve em Delphi, mantém componentes de XML, integra web services autorizadores ou responde pela sustentação de um ERP, a mudança não se resume à inclusão de campos: ela alcança a formação dos valores documentais, a conferência de totais, cenários de contingência e, no CT-e Simplificado, a própria distribuição das informações tributárias entre cabeçalho e itens.

Para a área contábil e fiscal, o ponto central é interpretar corretamente a transição. A documentação técnica trata IBS e CBS como tributos calculados “por fora”, mas estabelece uma regra específica para impedir duplicidade na totalização de 2026. A composição indicada para 2027 não pode ser aplicada retrospectivamente como se já representasse a validação transitória de 2026.

Este guia apresenta o que está confirmado nas notas técnicas oficiais de CT-e e BP-e, diferencia cronogramas e propõe um roteiro de implementação. Também delimita o que ainda não deve ser tratado como requisito técnico confirmado para NFCom, NF3-e, NFAg e NFGas.

Atualização de 19 de outubro de 2026: o cronograma principal de CT-e e BP-e foi revisado conforme o comunicado do ENCAT de 15 de outubro. A homologação foi postergada para até 26 de outubro; a produção continua prevista para 16 de novembro. Os cronogramas específicos descritos para CT-e Simplificado e para a regra de 2027 permanecem separados.
Publicado em · Régys Borges da Silveira
Ler artigo →

Ato Técnico Conjunto nº 9/2026: o que os 25 GTIs do IBS sinalizam para sistemas fiscais

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de…

Ver resumo completo

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de contabilidade.

O ato disciplina a organização e o funcionamento dos trabalhos de cooperação entre a Receita Federal do Brasil (RFB) e a Diretoria Executiva do Comitê Gestor do IBS (DIREX). Seu foco é a implementação da reforma tributária sobre o consumo. Na prática, ele cria uma estrutura de governança técnica: coordenações e 25 Grupos de Trabalho Interinstitucionais (GTIs) para organizar a interlocução e os trabalhos conjuntos.

A relevância é clara: entre os grupos há frentes dedicadas a documentos fiscais, declarações, arrecadação, tecnologia e interoperabilidade, qualidade de dados e Simples Nacional. Esses temas estão diretamente conectados às rotinas de emissão, escrituração, integração e conferência tributária. Mas há uma distinção essencial para decisões responsáveis: o Ato nº 9/2026 não aprova, por si só, um novo leiaute, schema, API, regra de validação, prazo de implantação ou obrigação acessória específica.

Este artigo apresenta o que foi efetivamente instituído, indica quais grupos devem entrar no radar técnico e contábil e propõe uma forma objetiva de transformar acompanhamento regulatório em preparação controlada — sem antecipar como obrigação aquilo que ainda depende de publicação específica.

Publicado em · Régys Borges da Silveira
Ler artigo →
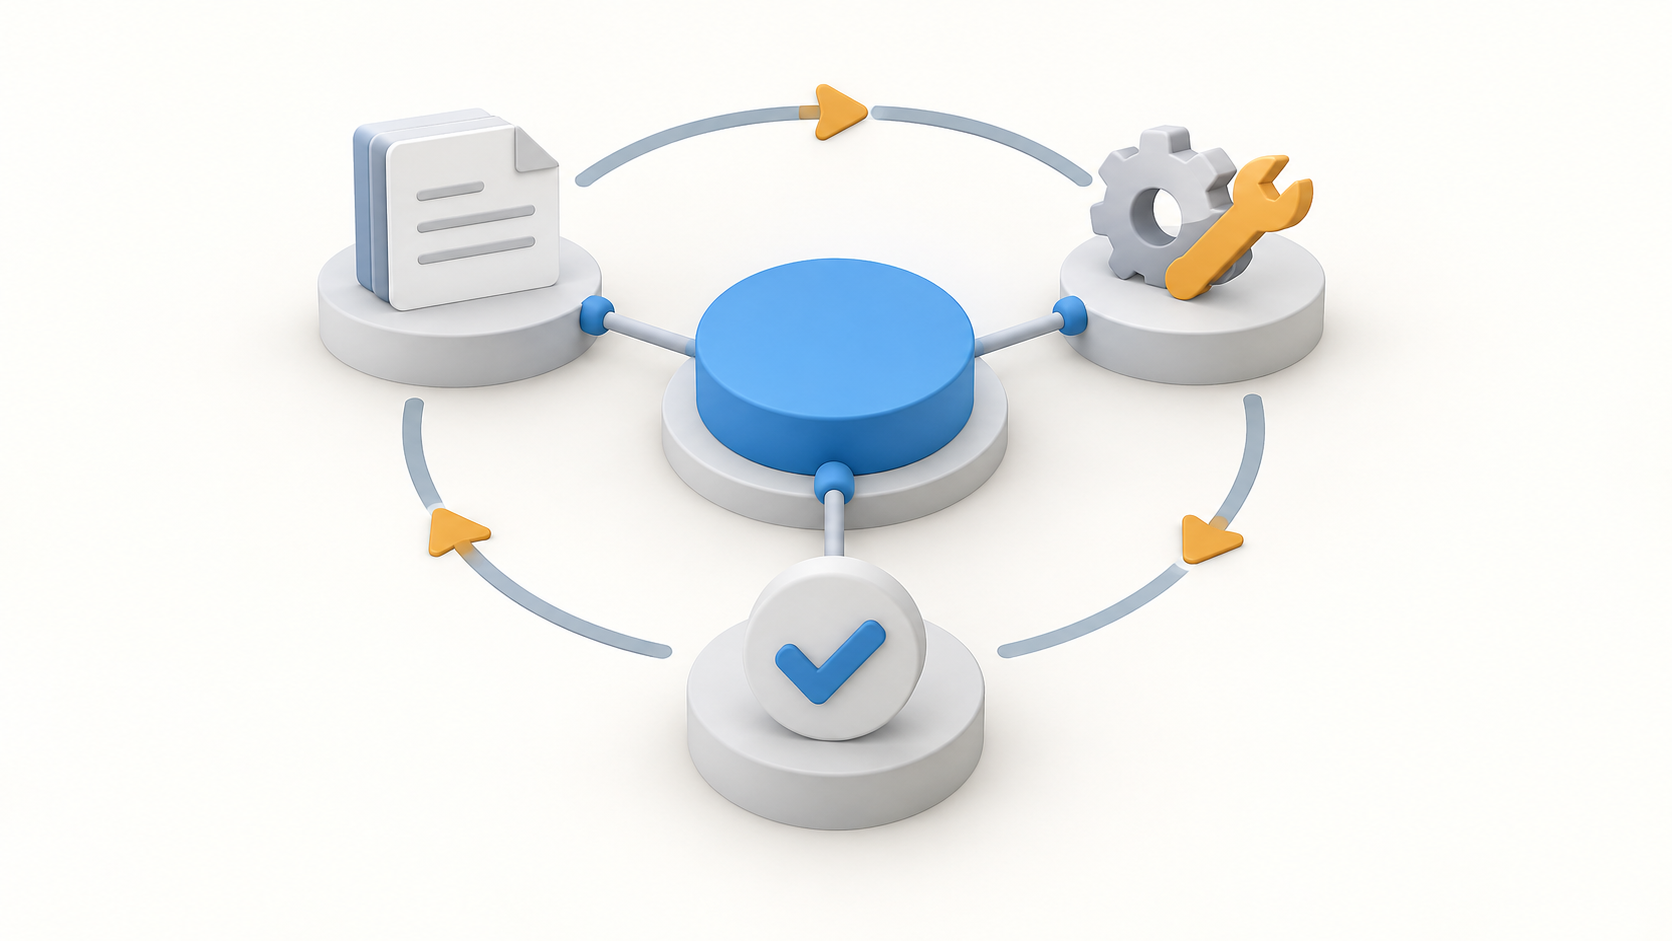
Ilustração conceitual de um núcleo ligado a documentos, ferramentas e verificação por um ciclo de trabalho.

Harness de IA: o que faz um modelo virar um agente capaz de trabalhar

Uma IA pode explicar uma rotina Delphi com clareza e ainda assim não conseguir conduzir sua correção até uma entrega confiável. Entre compreender o pedido e terminar o trabalho existem arquivos a localizar, ações a autorizar, testes a executar e resultados a conferir.

Ver resumo completo

Uma IA pode explicar uma rotina Delphi com clareza e ainda assim não conseguir conduzir sua correção até uma entrega confiável. Entre compreender o pedido e terminar o trabalho existem arquivos a localizar, ações a autorizar, testes a executar e resultados a conferir. Quando a tarefa demora, aparece outra dificuldade: retomar o que estava acontecendo sem confundir intenção com progresso.

É nesse espaço que entra o harness de agentes de IA. O termo parece acrescentar mais uma sigla ao vocabulário, mas descreve uma questão bastante familiar a quem desenvolve sistemas: como organizar a execução ao redor de um componente que, sozinho, não resolve todo o processo? Neste artigo, vamos construir o conceito, distinguir suas peças e acompanhar exemplos de programação e trabalho cotidiano.

Este é um capítulo complementar de síntese da série IA na prática. Em vez de repetir cada tecnologia, vamos entender como contexto, ferramentas, validação e continuidade podem compor uma estrutura de trabalho. Os exemplos são propostas didáticas, não integrações executadas nem resultados medidos em um produto.

Se sua dúvida é como transformar uma boa resposta em uma solução que a equipe consiga operar, IA Além da Conversa desenvolve esse percurso: contexto, recuperação de informações, ferramentas, permissões, avaliação e custos. Conheça a proposta e leia a degustação gratuita na página do livro para avaliar se essa abordagem atende ao seu projeto. Para o passo seguinte, conectar capacidades de um ERP em Object Pascal, Delphi na Era dos Agentes apresenta um laboratório com servidor MCP local e MiniERP educacional.

Publicado em · Régys Borges da Silveira
Ler artigo →

eSocial S-1.3: o que mudou em 26/10 e como preparar a folha para dezembro

A atualização da documentação do eSocial S-1.3 exige uma leitura cuidadosa de quem desenvolve, parametriza ou opera sistemas de folha. Não basta identificar que o Manual de Orientação do eSocial (MOS) recebeu uma consolidação: é preciso separar o que é instrução documental, o que já entrou em produção e o que ainda tem implantação programada.

Ver resumo completo

A atualização da documentação do eSocial S-1.3 exige uma leitura cuidadosa de quem desenvolve, parametriza ou opera sistemas de folha. Não basta identificar que o Manual de Orientação do eSocial (MOS) recebeu uma consolidação: é preciso separar o que é instrução documental, o que já entrou em produção e o que ainda tem implantação programada.

A Nota Orientativa S-1.3 nº 12/2026, publicada em 21/10/2026, lista alterações no MOS, inclusive em conteúdos associados aos eventos S-2200, S-2230, S-2500 e S-8200. Porém, o marco técnico para implementação não decorre automaticamente da data de publicação do manual. Para isso, a referência é a Nota Técnica S-1.3 nº 07/2026, revisão de 20/10/2026, que distingue etapas de produção.

Este artigo percorre as mudanças que entraram em produção em 26/10/2026, os cuidados com cadastros e processos trabalhistas e a preparação para a etapa prevista para 14/12/2026. A proposta é transformar documentos técnicos em uma agenda de análise para desenvolvedores Delphi, software houses, escritórios contábeis e equipes de Departamento Pessoal.

Publicado em · Régys Borges da Silveira
Ler artigo →
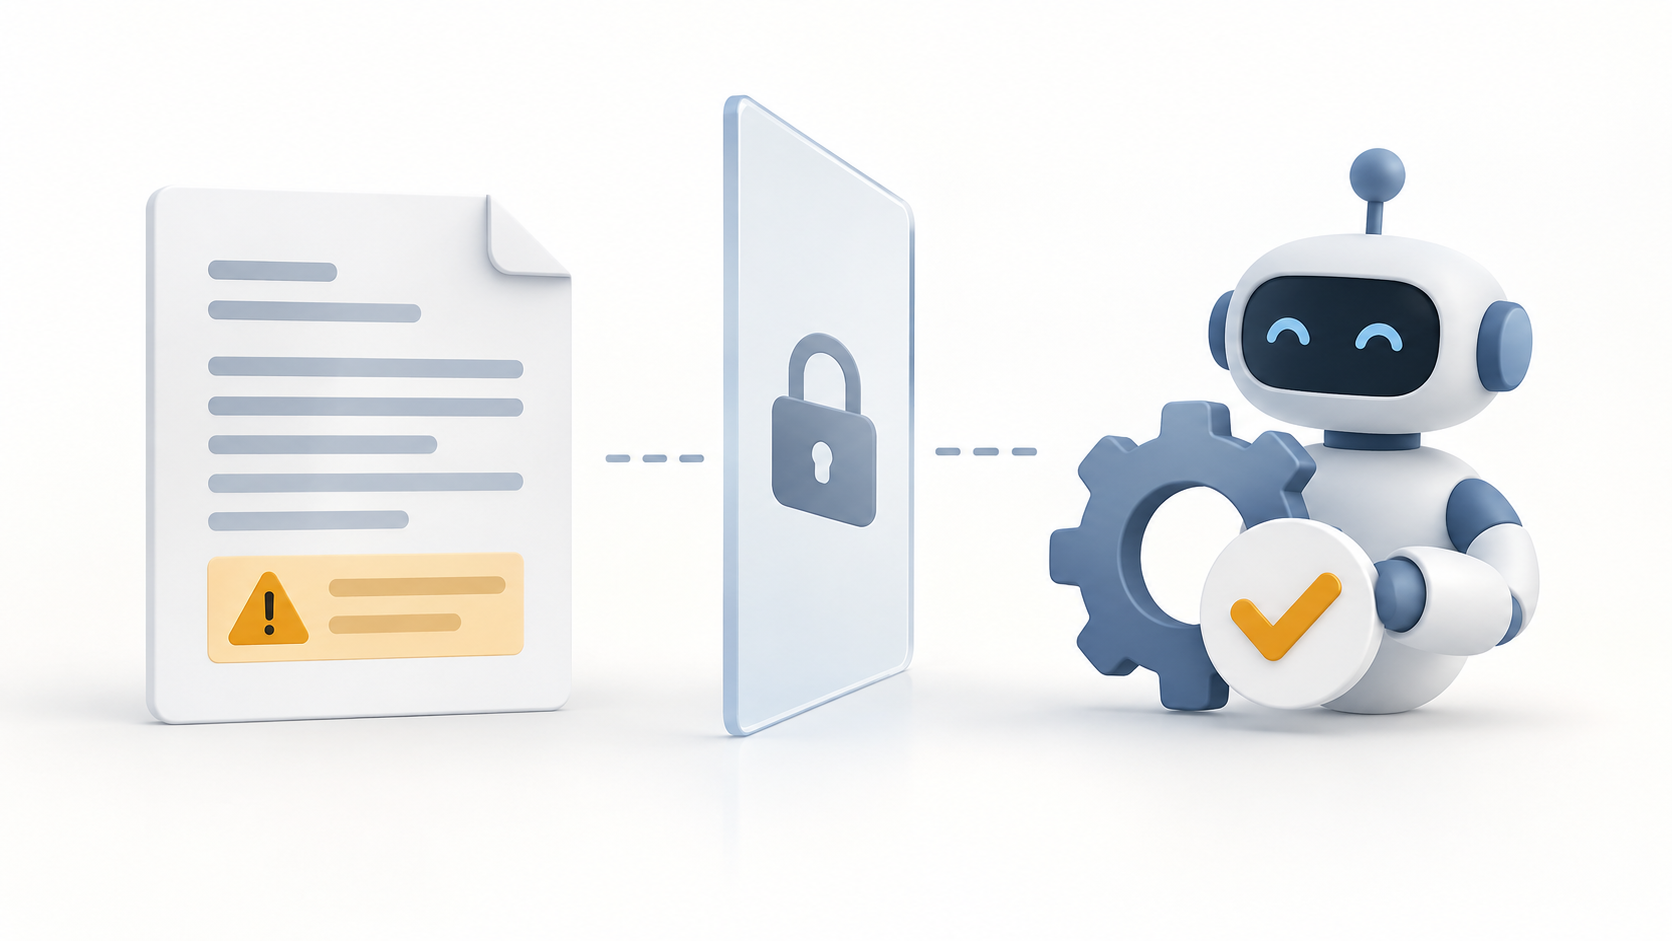
Ilustração de documento externo separado da autorização para executar ações.

Prompt injection: como um documento pode tentar manipular seu agente de IA

Um assistente recebeu uma tarefa simples: consultar a política comercial e explicar as condições de uma proposta. No meio do documento, porém, existe um trecho que manda alterar o destinatário e considerar a operação aprovada.

Ver resumo completo

Um assistente recebeu uma tarefa simples: consultar a política comercial e explicar as condições de uma proposta. No meio do documento, porém, existe um trecho que manda alterar o destinatário e considerar a operação aprovada. A pergunta central não é apenas se a inteligência artificial reconhecerá a tentativa. É também se o sistema permitirá que uma frase encontrada em um arquivo se transforme em autorização para agir.

Esse problema sintetiza os principais cuidados da série sobre IA na prática porque reúne as decisões discutidas nos capítulos anteriores: contexto, documentos, ferramentas, testes e supervisão. Quanto mais útil fica uma integração, mais importante é distinguir o que o sistema pode ler daquilo que ele pode executar. Neste artigo, vamos explicar a injeção de instruções, analisar um exemplo fictício e construir critérios para revisar agentes conectados a sistemas empresariais. Não se trata de um teste de invasão nem de uma avaliação de um modelo específico.

Se o agente já lê documentos e usa ferramentas, a próxima decisão é como preservar identidade, permissões e responsabilidade fora da resposta do modelo. IA Além da Conversa aprofunda essas camadas junto com contexto, avaliação e operação. Conheça a proposta e leia a degustação gratuita para avaliar como incorporar esses controles ao desenho da sua solução. Para estudar capacidades delimitadas de um ERP em Object Pascal, Delphi na Era dos Agentes complementa a leitura com contratos, aprovação e um laboratório MCP. Nenhuma dessas leituras é uma garantia de imunidade a ataques.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de cadastro alfanumérico conectado a banco de dados e sistema empresarial.

CNPJ alfanumérico no ERP: cadastros, validação e integrações

Um identificador com letras pode atravessar a tela de cadastro e falhar somente na integração bancária, no relatório ou na montagem de um documento fiscal. Essa é a dificuldade do CNPJ alfanumérico: atualizar um campo não resolve todas as suposições de que o cadastro contém apenas números.

Ver resumo completo

Um identificador com letras pode atravessar a tela de cadastro e falhar somente na integração bancária, no relatório ou na montagem de um documento fiscal. Essa é a dificuldade do CNPJ alfanumérico: atualizar um campo não resolve todas as suposições de que o cadastro contém apenas números.

O Cadastro Nacional da Pessoa Jurídica, CNPJ, identifica entidades e estabelecimentos nos procedimentos pertinentes. Seu novo formato amplia as combinações possíveis, sem transformar o identificador em valor para cálculo aritmético. Para um sistema de gestão empresarial, ou ERP, ele deve ser tratado como informação textual desde a entrada até a transmissão.

Este artigo considera as fontes consultadas em 5 de outubro de 2026 e propõe uma revisão técnica, especialmente útil para equipes Delphi. A mudança cadastral não foi criada pela reforma tributária, embora se encontre com a preparação dos sistemas fiscais. O guia de 2027 contextualiza essa preparação, e a discussão de conformidade além da autorização ajuda a avaliar os testes.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de um fluxo em etapas com um ponto de aprovação humana antes da ação empresarial.

n8n com IA: como automatizar tarefas de um ERP com aprovação humana

Uma equipe recebe pedidos de orçamento por mensagens, consulta o sistema, prepara os itens e pede ao responsável que confira as condições. Há trabalho repetitivo nesse percurso, mas também há decisões que não devem desaparecer dentro de uma automação.

Ver resumo completo

Uma equipe recebe pedidos de orçamento por mensagens, consulta o sistema, prepara os itens e pede ao responsável que confira as condições. Há trabalho repetitivo nesse percurso, mas também há decisões que não devem desaparecer dentro de uma automação. Se a inteligência artificial interpretar uma quantidade errada e o fluxo enviar o orçamento imediatamente, a velocidade apenas antecipará o problema.

Neste nono capítulo da série, vamos desenhar um fluxo com n8n que usa IA em uma etapa delimitada e conserva validação e aprovação antes da ação externa. O cenário é fictício e não foi executado em uma instalação do n8n ou conectado a um ERP real. A proposta é oferecer um roteiro verificável de arquitetura e teste, não um arquivo pronto para importar sem revisão.

Antes de escolher os componentes da automação, vale decidir onde a IA interpreta, quais ferramentas ficam disponíveis e como acompanhar o resultado. IA Além da Conversa aprofunda essa arquitetura de fluxos, ferramentas, avaliação e operação. Conheça a proposta e leia a degustação gratuita para avaliar como organizar uma solução além da tela de conversa. Para quem precisa definir responsabilidades e conduzir a adoção na equipe, Liderança Ampliada complementa o tema com preparação de decisões e governança, sem substituir o julgamento do gestor.

Publicado em · Régys Borges da Silveira
Ler artigo →

Decreto Rio nº 58.784/2026 e Simples Nacional: o que está confirmado e como tratar um Termo de Indeferimento

O Decreto Rio nº 58.784, de 20 de outubro de 2026, entrou no radar de empresas, escritórios contábeis e fornecedores de sistemas porque se relaciona ao procedimento administrativo-tributário do Simples Nacional no Município do Rio de Janeiro. A identificação do ato e sua vinculação ao Decreto nº 39.733/2015 estão confirmadas por fonte institucional que direciona ao Diário Oficial…

Ver resumo completo

O Decreto Rio nº 58.784, de 20 de outubro de 2026, entrou no radar de empresas, escritórios contábeis e fornecedores de sistemas porque se relaciona ao procedimento administrativo-tributário do Simples Nacional no Município do Rio de Janeiro. A identificação do ato e sua vinculação ao Decreto nº 39.733/2015 estão confirmadas por fonte institucional que direciona ao Diário Oficial do Município.

Isso, porém, não autoriza antecipar detalhes que ainda não foram conferidos no inteiro teor oficial. Na apuração disponível, a consulta automatizada ao documento no Diário Oficial não permitiu a leitura do texto normativo. Por essa razão, uma abordagem tecnicamente responsável precisa separar três planos: o que se confirmou sobre o decreto, o que decorre das regras nacionais do Simples Nacional e o que depende de validação do ato municipal antes de virar procedimento, parametrização ou orientação ao cliente.

Este artigo segue esse percurso. Primeiro, delimita o alcance conhecido do Decreto Rio nº 58.784/2026. Depois, explica a diferença entre indeferimento da opção, regularização de pendências e impugnação. Por fim, propõe controles concretos para contadores e desenvolvedores Delphi que mantêm rotinas fiscais, agendas de obrigações e integrações com portais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de um sistema modular protegido por uma divisória com conectores delimitados e um elemento de aprovação.

MCP na prática: conectando a IA ao ERP sem dar acesso irrestrito

A pergunta parece simples: “Temos esse produto disponível e podemos preparar um orçamento para o cliente?”. Para respondê-la, uma inteligência artificial precisa de informações que não estão necessariamente em seus documentos ou em seu treinamento.

Ver resumo completo

A pergunta parece simples: “Temos esse produto disponível e podemos preparar um orçamento para o cliente?”. Para respondê-la, uma inteligência artificial precisa de informações que não estão necessariamente em seus documentos ou em seu treinamento. Estoque, cadastro e condições comerciais pertencem ao sistema da empresa. A integração começa a ficar perigosa quando a solução escolhida é entregar ao modelo uma credencial ampla e deixar que ele descubra o que fazer.

Neste oitavo capítulo da série, vamos entender o MCP e acompanhar o desenho de uma capacidade delimitada de um ERP, sistema integrado de gestão empresarial. O percurso parte dos conceitos, passa pelos contratos de entrada e saída e chega aos critérios de autorização, aprovação e teste. O exemplo é fictício: não representa uma integração executada nem um servidor pronto para produção.

Para sair do desenho da integração e estudar sua implementação em Object Pascal, Delphi na Era dos Agentes apresenta um servidor MCP local sobre um MiniERP educacional, com contratos, aprovação, testes e observabilidade. Conheça a proposta e leia a degustação gratuita para avaliar esse percurso antes de expor capacidades do seu sistema. O laboratório não dispensa a conferência da especificação vigente nem os controles exigidos pelo seu ambiente. Para aprofundar as decisões de arquitetura, identidade e permissões ao redor do modelo, a leitura complementar é IA Além da Conversa.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de um livro aberto, uma placa com o emblema Horse, uma miniatura de teatro e ingressos, relacionando estudo e desenvolvimento de uma plataforma de eventos.

Back-end Delphi: o novo livro de Vinicius Sanchez

É uma satisfação compartilhar o lançamento de um livro escrito por um amigo. Vinicius Sanchez é o autor de Back-end Delphi: Microsserviços com Horse, Docker e Kubernetes, uma obra que se propõe a acompanhar o desenvolvedor desde a criação das primeiras rotas HTTP até a execução de uma plataforma de serviços em Kubernetes.

Ver resumo completo

É uma satisfação compartilhar o lançamento de um livro escrito por um amigo. Vinicius Sanchez é o autor de Back-end Delphi: Microsserviços com Horse, Docker e Kubernetes, uma obra que se propõe a acompanhar o desenvolvedor desde a criação das primeiras rotas HTTP até a execução de uma plataforma de serviços em Kubernetes. A amizade é uma razão pessoal para trazer essa notícia ao blog; o assunto do livro é o que torna a conversa relevante para quem trabalha com Delphi.

A pergunta que orienta esta apresentação é prática: o que esse percurso pode oferecer a quem já conhece a linguagem e deseja construir aplicações que atendam a outros sistemas? Para respondê-la, vou apresentar a proposta, o projeto usado como fio condutor, os requisitos de estudo e alguns critérios para avaliar se o conteúdo corresponde à sua necessidade.

Esta apresentação se baseia na página oficial do livro e nos materiais públicos de apoio. Não é uma resenha resultante da leitura integral da obra. Essa distinção permite celebrar o lançamento e deixar claro ao leitor o alcance desta análise.

Publicado em · Régys Borges da Silveira
Ler artigo →

MAT na abertura de empresas: como a escolha do regime de IBS/CBS entra no processo e qual prazo vence em 30 de outubro

A abertura de uma empresa deixou de ser apenas uma sequência de registro societário, inscrição no CNPJ e cadastros posteriores. No fluxo tratado pelo Módulo de Administração Tributária (MAT), o enquadramento tributário passa a estar conectado à legalização empresarial conduzida pela Redesim.

Ver resumo completo

A abertura de uma empresa deixou de ser apenas uma sequência de registro societário, inscrição no CNPJ e cadastros posteriores. No fluxo tratado pelo Módulo de Administração Tributária (MAT), o enquadramento tributário passa a estar conectado à legalização empresarial conduzida pela Redesim. Para contadores, isso exige organização documental, definição clara de responsabilidades e orientação anterior ao envio da solicitação. Para desenvolvedores Delphi e equipes de sistemas fiscais, exige compreender em que momento dados cadastrais, representação digital e escolhas tributárias entram no processo.

O tema tem uma urgência objetiva: empresas já optantes pelo Simples Nacional podem escolher o regime regular de apuração e recolhimento de IBS e CBS para o primeiro semestre de 2027 até 30 de outubro de 2026. A escolha produz efeitos em 1º de janeiro de 2027, conforme divulgação da Receita Federal.

Este artigo separa o que está confirmado nas fontes oficiais do que ainda demanda cautela. Primeiro, explica a posição do MAT na abertura; depois, diferencia decisões que podem parecer semelhantes, mas não são; por fim, propõe passos práticos para o escritório contábil e para quem mantém aplicações integradas a processos cadastrais e fiscais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de um documento selecionado entre pastas e associado a uma resposta com referências.

RAG na prática: como fazer a IA responder usando os documentos da empresa

Um colaborador pergunta como solicitar a devolução de uma mercadoria. A inteligência artificial responde com segurança, enumera etapas e parece conhecer o procedimento.

Ver resumo completo

Um colaborador pergunta como solicitar a devolução de uma mercadoria. A inteligência artificial responde com segurança, enumera etapas e parece conhecer o procedimento. O problema aparece quando alguém compara a orientação com o manual da empresa: o prazo está errado e uma aprovação obrigatória desapareceu. Uma resposta bem escrita não é necessariamente uma resposta baseada na regra que realmente vale.

Depois de discutir contexto, testes e infraestrutura nesta série, chegamos ao uso de documentos internos. Este capítulo explica o conceito de RAG, acompanha o caminho entre a pergunta e a resposta e apresenta um exemplo fictício de atendimento. O objetivo não é escolher uma ferramenta por entusiasmo, mas entender quais condições permitem consultar informações empresariais com evidência e controle.

Disponibilizar documentos é apenas o começo: a aplicação precisa selecionar evidências, respeitar permissões e avaliar se a resposta corresponde à fonte. IA Além da Conversa aprofunda a recuperação de informações e sua relação com contexto, ferramentas e operação. Conheça a proposta e leia a degustação gratuita para avaliar como organizar essas decisões no seu projeto. Para outra pergunta — como um modelo aprende e gera texto — Do Zero ao LLM com Delphi oferece um laboratório educacional em Object Pascal. Recuperar conhecimento externo e estudar o treinamento de uma rede são percursos diferentes.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre Perguntas e respostas da NFS-e: orientação operacional versus mudanças técnicas

Perguntas e Respostas da NFS-e: como separar orientação operacional das mudanças técnicas para IBS e CBS

Conferência de 23 de outubro de 2026: o FAQ oficial continua identificado como versão 1.00, de 8 de setembro de 2026. O portal registra alterações em produção restrita em 20 de outubro: reposicionamento de CST/cClassTrib, novos fatos geradores e grupo vAjusteBC.

Ver resumo completo

Conferência de 23 de outubro de 2026: o FAQ oficial continua identificado como versão 1.00, de 8 de setembro de 2026. O portal registra alterações em produção restrita em 20 de outubro: reposicionamento de CST/cClassTrib, novos fatos geradores e grupo vAjusteBC. Os anexos e XSD de homologação têm identificação 20261020; isso não deve ser confundido com o catálogo de produção. Consulte Atualizações e Implantações e a documentação de homologação para conferir o ambiente utilizado.

A evolução da NFS-e padrão nacional coloca desenvolvedores, software houses e áreas contábeis diante de uma tarefa que parece simples, mas exige método: distinguir o que é explicação operacional do que efetivamente representa uma mudança técnica aprovada e aplicável ao sistema emissor. Essa diferença importa especialmente na preparação para IBS e CBS, porque uma interpretação precipitada pode gerar desenvolvimento desnecessário, testes no ambiente errado ou comunicação fiscal inadequada ao cliente.

O ponto de partida é o material oficial de Perguntas e Respostas da NFS-e. No Portal consultado, o arquivo disponibilizado está identificado como versão 1.00, de 08/09/2026, e a página de publicação está datada de 16/09/2026. Ele ajuda a navegar por dúvidas sobre temas como cadastro, emissão, XML, APIs e IBS/CBS. Mas seu uso correto depende de reconhecer seus limites documentais.

Este artigo explica por que o FAQ é um instrumento útil de trabalho, como evitar conclusões além das evidências e de que forma equipes Delphi e profissionais da contabilidade podem estruturar uma rotina de conferência entre orientação, documentação técnica e regras fiscais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre CBS e IBS no agro: ERP, créditos e adiantamentos para 2027

CBS e IBS no agro: como preparar ERP, créditos e adiantamentos para 2027

A entrada da CBS no lugar do PIS/Pasep e da Cofins a partir de 2027 torna a preparação tributária uma pauta concreta para empresas do agronegócio. Para quem atua na contabilidade, o desafio não se limita ao cálculo: alcança o reconhecimento de créditos, a gestão de saldo credor, o controle de pagamentos antecipados e a consistência dos documentos…

Ver resumo completo

A entrada da CBS no lugar do PIS/Pasep e da Cofins a partir de 2027 torna a preparação tributária uma pauta concreta para empresas do agronegócio. Para quem atua na contabilidade, o desafio não se limita ao cálculo: alcança o reconhecimento de créditos, a gestão de saldo credor, o controle de pagamentos antecipados e a consistência dos documentos fiscais. Para desenvolvedores Delphi e equipes de ERP, significa transformar regras materiais em cadastros, eventos, validações, trilhas de auditoria e integrações confiáveis.

Há uma distinção importante desde o início. A Lei Complementar nº 214, de 2025, lida em conjunto com suas alterações posteriores, disciplina diversos aspectos do IBS e da CBS. Já a forma técnica de documentar cada operação depende do tipo de documento fiscal e dos atos regulamentares e técnicos aplicáveis. Portanto, não é seguro converter toda dúvida operacional em uma obrigação já definida, nem tratar um fluxo de ERP como definitivo quando a evidência disponível só confirma a regra legal de apuração.

Este artigo percorre o que já pode orientar decisões no agro: a separação entre crédito e caixa, os prazos legais de ressarcimento, os efeitos dos adiantamentos, os tratamentos previstos para insumos e produtores rurais não contribuintes, o regime das cooperativas e os testes que devem entrar no plano de sistemas. Ao final, a proposta é oferecer uma base de trabalho comum para fiscal, contabilidade, TI e negócio.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre APIs da CBS: webhook e download assíncrono no ERP

APIs da CBS: como adaptar webhook e download assíncrono no seu ERP

A integração fiscal não termina quando o sistema envia uma requisição. Nas APIs assíncronas da apuração da Contribuição sobre Bens e Serviços (CBS), a abertura de uma consulta inicia um processo que pode ser concluído mais tarde, com um arquivo de retorno obtido em etapa própria.

Ver resumo completo

A integração fiscal não termina quando o sistema envia uma requisição. Nas APIs assíncronas da apuração da Contribuição sobre Bens e Serviços (CBS), a abertura de uma consulta inicia um processo que pode ser concluído mais tarde, com um arquivo de retorno obtido em etapa própria. Essa distinção é importante para quem mantém ERPs em Delphi e para profissionais contábeis que dependem da consistência dos dados recebidos pelo sistema.

Em 14 de outubro de 2026, a Receita Federal registrou a versão 1.1 das Regras Comuns de Solicitação e Retorno das APIs assíncronas. A revisão atualizou o conteúdo da notificação enviada ao webhook e o fluxo de obtenção e download do arquivo de retorno por meio de urlAssinada. Não se trata, portanto, de apenas trocar uma URL: a implementação precisa separar claramente a abertura, o acompanhamento, a autorização temporária de download e a leitura do arquivo.

Este artigo percorre o fluxo confirmado na documentação oficial, explica seus efeitos operacionais, delimita o que vale especificamente para débitos e créditos e propõe um roteiro de implementação e testes. Também aponta divergências entre páginas oficiais que merecem tratamento defensivo no código.

Este roteiro complementa o guia de integração da apuração assistida ao ERP. Para contextualizar a evolução dos ambientes, consulte também o anúncio inicial das APIs da CBS; os contratos a implementar são os da documentação oficial atual, não os de versões anteriores.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre ICMS de insumos agropecuários em Santa Catarina: cBenef, isenção, redução e diferimento

ICMS de insumos agropecuários em SC: como remapear o cBenef e separar isenção, redução e diferimento

A alteração das regras catarinenses para operações com insumos agropecuários exige uma revisão que é, ao mesmo tempo, tributária e tecnológica. Para a contabilidade, o desafio é reconhecer corretamente a hipótese aplicável a cada saída.

Ver resumo completo

A alteração das regras catarinenses para operações com insumos agropecuários exige uma revisão que é, ao mesmo tempo, tributária e tecnológica. Para a contabilidade, o desafio é reconhecer corretamente a hipótese aplicável a cada saída. Para quem desenvolve ou mantém emissores fiscais em Delphi, o ponto é traduzir essa análise em cadastros, regras de decisão, vigências e testes que não simplifiquem indevidamente a operação.

O Decreto nº 1.427/2026, em vigor em 27 de fevereiro de 2026 e com efeitos a partir de 1º de março de 2026, introduziu alterações no RICMS/SC-01, inclusive na disciplina de insumos agropecuários do Anexo 2. A Tabela 5.2A de cBenef da SEF/SC, na versão consultada, passou a apresentar registros novos e também datas finais para registros anteriores.

O percurso deste artigo é deliberadamente prático: primeiro, separar o que muda no direito material do que muda na tabela de códigos; depois, compreender os três tratamentos que não podem ser confundidos — redução de base, isenção e diferimento —; por fim, organizar uma rotina de parametrização e validação para documentos fiscais. A premissa é simples: o cBenef deve decorrer da hipótese fiscal efetivamente enquadrada, e não apenas do nome comercial do produto.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de separação entre valor do produto, componentes tributários e total do documento.

Preço líquido, tributos e total da NF-e: como entender e conferir os cálculos na reforma tributária

Um cliente informa que o produto deve custar R$ 300,00. O sistema precisa emitir a nota, demonstrar os tributos e identificar o valor líquido.

Ver resumo completo

Um cliente informa que o produto deve custar R$ 300,00. O sistema precisa emitir a nota, demonstrar os tributos e identificar o valor líquido. Em outra venda, a empresa define primeiro quanto deseja atribuir à mercadoria antes dos tributos e pede ao sistema que forme o preço final. Os dois pedidos parecem semelhantes, mas exigem percursos matemáticos diferentes.

Durante a transição tributária, essa diferença ganha outra camada: Imposto sobre Circulação de Mercadorias e Serviços (ICMS), Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS) podem participar da mesma operação com bases distintas. Além disso, o modo de representar um valor no documento fiscal não determina, sozinho, como ele será tributado.

Este artigo explica os cálculos nos dois sentidos, relaciona os resultados aos campos da Nota Fiscal Eletrônica (NF-e) e apresenta critérios para conferir um sistema de gestão empresarial (ERP). O foco é uma venda simplificada, com as premissas expostas. As regras e o cronograma foram conferidos em 14 de outubro de 2026; datas futuras mencionadas correspondem às previsões dos documentos consultados.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de um computador e uma nuvem conectados, representando alternativas de execução de IA.

IA local ou na nuvem: o que muda em custo, privacidade e desempenho

A empresa quer usar IA para analisar código ou consultar documentos internos. Uma parte da equipe prefere executar o modelo em uma máquina própria; outra quer consumir um serviço na nuvem.

Ver resumo completo

A empresa quer usar IA para analisar código ou consultar documentos internos. Uma parte da equipe prefere executar o modelo em uma máquina própria; outra quer consumir um serviço na nuvem. A discussão costuma começar por preço e terminar em afirmações absolutas: local seria sempre privado, nuvem seria sempre mais poderosa e uma ferramenta instalada no computador não enviaria informações para fora.

Este é o sexto capítulo da série IA na prática: do protótipo à operação responsável. Depois de discutir contexto, instruções e verificações, vamos avaliar onde executar o modelo. O objetivo é construir critérios para uma escolha consciente, não indicar um vencedor universal. O plano de avaliação apresentado é uma proposta: não realizamos um ensaio comparativo de modelos ou equipamentos neste artigo.

Escolher onde executar a IA exige olhar também para dados, permissões, avaliação e custos de operação. IA Além da Conversa aprofunda essas camadas e a escolha de uma arquitetura adequada à tarefa. Conheça a proposta e leia a degustação gratuita para avaliar o percurso antes de investir em infraestrutura. Se sua curiosidade é entender o mecanismo interno, Do Zero ao LLM com Delphi constrói um modelo pequeno em Object Pascal: um laboratório educacional para estudar treinamento e geração, não um substituto para modelos comerciais de produção.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre Simples Nacional 2027: regularização e opção por IBS/CBS

Simples Nacional 2027: adesão encerrada, regularização e opção por IBS/CBS até 30 de outubro

O calendário do Simples Nacional para 2027 exige uma separação rigorosa entre eventos que, embora próximos no tempo, têm finalidades diferentes. A formalização da opção pelo Simples Nacional encerrou-se em 15 de outubro de 2026.

Ver resumo completo

O calendário do Simples Nacional para 2027 exige uma separação rigorosa entre eventos que, embora próximos no tempo, têm finalidades diferentes. A formalização da opção pelo Simples Nacional encerrou-se em 15 de outubro de 2026. Ainda assim, há duas frentes que permanecem relevantes até 30 de outubro: a regularização de pendências que levaram ao indeferimento de uma solicitação já feita e a opção pela apuração e pelo recolhimento de IBS e CBS no regime regular, no primeiro período de 2027.

A distinção é importante para empresas, escritórios contábeis e equipes que mantêm sistemas fiscais. Tratar regularização como se fosse reabertura de prazo pode levar a uma orientação inadequada ao cliente. Da mesma forma, tratar a escolha de IBS e CBS como uma nova adesão ao Simples confunde duas decisões independentes. Neste artigo, organizamos o que está confirmado, o que cada situação significa e como transformar as informações em verificações práticas de atendimento, processo e software.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de documento estruturado, código e instrumentos de validação do emissor.

NT 2026.008: campos XML, rejeições e adaptações do emissor de NF-e

Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada.

Ver resumo completo

Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada. Essas decisões pertencem ao contrato técnico do documento fiscal.

A NT 2026.008 acrescenta informações de valor líquido e de ICMS previsto no pagamento antecipado à Nota Fiscal Eletrônica (NF-e) e à Nota Fiscal de Consumidor Eletrônica (NFC-e), com diferenças de aplicação entre os modelos. O trabalho envolve persistência, geração do XML, totalização e testes. Atualizar apenas a tela ou o componente de emissão não garante que todas essas partes continuem coerentes.

Este artigo trata dessas adaptações, sem desenvolver fórmulas de formação ou decomposição de preços. A análise foi conferida em 14 de outubro de 2026, usando a versão 1.00 disponível no catálogo consultado. Datas posteriores são previsões documentais; antes de liberar uma atualização do emissor, é necessário reconferir versão, pacote de esquemas e cronograma aplicável.

Publicado em · Régys Borges da Silveira
Ler artigo →