Tecnologia além do código.
Régys Borges da Silveira
Para compreender e aplicar
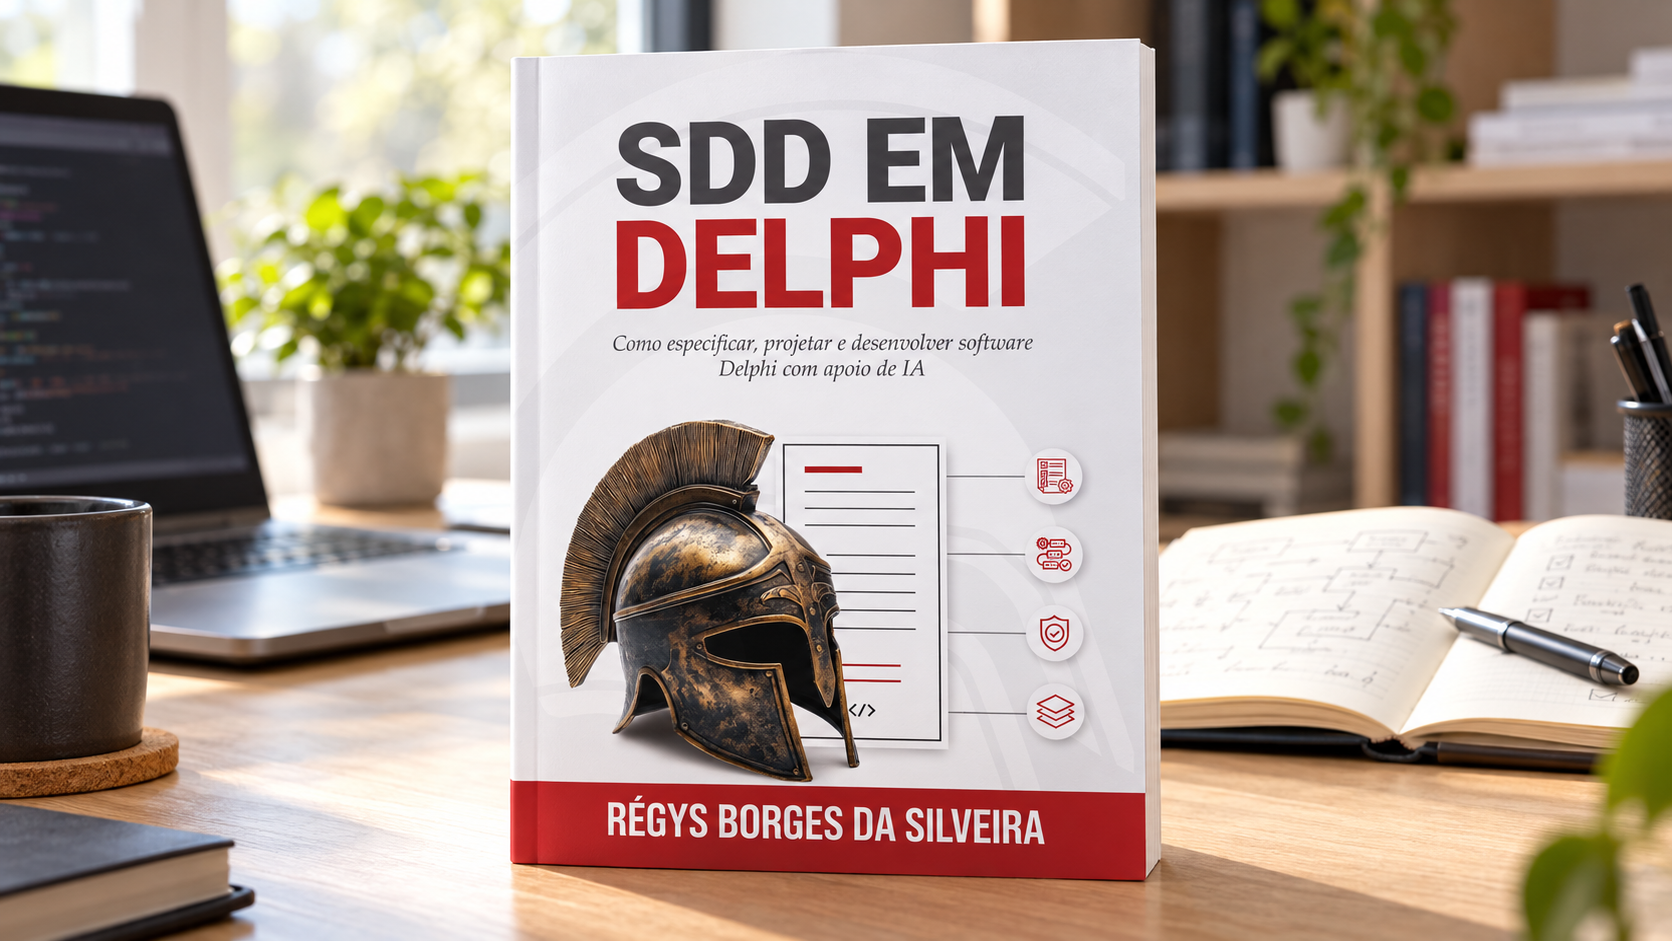
Composição ilustrativa: livro SDD em Delphi, de Régys Borges da Silveira, em destaque sobre uma mesa de trabalho.

SDD em Delphi: quando a especificação orienta o código e a IA

Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.

13 out 2026
Composição ilustrativa: livro Delphi Vivo, de Régys Borges da Silveira, em destaque sobre uma mesa de trabalho.

Delphi Vivo: como modernizar sistemas sem reescrever tudo

Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.

29 set 2026

Explore os artigos

337 artigos
Documento fiscal eletrônico conectado ao ERP, ao webservice municipal e a uma infraestrutura nacional de dados

NFS-e de São Paulo: como adaptar o ERP aos novos campos de IBS e CBS

A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3.

Ver resumo completo

A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.

O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.

· Régys Borges da Silveira
Ler artigo →
Documento fiscal digital conecta sistemas municipais a módulos nacionais de cadastro, validação e compartilhamento

NFS-e nacional em 2026: o que muda para municípios, empresas e ERPs

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via…

Ver resumo completo

O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.

A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.

· Régys Borges da Silveira
Ler artigo →
Duas camadas tributárias azuis são separadas de uma base de cálculo transparente em uma representação conceitual

IBS e CBS na base do ICMS: o que a liminar de São Paulo realmente decidiu

A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS?

Ver resumo completo

A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS? Em setembro de 2026, uma liminar da Justiça de São Paulo autorizou uma empresa a não fazer essa inclusão quando IBS e CBS se tornarem efetivamente exigíveis.

A decisão chamou atenção porque contraria o entendimento divulgado pela Secretaria da Fazenda e Planejamento do Estado de São Paulo. Ela não encerra, porém, a controvérsia e não cria uma regra geral para todos os contribuintes. Neste artigo, vamos separar o que vale para 2026, o que começa a preocupar a partir de 2027, os argumentos de cada interpretação e os cuidados necessários para que o ERP suporte cenários diferentes sem transformar uma decisão provisória em regra fiscal permanente.

· Régys Borges da Silveira
Ler artigo →
Blocos representando créditos judiciais atravessam um limitador e seguem por uma linha do tempo mensal

STF valida teto mensal para compensação de créditos tributários judiciais

Uma empresa vence definitivamente uma discussão tributária e passa a ter um crédito contra a União. A expectativa natural é usar todo o valor para quitar tributos futuros assim que a Receita Federal habilitar o crédito.

Ver resumo completo

Uma empresa vence definitivamente uma discussão tributária e passa a ter um crédito contra a União. A expectativa natural é usar todo o valor para quitar tributos futuros assim que a Receita Federal habilitar o crédito. Para créditos judiciais de grande valor, porém, existe uma limitação mensal: a compensação precisa ser distribuída por um número mínimo de meses, conforme a faixa do crédito. Em setembro de 2026, o Supremo Tribunal Federal confirmou a validade dessa sistemática ao julgar as Ações Diretas de Inconstitucionalidade 7.587 e 7.609.

A notícia é relevante não apenas para o departamento jurídico. O teto altera projeções de caixa, orçamento tributário, contabilização e rotinas do PER/DCOMP Web, além de exigir que o ERP impeça o consumo do crédito acima do permitido em cada competência. Neste artigo, veremos o que foi efetivamente decidido, quais créditos entram na limitação, como funciona o cálculo mensal e quais controles reduzem o risco de transmitir uma declaração de compensação incompatível com a regra.

· Régys Borges da Silveira
Ler artigo →
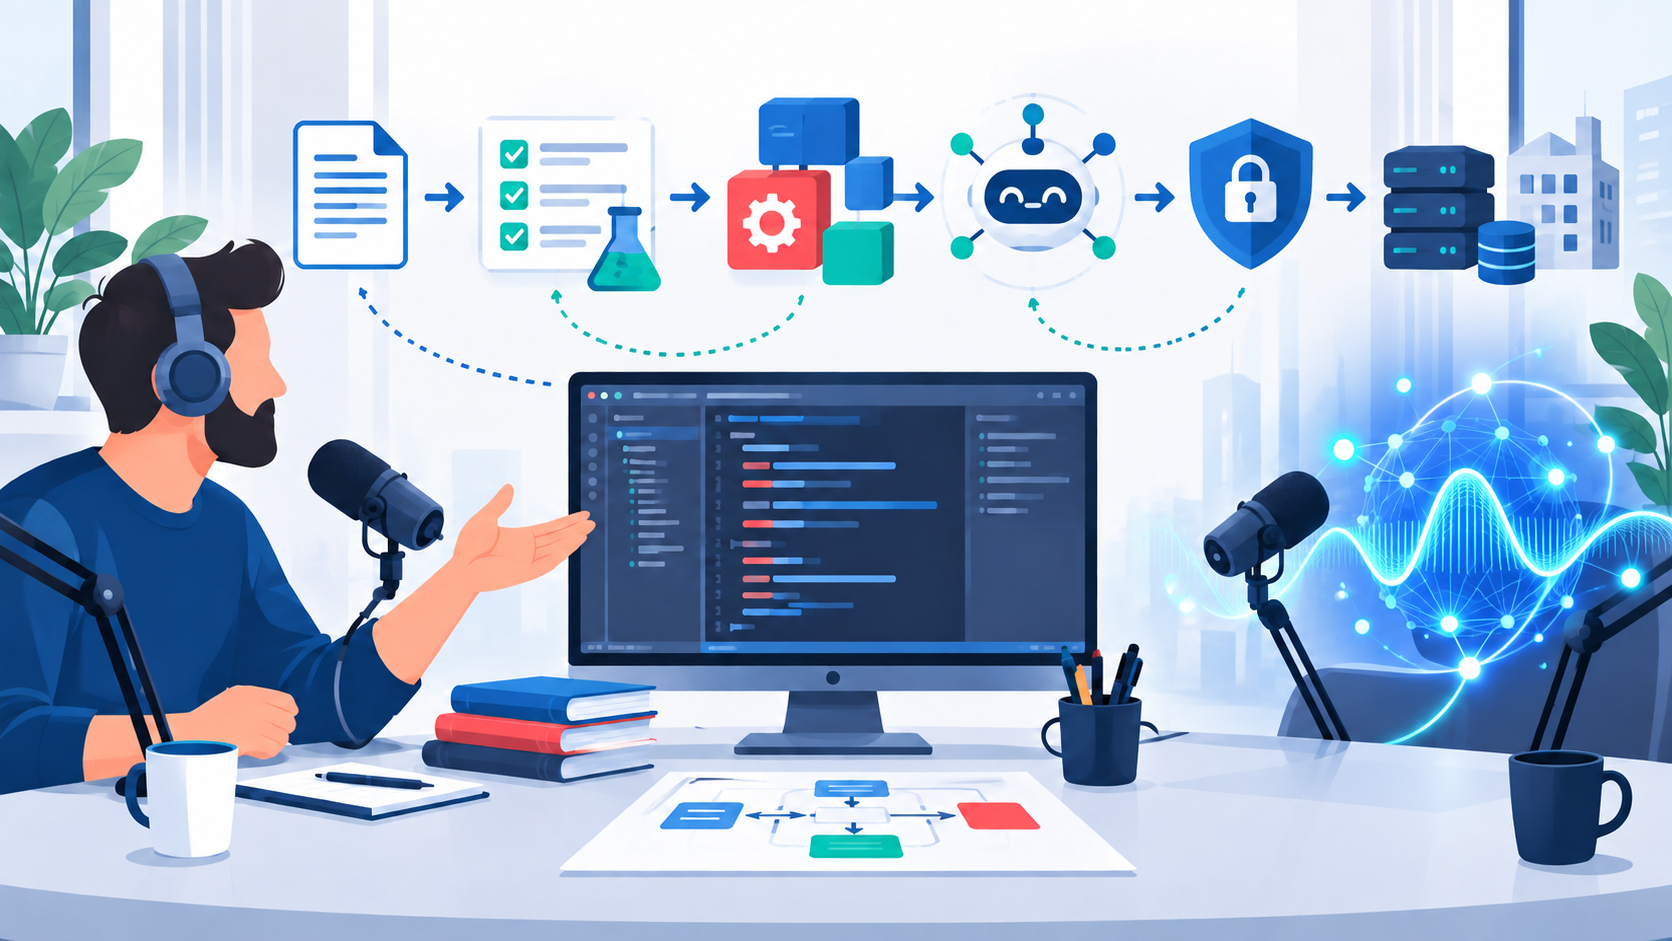
Desenvolvedor em estúdio de podcast diante de microfones, uma tela de código e uma representação abstrata de inteligência artificial conectada a etapas de especificação, testes e segurança

IA na prática com Delphi, Lazarus e ACBr: aprendizados do Papo Pro

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em…

Ver resumo completo

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em um processo de engenharia que define o trabalho, limita o escopo e verifica o resultado.

Esse ponto merece atenção porque o debate sobre IA costuma começar pela ferramenta ou pelo chamado “prompt perfeito”. Para quem mantém um ERP em Delphi, desenvolve com Lazarus ou integra documentos fiscais por meio do ACBr, porém, o problema real raramente cabe em uma pergunta isolada. Há regras de negócio acumuladas durante anos, dependências visuais, bancos de dados, serviços externos e obrigações fiscais que não admitem uma resposta apenas plausível. Neste artigo, organizo os principais aprendizados do episódio e mostro como convertê-los em um fluxo de adoção prático, com critérios para especificação, validação, segurança e evolução da equipe.

Se sua dificuldade é transformar um pedido à IA em trabalho que possa ser conferido, SDD em Delphi aprofunda especificações, contratos e critérios de aceite ligados a código e testes. Consulte o sumário e a degustação gratuita na página do livro para avaliar essa base de engenharia. Ao longo deste artigo, outras leituras complementam os temas de manutenção e integração, conforme a necessidade.
· Régys Borges da Silveira
Ler artigo →
Representação visual de documentos fiscais eletrônicos e calendário de vigência normativa.

Despacho nº 42/2026 do Confaz: o que muda nos 13 Ajustes Sinief e como isso afeta DF-e e rotinas contábeis

O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está…

Ver resumo completo

O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está apenas na existência dos atos, mas no fato de que eles tratam de documentos fiscais eletrônicos, procedimentos de emissão, rejeição, inutilização e especificações de integração.

Neste artigo, o caminho será o seguinte: primeiro, situar o despacho e o que ele confirma com segurança; depois, organizar os 13 Ajustes Sinief por tema; por fim, traduzir os efeitos práticos possíveis para rotinas de software e de escrituração, sempre distinguindo o que é fato confirmado nas fontes do que ainda depende da leitura integral de cada ato ou de atos técnicos correlatos.

· Régys Borges da Silveira
Ler artigo →

Mostrar mais artigos ↓

Um próximo passo para cada interesse.

Continue estudando com os livros, acompanhe as videoaulas ou consulte as soluções para o seu projeto.