Tecnologia além do código.
Régys Borges da Silveira
Ver artigos recentes
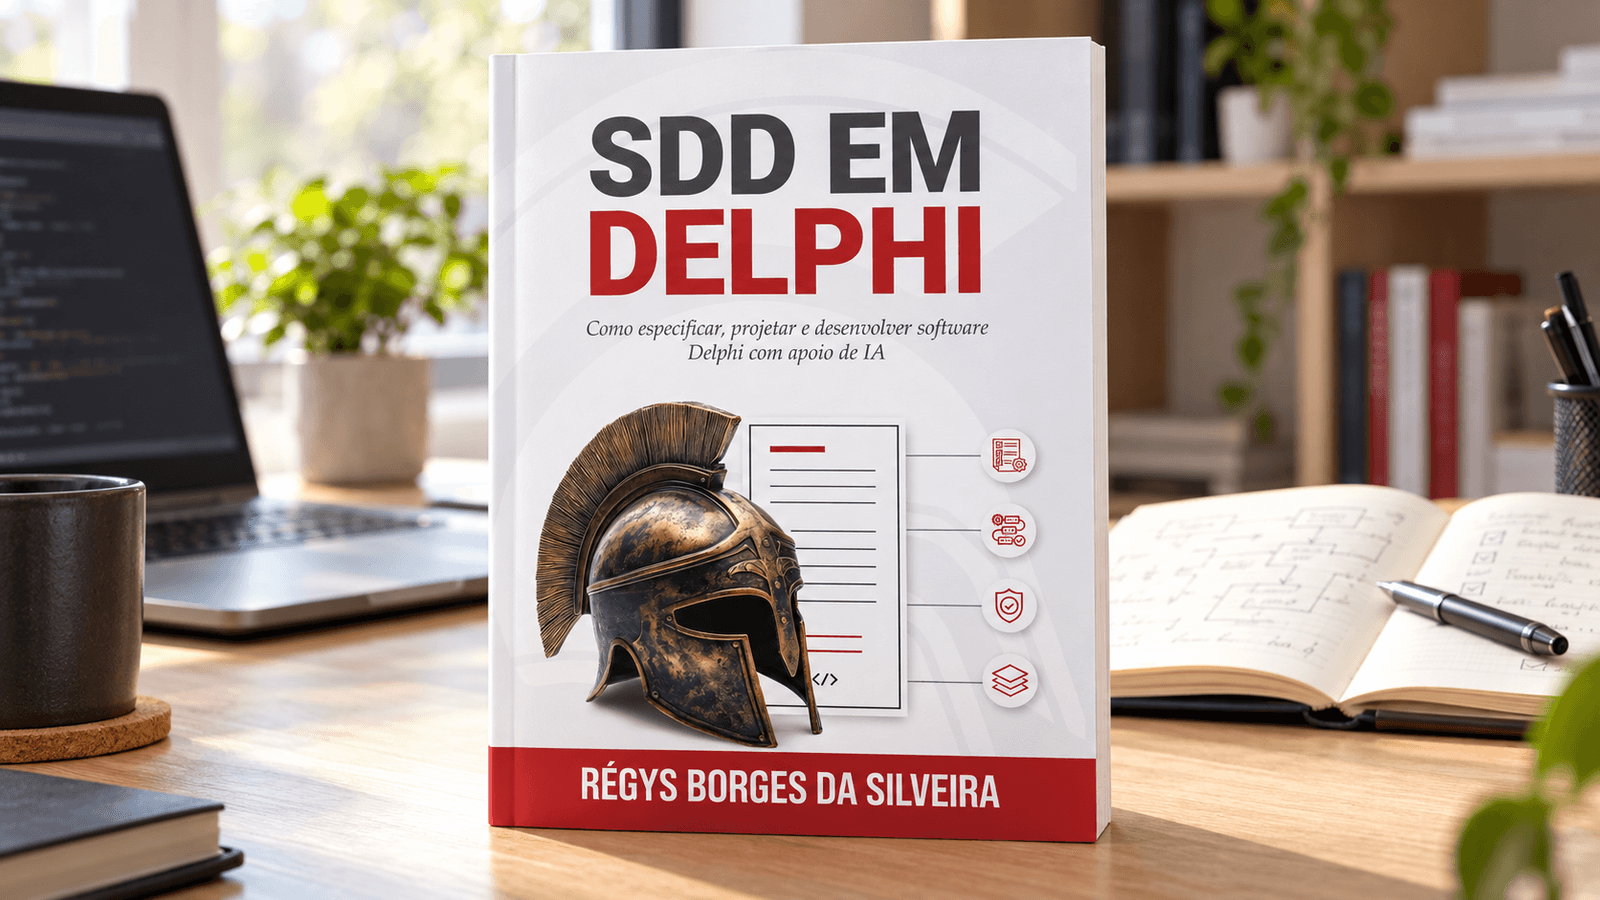
Composição ilustrativa: livro SDD em Delphi, de Régys Borges da Silveira, em destaque sobre uma mesa de trabalho.

SDD em Delphi: quando a especificação orienta o código e a IA

Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.

13 out 2026
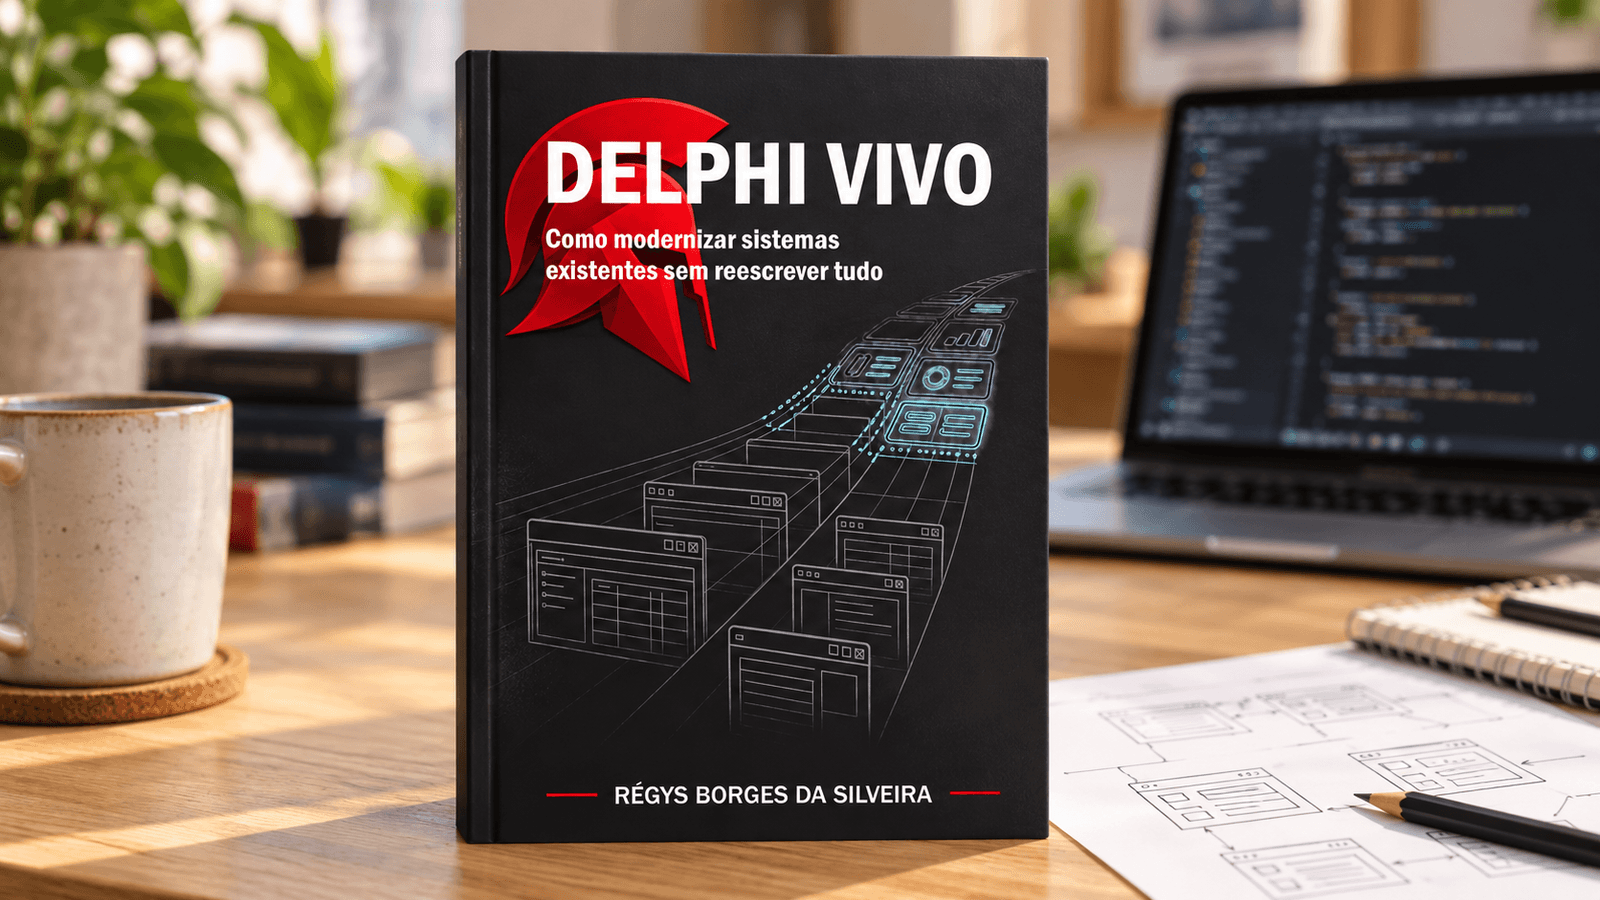
Composição ilustrativa: livro Delphi Vivo, de Régys Borges da Silveira, em destaque sobre uma mesa de trabalho.

Delphi Vivo: como modernizar sistemas sem reescrever tudo

Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.

29 set 2026

Explore os artigos

94 artigos
Ilustração de módulos de software encaixáveis, com uma peça de atualização e documentos fiscais abstratos.

Fontes Delphi: todos já atualizados para a Reforma Tributária

Se você desenvolve em Delphi e precisa implementar ou atualizar a emissão fiscal do seu sistema, conheça a Loja do Blog do Régys. Lá disponibilizo códigos-fonte de aplicativos para NF-e, NFS-e, CT-e, MDF-e e outras rotinas, que você pode estudar e adaptar ao seu projeto.

Ver resumo completo

Se você desenvolve em Delphi e precisa implementar ou atualizar a emissão fiscal do seu sistema, conheça a Loja do Blog do Régys. Lá disponibilizo códigos-fonte de aplicativos para NF-e, NFS-e, CT-e, MDF-e e outras rotinas, que você pode estudar e adaptar ao seu projeto. É uma forma de partir de uma base existente e concentrar seu trabalho nas necessidades dos seus clientes.

Todos os fontes já estão atualizados para a Reforma Tributária, com as adequações correspondentes ao escopo de cada aplicativo. Entre os destaques também estão as atualizações das notas técnicas, a NFS-e Nacional e o CIOT completo com eFrete e os demais provedores suportados pelo ACBr. Esses recursos ajudam a conectar as mudanças fiscais ao trabalho prático de quem mantém sistemas em Delphi.

Acesse a loja, conheça os aplicativos disponíveis e escolha os fontes para o seu projeto. Confira as descrições e as condições de compra para encontrar a opção que atende à sua necessidade. Na continuação deste artigo, apresento os recursos com mais detalhes e explico como avaliar os fontes e as modalidades de suporte antes da aquisição.

· Régys Borges da Silveira
Ler artigo →
Ilustração editorial de devolução com registros relacionados e controles verificáveis.

Vendi em 2026 e recebi uma devolução em 2027: como tratar a transição tributária

Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples.

Ver resumo completo

Uma venda de dezembro pode voltar ao depósito em janeiro. Para o cliente, a devolução parece uma reversão simples. Para a empresa, ela atravessa uma mudança de tributos: a operação original pertence a um período e o retorno da mercadoria acontece em outro. Se o sistema recalcular tudo usando apenas as regras da data atual, pode perder justamente a informação necessária para tratar a transição.

A Contribuição sobre Bens e Serviços (CBS) não deve ser usada como uma borracha que apaga o histórico de PIS/Pasep e Cofins. Existe regra específica para bens devolvidos a partir de 2027 relativos a vendas anteriores. O objetivo deste artigo é explicar essa regra e propor um procedimento de conferência, sem transformar um exemplo em receita universal de emissão.

A pesquisa foi encerrada em 5 de outubro de 2026. O guia das obrigações de 2027 apresenta o panorama; aqui, o foco é a ligação entre venda, mercadoria devolvida, documento e crédito. Leia também o procedimento técnico de referência por item na devolução com ACBr, que trata de outra parte do problema.

· Régys Borges da Silveira
Ler artigo →
Capa oficial do livro ACBr com IA na Prática ao lado dos conceitos contexto, ação e evidência.

ACBr com IA na Prática para desenvolver em Delphi com mais critério

Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação.

Ver resumo completo

Quem mantém um sistema comercial em Delphi conhece a distância entre receber uma sugestão e entregar uma alteração confiável. Uma configuração precisa corresponder ao ambiente instalado, um documento deve representar os dados corretos e uma correção precisa sobreviver à compilação, aos testes e à operação. A inteligência artificial pode ajudar nesse percurso, mas uma resposta convincente ainda não demonstra que o trabalho foi resolvido.

É com essa preocupação que apresento meu novo livro, ACBr com IA na Prática: Inteligência artificial aplicada ao dia a dia do desenvolvimento com Delphi e ACBr. A proposta é aproximar a IA dos problemas concretos de desenvolvimento, diagnóstico e manutenção, sem transferir a ela a responsabilidade por decisões técnicas ou fiscais. O centro da leitura é um método de trabalho que o desenvolvedor consegue acompanhar, conferir e repetir.

Neste artigo, explico o recorte da obra, o que o leitor encontra nos materiais e como começar a aplicar essa abordagem em uma tarefa pequena. Não é preciso dominar inteligência artificial para entender a proposta. É importante, porém, reconhecer que produtividade não deve ser medida apenas pela quantidade de código produzido ou pela velocidade da primeira resposta.

Conheça o livro ACBr com IA na Prática, consulte o sumário e leia a degustação na página oficial.

· Régys Borges da Silveira
Ler artigo →
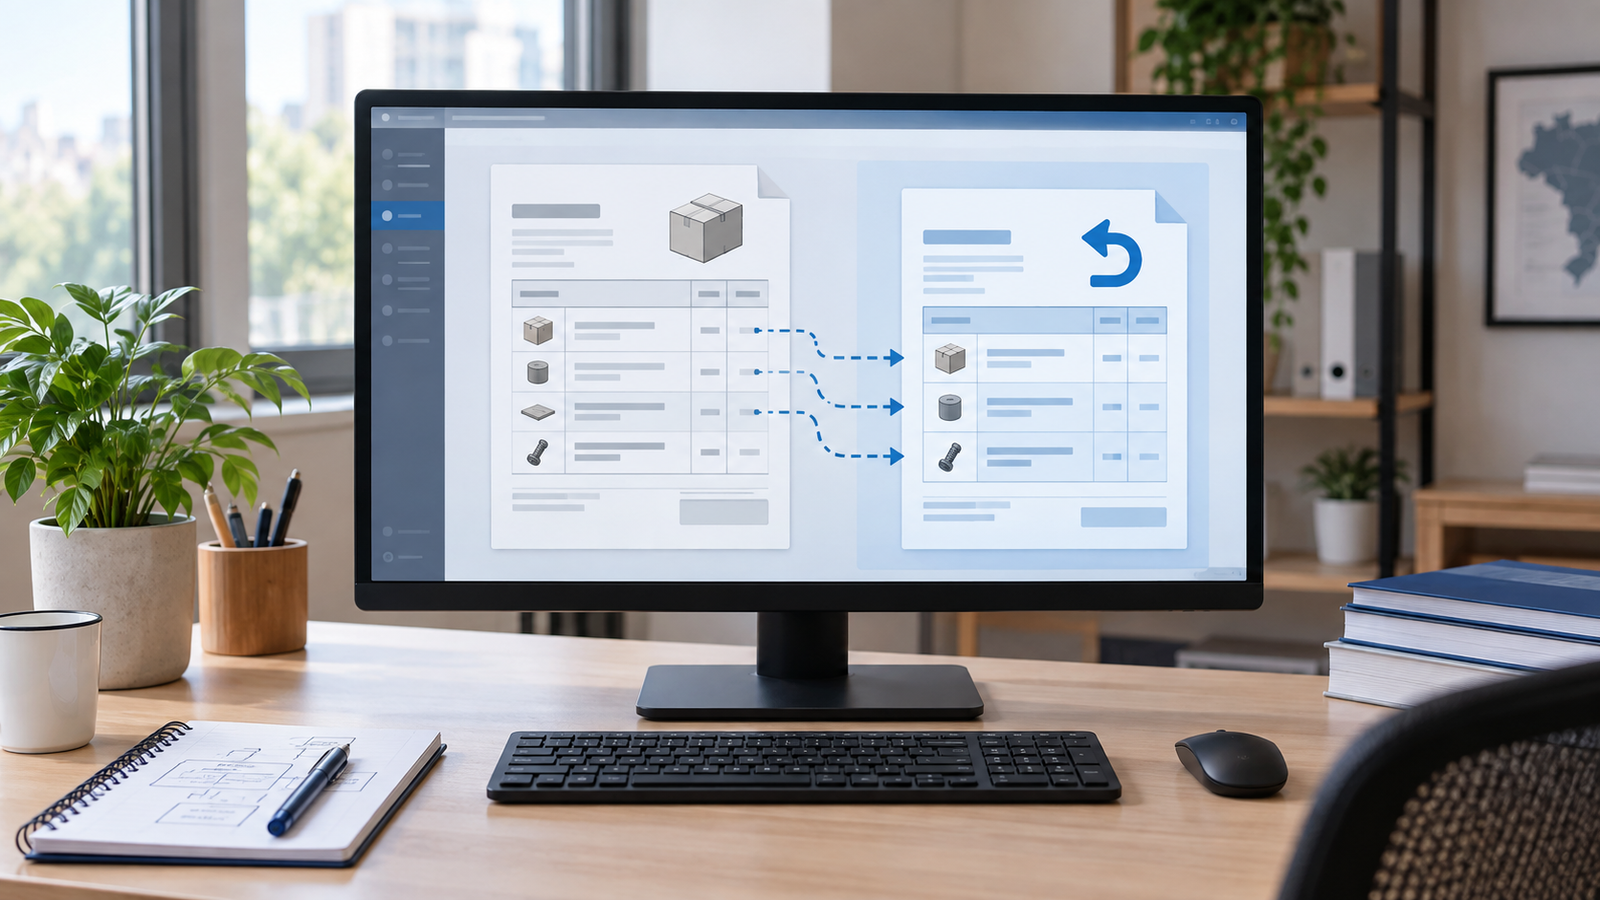
Monitor mostra itens de um documento fiscal ligados aos itens correspondentes de uma nota de devolução em um escritório claro.

NF-e de devolução bloqueada: como referenciar cada item da nota original no ACBr

Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido.

Ver resumo completo

Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido. Quando o grupo prod/DFeReferenciado não é gerado no det, a nota pode ser recusada pela rejeição 321, identificando o item sem o vínculo exigido.

Não se trata apenas de informar a chave em outro lugar. Para cada produto da devolução, o ERP precisa transmitir a chave do documento de origem e o número que o produto ocupava naquela nota. Isso vale para devoluções parciais e também para a devolução integral: se a nota original possui cem itens e todos estão sendo devolvidos, os cem itens da nova NF-e precisam carregar a própria referência.

Para compreender o contexto mais amplo dessas adaptações, vale consultar o guia do ACBrNFe para a NT 2025.002 e o cronograma de obrigatoriedade dos documentos fiscais na Reforma Tributária. Este artigo se concentra em uma mudança operacional específica: a ligação entre cada item devolvido e o item correspondente do documento original.

Neste artigo, vamos entender por que a devolução está sendo bloqueada, quais dados devem acompanhar cada item, como tratar a devolução integral e como preencher o grupo DFeReferenciado usando o ACBrNFe em Delphi.

· Régys Borges da Silveira
Ler artigo →
Desenvolvedor em estúdio de podcast diante de microfones, uma tela de código e uma representação abstrata de inteligência artificial conectada a etapas de especificação, testes e segurança

IA na prática com Delphi, Lazarus e ACBr: aprendizados do Papo Pro

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em…

Ver resumo completo

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em um processo de engenharia que define o trabalho, limita o escopo e verifica o resultado.

Esse ponto merece atenção porque o debate sobre IA costuma começar pela ferramenta ou pelo chamado “prompt perfeito”. Para quem mantém um ERP em Delphi, desenvolve com Lazarus ou integra documentos fiscais por meio do ACBr, porém, o problema real raramente cabe em uma pergunta isolada. Há regras de negócio acumuladas durante anos, dependências visuais, bancos de dados, serviços externos e obrigações fiscais que não admitem uma resposta apenas plausível. Neste artigo, organizo os principais aprendizados do episódio e mostro como convertê-los em um fluxo de adoção prático, com critérios para especificação, validação, segurança e evolução da equipe.

Se sua dificuldade é transformar um pedido à IA em trabalho que possa ser conferido, SDD em Delphi aprofunda especificações, contratos e critérios de aceite ligados a código e testes. Consulte o sumário e a degustação gratuita na página do livro para avaliar essa base de engenharia. Ao longo deste artigo, outras leituras complementam os temas de manutenção e integração, conforme a necessidade.

· Régys Borges da Silveira
Ler artigo →

Novo Cronograma de Obrigatoriedade dos Documentos Fiscais na Reforma Tributária

A Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A norma estabelece um cronograma escalonado de prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos contendo os novos campos de IBS (Imposto sobre Bens e Serviços)…

Ver resumo completo

A Receita Federal do Brasil (RFB) e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicaram o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026. A norma estabelece um cronograma escalonado de prazos para a obrigatoriedade de emissão de documentos fiscais eletrônicos contendo os novos campos de IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).

A medida tem como objetivo conceder maior previsibilidade e tempo hábil para que os desenvolvedores e contribuintes adaptem seus sistemas e realizem os testes necessários. Abaixo, destacamos as principais datas estabelecidas por este novo cronograma:

O ato conjunto também trouxe duas importantes diretrizes para o ecossistema de desenvolvimento:

· Régys Borges da Silveira
Ler artigo →

Mostrar mais artigos ↓

Um próximo passo para cada interesse.

Continue estudando com os livros, acompanhe as videoaulas ou consulte as soluções para o seu projeto.