A consulta abriu, os registros apareceram na tela e o botão de salvar funcionou. Para quem desenvolve com Delphi, esse resultado tem um significado concreto: a aplicação começou a conversar com o banco.
Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.
Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.
A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular.
Ver resumo completo
A transição para o IBS e a CBS cria, para empresas do Simples Nacional, uma decisão operacional que não se confunde com a própria adesão ao regime simplificado. A legislação admite que a empresa permaneça no Simples para os demais tributos e, ao mesmo tempo, apure e recolha IBS e CBS conforme as regras do regime regular. É o arranjo chamado informalmente de Simples Nacional híbrido.
Para o primeiro semestre de 2027, a escolha pelo regime regular teve janela de 1º a 30 de setembro de 2026. A opção, contudo, não deve ser interpretada como uma decisão irreversível imediatamente após seu envio: as informações oficiais indicam possibilidade de cancelamento até 30 de novembro de 2026, com previsão de eventual postergação dessa data pelo Comitê Gestor do Simples Nacional (CGSN) em razão da publicação da alíquota de referência da CBS. Este artigo organiza o que foi confirmado, distingue os momentos de decisão e traduz o tema em uma agenda prática para contadores e desenvolvedores Delphi.
Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional.
Ver resumo completo
Uma informação repetida com convicção pode parecer norma antes mesmo de alguém abrir a norma. Foi o que aconteceu com a afirmação de que, a partir de 1º de janeiro de 2027, todas as notas fiscais de serviço eletrônicas só poderão ser emitidas pelo Portal Nacional. A frase mistura mudanças verdadeiras, públicos diferentes e datas distintas. O resultado é uma orientação equivocada para empresas, contadores e desenvolvedores.
A resposta curta é: não existe uma determinação geral para que todo contribuinte abandone o emissor municipal e passe a digitar notas exclusivamente no portal web nacional em 01/01/2027. Há, porém, obrigações específicas que não devem ser minimizadas. Este artigo separa os conceitos, identifica quem realmente deve usar o Emissor Nacional, organiza os marcos documentados de setembro de 2026 ao fim de 2027 e mostra como acompanhar novas alterações sem transformar previsão em fato.
A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS.
Ver resumo completo
A escolha sobre a apuração e o recolhimento de IBS e CBS no contexto do Simples Nacional já se tornou uma tarefa concreta para empresas, escritórios contábeis e equipes de tecnologia. Até 18 de setembro de 2026, a Receita Federal registrou 165.034 solicitações de opção pelo regime regular de IBS e CBS. No mesmo recorte, foram registradas 181.172 solicitações de opção pelo Simples Nacional. Os números mostram volume e urgência operacional, mas não autorizam, por si sós, uma conclusão sobre qual caminho é mais vantajoso para cada negócio.
O prazo de setembro de 2026 termina no dia 30. A escolha pelo regime regular feita nesse período produz efeitos de 1º de janeiro a 30 de junho de 2027. Para profissionais de contabilidade, a decisão exige análise individual. Para desenvolvedores Delphi e responsáveis por ERPs, ela exige sobretudo disciplina de modelagem: separar decisão tributária, período de vigência, parâmetros de cálculo e trilha de auditoria, sem antecipar regras técnicas que não estejam documentadas nas fontes disponíveis.
Este artigo explica o que foi confirmado pelas comunicações oficiais, diferencia as duas decisões que aparecem no portal, mostra como ler os números divulgados e propõe uma aplicação prática para a conversa entre empresa, contador e equipe de sistemas. Também delimita o que ainda não se sabe: uma precaução especialmente importante em projetos fiscais, nos quais uma suposição incorporada ao código pode se transformar em retrabalho contábil e operacional.
Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido.
Ver resumo completo
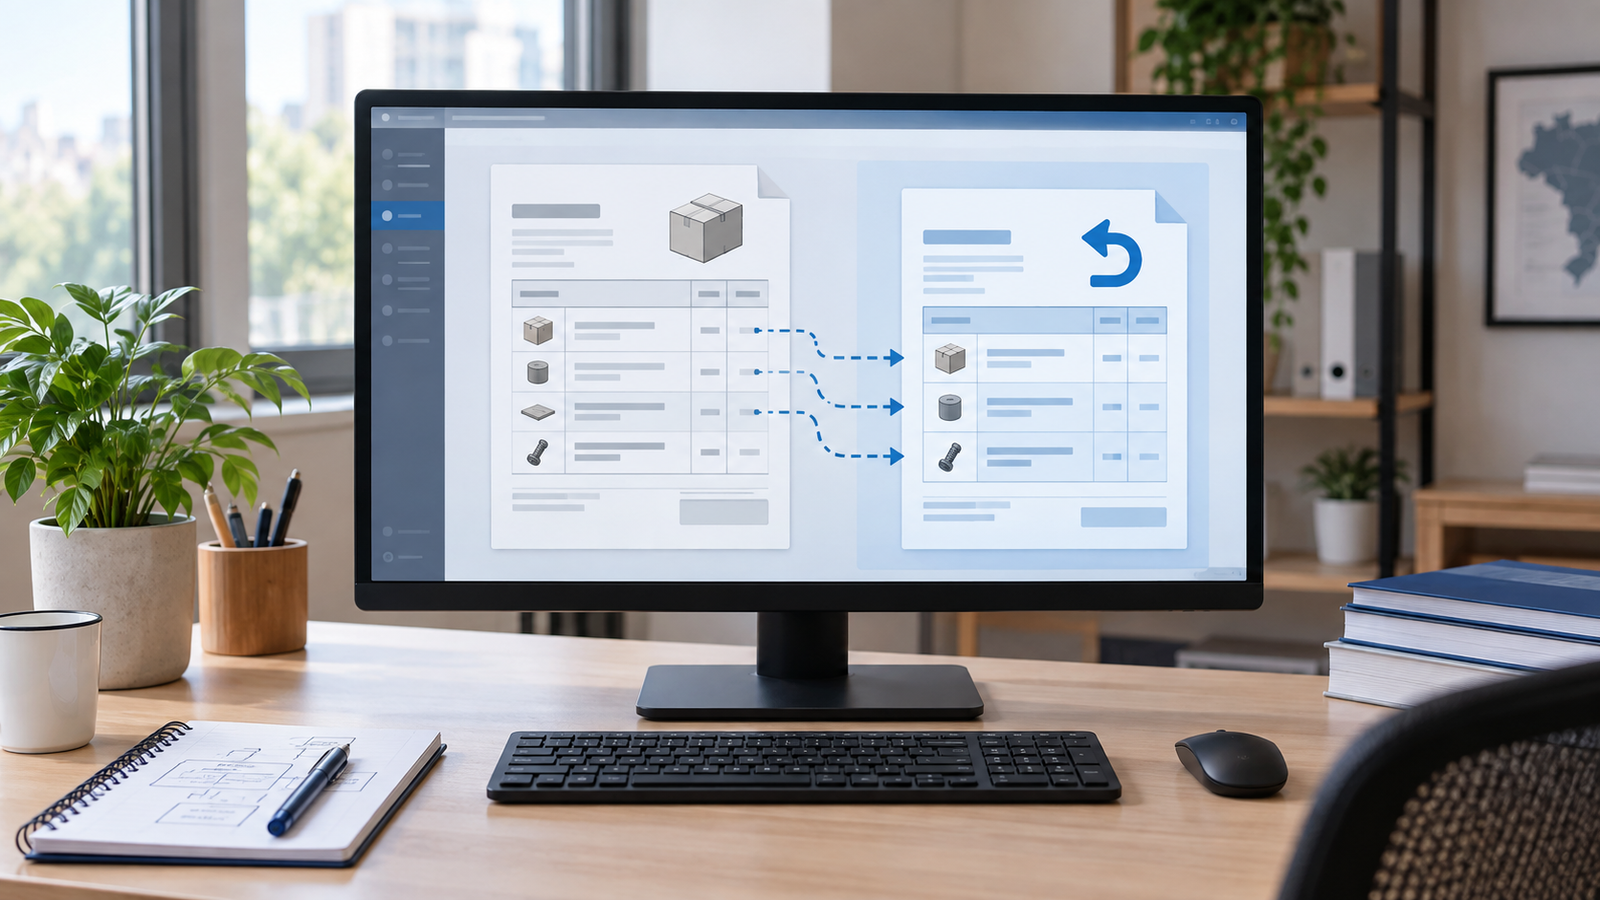
Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido. Quando o grupo prod/DFeReferenciado não é gerado no det, a nota pode ser recusada pela rejeição 321, identificando o item sem o vínculo exigido.
Não se trata apenas de informar a chave em outro lugar. Para cada produto da devolução, o ERP precisa transmitir a chave do documento de origem e o número que o produto ocupava naquela nota. Isso vale para devoluções parciais e também para a devolução integral: se a nota original possui cem itens e todos estão sendo devolvidos, os cem itens da nova NF-e precisam carregar a própria referência.
Para compreender o contexto mais amplo dessas adaptações, vale consultar o guia do ACBrNFe para a NT 2025.002 e o cronograma de obrigatoriedade dos documentos fiscais na Reforma Tributária. Este artigo se concentra em uma mudança operacional específica: a ligação entre cada item devolvido e o item correspondente do documento original.
Neste artigo, vamos entender por que a devolução está sendo bloqueada, quais dados devem acompanhar cada item, como tratar a devolução integral e como preencher o grupo DFeReferenciado usando o ACBrNFe em Delphi.
A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança.
Ver resumo completo
A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança. Para profissionais de contabilidade e desenvolvedores Delphi que mantêm softwares fiscais, esse encontro entre regra tributária, representação e comunicação eletrônica merece atenção desde o desenho das rotinas.
O ponto de partida é o Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026, que regulamenta o Programa Nacional de Conformidade Tributária (PNCT) para 2026. O ato prevê, sob condições determinadas, o compartilhamento de comunicações fiscais com o profissional da contabilidade indicado pelo contribuinte. Não se trata, porém, de acesso automático do escritório contábil, nem de transferência ampla da responsabilidade da empresa.
Neste artigo, vamos distinguir o que está confirmado na norma, o que isso sugere para a organização das empresas e dos softwares, e o que ainda depende de definição operacional. O percurso passa pelo papel do PNCT, pelos requisitos de indicação e autorização, pelas atribuições possíveis do contador e por um checklist prático de preparação.
A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3.
Ver resumo completo
A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.
O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.