A consulta abriu, os registros apareceram na tela e o botão de salvar funcionou. Para quem desenvolve com Delphi, esse resultado tem um significado concreto: a aplicação começou a conversar com o banco.
Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.
Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas.
Ver resumo completo
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.
Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.
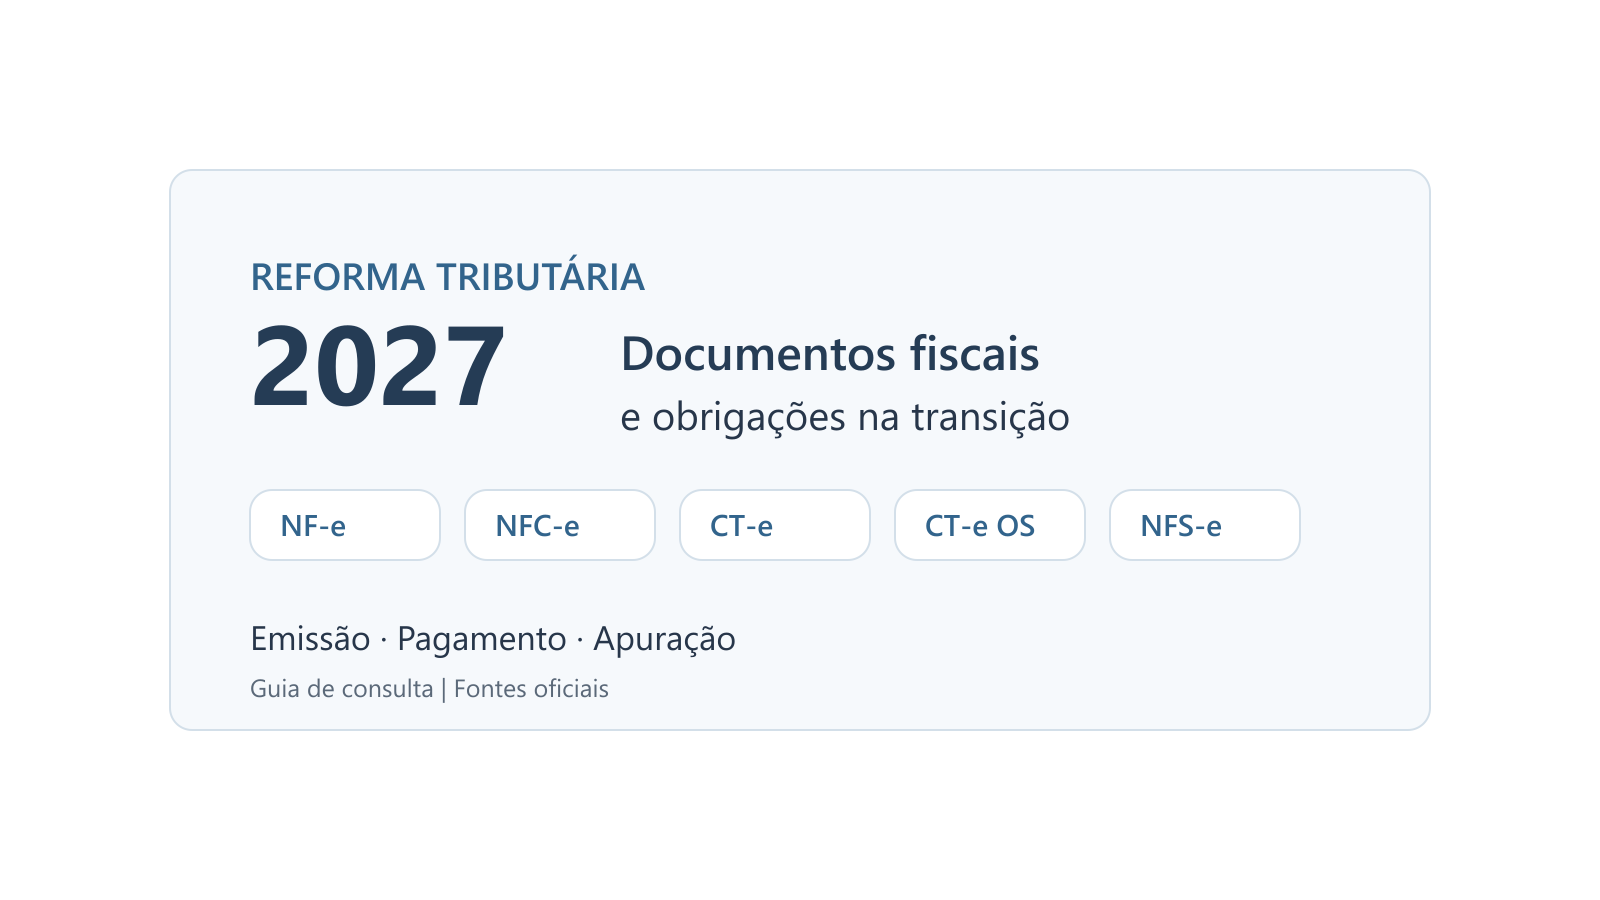
Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.
Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.
Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos.
Ver resumo completo
Em 29 de setembro de 2026, a Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços assinaram o Ato Técnico Conjunto nº 8. O documento aprova versões específicas de notas e informes técnicos aplicáveis à CBS e ao IBS em oito modelos de documentos fiscais eletrônicos. Para empresas de software, escritórios contábeis e contribuintes, trata-se de uma referência formal importante. Também é um texto curto que pode produzir uma interpretação longa e equivocada.
O risco está em ler “documentação aprovada” como sinônimo de “todas as regras obrigatórias imediatamente”. Não é isso que o ato estabelece. Ele identifica quais versões receberam aprovação conjunta, determina onde os documentos serão disponibilizados e vincula seus efeitos à publicação. As datas de homologação, produção e ativação de cada regra continuam nos respectivos documentos técnicos. Este artigo organiza esse mapa, destaca as mudanças mais relevantes e propõe um roteiro para adaptar sistemas sem transformar uma data isolada em cronograma universal.
A atualização de um esquema XML pode parecer um ajuste pequeno quando vista apenas como uma mudança de atributo. Em uma integração fiscal, porém, um limite de cardinalidade define até onde um arquivo pode crescer sem falhar na validação estrutural.
Ver resumo completo
A atualização de um esquema XML pode parecer um ajuste pequeno quando vista apenas como uma mudança de atributo. Em uma integração fiscal, porém, um limite de cardinalidade define até onde um arquivo pode crescer sem falhar na validação estrutural. Por isso, a ampliação do maxOccurs do grupo {infoConta} em dois eventos da Declaração de Regimes Específicos (DeRE) exige atenção tanto de quem desenvolve emissores em Delphi quanto de quem responde pela consistência contábil das informações.
Em comunicado publicado em 21 de setembro de 2026, a Receita Federal do Brasil (RFB) e o Comitê Gestor do IBS (CGIBS) informaram a atualização do pacote técnico de XSD destinado à Produção Restrita — Empresas Piloto. A mudança elevou os limites do evento D-1011, Plano Geral de Contas Comentado, e do D-1101, Balancete Mensal. Os servidores desse ambiente foram atualizados na noite de 21 de setembro, e a recepção oficial de XML com os novos limites começou em 22 de setembro de 2026, conforme o comunicado da RFB no SPED.
Este artigo explica o que efetivamente mudou, separa o fato confirmado das implicações técnicas razoáveis e propõe um percurso de adequação. O ponto central é simples: o XML pode passar a comportar mais ocorrências de {infoConta} nos dois eventos indicados, mas a atualização não altera, segundo a comunicação oficial, regras de negócio, tipos de dados nem os demais campos dos leiautes.
A entrada de IBS e CBS na rotina das empresas optantes pelo Simples Nacional cria uma decisão operacional relevante: manter esses tributos no recolhimento unificado ou optar por sua apuração e recolhimento pelo regime regular. A escolha não equivale a sair do Simples Nacional para todos os tributos, mas altera processos de faturamento, documentos fiscais, apuração, controles de…
Ver resumo completo
A entrada de IBS e CBS na rotina das empresas optantes pelo Simples Nacional cria uma decisão operacional relevante: manter esses tributos no recolhimento unificado ou optar por sua apuração e recolhimento pelo regime regular. A escolha não equivale a sair do Simples Nacional para todos os tributos, mas altera processos de faturamento, documentos fiscais, apuração, controles de crédito e integração entre empresa, contador e sistema de gestão.
Para quem trabalha com contabilidade, a questão exige leitura cuidadosa das regras e dos prazos. Para desenvolvedores Delphi e equipes de ERP, ela exige modelagem de vigências, separação de cálculos e mecanismos de auditoria que evitem tratar uma opção semestral como simples parâmetro permanente de cadastro. Neste artigo, vamos diferenciar o que está confirmado em fontes oficiais, os pontos que dependem de validação específica e um roteiro prático para preparar pessoas e software.
Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib.
Ver resumo completo
Uma nota fiscal autorizada não é necessariamente uma nota tributariamente correta. Essa diferença, que já existia antes da reforma tributária, ganha importância com o Código de Classificação Tributária do IBS e da CBS, o cClassTrib. O autorizador consegue verificar se o código existe, se combina com o CST informado e se pode ser usado naquele modelo de documento. Ele não consegue, sozinho, conhecer todos os fatos da operação e decidir se o tratamento jurídico escolhido pelo contribuinte é o adequado.
O tema foi levantado no episódio “cClassTrib: o código que decide o imposto do item na nota”, do Radar Tributário. A ideia central é pertinente: deixar de receber uma rejeição não encerra a análise tributária. Mas algumas expressões usadas no vídeo, como “o código que decide o imposto”, precisam de contexto para não sugerir que um campo isolado substitui a interpretação da operação.
Neste artigo, explico o que o cClassTrib representa, o que as rejeições 1023, 1024 e 1025 realmente verificam, por que o NCM não produz um “de/para” universal e como contabilidade e desenvolvimento podem revisar a parametrização sem transformar uma tabela oficial em piloto automático.
A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação…
Ver resumo completo
A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.
Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.
Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.