A consulta abriu, os registros apareceram na tela e o botão de salvar funcionou. Para quem desenvolve com Delphi, esse resultado tem um significado concreto: a aplicação começou a conversar com o banco.
Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.
Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.
Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido.
Ver resumo completo
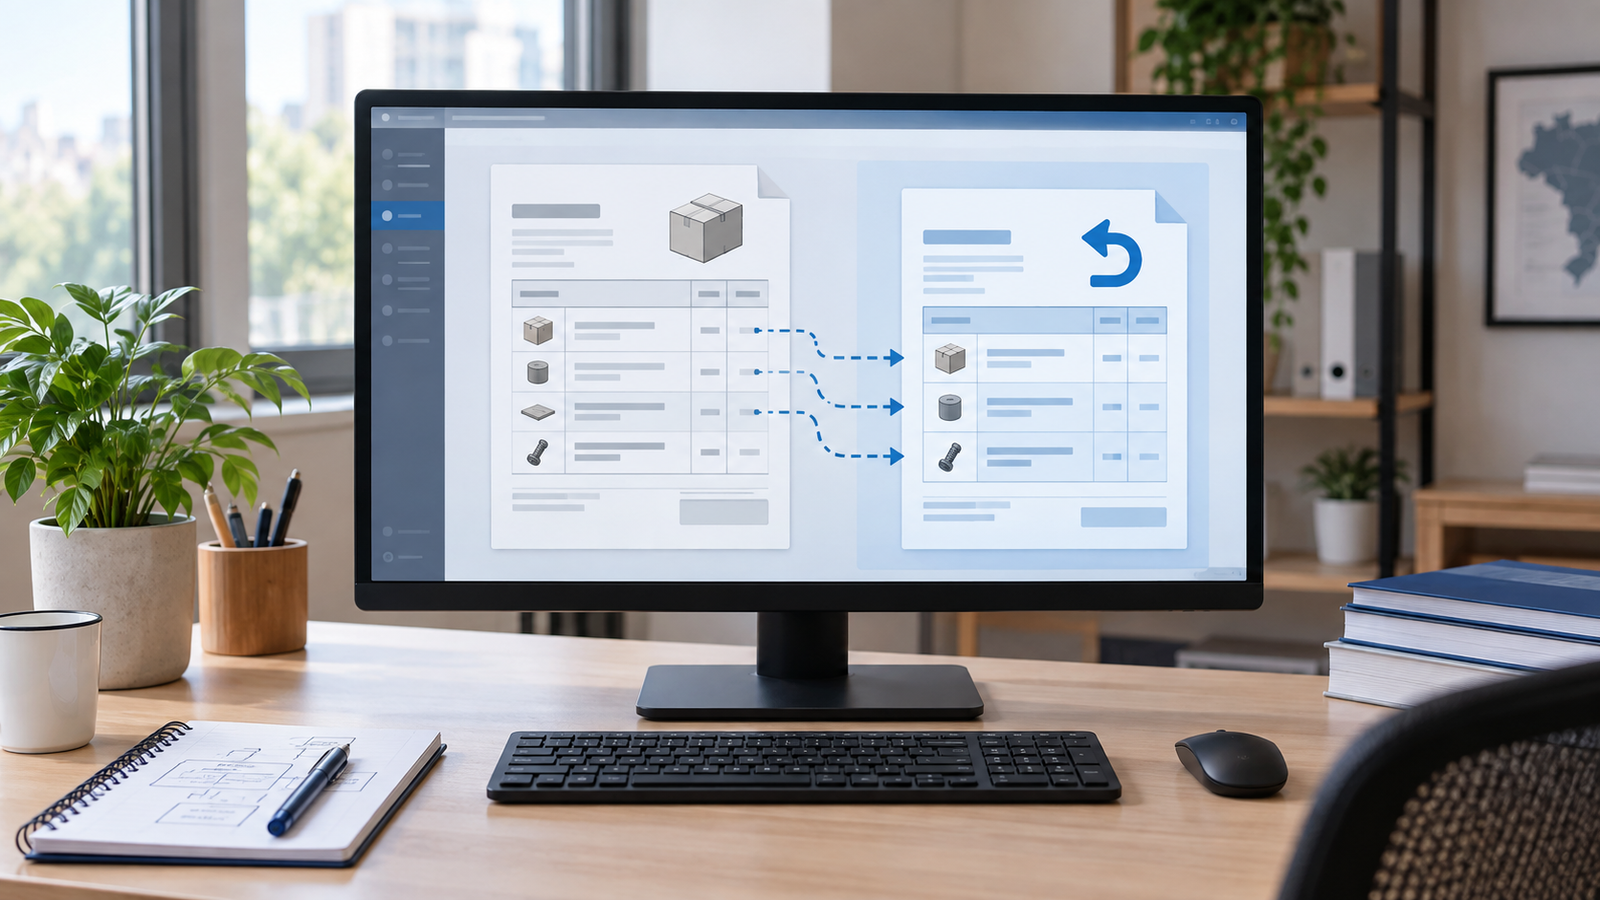
Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido. Quando o grupo prod/DFeReferenciado não é gerado no det, a nota pode ser recusada pela rejeição 321, identificando o item sem o vínculo exigido.
Não se trata apenas de informar a chave em outro lugar. Para cada produto da devolução, o ERP precisa transmitir a chave do documento de origem e o número que o produto ocupava naquela nota. Isso vale para devoluções parciais e também para a devolução integral: se a nota original possui cem itens e todos estão sendo devolvidos, os cem itens da nova NF-e precisam carregar a própria referência.
Para compreender o contexto mais amplo dessas adaptações, vale consultar o guia do ACBrNFe para a NT 2025.002 e o cronograma de obrigatoriedade dos documentos fiscais na Reforma Tributária. Este artigo se concentra em uma mudança operacional específica: a ligação entre cada item devolvido e o item correspondente do documento original.
Neste artigo, vamos entender por que a devolução está sendo bloqueada, quais dados devem acompanhar cada item, como tratar a devolução integral e como preencher o grupo DFeReferenciado usando o ACBrNFe em Delphi.
A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança.
Ver resumo completo
A transição da Reforma Tributária do Consumo não envolve apenas cálculos e novos campos em documentos fiscais. Ela também traz uma questão operacional decisiva: como a empresa organiza o fluxo entre contribuinte, contador e sistema para identificar, tratar e registrar inconsistências com segurança. Para profissionais de contabilidade e desenvolvedores Delphi que mantêm softwares fiscais, esse encontro entre regra tributária, representação e comunicação eletrônica merece atenção desde o desenho das rotinas.
O ponto de partida é o Ato Conjunto RFB/CGIBS nº 5, de 12 de agosto de 2026, que regulamenta o Programa Nacional de Conformidade Tributária (PNCT) para 2026. O ato prevê, sob condições determinadas, o compartilhamento de comunicações fiscais com o profissional da contabilidade indicado pelo contribuinte. Não se trata, porém, de acesso automático do escritório contábil, nem de transferência ampla da responsabilidade da empresa.
Neste artigo, vamos distinguir o que está confirmado na norma, o que isso sugere para a organização das empresas e dos softwares, e o que ainda depende de definição operacional. O percurso passa pelo papel do PNCT, pelos requisitos de indicação e autorização, pelas atribuições possíveis do contador e por um checklist prático de preparação.
A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3.
Ver resumo completo
A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.
O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.
O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via…
Ver resumo completo
O Portal Nacional da Nota Fiscal de Serviço eletrônica publicou, em setembro de 2026, a primeira versão de um documento com mais de 170 perguntas distribuídas em 30 temas. O material nasceu de dúvidas enviadas por municípios, contribuintes e empresas de desenvolvimento e cobre desde ativação municipal, cadastros e erros de CEP até APIs, cancelamento, locação, NFS-e Via e os novos grupos de IBS e CBS. São 125 páginas que mostram uma mudança maior do que a simples troca de um emissor.
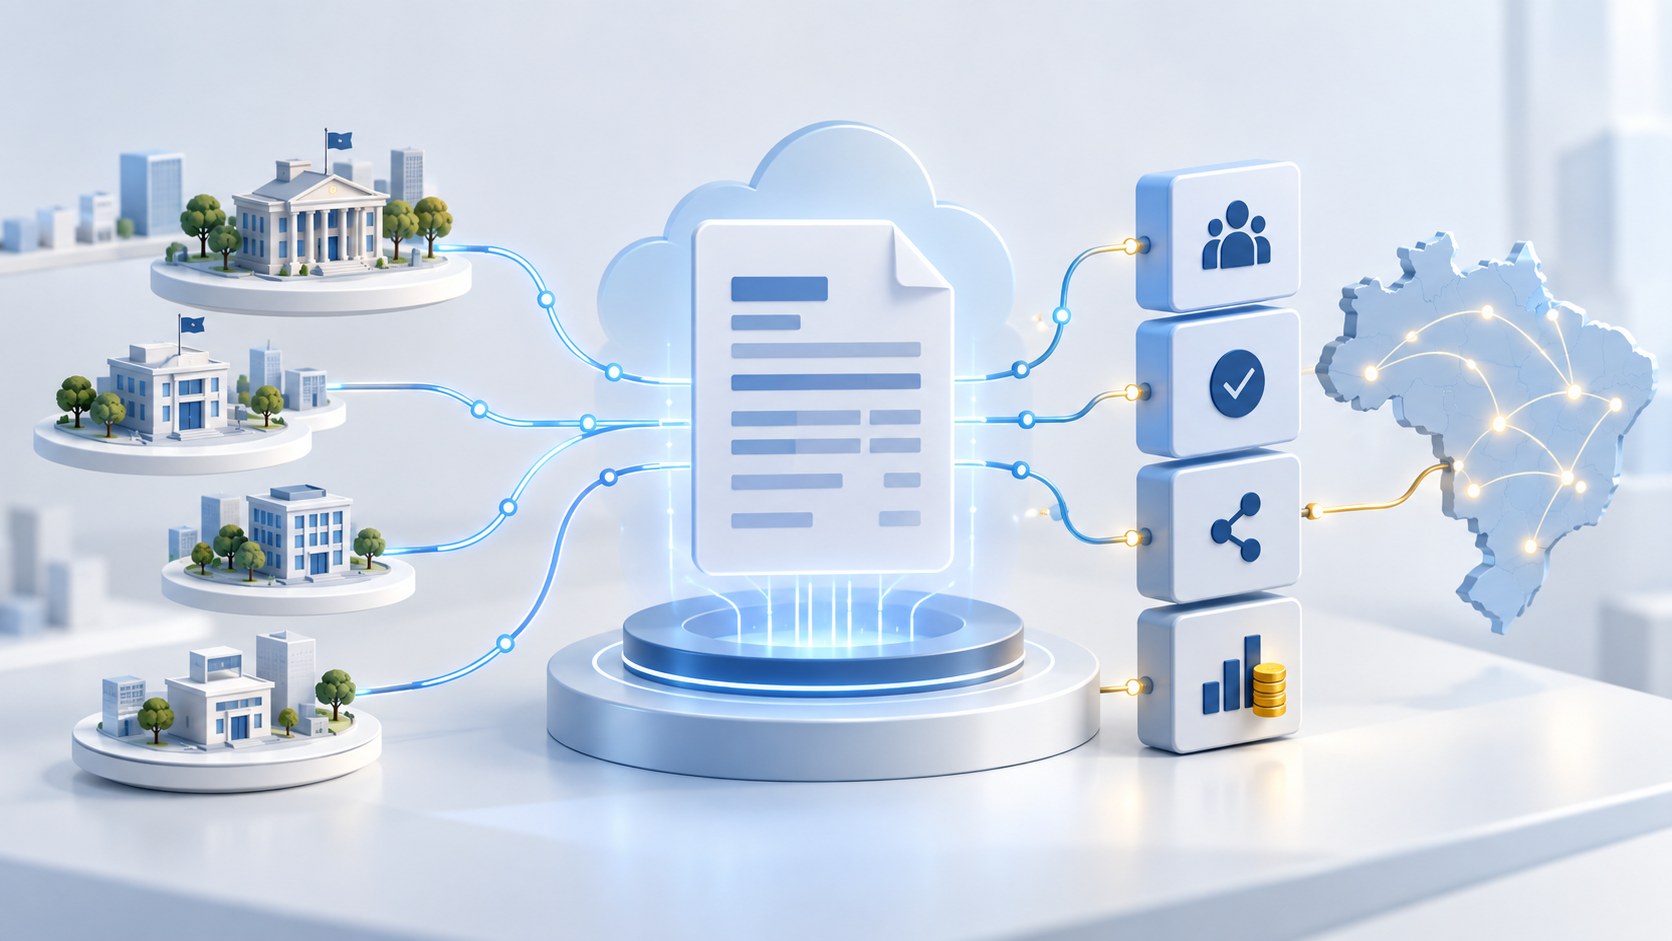
A NFS-e nacional tornou-se uma infraestrutura de dados compartilhados. Municípios podem manter emissores próprios ou adotar os emissores públicos nacionais, mas precisam compreender o Ambiente de Dados Nacional (ADN), cadastros complementares, eventos e regras de interoperabilidade. Para as empresas e os ERPs, o desafio é distinguir obrigação de emitir, obrigação de compartilhar e obrigação de preencher os campos da reforma tributária. Este artigo organiza os pontos que merecem ação prática e indica onde a documentação oficial deve prevalecer sobre suposições do sistema antigo.
Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável.
Ver resumo completo
Quando setembro chega à reta final, é comum que algumas decisões tributárias sejam empurradas para a próxima reunião, para depois do fechamento ou para quando houver mais informações. Em muitos casos, esperar alguns dias é razoável. Na escolha relacionada ao Simples Nacional para 2027, porém, o calendário produz efeitos concretos: o prazo aberto pela Receita Federal termina em 30 de setembro de 2026.
O ponto não é transformar uma decisão técnica em motivo de alarme. É separar situações que parecem iguais, mas não são. Uma empresa já enquadrada no Simples Nacional enfrenta uma escolha sobre a forma de recolher IBS e CBS no primeiro semestre de 2027. Outra empresa, fora do regime, precisa decidir se quer preservar a possibilidade de ingresso no próximo ano. Em ambas, a ausência de decisão também determina um caminho.
Este artigo organiza o que está em jogo, mostra por que o perfil dos clientes importa e propõe um roteiro prático para o contador conduzir a análise. A ideia não é prescrever um regime para todos, mas evitar que uma regra transitória da Reforma Tributária seja tratada como mera formalidade de fim de mês.
A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS?
Ver resumo completo
A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS? Em setembro de 2026, uma liminar da Justiça de São Paulo autorizou uma empresa a não fazer essa inclusão quando IBS e CBS se tornarem efetivamente exigíveis.
A decisão chamou atenção porque contraria o entendimento divulgado pela Secretaria da Fazenda e Planejamento do Estado de São Paulo. Ela não encerra, porém, a controvérsia e não cria uma regra geral para todos os contribuintes. Neste artigo, vamos separar o que vale para 2026, o que começa a preocupar a partir de 2027, os argumentos de cada interpretação e os cuidados necessários para que o ERP suporte cenários diferentes sem transformar uma decisão provisória em regra fiscal permanente.