No dia 13 de janeiro de 2026, o Brasil deu um passo decisivo na operacionalização da Reforma Tributária sobre o consumo. O presidente Luiz Inácio Lula da Silva sancionou o Projeto de Lei Complementar (PLP 108/2024) que institui o Comitê Gestor do Imposto sobre Bens e Serviços (CG-IBS) e lançou oficialmente a Plataforma Digital da Reforma Tributária.
Ver resumo completo
No dia 13 de janeiro de 2026, o Brasil deu um passo decisivo na operacionalização da Reforma Tributária sobre o consumo. O presidente Luiz Inácio Lula da Silva sancionou o Projeto de Lei Complementar (PLP 108/2024) que institui o Comitê Gestor do Imposto sobre Bens e Serviços (CG-IBS) e lançou oficialmente a Plataforma Digital da Reforma Tributária.
Este evento marca o início da infraestrutura tecnológica e administrativa necessária para a transição do atual sistema para o modelo de IVA Dual (IBS e CBS). Para desenvolvedores de software, contadores e empresários, compreender essas novas estruturas é vital para a adaptação dos sistemas de ERP e processos fiscais que se inicia agora em 2026.
O ano de 2026 não será apenas mais um ano no calendário fiscal brasileiro; ele representa o marco zero operacional da Reforma Tributária. Para desenvolvedores e gestores de Software Houses, o cenário vai muito além de simples atualizações de layout.
Ver resumo completo
O ano de 2026 não será apenas mais um ano no calendário fiscal brasileiro; ele representa o marco zero operacional da Reforma Tributária. Para desenvolvedores e gestores de Software Houses, o cenário vai muito além de simples atualizações de layout. Estamos diante de uma transformação estrutural que exigirá adaptação tecnológica, mas que, acima de tudo, abrirá um vasto campo de novas possibilidades de negócios.
Com base nas análises mais recentes do mercado e nas projeções dos grandes players, compilei as principais tendências e oportunidades que moldarão o setor de documentos fiscais eletrônicos (DF-e) a partir de 2026.
Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência.
Ver resumo completo
Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência. Quando essas etapas ficam misturadas, é fácil transformar um exemplo encontrado na internet em uma configuração permanente, mesmo que o caso real tenha características diferentes.
Este artigo organiza a consulta de CST, cClassTrib e crédito presumido para quem mantém emissores de NF-e em Delphi. A revisão considera o Informe Técnico 2025.002 versão 1.71, publicado em outubro de 2026, e os dados consultados no portal oficial da SVRS em 1º de novembro de 2026. A proposta é mostrar como conferir e manter as informações, sem apresentar uma lista congelada como se ela resolvesse todas as operações ou antecipasse mudanças futuras.
Atualização em 1º de novembro de 2026: foram revisadas as referências às tabelas, retiradas descrições desatualizadas e corrigida a confusão entre Informe Técnico e Nota Técnica. A orientação de que todos os documentos colocariam os campos no mesmo nível também foi removida. O enquadramento de cada operação deve ser sustentado pela legislação e pela análise fiscal, não apenas pela aceitação técnica do XML.
Atualizado em Publicado em · Régys Borges da Silveira
No final de 2025, a Receita Federal deu um passo decisivo para a viabilização da Reforma Tributária: a liberação da API de Consulta à Apuração da CBS (Contribuição sobre Bens e Serviços). Para as Software Houses, isso não é apenas uma "atualização de sistema", mas a abertura de um canal direto de comunicação entre o ERP e a…
Ver resumo completo
No final de 2025, a Receita Federal deu um passo decisivo para a viabilização da Reforma Tributária: a liberação da API de Consulta à Apuração da CBS (Contribuição sobre Bens e Serviços). Para as Software Houses, isso não é apenas uma "atualização de sistema", mas a abertura de um canal direto de comunicação entre o ERP e a base de dados do Fisco em tempo real.
O cenário fiscal brasileiro deu mais um passo prático rumo à consolidação da Reforma Tributária. Nesta semana, o Pré-Comitê Gestor do Imposto sobre Bens e Serviços (IBS) iniciou oficialmente a fase de testes do sistema de apuração do novo imposto.
Ver resumo completo
O cenário fiscal brasileiro deu mais um passo prático rumo à consolidação da Reforma Tributária. Nesta semana, o Pré-Comitê Gestor do Imposto sobre Bens e Serviços (IBS) iniciou oficialmente a fase de testes do sistema de apuração do novo imposto.
Para nós, desenvolvedores e mantenedores de ERPs e sistemas emissores, este é um sinal de alerta: a teoria da reforma começou a virar bits e bytes. Embora restrito a um projeto piloto, o movimento antecipa validações técnicas que em breve serão obrigatórias para todos os contribuintes, continue neste artigo para entender melhor esse processo.
Se você desenvolve software de gestão, já sabe que a Reforma Tributária não vai apenas mudar alíquotas, ela vai mudar a forma como o imposto é calculado e declarado. Um dos termos mais importantes que você precisa dominar agora é a Apuração Assistida.
Ver resumo completo
Se você desenvolve software de gestão, já sabe que a Reforma Tributária não vai apenas mudar alíquotas, ela vai mudar a forma como o imposto é calculado e declarado. Um dos termos mais importantes que você precisa dominar agora é a Apuração Assistida.
Mas o que isso significa na prática para a sua Software House e para o seu cliente final?
O ano de 2026 será o marco zero para a maior transformação tributária do Brasil nas últimas décadas. Com o início da transição para o modelo de IVA Dual (IBS e CBS), o ecossistema de tecnologia e desenvolvimento de software enfrenta o desafio de adaptar sistemas de gestão (ERPs) a uma realidade fiscal completamente nova.
Ver resumo completo
O ano de 2026 será o marco zero para a maior transformação tributária do Brasil nas últimas décadas. Com o início da transição para o modelo de IVA Dual (IBS e CBS), o ecossistema de tecnologia e desenvolvimento de software enfrenta o desafio de adaptar sistemas de gestão (ERPs) a uma realidade fiscal completamente nova.
Neste artigo, detalhamos os principais pontos que entrarão em vigor em 2026, os desafios técnicos e as oportunidades para quem desenvolve software no Brasil.
Acompanhar todas estas mudanças da Reforma Tributária exige tempo e um esforço técnico constante. Para garantir que o seu software esteja sempre atualizado e em conformidade, o Regys.com.br oferece uma assinatura exclusiva com acesso aos fontes de aplicativos de documentos fiscais. Além de acelerar o seu desenvolvimento com códigos prontos e validados, a assinatura inclui suporte especializado para resolver dúvidas técnicas, permitindo que você foque no crescimento do seu negócio enquanto nós cuidamos da complexidade fiscal.
O Tax & Pay Summit 2026 (https://www.taxpaysummit.com.br) emerge como um dos eventos mais estratégicos do ano para software houses, contadores e líderes empresariais que desejam dominar os desafios da Reforma Tributária e das rápidas transformações dos meios de pagamento no Brasil.
Ver resumo completo
O Tax & Pay Summit 2026 (https://www.taxpaysummit.com.br) emerge como um dos eventos mais estratégicos do ano para software houses, contadores e líderes empresariais que desejam dominar os desafios da Reforma Tributária e das rápidas transformações dos meios de pagamento no Brasil.
Mais do que uma conferência tradicional, o Tax & Pay Summit se posiciona como uma plataforma de conhecimento, conexão e ação prática para organizações que precisam antecipar e adaptar suas operações ao novo ambiente regulatório e tecnológico.
A transição para o novo modelo tributário brasileiro, focado no IVA (Imposto sobre Valor Agregado), trouxe consigo uma necessidade urgente de clareza para contribuintes e profissionais da contabilidade. Para sanar essa lacuna, o governo lançou oficialmente a Calculadora de Tributos do Consumo, uma ferramenta estratégica para simular o impacto da CBS (Contribuição sobre Bens e Serviços) e do…
Ver resumo completo
A transição para o novo modelo tributário brasileiro, focado no IVA (Imposto sobre Valor Agregado), trouxe consigo uma necessidade urgente de clareza para contribuintes e profissionais da contabilidade. Para sanar essa lacuna, o governo lançou oficialmente a Calculadora de Tributos do Consumo, uma ferramenta estratégica para simular o impacto da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços).
Neste artigo, detalhamos como essa ferramenta funciona, o cronograma de implementação e por que utilizá-la é uma boa prática essencial para o seu negócio.
Com a proximidade de 2026, o ecossistema de software de gestão (ERP) e automação comercial vive a expectativa da entrada em vigor da CBS e do IBS. No entanto, uma notícia importante traz um pouco de alívio para os desenvolvedores e contribuintes: a Receita Federal e o Comitê Gestor do IBS anunciaram que não aplicarão multas pela falta…
Ver resumo completo
Com a proximidade de 2026, o ecossistema de software de gestão (ERP) e automação comercial vive a expectativa da entrada em vigor da CBS e do IBS. No entanto, uma notícia importante traz um pouco de alívio para os desenvolvedores e contribuintes: a Receita Federal e o Comitê Gestor do IBS anunciaram que não aplicarão multas pela falta de destaque desses novos tributos nos documentos fiscais por um período de quatro meses.
Segue no artigo a discussão sobre essa decisão, os impactos e como fica o panorama atual.
Na vigência do ICMS/IPI, uma devolução era basicamente uma operação de anulação que "acertávamos" na escrituração fiscal (SPED). Com a chegada do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) em 2026, a lógica muda drasticamente.
Ver resumo completo
Na vigência do ICMS/IPI, uma devolução era basicamente uma operação de anulação que "acertávamos" na escrituração fiscal (SPED). Com a chegada do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) em 2026, a lógica muda drasticamente.
Na nova Apuração Assistida, instituída pela Lei Complementar 214/2025, o Fisco não espera você "declarar" que houve uma devolução. Ele "lê" o XML da Nota Fiscal de Devolução (finalidade 4) e processa automaticamente o estorno do débito ou do crédito na conta gráfica do contribuinte. Se o XML não for um "espelho" perfeito da operação original, seu cliente pagará imposto indevido ou ficará com saldo travado.
Neste artigo técnico, vamos detalhar como tratar a devolução de compras e vendas, as regras de transição para 2026 e o impacto financeiro do Split Payment nessas operações.
Recentemente, o Portal Contábeis divulgou que, segundo o Painel de Adesão da Receita Federal, 501 municípios brasileiros ainda não formalizaram sua adesão ao padrão da NFS-e Nacional. Embora possa parecer apenas um dado estatístico burocrático, para nós, desenvolvedores e gestores de Software Houses, esse número representa um alerta crítico sobre o cenário de fragmentação fiscal que ainda enfrentaremos…
Ver resumo completo
Recentemente, o Portal Contábeis divulgou que, segundo o Painel de Adesão da Receita Federal, 501 municípios brasileiros ainda não formalizaram sua adesão ao padrão da NFS-e Nacional. Embora possa parecer apenas um dado estatístico burocrático, para nós, desenvolvedores e gestores de Software Houses, esse número representa um alerta crítico sobre o cenário de fragmentação fiscal que ainda enfrentaremos no curto prazo.
Neste artigo, vamos dissecar o que esses dados significam, validar as referências legais por trás da obrigatoriedade e analisar o impacto direto no desenvolvimento de soluções fiscais em Delphi.
Muitos empresários e gestores ainda tratam 2026 apenas como um "ano de teste" para a Reforma Tributária, acreditando que a fiscalização será branda. Este é um erro estratégico perigoso.
Ver resumo completo
Muitos empresários e gestores ainda tratam 2026 apenas como um "ano de teste" para a Reforma Tributária, acreditando que a fiscalização será branda. Este é um erro estratégico perigoso. Embora as alíquotas sejam reduzidas (0,9% para CBS e 0,1% para IBS), a estrutura de penalidades e o aparato tecnológico de fiscalização já estão armados e prontos para disparar.
Abaixo, detalho as sanções financeiras e operacionais para quem falhar no destaque desses tributos, bem como a mecânica da nova fiscalização digital.
Com a aproximação de 2026, a "virada de chave" para o novo sistema tributário brasileiro deixa de ser uma previsão distante e torna-se uma prioridade técnica imediata. Baseado nas discussões recentes e nos pontos levantados pelo Portal Sped Brasil sobre a Reforma Tributária do Consumo, este artigo resume o que os desenvolvedores de software, analistas fiscais e software…
Ver resumo completo
Com a aproximação de 2026, a "virada de chave" para o novo sistema tributário brasileiro deixa de ser uma previsão distante e torna-se uma prioridade técnica imediata. Baseado nas discussões recentes e nos pontos levantados pelo Portal Sped Brasil sobre a Reforma Tributária do Consumo, este artigo resume o que os desenvolvedores de software, analistas fiscais e software houses precisam de ter no radar para o início da transição.
Se desenvolve ou mantém ERPs, eis o que precisa de saber para não ser apanhado de surpresa.
Se você trabalha com documentos fiscais eletrônicos ou na área tributária, provavelmente já usou o famoso "lançamento interno" ou uma "nota de débito comercial" (sem valor fiscal) para cobrar uma diferença de preço ou juros de um cliente. Com a Reforma Tributária, essa prática está com os dias contados.
Ver resumo completo
Se você trabalha com documentos fiscais eletrônicos ou na área tributária, provavelmente já usou o famoso "lançamento interno" ou uma "nota de débito comercial" (sem valor fiscal) para cobrar uma diferença de preço ou juros de um cliente. Com a Reforma Tributária, essa prática está com os dias contados.
A partir da implementação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), entram em cena dois novos protagonistas obrigatórios: a Nota Fiscal de Débito e a Nota Fiscal de Crédito.
Neste artigo, analisei as recentes Notas Técnicas e publicações jurídicas para detalhar o que são, quando usar e, principalmente, os riscos que ninguém está te contando sobre o split payment.
O Portal da Nota Fiscal de Serviço Eletrónica (NFS-e) publicou recentemente atualizações importantes referentes à Nota Técnica 004 versão 2.0. Estas mudanças visam preparar o sistema para a futura Reforma Tributária e facilitar a integração dos municípios e contribuintes com o Ambiente de Dados Nacional (ADN).
Neste artigo, detalhamos os principais pontos desta atualização e como eles impactam o ecossistema de emissão de notas fiscais de serviço.
A Reforma Tributária não é apenas uma mudança de alíquotas; é uma reescrita completa da lógica de emissão de documentos fiscais eletrônicos (DF-e) no Brasil. Com a Emenda Constitucional 132 e a Lei Complementar 214, o "jeitinho" de parametrização fiscal está com os dias contados.
Ver resumo completo
A Reforma Tributária não é apenas uma mudança de alíquotas; é uma reescrita completa da lógica de emissão de documentos fiscais eletrônicos (DF-e) no Brasil. Com a Emenda Constitucional 132 e a Lei Complementar 214, o "jeitinho" de parametrização fiscal está com os dias contados.
Este artigo detalha o que desenvolvedores e analistas fiscais precisam implementar para a virada de chave em 2026.
A aprovação da Emenda Constitucional n.º 132/2023 e a sua subsequente regulamentação pela Lei Complementar (LC) n.º 214/2025 trouxeram a maior mudança no sistema fiscal brasileiro das últimas décadas. Contudo, a complexidade da transição gerou desinformação.
Ver resumo completo
A aprovação da Emenda Constitucional n.º 132/2023 e a sua subsequente regulamentação pela Lei Complementar (LC) n.º 214/2025 trouxeram a maior mudança no sistema fiscal brasileiro das últimas décadas. Contudo, a complexidade da transição gerou desinformação.
Este artigo disseca tecnicamente os cinco principais pontos de debate, confrontando o senso comum com o texto legal oficial.
Se você desenvolve software fiscal no Brasil, o CFOP (Código Fiscal de Operações e de Prestações) é a espinha dorsal das suas regras de negócio. Há décadas, o seu ERP decide tributação baseando-se em: Origem x Destino e Regime do ICMS (5.102, 6.102, 5.405...), com a Reforma Tributária, essa lógica morreu.
Ver resumo completo
Se você desenvolve software fiscal no Brasil, o CFOP (Código Fiscal de Operações e de Prestações) é a espinha dorsal das suas regras de negócio. Há décadas, o seu ERP decide tributação baseando-se em: Origem x Destino e Regime do ICMS (5.102, 6.102, 5.405...), com a Reforma Tributária, essa lógica morreu.
O novo sistema (IBS e CBS) não se importa se a venda é intermunicipal ou interestadual. A tributação passa a ser no destino e baseada no tipo da operação e na classificação do produto/serviço, e não mais na geografia do emissor. É aqui que nasce o CFX (Código Fiscal Expandido) e a necessidade urgente de refatorar a arquitetura fiscal do seu software.
Neste artigo, vamos dissecar tecnicamente o que é o CFX, como ele difere do novo campo oficial cClassTrib e como preparar o banco de dados do seu ERP para essa transição.
Se você viu o vídeo recente circulando no Instagram sobre o Split Payment, provavelmente sentiu aquele frio na espinha que todo empresário e desenvolvedor sente quando a Receita Federal anuncia uma "novidade". O conteúdo viralizou com razão: a mudança é drástica.
Ver resumo completo
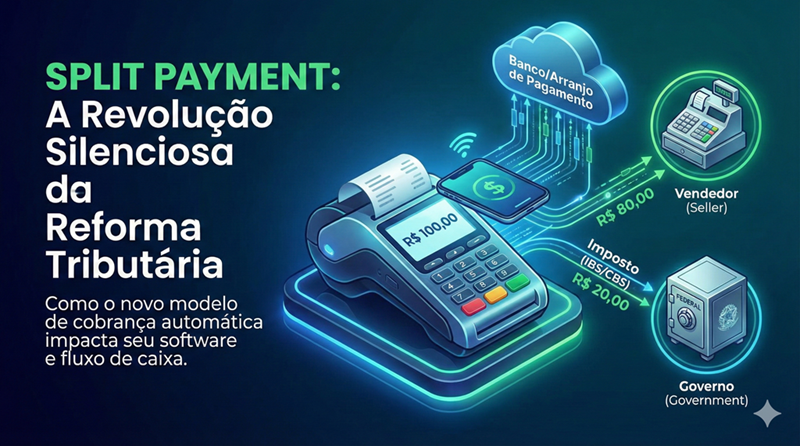
Se você viu o vídeo recente circulando no Instagram sobre o Split Payment, provavelmente sentiu aquele frio na espinha que todo empresário e desenvolvedor sente quando a Receita Federal anuncia uma "novidade". O conteúdo viralizou com razão: a mudança é drástica. Mas, como sempre aqui no blog, vamos deixar o pânico de lado e dissecar tecnicamente o que é, como funciona e, principalmente, como preparar seu software para os cenários de falha.
O Split Payment (Pagamento Dividido) não é apenas uma nova regra; é a espinha dorsal tecnológica da Reforma Tributária (PLP 68/2024 e LC 214/2025). O objetivo da Receita é claro: acabar com a inadimplência declaratória. O imposto deixa de ser uma dívida a pagar no mês seguinte e passa a ser uma dedução instantânea no momento da liquidação financeira.