A entrada de IBS e CBS na rotina das empresas optantes pelo Simples Nacional cria uma decisão operacional relevante: manter esses tributos no recolhimento unificado ou optar por sua apuração e recolhimento pelo regime regular. A escolha não equivale a sair do Simples Nacional para todos os tributos, mas altera processos de faturamento, documentos fiscais, apuração, controles de…
Ver resumo completo
A entrada de IBS e CBS na rotina das empresas optantes pelo Simples Nacional cria uma decisão operacional relevante: manter esses tributos no recolhimento unificado ou optar por sua apuração e recolhimento pelo regime regular. A escolha não equivale a sair do Simples Nacional para todos os tributos, mas altera processos de faturamento, documentos fiscais, apuração, controles de crédito e integração entre empresa, contador e sistema de gestão.
Para quem trabalha com contabilidade, a questão exige leitura cuidadosa das regras e dos prazos. Para desenvolvedores Delphi e equipes de ERP, ela exige modelagem de vigências, separação de cálculos e mecanismos de auditoria que evitem tratar uma opção semestral como simples parâmetro permanente de cadastro. Neste artigo, vamos diferenciar o que está confirmado em fontes oficiais, os pontos que dependem de validação específica e um roteiro prático para preparar pessoas e software.
A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação…
Ver resumo completo
A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.
Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.
Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.
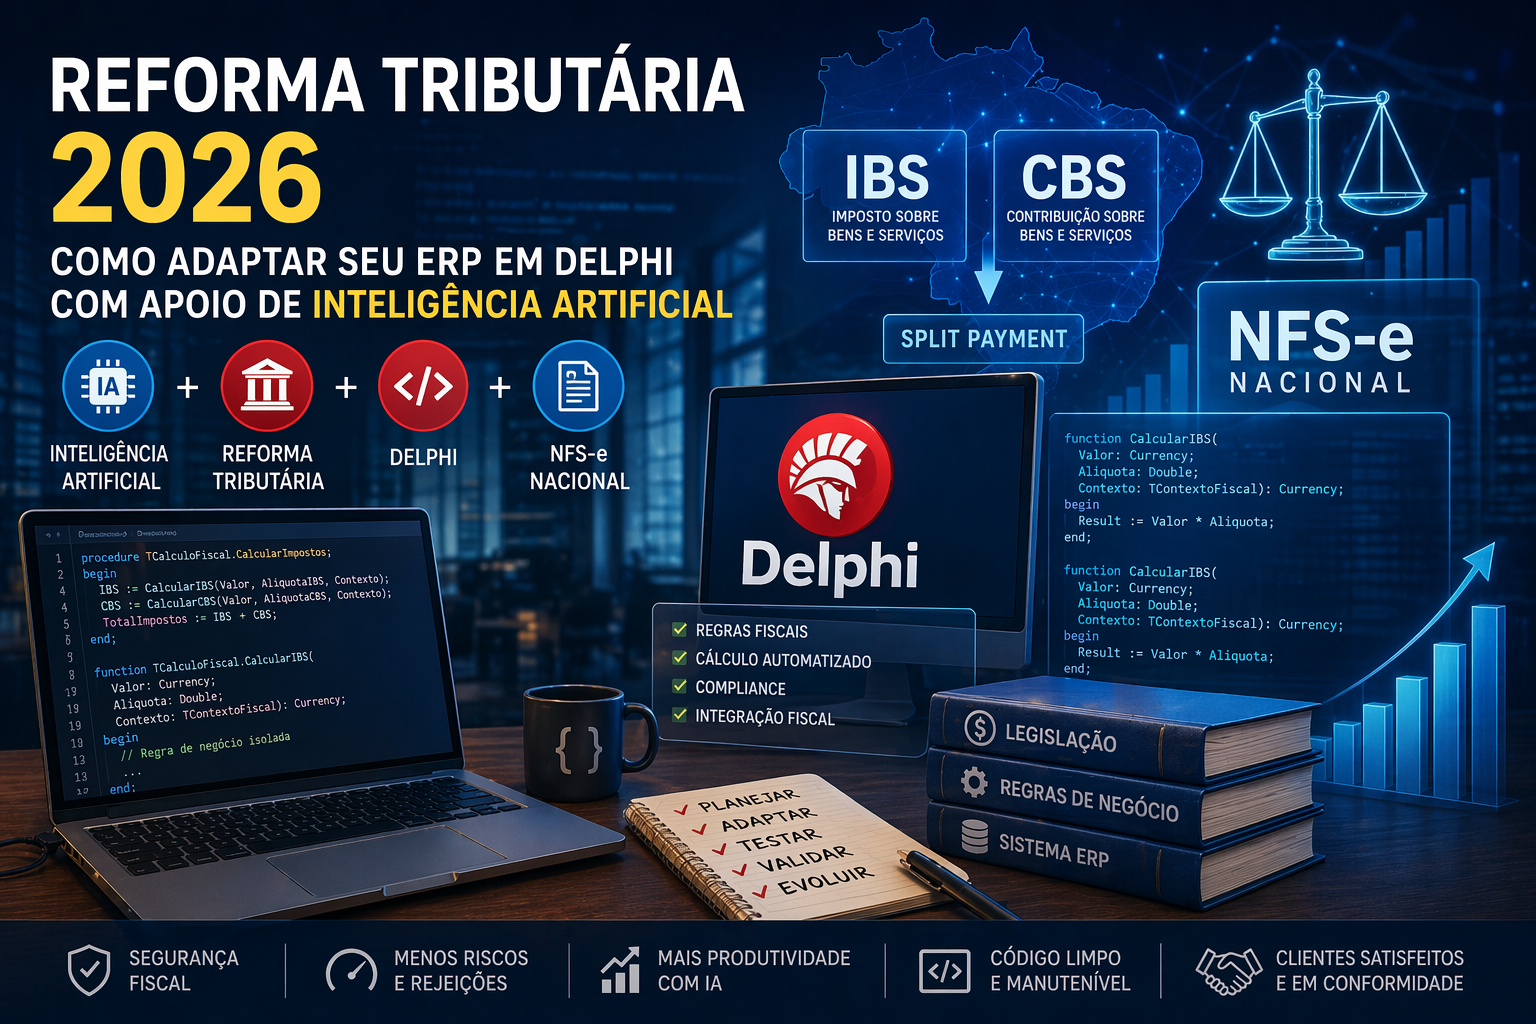
A reforma tributária brasileira não é apenas uma mudança legislativa — ela representa uma transformação estrutural na forma como empresas operam, calculam impostos e se relacionam com o fisco. Para empresas de software que desenvolvem ou mantêm sistemas ERP, essa mudança traz um impacto direto e inevitável.
Ver resumo completo
A reforma tributária brasileira não é apenas uma mudança legislativa — ela representa uma transformação estrutural na forma como empresas operam, calculam impostos e se relacionam com o fisco. Para empresas de software que desenvolvem ou mantêm sistemas ERP, essa mudança traz um impacto direto e inevitável.
Com a introdução de novos tributos como IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços), além da padronização nacional da NFS-e, o nível de complexidade das regras fiscais aumenta significativamente. Isso exige não apenas atualizações pontuais, mas uma revisão profunda da lógica de negócio implementada nos sistemas.