A consulta abriu, os registros apareceram na tela e o botão de salvar funcionou. Para quem desenvolve com Delphi, esse resultado tem um significado concreto: a aplicação começou a conversar com o banco.
Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.
Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.
A Receita Federal publicou, em setembro de 2026, uma nova documentação técnica para as interfaces de programação de aplicações, as APIs, ligadas à apuração da Contribuição sobre Bens e Serviços (CBS). A notícia chama atenção pelos serviços de consulta a débitos, créditos, pagamentos e recolhimentos, mas a mudança mais importante para quem desenvolve ERP está na forma de…
Ver resumo completo
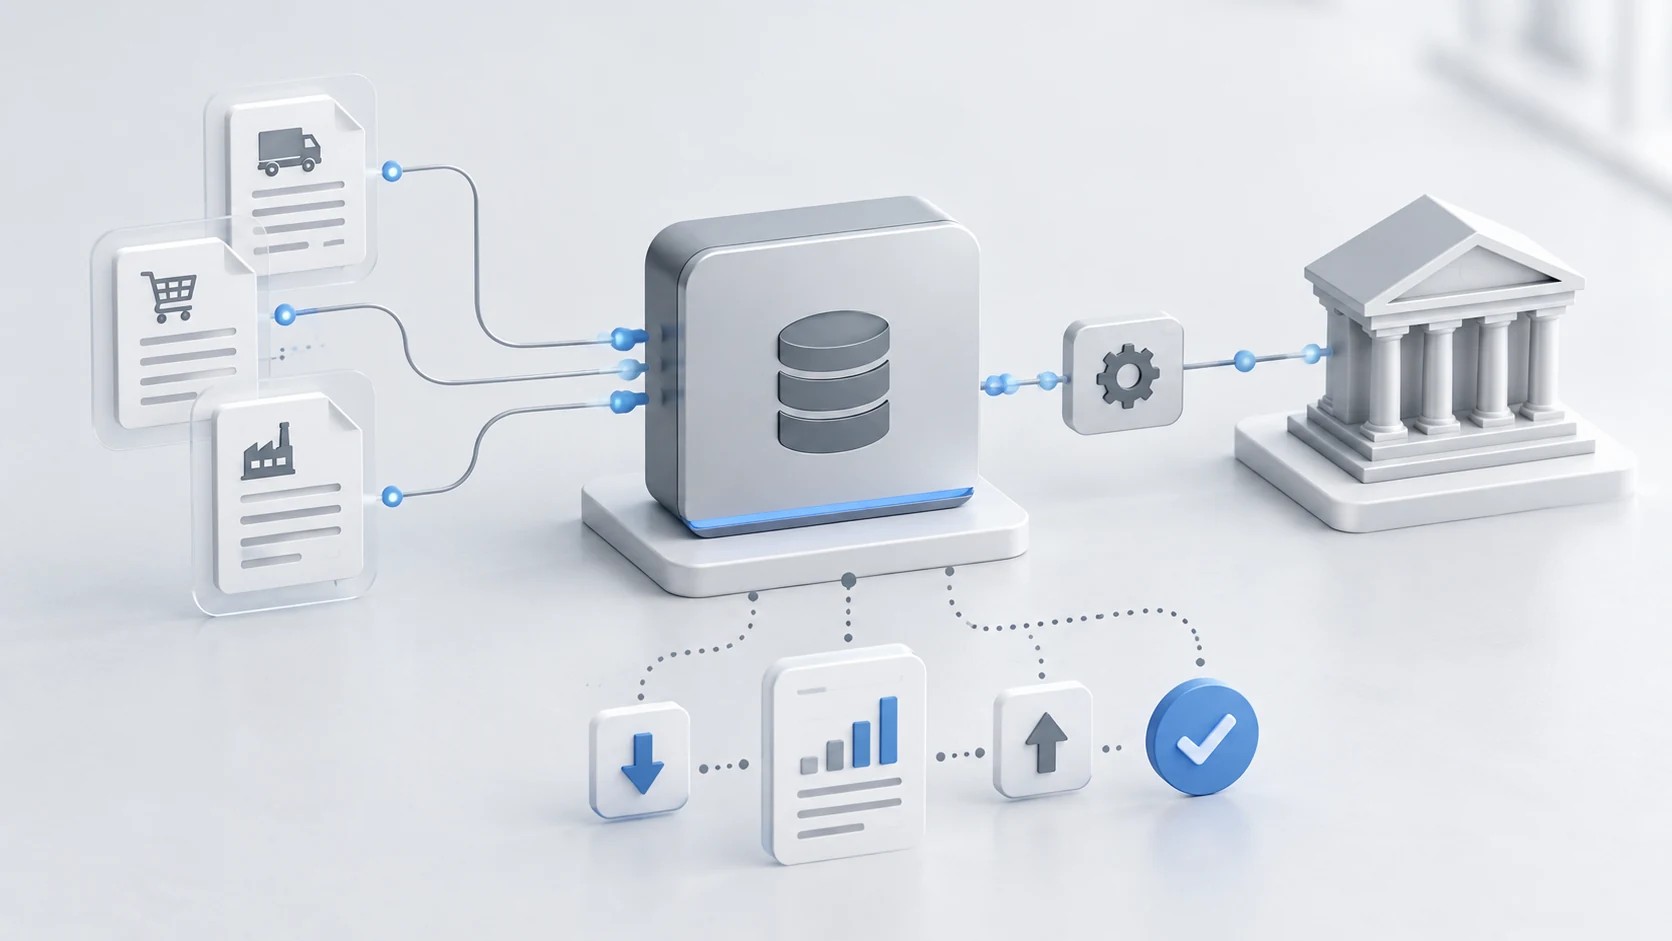
A Receita Federal publicou, em setembro de 2026, uma nova documentação técnica para as interfaces de programação de aplicações, as APIs, ligadas à apuração da Contribuição sobre Bens e Serviços (CBS). A notícia chama atenção pelos serviços de consulta a débitos, créditos, pagamentos e recolhimentos, mas a mudança mais importante para quem desenvolve ERP está na forma de integração: os dados serão entregues de maneira assíncrona e incremental, em arquivos gerados após a solicitação, e não como uma resposta completa e imediata a cada chamada.
Essa diferença parece pequena até imaginarmos a rotina de uma empresa com milhares de documentos fiscais. O ERP precisa solicitar o processamento, guardar um tíquete, receber ou recuperar o resultado, baixar um arquivo temporário, importar apenas as alterações e preservar evidências para conciliação. Neste artigo, vou explicar o que a Receita disponibilizou, como o fluxo técnico funciona e quais decisões de arquitetura evitam perda de dados, duplicidade e exposição de credenciais. O objetivo não é fornecer um conector pronto, porque credenciais e ambientes dependem do enquadramento de cada contribuinte, mas transformar a documentação oficial em um plano de implementação verificável.
A transição para o novo modelo tributário brasileiro, focado no IVA (Imposto sobre Valor Agregado), trouxe consigo uma necessidade urgente de clareza para contribuintes e profissionais da contabilidade. Para sanar essa lacuna, o governo lançou oficialmente a Calculadora de Tributos do Consumo, uma ferramenta estratégica para simular o impacto da CBS (Contribuição sobre Bens e Serviços) e do…
Ver resumo completo
A transição para o novo modelo tributário brasileiro, focado no IVA (Imposto sobre Valor Agregado), trouxe consigo uma necessidade urgente de clareza para contribuintes e profissionais da contabilidade. Para sanar essa lacuna, o governo lançou oficialmente a Calculadora de Tributos do Consumo, uma ferramenta estratégica para simular o impacto da CBS (Contribuição sobre Bens e Serviços) e do IBS (Imposto sobre Bens e Serviços).
Neste artigo, detalhamos como essa ferramenta funciona, o cronograma de implementação e por que utilizá-la é uma boa prática essencial para o seu negócio.
Com a proximidade de 2026, o ecossistema de software de gestão (ERP) e automação comercial vive a expectativa da entrada em vigor da CBS e do IBS. No entanto, uma notícia importante traz um pouco de alívio para os desenvolvedores e contribuintes: a Receita Federal e o Comitê Gestor do IBS anunciaram que não aplicarão multas pela falta…
Ver resumo completo
Com a proximidade de 2026, o ecossistema de software de gestão (ERP) e automação comercial vive a expectativa da entrada em vigor da CBS e do IBS. No entanto, uma notícia importante traz um pouco de alívio para os desenvolvedores e contribuintes: a Receita Federal e o Comitê Gestor do IBS anunciaram que não aplicarão multas pela falta de destaque desses novos tributos nos documentos fiscais por um período de quatro meses.
Segue no artigo a discussão sobre essa decisão, os impactos e como fica o panorama atual.
Recentemente, o Portal Contábeis divulgou que, segundo o Painel de Adesão da Receita Federal, 501 municípios brasileiros ainda não formalizaram sua adesão ao padrão da NFS-e Nacional. Embora possa parecer apenas um dado estatístico burocrático, para nós, desenvolvedores e gestores de Software Houses, esse número representa um alerta crítico sobre o cenário de fragmentação fiscal que ainda enfrentaremos…
Ver resumo completo
Recentemente, o Portal Contábeis divulgou que, segundo o Painel de Adesão da Receita Federal, 501 municípios brasileiros ainda não formalizaram sua adesão ao padrão da NFS-e Nacional. Embora possa parecer apenas um dado estatístico burocrático, para nós, desenvolvedores e gestores de Software Houses, esse número representa um alerta crítico sobre o cenário de fragmentação fiscal que ainda enfrentaremos no curto prazo.
Neste artigo, vamos dissecar o que esses dados significam, validar as referências legais por trás da obrigatoriedade e analisar o impacto direto no desenvolvimento de soluções fiscais em Delphi.
Muitos empresários e gestores ainda tratam 2026 apenas como um "ano de teste" para a Reforma Tributária, acreditando que a fiscalização será branda. Este é um erro estratégico perigoso.
Ver resumo completo
Muitos empresários e gestores ainda tratam 2026 apenas como um "ano de teste" para a Reforma Tributária, acreditando que a fiscalização será branda. Este é um erro estratégico perigoso. Embora as alíquotas sejam reduzidas (0,9% para CBS e 0,1% para IBS), a estrutura de penalidades e o aparato tecnológico de fiscalização já estão armados e prontos para disparar.
Abaixo, detalho as sanções financeiras e operacionais para quem falhar no destaque desses tributos, bem como a mecânica da nova fiscalização digital.
A aprovação da Emenda Constitucional n.º 132/2023 e a sua subsequente regulamentação pela Lei Complementar (LC) n.º 214/2025 trouxeram a maior mudança no sistema fiscal brasileiro das últimas décadas. Contudo, a complexidade da transição gerou desinformação.
Ver resumo completo
A aprovação da Emenda Constitucional n.º 132/2023 e a sua subsequente regulamentação pela Lei Complementar (LC) n.º 214/2025 trouxeram a maior mudança no sistema fiscal brasileiro das últimas décadas. Contudo, a complexidade da transição gerou desinformação.
Este artigo disseca tecnicamente os cinco principais pontos de debate, confrontando o senso comum com o texto legal oficial.