A consulta abriu, os registros apareceram na tela e o botão de salvar funcionou. Para quem desenvolve com Delphi, esse resultado tem um significado concreto: a aplicação começou a conversar com o banco.
Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.
Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.
O calendário do Simples Nacional para 2027 exige uma separação rigorosa entre eventos que, embora próximos no tempo, têm finalidades diferentes. A formalização da opção pelo Simples Nacional encerrou-se em 15 de outubro de 2026.
Ver resumo completo
O calendário do Simples Nacional para 2027 exige uma separação rigorosa entre eventos que, embora próximos no tempo, têm finalidades diferentes. A formalização da opção pelo Simples Nacional encerrou-se em 15 de outubro de 2026. Ainda assim, há duas frentes que permanecem relevantes até 30 de outubro: a regularização de pendências que levaram ao indeferimento de uma solicitação já feita e a opção pela apuração e pelo recolhimento de IBS e CBS no regime regular, no primeiro período de 2027.
A distinção é importante para empresas, escritórios contábeis e equipes que mantêm sistemas fiscais. Tratar regularização como se fosse reabertura de prazo pode levar a uma orientação inadequada ao cliente. Da mesma forma, tratar a escolha de IBS e CBS como uma nova adesão ao Simples confunde duas decisões independentes. Neste artigo, organizamos o que está confirmado, o que cada situação significa e como transformar as informações em verificações práticas de atendimento, processo e software.
Uma empresa pode registrar cada pedido, acompanhar estoques, medir a produção e manter dezenas de relatórios sem conseguir responder a uma pergunta aparentemente simples: por que estamos vendendo mais, mas entregando com mais atraso e obtendo uma margem menor? Os números existem.
Ver resumo completo
Uma empresa pode registrar cada pedido, acompanhar estoques, medir a produção e manter dezenas de relatórios sem conseguir responder a uma pergunta aparentemente simples: por que estamos vendendo mais, mas entregando com mais atraso e obtendo uma margem menor? Os números existem. O que falta é construir uma explicação que possa ser conferida e transformada em ação.
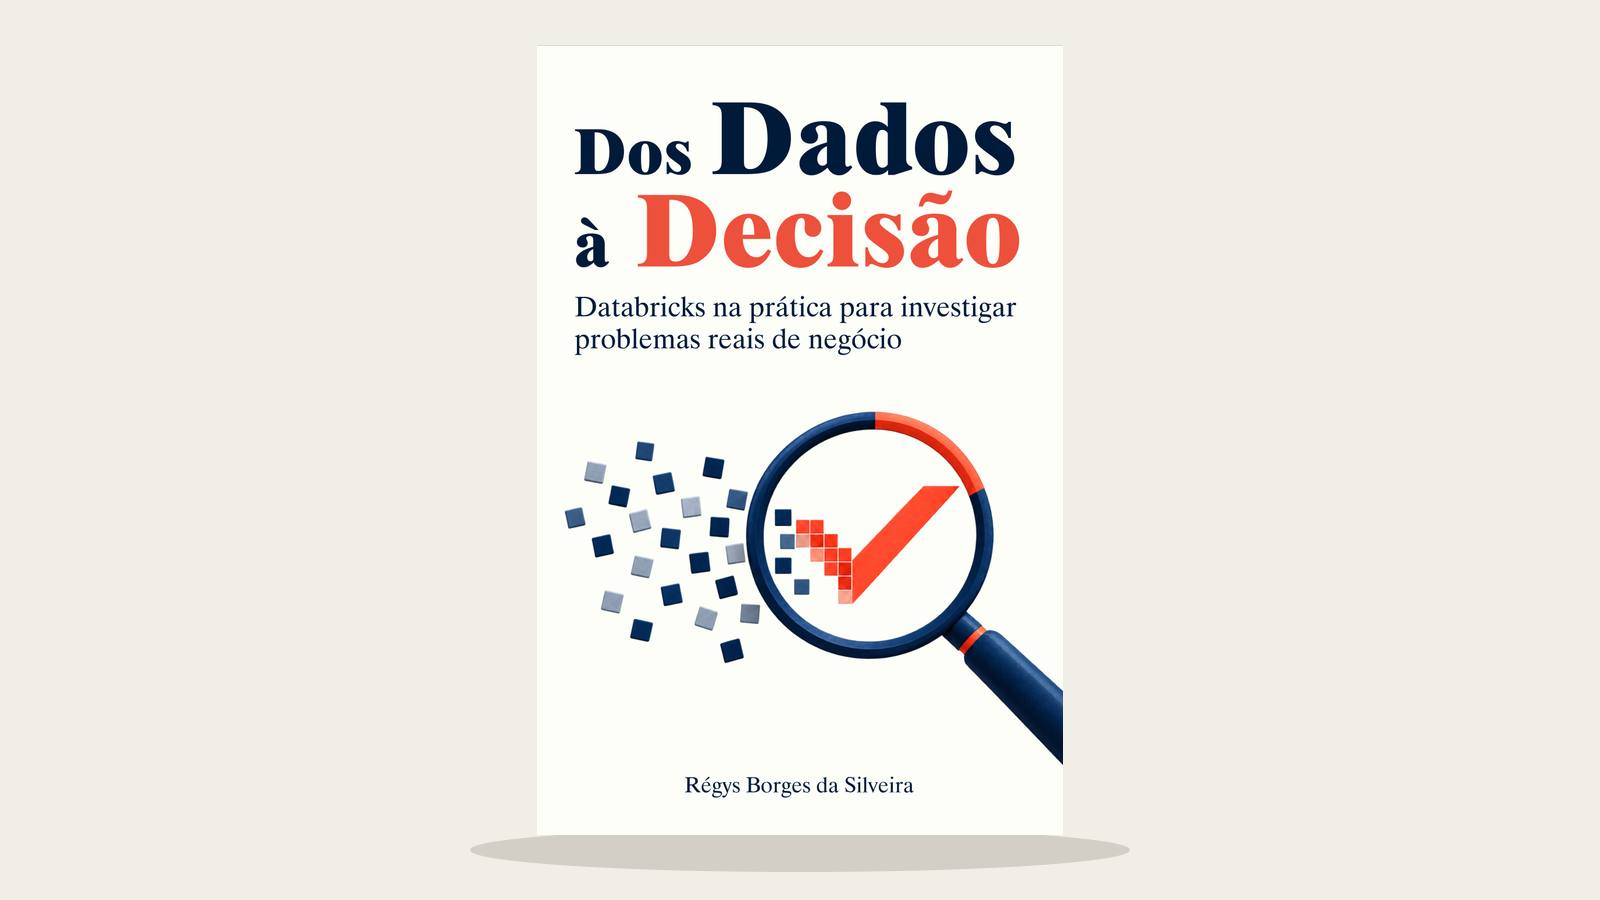
É esse percurso que apresento no meu novo livro, Dos Dados à Decisão: Databricks na prática para investigar problemas reais de negócio. A proposta é aproximar análise de dados e problemas empresariais, mostrando como formular perguntas, examinar a qualidade dos registros, investigar hipóteses e comunicar o que uma análise permite concluir. O livro está disponível em edição impressa e Kindle, com os canais reunidos na página oficial da obra.
Neste artigo, apresento o problema que orienta a leitura, o caso fictício que conecta os capítulos e as formas de acompanhar o conteúdo. Também mostro um pequeno roteiro de investigação que você pode aproveitar para olhar com mais cuidado os indicadores da sua própria rotina.
Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada.
Ver resumo completo
Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada. Essas decisões pertencem ao contrato técnico do documento fiscal.
A NT 2026.008 acrescenta informações de valor líquido e de ICMS previsto no pagamento antecipado à Nota Fiscal Eletrônica (NF-e) e à Nota Fiscal de Consumidor Eletrônica (NFC-e), com diferenças de aplicação entre os modelos. O trabalho envolve persistência, geração do XML, totalização e testes. Atualizar apenas a tela ou o componente de emissão não garante que todas essas partes continuem coerentes.
Este artigo trata dessas adaptações, sem desenvolver fórmulas de formação ou decomposição de preços. A análise foi conferida em 14 de outubro de 2026, usando a versão 1.00 disponível no catálogo consultado. Datas posteriores são previsões documentais; antes de liberar uma atualização do emissor, é necessário reconferir versão, pacote de esquemas e cronograma aplicável.
A IA entrega uma função e, logo depois, uma coleção de testes. Tudo passa.
Ver resumo completo
A IA entrega uma função e, logo depois, uma coleção de testes. Tudo passa. A equipe interpreta o resultado como confirmação de qualidade, mas ainda falta uma pergunta: o que faria esses testes falharem? Se eles apenas reproduzem a lógica escrita pela própria ferramenta, o mesmo erro pode aparecer nos dois lados da comparação e permanecer invisível.
Este é o quinto capítulo da série IA na prática: do protótipo à operação responsável. Vamos construir a diferença entre executar código e verificar um requisito, usando uma demonstração pequena em Delphi. O objetivo é aproveitar a IA para ampliar a análise e preparar testes, sem aceitar uma lista de resultados aprovados como certificado geral de correção.
Para transformar uma demanda em verificações que tenham uma razão para existir, SDD em Delphi aprofunda a ligação entre especificação, critérios de aceite, casos de fronteira, implementação e testes. Conheça a proposta e leia a degustação gratuita para avaliar como levar esse método à próxima revisão de código, em vez de medir qualidade apenas pela quantidade de testes aprovados. Quando o desafio é proteger comportamentos de um sistema existente durante sua evolução, Delphi Vivo oferece o percurso complementar de modernização incremental.
Uma notícia sobre dispensa de CNPJ ou de nota fiscal pode parecer uma ordem simples para o sistema: desativar a exigência e seguir vendendo. O problema aparece quando a regra alcança um grupo específico, preserva exceções e depende de decisões de órgãos diferentes.
Ver resumo completo
Uma notícia sobre dispensa de CNPJ ou de nota fiscal pode parecer uma ordem simples para o sistema: desativar a exigência e seguir vendendo. O problema aparece quando a regra alcança um grupo específico, preserva exceções e depende de decisões de órgãos diferentes. Se essas condições desaparecerem na parametrização, uma simplificação pode produzir orientação errada ao empreendedor.
O Decreto nº 13.140, publicado em edição extra do Diário Oficial da União em 21 de outubro de 2026, trata de dois assuntos próximos, mas distintos. Para o nanoempreendedor, estabelece dispensas de exigências federais de inscrição no Cadastro Nacional da Pessoa Jurídica, o CNPJ, e de emissão de documentos fiscais eletrônicos. Para o microempreendedor individual, o MEI, prevê o uso da declaração anual como documento fiscal em operações com consumidor final, observada a deliberação indicada na norma.
Este artigo explica quem está em cada situação, como interpretar as datas e quais cuidados devem orientar contadores e desenvolvedores. A análise considera as fontes oficiais consultadas em 21 de outubro de 2026. O ponto de partida é o texto integral do decreto no Diário Oficial, não a suposição de que qualquer pequeno negócio deixou de ter obrigações fiscais.
Uma notícia sobre perdão de dívidas pode mudar imediatamente as expectativas de quem mantém um pequeno negócio. O risco está em transformar essa expectativa em decisão financeira antes de conhecer o alcance da proposta: suspender pagamentos, gastar um benefício ainda indisponível ou aumentar o faturamento supondo que um novo limite já esteja valendo.
Ver resumo completo
Uma notícia sobre perdão de dívidas pode mudar imediatamente as expectativas de quem mantém um pequeno negócio. O risco está em transformar essa expectativa em decisão financeira antes de conhecer o alcance da proposta: suspender pagamentos, gastar um benefício ainda indisponível ou aumentar o faturamento supondo que um novo limite já esteja valendo.
Em 13 de outubro de 2026, o governo anunciou um pacote para microempreendedores individuais, chamado Prospera MEI. O anúncio reuniu perdão de débitos, negociação de dívidas bancárias, apoio ao investimento, aumento do teto de faturamento e simplificação fiscal. A notícia teve um desdobramento rápido: em 14 de outubro, a Câmara aprovou um texto que combina aumento do limite e remissão de dívidas, encaminhado à análise do Senado.
O avanço é relevante, mas não torna todas as medidas disponíveis. Este artigo considera a documentação consultada em 14 de outubro de 2026, inclusive o texto aprovado pela Câmara, para separar o que mudou na proposta, o que depende de conclusão legislativa e o que o empreendedor pode organizar desde já. Essa separação também é útil para contadores e para quem mantém sistemas de gestão usados por MEIs.