A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação…
Ver resumo completo
A adaptação da Nota Fiscal de Serviço eletrônica (NFS-e) aos campos de IBS e CBS exige uma distinção que parece simples, mas tem efeito direto no desenvolvimento de sistemas e na rotina contábil: autorização técnica não é sinônimo automático de conformidade tributária. Uma nota pode passar pelo autorizador sem rejeição sistêmica e, ainda assim, estar sem uma informação que já se tornou obrigatória para aquela operação.
Para equipes que mantêm ERPs em Delphi, integrações fiscais e rotinas de escrituração, essa diferença muda a forma de priorizar o trabalho. Não basta testar se o XML ou a requisição é aceito. É preciso saber para quais operações o preenchimento é exigido, qual ambiente deve emitir o documento e como demonstrar a correção de inconsistências quando elas forem identificadas.
Neste artigo, vamos separar os cronogramas aplicáveis em 2026, explicar o caso particular das microempresas e empresas de pequeno porte do Simples Nacional, traduzir o impacto para software houses e contabilidades e propor um roteiro de implantação. Como os marcos de outubro, novembro e dezembro de 2026 eram futuros na data da pesquisa que embasa este texto, a leitura deve ser prospectiva e acompanhada de revisão normativa antes da entrada em produção.
A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS?
Ver resumo completo
A transição da reforma tributária fará o ICMS conviver por alguns anos com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Essa convivência produz uma pergunta aparentemente simples, mas de grande impacto financeiro: os valores dos novos tributos devem integrar a base de cálculo do ICMS? Em setembro de 2026, uma liminar da Justiça de São Paulo autorizou uma empresa a não fazer essa inclusão quando IBS e CBS se tornarem efetivamente exigíveis.
A decisão chamou atenção porque contraria o entendimento divulgado pela Secretaria da Fazenda e Planejamento do Estado de São Paulo. Ela não encerra, porém, a controvérsia e não cria uma regra geral para todos os contribuintes. Neste artigo, vamos separar o que vale para 2026, o que começa a preocupar a partir de 2027, os argumentos de cada interpretação e os cuidados necessários para que o ERP suporte cenários diferentes sem transformar uma decisão provisória em regra fiscal permanente.
A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito.
Ver resumo completo
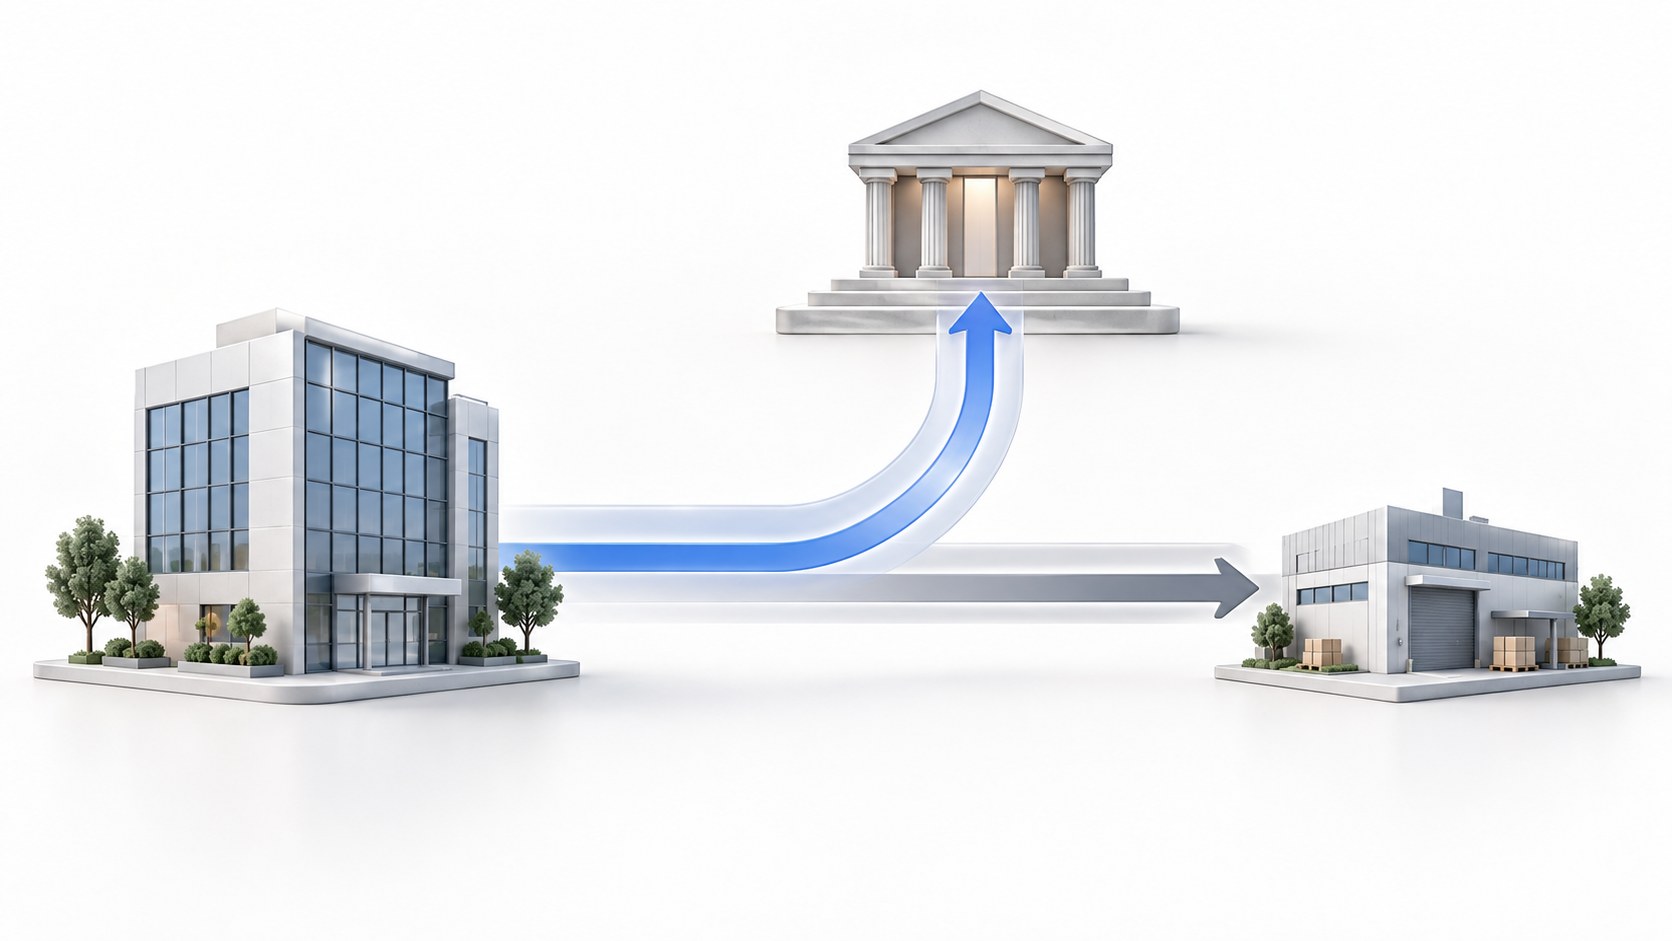
A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito. O ERP precisará acompanhar também como o débito de IBS e CBS foi extinto e relacionar esse evento à compra que deu origem ao crédito. É nesse contexto que aparece o recolhimento pelo adquirente, conhecido pela sigla RAD.
O mecanismo ganhou atenção porque permite que o comprador, em uma situação delimitada pela lei, recolha o IBS e a CBS incidentes na própria operação. A ideia parece simples, mas pode gerar interpretações perigosas. O RAD não é uma autorização genérica para pagar o tributo de qualquer fornecedor, não substitui o split payment quando este puder ser utilizado e tampouco deve ser tratado no sistema como uma retenção tradicional. A seguir, vamos examinar o artigo 36 da Lei Complementar nº 214/2025, os efeitos para fornecedor e adquirente e os controles técnicos necessários antes de colocar a funcionalidade em produção.