Tecnologia além do código.
Régys Borges da Silveira
Para compreender e aplicar
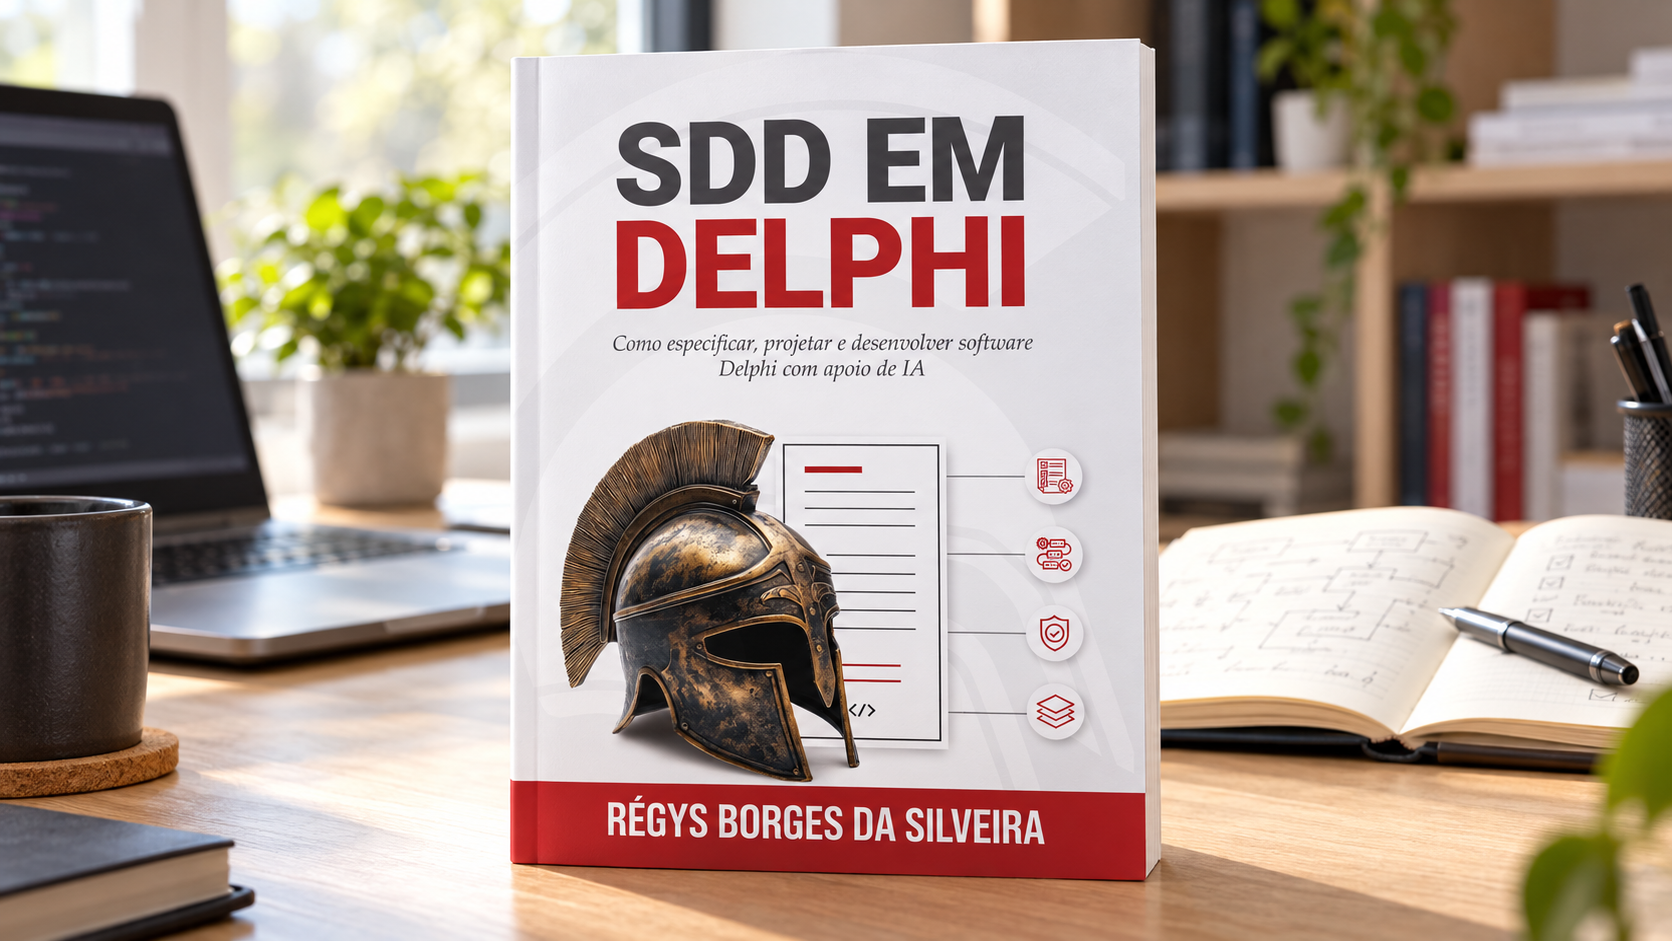
Composição ilustrativa: livro SDD em Delphi, de Régys Borges da Silveira, em destaque sobre uma mesa de trabalho.

SDD em Delphi: quando a especificação orienta o código e a IA

Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.

13 out 2026
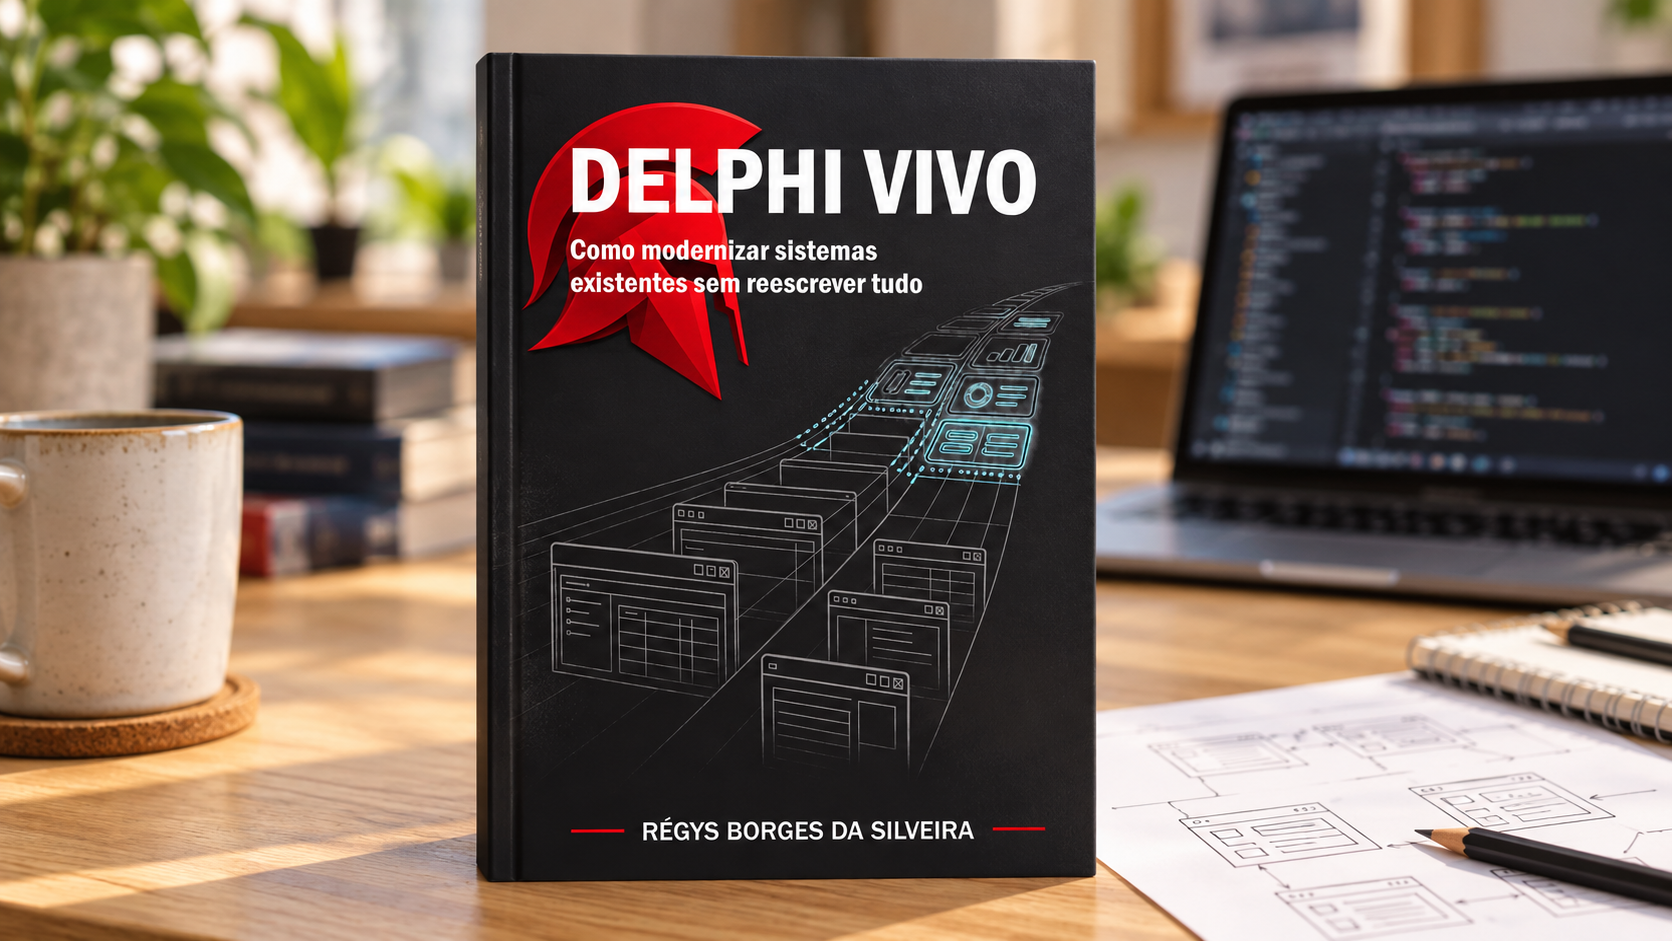
Composição ilustrativa: livro Delphi Vivo, de Régys Borges da Silveira, em destaque sobre uma mesa de trabalho.

Delphi Vivo: como modernizar sistemas sem reescrever tudo

Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.

29 set 2026

Explore os artigos

1.130 artigos
Ilustração conceitual de um protótipo de papel e uma estrutura organizada com pontos de verificação.

Vibe coding: o que é, quando ajuda e quando vira um problema

Uma pessoa descreve uma ideia, a inteligência artificial monta uma tela e, depois de algumas mensagens, o programa começa a funcionar. A experiência é atraente: o intervalo entre imaginar e experimentar diminui.

Ver resumo completo

Uma pessoa descreve uma ideia, a inteligência artificial monta uma tela e, depois de algumas mensagens, o programa começa a funcionar. A experiência é atraente: o intervalo entre imaginar e experimentar diminui. O problema aparece quando esse primeiro resultado passa a ser tratado como um produto pronto, sem que alguém compreenda o que foi construído.

Este artigo abre a série IA na prática: do protótipo à operação responsável. A trilha vai percorrer contexto, instruções de projeto, manutenção Delphi, testes, execução local, documentos, integrações e segurança. Começamos pelo modo de trabalhar: o que significa vibe coding, onde a experimentação ajuda e em que momento precisamos mudar de postura.

Quando o protótipo começa a receber regras de negócio, o desafio deixa de ser pedir outra tela: é explicar o comportamento esperado e demonstrar que ele foi preservado. SDD em Delphi aprofunda esse percurso com especificações, contratos, critérios de aceite e ligação entre implementação e testes. Conheça a proposta e leia a degustação gratuita para avaliar como esse método pode orientar sua próxima demanda. Para quem coordena a equipe, Liderança Ampliada complementa a leitura ao tratar a IA como apoio à preparação de decisões, sem transferir a responsabilidade humana.

· Régys Borges da Silveira
Ler artigo →
Ilustração de serviços urbanos e praça de pedágio conectados a documento e calendário.

NFS-e e NFS-e Via: mudanças e prazos do Ato Técnico Conjunto nº 7/2026

Uma atualização fiscal pode chegar ao sistema por caminhos diferentes: um ato aprova documentos, uma nota técnica descreve campos e um comunicado informa quando os ambientes serão atualizados. Quando esses papéis se confundem, a equipe pode implementar uma versão incorreta ou cobrar do cliente uma informação que ainda não está disponível no ambiente utilizado.

Ver resumo completo

Uma atualização fiscal pode chegar ao sistema por caminhos diferentes: um ato aprova documentos, uma nota técnica descreve campos e um comunicado informa quando os ambientes serão atualizados. Quando esses papéis se confundem, a equipe pode implementar uma versão incorreta ou cobrar do cliente uma informação que ainda não está disponível no ambiente utilizado.

O Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 7, de 28 de setembro de 2026, reúne duas frentes que precisam ser acompanhadas separadamente: a Nota Fiscal de Serviço eletrônica de padrão nacional, a NFS-e, e a NFS-e Via, voltada à exploração de rodovias mediante cobrança de pedágio. Embora apareçam no mesmo ato, elas possuem documentação, alterações e cronogramas próprios.

Este artigo explica o alcance dessa aprovação, destaca mudanças que afetam cadastros e sistemas empresariais e mostra como organizar a adaptação. As datas e versões refletem a documentação conferida em 14 de outubro de 2026. Como o calendário recebeu atualização nessa mesma data, ele deve ser novamente conferido antes de cada implantação.

· Régys Borges da Silveira
Ler artigo →
Ilustração conceitual de módulos empresariais brancos conectados a duas peças azuis, representando a integração de IBS e CBS ao ERP.

IBS e CBS em 2027: o que muda nos ERPs

A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração.

Ver resumo completo

A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração. Se essas etapas usarem regras de momentos diferentes, o problema pode aparecer apenas no fechamento fiscal, quando corrigir a origem já será mais trabalhoso.

Este artigo reúne os principais pontos para desenvolvedores, equipes fiscais e profissionais de contabilidade planejarem essa implantação. O recorte considera as fontes oficiais consultadas em 7 de outubro de 2026. Obrigações estabelecidas, cronogramas técnicos e recomendações de arquitetura são apresentados separadamente: uma funcionalidade anunciada para testes não equivale a uma exigência geral em produção.

· Régys Borges da Silveira
Ler artigo →
Ilustração de oito fichas de alternativas ao redor de uma prancheta central com critérios de escolha.

Como escolher modelos de IA para programação: comparação final da série

Escolher uma inteligência artificial para programar parece simples enquanto a pergunta é “qual modelo é melhor?”. A dificuldade aparece quando precisamos decidir o que usar para corrigir uma rotina, investigar um defeito intermitente, revisar uma alteração delicada ou trabalhar durante meses no mesmo sistema.

Ver resumo completo

Escolher uma inteligência artificial para programar parece simples enquanto a pergunta é “qual modelo é melhor?”. A dificuldade aparece quando precisamos decidir o que usar para corrigir uma rotina, investigar um defeito intermitente, revisar uma alteração delicada ou trabalhar durante meses no mesmo sistema. Nesses casos, qualidade, tempo, integração e custo precisam ser avaliados juntos.

Ao longo desta série, examinamos diferentes famílias, seus preços, recursos e cuidados de uso. Neste encerramento, a proposta muda: em vez de repetir os catálogos, vamos colocar OpenAI, Anthropic, Google Gemini, DeepSeek, Qwen, Mistral, Kimi e GLM na mesma estrutura de decisão. O objetivo é transformar informação sobre modelos em um procedimento útil para o desenvolvimento de software.

As características documentadas foram conferidas em 2 de outubro de 2026. As recomendações abaixo são critérios editoriais para orientar testes, não resultados de um experimento comparativo realizado pela série. Não há aqui uma classificação comprovada de desempenho em Delphi, nem fundamento para declarar um vencedor universal.

Depois de escolher uma configuração, ainda precisamos definir como ela recebe contexto, usa ferramentas e produz uma entrega verificável. IA Além da Conversa aprofunda essa passagem da comparação de modelos para o projeto de uma solução, incluindo dados, permissões, avaliação e custos. Conheça a proposta e leia a degustação gratuita para avaliar seu próximo passo. Para aplicar o método à definição de demandas, contratos e critérios de aceite em Object Pascal, a leitura complementar é SDD em Delphi.
· Régys Borges da Silveira
Ler artigo →
Maquete de pequena empresa entre pastas de regimes tributários e calendário, ilustrando uma escolha com prazo.

Simples Nacional e IBS/CBS: prazo para escolher o regime regular no 1º semestre de 2027 vai até 30 de outubro

A transição da tributação sobre o consumo cria uma decisão operacional específica para empresas já optantes pelo Simples Nacional: manter IBS e CBS na arrecadação unificada ou apurá-los e recolhê-los pelo regime regular. Para o primeiro semestre de 2027, a janela de escolha vai até 30 de outubro de 2026.

Ver resumo completo

A transição da tributação sobre o consumo cria uma decisão operacional específica para empresas já optantes pelo Simples Nacional: manter IBS e CBS na arrecadação unificada ou apurá-los e recolhê-los pelo regime regular. Para o primeiro semestre de 2027, a janela de escolha vai até 30 de outubro de 2026. O prazo inicialmente divulgado como 30 de setembro foi ajustado, conforme comunicação oficial da Receita Federal.

O tema exige atenção de empresários, profissionais contábeis e equipes que desenvolvem ou mantêm ERPs em Delphi. Não se trata apenas de uma escolha tributária abstrata: ela afeta cadastros, regras de apuração, conciliações, emissão e recepção de documentos fiscais, relatórios gerenciais e a comunicação entre empresa e escritório de contabilidade. Ao mesmo tempo, as evidências disponíveis não permitem concluir que um modelo seja universalmente melhor que o outro. A conveniência depende da operação concreta.

Este artigo separa o que está confirmado em lei e em comunicações oficiais, o que pode ser inferido para a organização dos processos e o que ainda deve ser validado antes de configurar uma solução fiscal. O percurso passa pela distinção entre procedimentos, pelos efeitos da escolha, pelo papel dos créditos e, por fim, por um roteiro prático para contadores e desenvolvedores.

· Régys Borges da Silveira
Ler artigo →
Ilustração editorial de cashback com registros relacionados e controles verificáveis.

Cashback tributário: quem poderá receber e o que isso exige do comércio

A palavra cashback aparece em aplicativos, cartões e programas de fidelidade. Por isso, é fácil imaginar que a reforma criou uma promoção em que qualquer pessoa recebe de volta uma parte de toda compra.

Ver resumo completo

A palavra cashback aparece em aplicativos, cartões e programas de fidelidade. Por isso, é fácil imaginar que a reforma criou uma promoção em que qualquer pessoa recebe de volta uma parte de toda compra. O mecanismo tributário tem outra finalidade e depende de condições legais específicas.

Cashback tributário é a devolução personalizada de valores de tributos às famílias abrangidas pela legislação. Não é crédito fiscal da loja, desconto comercial universal ou recompensa oferecida por uma instituição financeira. Compreender essa diferença ajuda o consumidor a identificar seus direitos e o comércio a não prometer um benefício que não controla.

Este artigo considera as fontes consultadas em 5 de outubro de 2026. Explica os destinatários, a base do cálculo, os marcos da transição e recomendações de preparação. O guia das mudanças de 2027 apresenta o contexto; aqui, o foco é a relação entre família, documento fiscal e devolução.

· Régys Borges da Silveira
Ler artigo →

Mostrar mais artigos ↓

Um próximo passo para cada interesse.

Continue estudando com os livros, acompanhe as videoaulas ou consulte as soluções para o seu projeto.