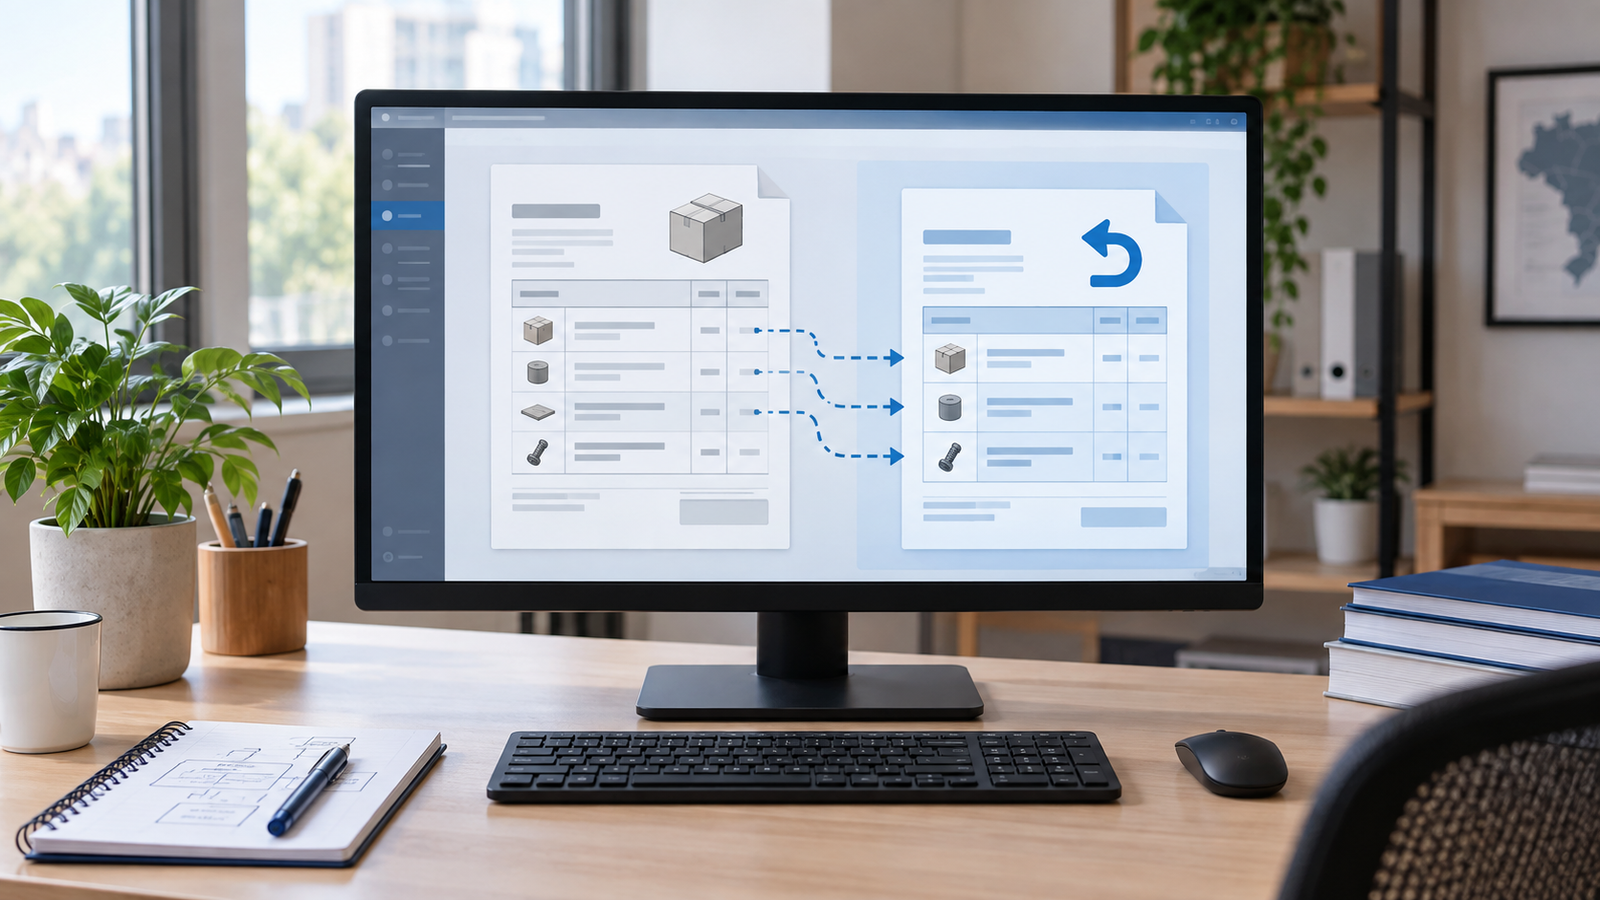
Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido.
Ver resumo completo
Sistemas emissores que continuam informando a chave da nota original apenas no grupo NFref estão encontrando um bloqueio concreto na autorização da NF-e de devolução. A SEFAZ já está aplicando em produção a validação que exige a referência dentro do produto de cada item devolvido. Quando o grupo prod/DFeReferenciado não é gerado no det, a nota pode ser recusada pela rejeição 321, identificando o item sem o vínculo exigido.
Não se trata apenas de informar a chave em outro lugar. Para cada produto da devolução, o ERP precisa transmitir a chave do documento de origem e o número que o produto ocupava naquela nota. Isso vale para devoluções parciais e também para a devolução integral: se a nota original possui cem itens e todos estão sendo devolvidos, os cem itens da nova NF-e precisam carregar a própria referência.
Para compreender o contexto mais amplo dessas adaptações, vale consultar o guia do ACBrNFe para a NT 2025.002 e o cronograma de obrigatoriedade dos documentos fiscais na Reforma Tributária. Este artigo se concentra em uma mudança operacional específica: a ligação entre cada item devolvido e o item correspondente do documento original.
Neste artigo, vamos entender por que a devolução está sendo bloqueada, quais dados devem acompanhar cada item, como tratar a devolução integral e como preencher o grupo DFeReferenciado usando o ACBrNFe em Delphi.
O Cadastro Nacional da Pessoa Jurídica (CNPJ) enfrenta o esgotamento de seu espaço de endereçamento numérico. Com um volume histórico de aproximadamente 60 milhões de inscrições e um ritmo acelerado de abertura de novos negócios, o modelo atual (NN.NNN.NNN/NNNN-DV) tornou-se insustentável.
Ver resumo completo
O Cadastro Nacional da Pessoa Jurídica (CNPJ) enfrenta o esgotamento de seu espaço de endereçamento numérico. Com um volume histórico de aproximadamente 60 milhões de inscrições e um ritmo acelerado de abertura de novos negócios, o modelo atual (NN.NNN.NNN/NNNN-DV) tornou-se insustentável.
Para solucionar este gargalo sem alterar o comprimento do identificador (preservando estruturas de legado em Mainframes e sistemas bancários), a Receita Federal do Brasil (RFB), através da Instrução Normativa RFB nº 2.229/2024, instituiu o modelo alfanumérico. Esta mudança eleva as possibilidades de combinações de $10^{12}$ para uma ordem de magnitude na casa dos trilhões, garantindo unicidade perpétua.
Nesse artigo vamos discutir estas mudanças e o impacto delas no dia-a-dia do desenvolvimento de sistemas ERP.
Decreto n° 3.470 de 19/12/2013, os usuários de ECF cujos programas preencham os requisitos VII, 9 do Anexo I do Ato Cotepe 06/08 ou o requisito VII, 7 do Anexo I do Ato Cotepe 09/13 deverão até o decimo dia de cada mês, e sempre que forem requisitados, transmitir os arquivos por ECF, após estes serem validados pelo…
Ver resumo completo
Decreto n° 3.470 de 19/12/2013, os usuários de ECF cujos programas preencham os requisitos VII, 9 do Anexo I do Ato Cotepe 06/08 ou o requisito VII, 7 do Anexo I do Ato Cotepe 09/13 deverão até o decimo dia de cada mês, e sempre que forem requisitados, transmitir os arquivos por ECF, após estes serem validados pelo programa eECFc, via TED, a partir do programa TED_ECF, disponível na Internet, no endereço www.selaz.es.gov.br. Segue abaixo o dispositivo do Decreto que instituiu a obrigação. "Art. 699-Z-I..... I- a leitura da memória fiscal completa, conforme estabelecido no requisito VII, 3, c, do…
Se há, hoje, um governo que está automatizado, creio que o brasileiro é o mais preparado. Atualmente, grande parte do cotidiano de um contribuinte é realizado por meio eletrônico, seja o imposto de renda, que é transmitido diretamente ao governo pela Internet, seja a venda de um item durável.
Ver resumo completo
Se há, hoje, um governo que está automatizado, creio que o brasileiro é o mais preparado. Atualmente, grande parte do cotidiano de um contribuinte é realizado por meio eletrônico, seja o imposto de renda, que é transmitido diretamente ao governo pela Internet, seja a venda de um item durável. Porém, a venda no varejo ainda enfrentava alguns obstáculos, devido às versões anteriores do Emissor de Cupom Fiscal (ECF) e do uso da Nota Fiscal Eletrônica (NFe) para este fim. Digo que enfrentava, pois o anúncio do Convênio ICMS 21/12 de 30 de março de 2012 – que atualizou o Convênio…