A consulta abriu, os registros apareceram na tela e o botão de salvar funcionou. Para quem desenvolve com Delphi, esse resultado tem um significado concreto: a aplicação começou a conversar com o banco.
Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.
Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.
Se você desenvolve software fiscal no Brasil, o CFOP (Código Fiscal de Operações e de Prestações) é a espinha dorsal das suas regras de negócio. Há décadas, o seu ERP decide tributação baseando-se em: Origem x Destino e Regime do ICMS (5.102, 6.102, 5.405...), com a Reforma Tributária, essa lógica morreu.
Ver resumo completo
Se você desenvolve software fiscal no Brasil, o CFOP (Código Fiscal de Operações e de Prestações) é a espinha dorsal das suas regras de negócio. Há décadas, o seu ERP decide tributação baseando-se em: Origem x Destino e Regime do ICMS (5.102, 6.102, 5.405...), com a Reforma Tributária, essa lógica morreu.
O novo sistema (IBS e CBS) não se importa se a venda é intermunicipal ou interestadual. A tributação passa a ser no destino e baseada no tipo da operação e na classificação do produto/serviço, e não mais na geografia do emissor. É aqui que nasce o CFX (Código Fiscal Expandido) e a necessidade urgente de refatorar a arquitetura fiscal do seu software.
Neste artigo, vamos dissecar tecnicamente o que é o CFX, como ele difere do novo campo oficial cClassTrib e como preparar o banco de dados do seu ERP para essa transição.
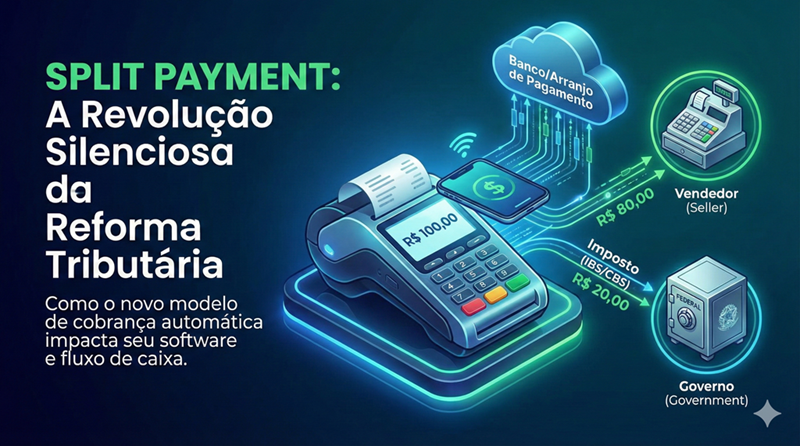
Se você viu o vídeo recente circulando no Instagram sobre o Split Payment, provavelmente sentiu aquele frio na espinha que todo empresário e desenvolvedor sente quando a Receita Federal anuncia uma "novidade". O conteúdo viralizou com razão: a mudança é drástica.
Ver resumo completo
Se você viu o vídeo recente circulando no Instagram sobre o Split Payment, provavelmente sentiu aquele frio na espinha que todo empresário e desenvolvedor sente quando a Receita Federal anuncia uma "novidade". O conteúdo viralizou com razão: a mudança é drástica. Mas, como sempre aqui no blog, vamos deixar o pânico de lado e dissecar tecnicamente o que é, como funciona e, principalmente, como preparar seu software para os cenários de falha.
O Split Payment (Pagamento Dividido) não é apenas uma nova regra; é a espinha dorsal tecnológica da Reforma Tributária (PLP 68/2024 e LC 214/2025). O objetivo da Receita é claro: acabar com a inadimplência declaratória. O imposto deixa de ser uma dívida a pagar no mês seguinte e passa a ser uma dedução instantânea no momento da liquidação financeira.
A Reforma Tributária segue avançando e trazendo definições cruciais para desenvolvedores e empresas de software. Recentemente, o Comitê Gestor do Imposto sobre Bens e Serviços (CG-IBS) lançou o Volume 1 da Cartilha Orientativa para Emissão da NF-e do IBS, um documento técnico indispensável para quem precisa adequar seus sistemas às novas regras de tributação do consumo.
Ver resumo completo
A Reforma Tributária segue avançando e trazendo definições cruciais para desenvolvedores e empresas de software. Recentemente, o Comitê Gestor do Imposto sobre Bens e Serviços (CG-IBS) lançou o Volume 1 da Cartilha Orientativa para Emissão da NF-e do IBS, um documento técnico indispensável para quem precisa adequar seus sistemas às novas regras de tributação do consumo.
Neste post, vamos detalhar os pontos-chave deste lançamento e listar boas práticas para que sua software house atravesse essa transição com segurança e conformidade.
Fonte: Nota Técnica 2025.002 v.1.33 - Publicada em 02/12/2025
Ver resumo completo
Fonte: Nota Técnica 2025.002 v.1.33 - Publicada em 02/12/2025
A Reforma Tributária (Lei Complementar nº 214/2025) trouxe a maior reestruturação de layout da história da Nota Fiscal Eletrônica. A publicação da Nota Técnica 2025.002 v1.33 define como o IBS (Imposto sobre Bens e Serviços), a CBS (Contribuição sobre Bens e Serviços) e o IS (Imposto Seletivo) coexistirão com o atual sistema tributário durante a transição.
Neste artigo, vamos dissecar as mudanças técnicas e, principalmente, explicar a condição crítica para que seu cliente não pague esses impostos em 2026.
A Reforma Tributária não é mais apenas uma discussão política; para nós, desenvolvedores, ela já tem nome e sobrenome: Nota Técnica 2025.002, que está va versão 1.32 no momento que este artigo foi escrito.
Ver resumo completo
A Reforma Tributária não é mais apenas uma discussão política; para nós, desenvolvedores, ela já tem nome e sobrenome: Nota Técnica 2025.002, que está va versão 1.32 no momento que este artigo foi escrito.
A partir de 2026, entramos no Período de Teste, onde conviveremos com o sistema atual (ICMS/ISS/PIS/COFINS) e o novo sistema (IBS/CBS). O desafio técnico é que as tags do XML mudaram drasticamente em relação ao que conhecíamos. Não se trata de novos campos no grupo Imposto, mas sim de um novo grupo "pai" chamado IBSCBS.
Neste artigo, vou mostrar a hierarquia correta das classes no componente ACBrNFe, como preencher as alíquotas de teste de 2026 e como calcular os totais sem erros de validação, considerando o básico a preencher para essa primeira fase.
A Lei Complementar nº 214, de 16 de janeiro de 2025, trouxe uma das mudanças mais profundas e estruturantes já vistas no ecossistema de serviços municipais no Brasil. Entre os seus diversos dispositivos, o art.
Ver resumo completo
A Lei Complementar nº 214, de 16 de janeiro de 2025, trouxe uma das mudanças mais profundas e estruturantes já vistas no ecossistema de serviços municipais no Brasil. Entre os seus diversos dispositivos, o art. 62, §1º determina que todos os municípios brasileiros devem, obrigatoriamente, até 1º de janeiro de 2026, adotar a Nota Fiscal de Serviços Eletrônica em padrão nacional (NFS-e Nacional).
Essa medida encerra definitivamente a era dos mais de 5.500 sistemas municipais distintos, cada qual com seus próprios leiautes, regras e portais, avançando para um cenário de padronização nacional, maior integração entre fiscos e, principalmente, mais transparência e facilidade para empresas e profissionais que prestam serviços em diversos municípios.