Tecnologia além do código.
Régys Borges da Silveira
Ver artigos recentes
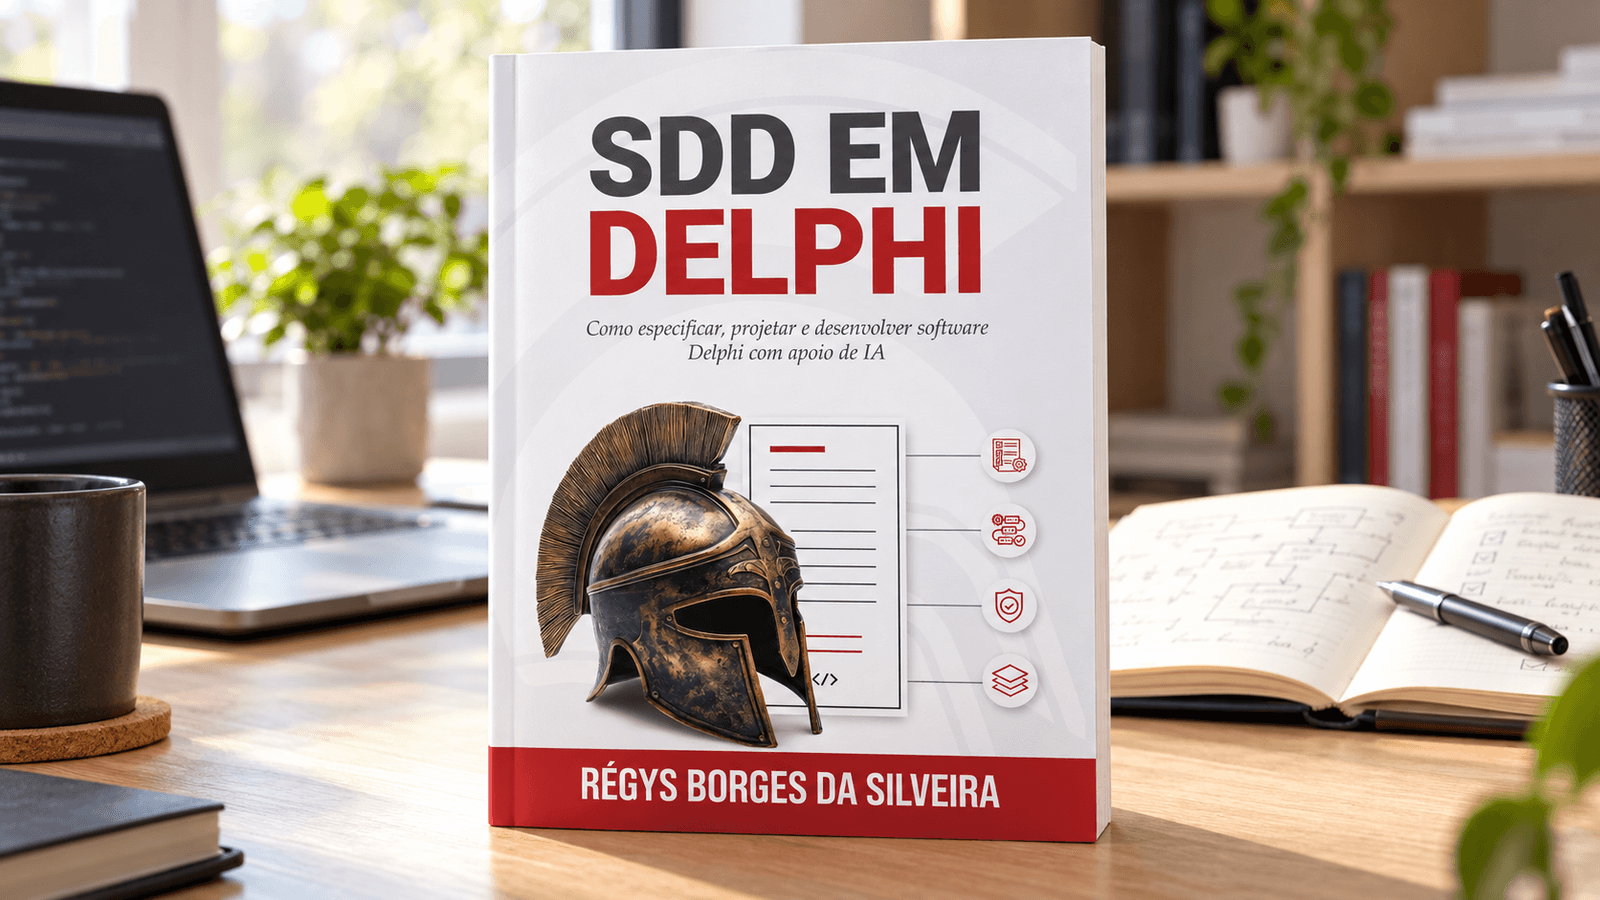
Composição ilustrativa: livro SDD em Delphi, de Régys Borges da Silveira, em destaque sobre uma mesa de trabalho.

SDD em Delphi: quando a especificação orienta o código e a IA

Em muitos projetos, uma demanda chega com aparência de instrução suficiente: “incluir um campo”, “validar o cadastro”, “expor uma API” ou “automatizar uma rotina”. A implementação pode começar em minutos, especialmente quando há uma ferramenta de IA pronta para sugerir classes, métodos, SQL e testes.

13 out 2026
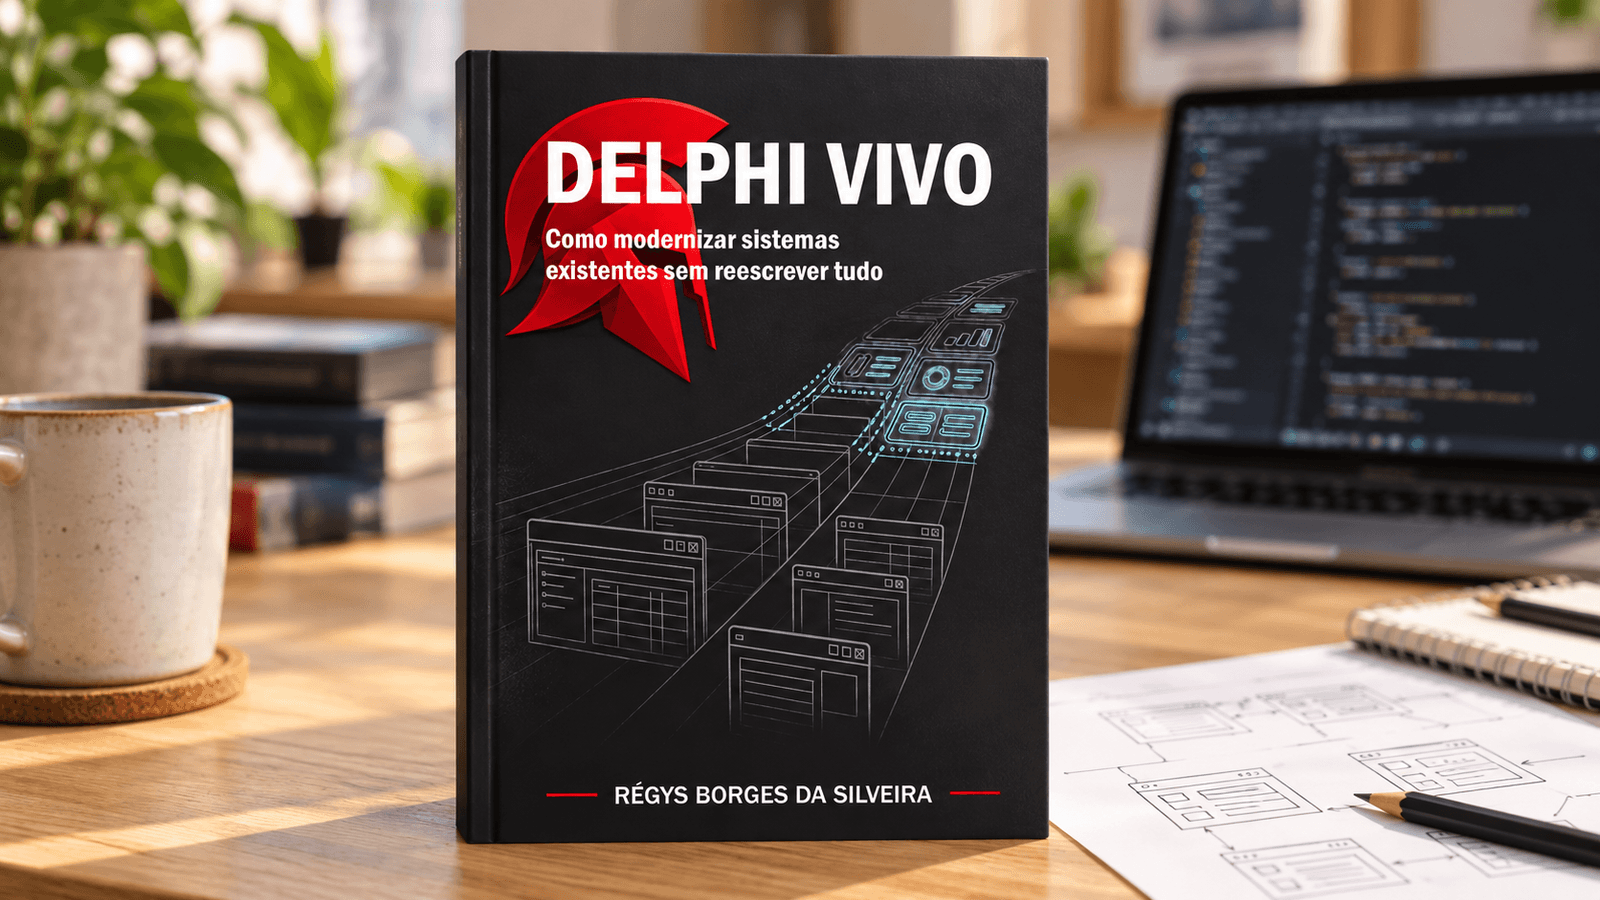
Composição ilustrativa: livro Delphi Vivo, de Régys Borges da Silveira, em destaque sobre uma mesa de trabalho.

Delphi Vivo: como modernizar sistemas sem reescrever tudo

Um sistema Delphi em produção raramente é apenas um conjunto de arquivos-fonte. Ele costuma concentrar regras de negócio acumuladas, integrações pouco documentadas, decisões tomadas sob restrições que já não existem e rotinas que funcionam porque foram ajustadas ao longo de muitos anos.

29 set 2026

Explore os artigos

1.135 artigos
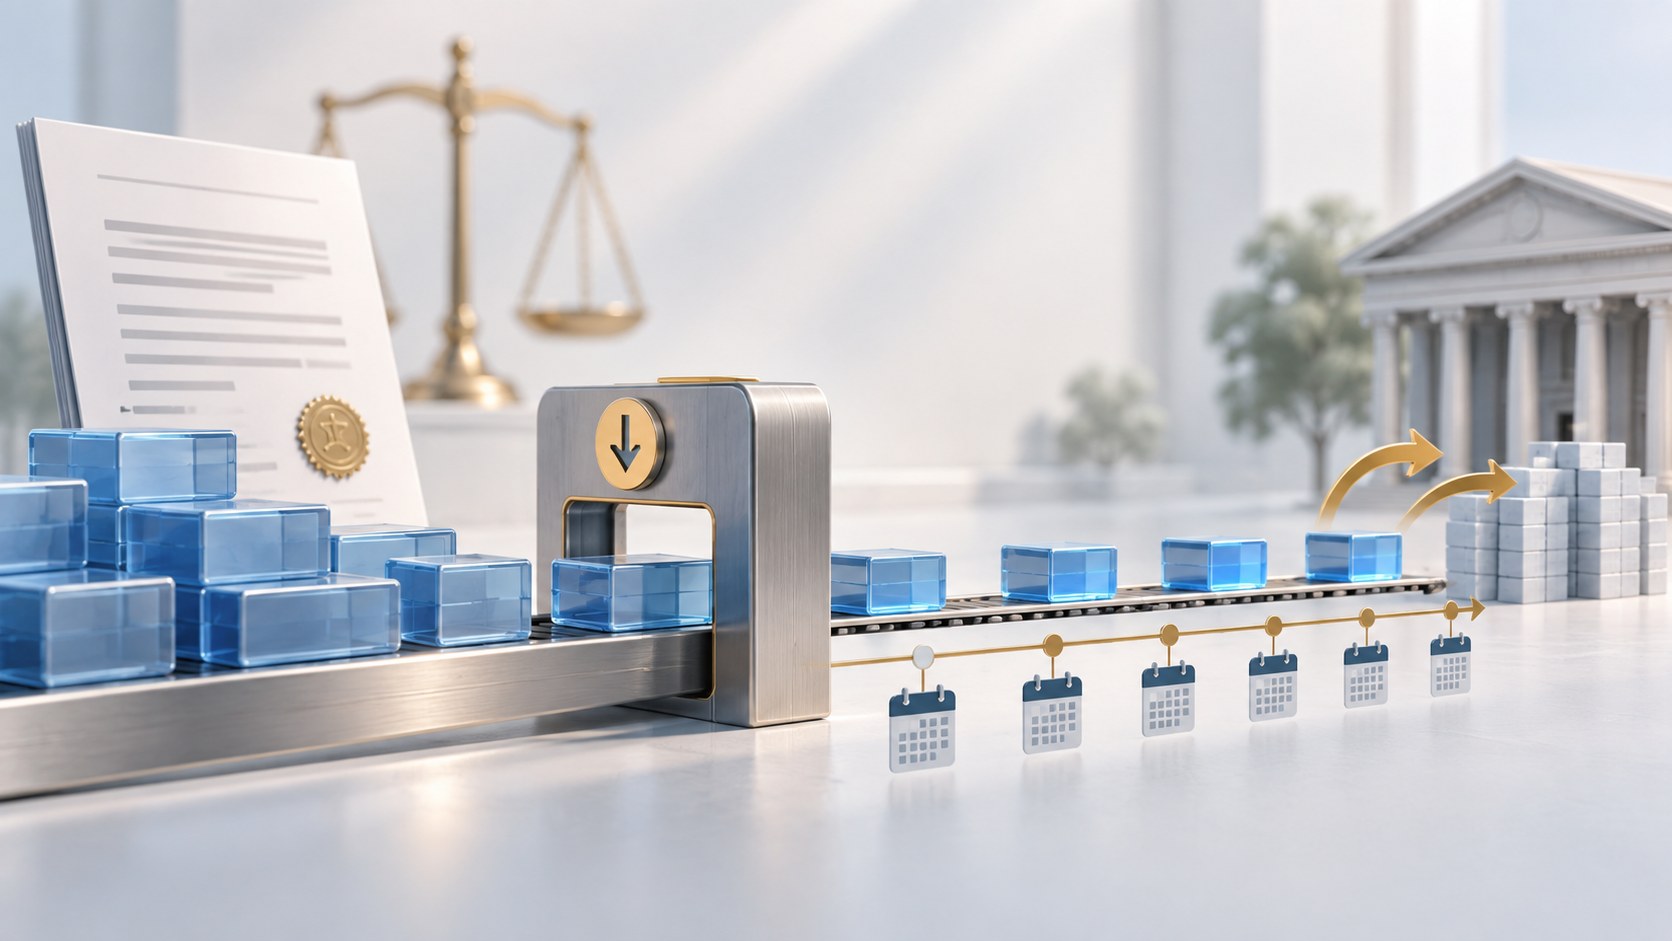
Blocos representando créditos judiciais atravessam um limitador e seguem por uma linha do tempo mensal

STF valida teto mensal para compensação de créditos tributários judiciais

Uma empresa vence definitivamente uma discussão tributária e passa a ter um crédito contra a União. A expectativa natural é usar todo o valor para quitar tributos futuros assim que a Receita Federal habilitar o crédito.

Ver resumo completo

Uma empresa vence definitivamente uma discussão tributária e passa a ter um crédito contra a União. A expectativa natural é usar todo o valor para quitar tributos futuros assim que a Receita Federal habilitar o crédito. Para créditos judiciais de grande valor, porém, existe uma limitação mensal: a compensação precisa ser distribuída por um número mínimo de meses, conforme a faixa do crédito. Em setembro de 2026, o Supremo Tribunal Federal confirmou a validade dessa sistemática ao julgar as Ações Diretas de Inconstitucionalidade 7.587 e 7.609.

A notícia é relevante não apenas para o departamento jurídico. O teto altera projeções de caixa, orçamento tributário, contabilização e rotinas do PER/DCOMP Web, além de exigir que o ERP impeça o consumo do crédito acima do permitido em cada competência. Neste artigo, veremos o que foi efetivamente decidido, quais créditos entram na limitação, como funciona o cálculo mensal e quais controles reduzem o risco de transmitir uma declaração de compensação incompatível com a regra.

· Régys Borges da Silveira
Ler artigo →
Representação visual de documentos fiscais eletrônicos e calendário de vigência normativa.

Despacho nº 42/2026 do Confaz: o que muda nos 13 Ajustes Sinief e como isso afeta DF-e e rotinas contábeis

O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está…

Ver resumo completo

O Despacho nº 42/2026 do Confaz ganhou relevância imediata porque divulga 13 Ajustes Sinief aprovados na 202ª Reunião Ordinária do conselho, realizada em 4 de setembro de 2026, e publicados no DOU em 14 de setembro de 2026. Para quem desenvolve sistemas fiscais em Delphi, mantém integrações com SEFAZ ou atua na contabilidade operacional, a importância não está apenas na existência dos atos, mas no fato de que eles tratam de documentos fiscais eletrônicos, procedimentos de emissão, rejeição, inutilização e especificações de integração.

Neste artigo, o caminho será o seguinte: primeiro, situar o despacho e o que ele confirma com segurança; depois, organizar os 13 Ajustes Sinief por tema; por fim, traduzir os efeitos práticos possíveis para rotinas de software e de escrituração, sempre distinguindo o que é fato confirmado nas fontes do que ainda depende da leitura integral de cada ato ou de atos técnicos correlatos.

· Régys Borges da Silveira
Ler artigo →
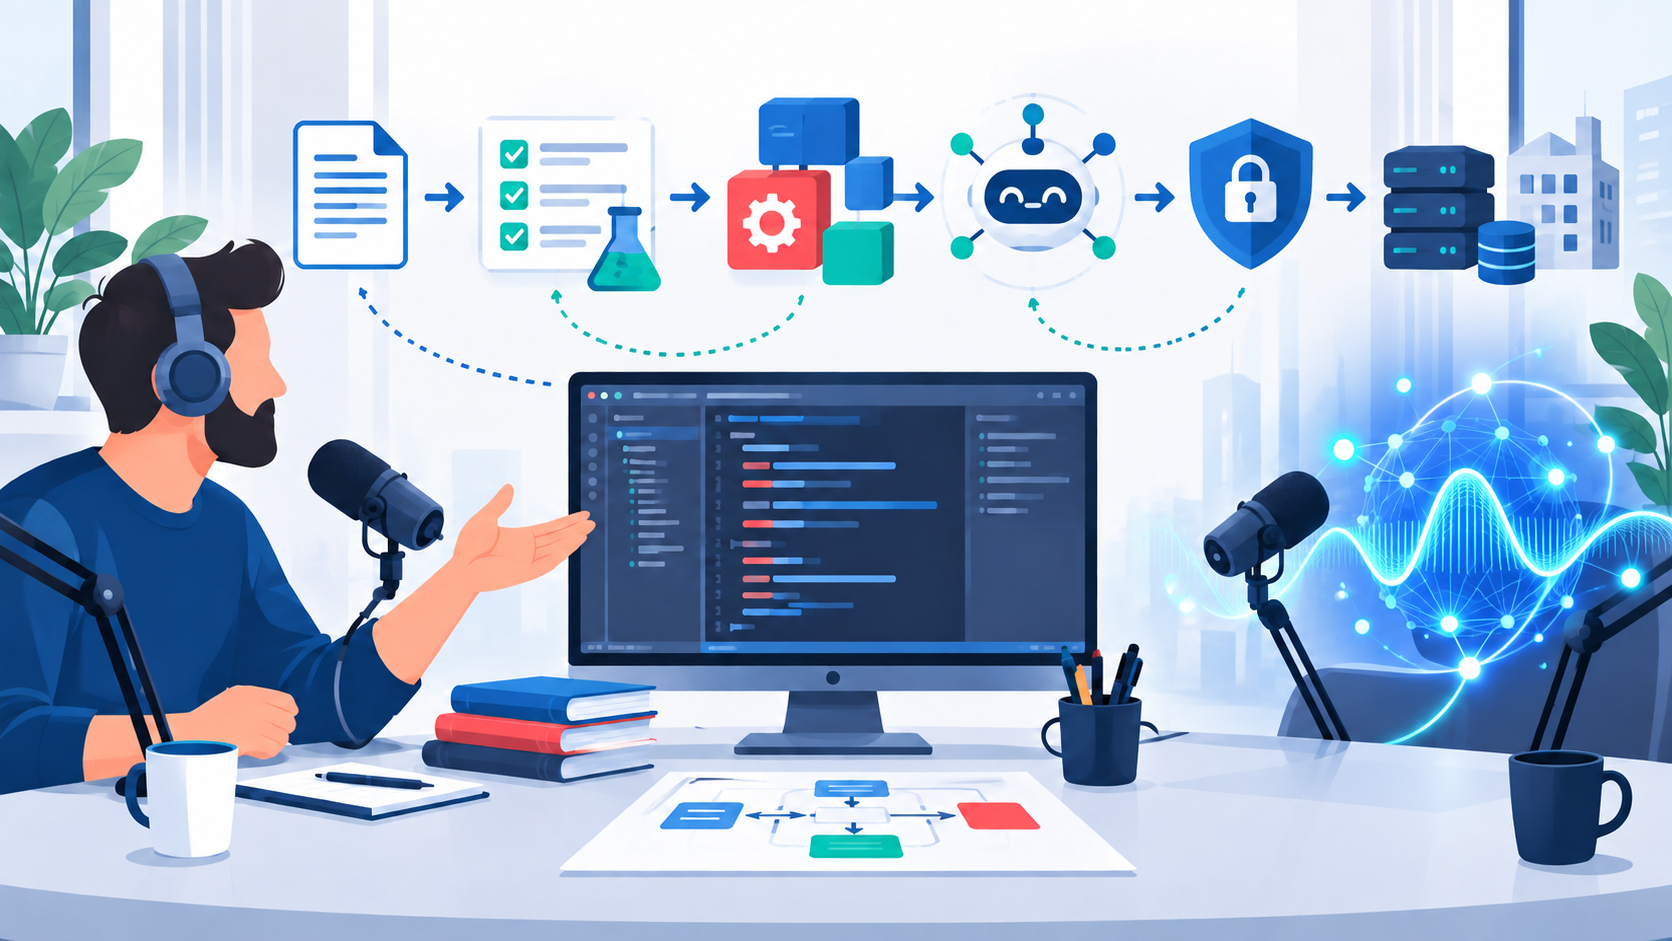
Desenvolvedor em estúdio de podcast diante de microfones, uma tela de código e uma representação abstrata de inteligência artificial conectada a etapas de especificação, testes e segurança

IA na prática com Delphi, Lazarus e ACBr: aprendizados do Papo Pro

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em…

Ver resumo completo

Em 17 de setembro de 2026 participei do episódio “Produtividade Pro: IA na Prática com Delphi, Lazarus e ACBr”, do Papo Pro ACBr. A conversa, com pouco mais de uma hora, passou por ferramentas, código legado, agentes, segurança e formação profissional, mas uma ideia conecta todos esses assuntos: inteligência artificial só produz ganho sustentável quando está inserida em um processo de engenharia que define o trabalho, limita o escopo e verifica o resultado.

Esse ponto merece atenção porque o debate sobre IA costuma começar pela ferramenta ou pelo chamado “prompt perfeito”. Para quem mantém um ERP em Delphi, desenvolve com Lazarus ou integra documentos fiscais por meio do ACBr, porém, o problema real raramente cabe em uma pergunta isolada. Há regras de negócio acumuladas durante anos, dependências visuais, bancos de dados, serviços externos e obrigações fiscais que não admitem uma resposta apenas plausível. Neste artigo, organizo os principais aprendizados do episódio e mostro como convertê-los em um fluxo de adoção prático, com critérios para especificação, validação, segurança e evolução da equipe.

Se sua dificuldade é transformar um pedido à IA em trabalho que possa ser conferido, SDD em Delphi aprofunda especificações, contratos e critérios de aceite ligados a código e testes. Consulte o sumário e a degustação gratuita na página do livro para avaliar essa base de engenharia. Ao longo deste artigo, outras leituras complementam os temas de manutenção e integração, conforme a necessidade.

· Régys Borges da Silveira
Ler artigo →
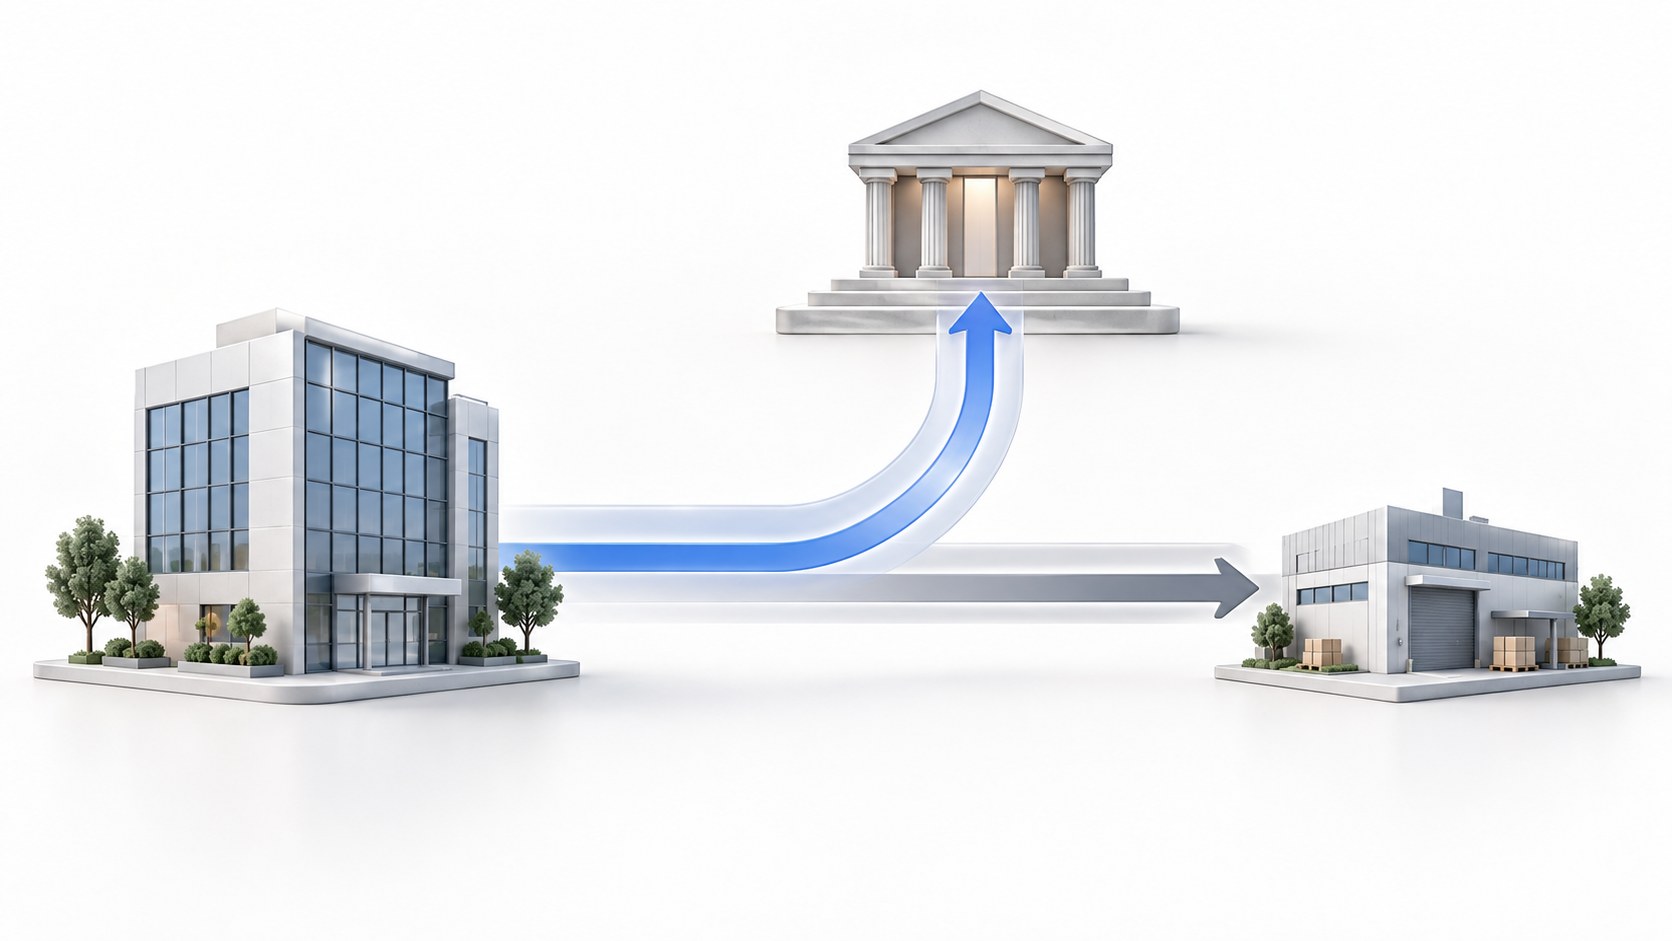
Fluxo ilustrativo em que o adquirente recolhe o tributo e o pagamento comercial segue para o fornecedor

RAD no IBS e na CBS: quando o adquirente pode recolher o tributo

A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito.

Ver resumo completo

A reforma tributária do consumo aproxima o direito ao crédito do efetivo tratamento do débito na operação. Isso muda uma premissa importante para quem desenvolve sistemas empresariais: emitir e escriturar corretamente o documento fiscal continuará sendo essencial, mas nem sempre bastará para concluir o ciclo do crédito. O ERP precisará acompanhar também como o débito de IBS e CBS foi extinto e relacionar esse evento à compra que deu origem ao crédito. É nesse contexto que aparece o recolhimento pelo adquirente, conhecido pela sigla RAD.

O mecanismo ganhou atenção porque permite que o comprador, em uma situação delimitada pela lei, recolha o IBS e a CBS incidentes na própria operação. A ideia parece simples, mas pode gerar interpretações perigosas. O RAD não é uma autorização genérica para pagar o tributo de qualquer fornecedor, não substitui o split payment quando este puder ser utilizado e tampouco deve ser tratado no sistema como uma retenção tradicional. A seguir, vamos examinar o artigo 36 da Lei Complementar nº 214/2025, os efeitos para fornecedor e adquirente e os controles técnicos necessários antes de colocar a funcionalidade em produção.

· Régys Borges da Silveira
Ler artigo →
Ambiente de desenvolvimento abstrato conectado a compiladores para servidor Linux e arquitetura ARM, com módulos de interfaces modernas

Delphi 13.2 Florence: o que muda para projetos reais

A Embarcadero lançou em 17 de setembro de 2026 o RAD Studio 13.2 Florence, acompanhado do Delphi 13.2 e do C++Builder 13.2. A atualização chega seis meses depois da versão 13.1 e concentra esforços em compiladores, desempenho, Linux, Windows on Arm, produtividade dentro da IDE, interfaces modernas e integração com inteligência artificial.

Ver resumo completo

A Embarcadero lançou em 17 de setembro de 2026 o RAD Studio 13.2 Florence, acompanhado do Delphi 13.2 e do C++Builder 13.2. A atualização chega seis meses depois da versão 13.1 e concentra esforços em compiladores, desempenho, Linux, Windows on Arm, produtividade dentro da IDE, interfaces modernas e integração com inteligência artificial. Há novidades visíveis, como controles VCL e o Navigator, mas as mudanças mais profundas estão na infraestrutura de compilação.

Para uma equipe que mantém aplicações reais, uma lista de recursos não responde à pergunta mais importante: vale atualizar agora? A resposta depende dos alvos usados, dos componentes de terceiros e da maturidade dos testes do projeto. Este artigo organiza as novidades por impacto, separa medições do fabricante de resultados que ainda precisam ser confirmados em cada base de código e propõe um roteiro de avaliação que não exige colocar a produção em risco.

· Régys Borges da Silveira
Ler artigo →
Ilustração de documentos fiscais conectados a um ERP, que troca dados de apuração com um serviço governamental

APIs da CBS: como integrar a apuração assistida ao ERP

A Receita Federal publicou, em setembro de 2026, uma nova documentação técnica para as interfaces de programação de aplicações, as APIs, ligadas à apuração da Contribuição sobre Bens e Serviços (CBS). A notícia chama atenção pelos serviços de consulta a débitos, créditos, pagamentos e recolhimentos, mas a mudança mais importante para quem desenvolve ERP está na forma de…

Ver resumo completo

A Receita Federal publicou, em setembro de 2026, uma nova documentação técnica para as interfaces de programação de aplicações, as APIs, ligadas à apuração da Contribuição sobre Bens e Serviços (CBS). A notícia chama atenção pelos serviços de consulta a débitos, créditos, pagamentos e recolhimentos, mas a mudança mais importante para quem desenvolve ERP está na forma de integração: os dados serão entregues de maneira assíncrona e incremental, em arquivos gerados após a solicitação, e não como uma resposta completa e imediata a cada chamada.

Essa diferença parece pequena até imaginarmos a rotina de uma empresa com milhares de documentos fiscais. O ERP precisa solicitar o processamento, guardar um tíquete, receber ou recuperar o resultado, baixar um arquivo temporário, importar apenas as alterações e preservar evidências para conciliação. Neste artigo, vou explicar o que a Receita disponibilizou, como o fluxo técnico funciona e quais decisões de arquitetura evitam perda de dados, duplicidade e exposição de credenciais. O objetivo não é fornecer um conector pronto, porque credenciais e ambientes dependem do enquadramento de cada contribuinte, mas transformar a documentação oficial em um plano de implementação verificável.

· Régys Borges da Silveira
Ler artigo →

Mostrar mais artigos ↓

Um próximo passo para cada interesse.

Continue estudando com os livros, acompanhe as videoaulas ou consulte as soluções para o seu projeto.