A evolução da NFS-e Nacional para acomodar informações de IBS e CBS exige uma leitura cuidadosa de três camadas diferentes: a obrigação de emitir e prestar informações fiscais, o leiaute efetivamente aceito no Ambiente de Dados Nacional (ADN) e a documentação técnica que já está disponível para testes. Confundir essas camadas pode levar tanto a mudanças prematuras em…
Ver resumo completo
A evolução da NFS-e Nacional para acomodar informações de IBS e CBS exige uma leitura cuidadosa de três camadas diferentes: a obrigação de emitir e prestar informações fiscais, o leiaute efetivamente aceito no Ambiente de Dados Nacional (ADN) e a documentação técnica que já está disponível para testes. Confundir essas camadas pode levar tanto a mudanças prematuras em produção quanto à conclusão incorreta de que uma nota tecnicamente autorizada está, por isso só, em conformidade tributária.
Para desenvolvedores Delphi, fornecedores de ERP, integradores e profissionais de contabilidade, a questão é operacional: qual XML deve ser gerado agora, o que deve ser validado em Produção Restrita e como tratar a ausência de rejeição do grupo IBS/CBS. Este artigo organiza as evidências oficiais disponíveis sobre a NFS-e padrão nacional, delimita o que ainda depende de publicação formal e propõe uma rota de testes antes da próxima implantação anunciada.
A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de…
Ver resumo completo
A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de domínio, testes de autorização e, no caso da NF-e, a geração do DANFE.
O ponto de partida é o Ato Técnico Conjunto nº 8/2026, disponibilizado em 1º de outubro de 2026. Ele aprovou cinco notas técnicas e o Informe Técnico 2025.002 v1.70 para NF-e, modelo 55, e NFC-e, modelo 65. Poucos dias depois, um aviso oficial alterou parte do calendário. Por isso, uma implantação segura começa por distinguir três coisas que frequentemente são confundidas: publicação da documentação, entrada em homologação e ativação em produção.
Neste guia, apresentamos o alcance confirmado do pacote, os cronogramas e os cuidados para ERPs e componentes Delphi. O panorama não substitui a leitura integral das regras de validação e estruturas XML nem os testes de cada emissor.
A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração.
Ver resumo completo
A virada para 2027 exige mais do que atualizar duas alíquotas no cadastro fiscal. Um sistema de gestão empresarial, ou ERP, precisa reconhecer a operação, selecionar seu tratamento tributário, emitir o documento correto e acompanhar os efeitos sobre pagamentos, créditos e apuração. Se essas etapas usarem regras de momentos diferentes, o problema pode aparecer apenas no fechamento fiscal, quando corrigir a origem já será mais trabalhoso.
Este artigo reúne os principais pontos para desenvolvedores, equipes fiscais e profissionais de contabilidade planejarem essa implantação. O recorte considera as fontes oficiais consultadas em 7 de outubro de 2026. Obrigações estabelecidas, cronogramas técnicos e recomendações de arquitetura são apresentados separadamente: uma funcionalidade anunciada para testes não equivale a uma exigência geral em produção.
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas.
Ver resumo completo
A virada para 2027 não será uma simples troca de siglas no sistema fiscal. Empresas precisarão conviver com tributos antigos e novos, revisar cadastros e preços, adaptar documentos eletrônicos e conferir uma apuração cada vez mais dependente da qualidade das informações transmitidas. Para quem desenvolve um sistema de gestão empresarial (ERP) ou orienta uma carteira contábil, o problema começa quando essas mudanças são resumidas a uma frase: “em janeiro muda tudo”.
Não muda tudo ao mesmo tempo, nem da mesma maneira para todos. Algumas obrigações começaram em 2026; outras têm marco em janeiro de 2027; determinadas regras de validação entram depois. Uma nota técnica publicada também não significa que todos os seus campos sejam imediatamente obrigatórios em produção.
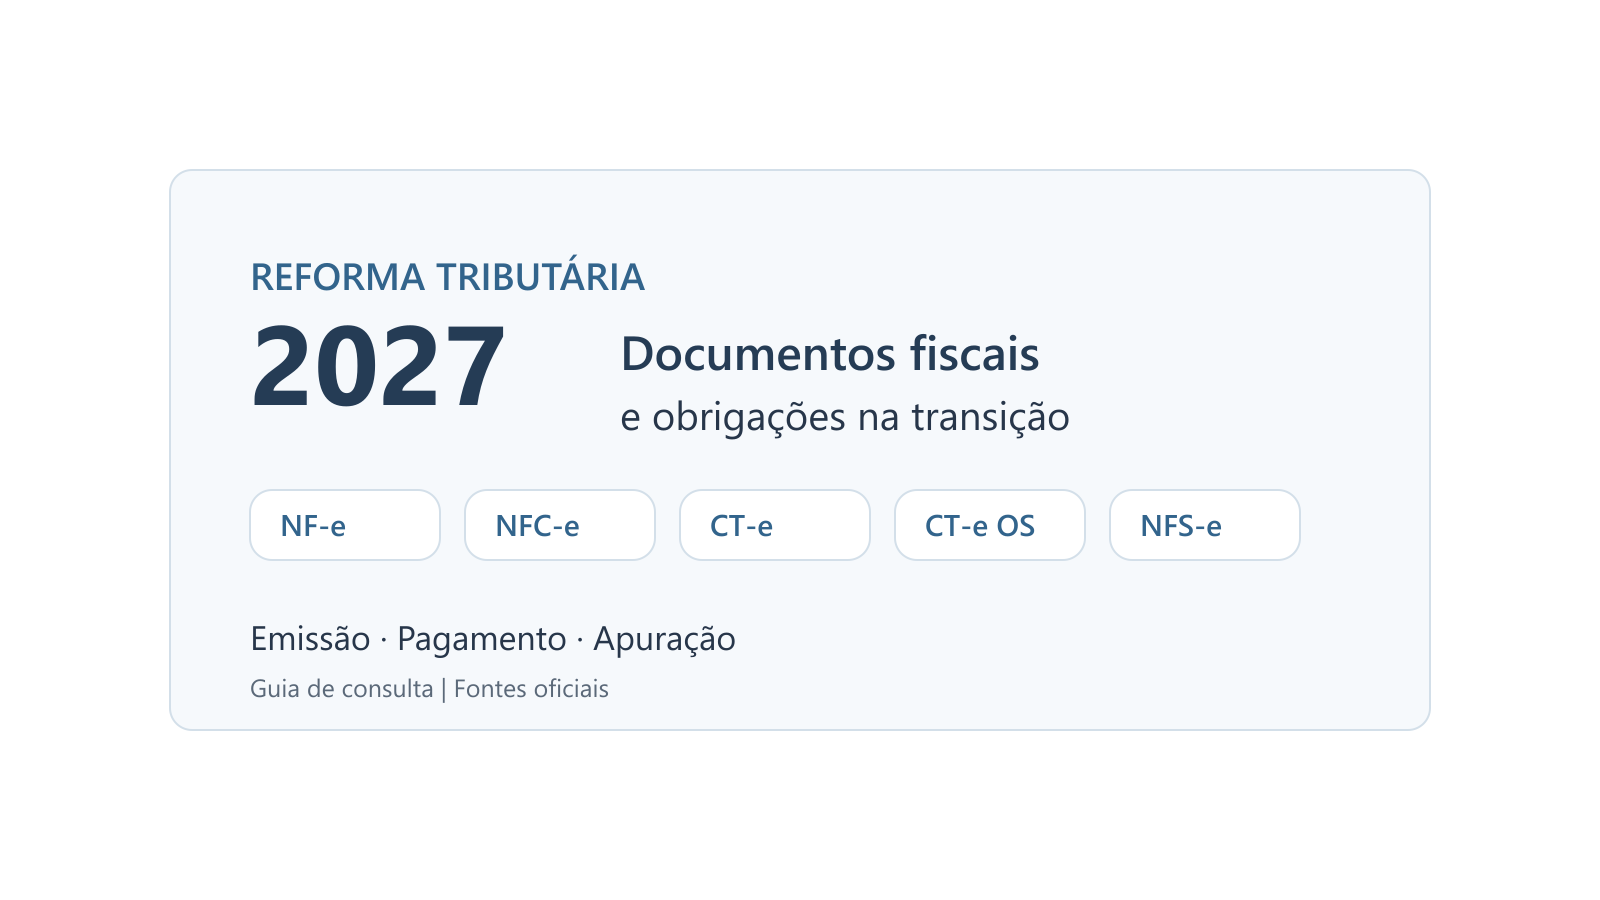
Este guia organiza a transição nacional e aprofunda cinco documentos: Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS) e Nota Fiscal de Serviços Eletrônica (NFS-e). O objetivo é permitir que contador, empresa e desenvolvedor localizem a obrigação e a transformem em trabalho verificável.
Data de corte: 5 de outubro de 2026. Datas futuras abaixo são marcos documentados nessa data, não confirmação de implantação real. Regras locais, regimes setoriais e novos atos podem exigir complementação. Este é um guia nacional de consulta, não uma promessa de esgotar todas as situações tributárias possíveis.
A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3.
Ver resumo completo
A Secretaria Municipal da Fazenda de São Paulo disponibilizou, em setembro de 2026, um novo arquivo XSD para a Nota Fiscal de Serviço eletrônica (NFS-e), com alterações nos campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS). Também atualizou o Manual de WebService para a versão 3.3. A notícia parece tratar de uma troca pontual de esquema, mas o efeito para quem mantém um ERP é maior: muda o contrato que define quais elementos podem ser enviados, em que ordem, com quais tipos e sob quais regras de validação.
O cuidado inicial é separar três assuntos que costumam aparecer misturados. São Paulo continuará com seu emissor municipal; o leiaute local está sendo compatibilizado com a reforma tributária; e as obrigações e datas de preenchimento dependem do cronograma oficial vigente. Portanto, baixar o XSD não basta, assim como não é seguro concluir que toda empresa paulistana passou a emitir diretamente no sistema nacional. Este artigo explica o que foi atualizado, como organizar a implementação e quais verificações reduzem o risco de rejeições e divergências fiscais.
Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência.
Ver resumo completo
Preencher um código aceito pelo sistema autorizador não resolve, sozinho, a classificação tributária de uma operação. O desenvolvedor precisa relacionar a decisão fiscal à tabela correta, ao modelo de documento e ao período de vigência. Quando essas etapas ficam misturadas, é fácil transformar um exemplo encontrado na internet em uma configuração permanente, mesmo que o caso real tenha características diferentes.
Este artigo organiza a consulta de CST, cClassTrib e crédito presumido para quem mantém emissores de NF-e em Delphi. A revisão considera o Informe Técnico 2025.002 versão 1.71, publicado em outubro de 2026, e os dados consultados no portal oficial da SVRS em 1º de novembro de 2026. A proposta é mostrar como conferir e manter as informações, sem apresentar uma lista congelada como se ela resolvesse todas as operações ou antecipasse mudanças futuras.
Atualização em 1º de novembro de 2026: foram revisadas as referências às tabelas, retiradas descrições desatualizadas e corrigida a confusão entre Informe Técnico e Nota Técnica. A orientação de que todos os documentos colocariam os campos no mesmo nível também foi removida. O enquadramento de cada operação deve ser sustentado pela legislação e pela análise fiscal, não apenas pela aceitação técnica do XML.
Atualizado em Publicado em · Régys Borges da Silveira
Fonte: Nota Técnica 2025.002 v.1.33 - Publicada em 02/12/2025
Ver resumo completo
Fonte: Nota Técnica 2025.002 v.1.33 - Publicada em 02/12/2025
A Reforma Tributária (Lei Complementar nº 214/2025) trouxe a maior reestruturação de layout da história da Nota Fiscal Eletrônica. A publicação da Nota Técnica 2025.002 v1.33 define como o IBS (Imposto sobre Bens e Serviços), a CBS (Contribuição sobre Bens e Serviços) e o IS (Imposto Seletivo) coexistirão com o atual sistema tributário durante a transição.
Neste artigo, vamos dissecar as mudanças técnicas e, principalmente, explicar a condição crítica para que seu cliente não pague esses impostos em 2026.
A Reforma Tributária do Consumo no Brasil, consolidada pela Lei Complementar n.º 214/2025 e pela Emenda Constitucional n.º 132/2023, introduz uma mudança paradigmática na escrituração fiscal. Com a extinção progressiva do PIS, COFINS, ICMS e ISS, e a implementação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), surge a necessidade de…
Ver resumo completo
A Reforma Tributária do Consumo no Brasil, consolidada pela Lei Complementar n.º 214/2025 e pela Emenda Constitucional n.º 132/2023, introduz uma mudança paradigmática na escrituração fiscal. Com a extinção progressiva do PIS, COFINS, ICMS e ISS, e a implementação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), surge a necessidade de uma nova linguagem para classificar as operações fiscais.
Este artigo descreve tecnicamente os dois principais instrumentos desta nova classificação: o CST-IBS/CBS (Código de Situação Tributária) e o cClassTrib (Código de Classificação Tributária), detalhando as suas estruturas, variantes e a lógica de conversão ("De-Para") do sistema antigo para o novo.
Para adaptar um emissor Delphi à NT 2025.002, não basta acrescentar campos ao cadastro de impostos. É necessário escolher a classificação tributária correta, preencher os grupos correspondentes no ACBrNFe e conferir o XML com as regras aplicáveis à operação e ao ambiente de autorização.
Ver resumo completo
Para adaptar um emissor Delphi à NT 2025.002, não basta acrescentar campos ao cadastro de impostos. É necessário escolher a classificação tributária correta, preencher os grupos correspondentes no ACBrNFe e conferir o XML com as regras aplicáveis à operação e ao ambiente de autorização. Compilar o projeto é uma etapa; gerar um documento coerente é outra.
Este artigo organiza esse trabalho para quem mantém um sistema emissor. O foco é a estrutura de IBS e CBS, os cuidados com a totalização e um roteiro verificável de atualização. O exemplo trata de uma hipótese simples de tributação integral; não é uma configuração fiscal universal para qualquer empresa ou produto.
Atualização de 1º de novembro de 2026: a versão original, de novembro de 2025, citava a NT 1.32. Esta revisão considera a versão 1.53 publicada na SVRS em 30/10/2026 e corrige os códigos de CST, o exemplo de classificação, a posição dos campos e a orientação de somar os novos tributos em 2026. As URLs e a data original foram preservadas. A capa é uma ilustração conceitual já pertencente ao blog, não uma captura de um sistema fiscal.
Atualizado em Publicado em · Régys Borges da Silveira
CONFAZ altera CST – Código de Situação Tributária através do Ajuste SINIEF 11/2019 (DOU de 12/07) e extingue o CSOSN – Código de Situação da Operação no Simples Nacional.
O Ajuste SINIEF 11/2019 (DOU 12/07) extingue o CSOSN e mantém apenas o uso do CST para as operações realizadas por todos os contribuintes do ICMS (Optantes e não optantes pelo Simples Nacional).