Tecnologia além do código.
Régys Borges da Silveira
Início / Acervo

Tag: NF-e

72 resultado(s)

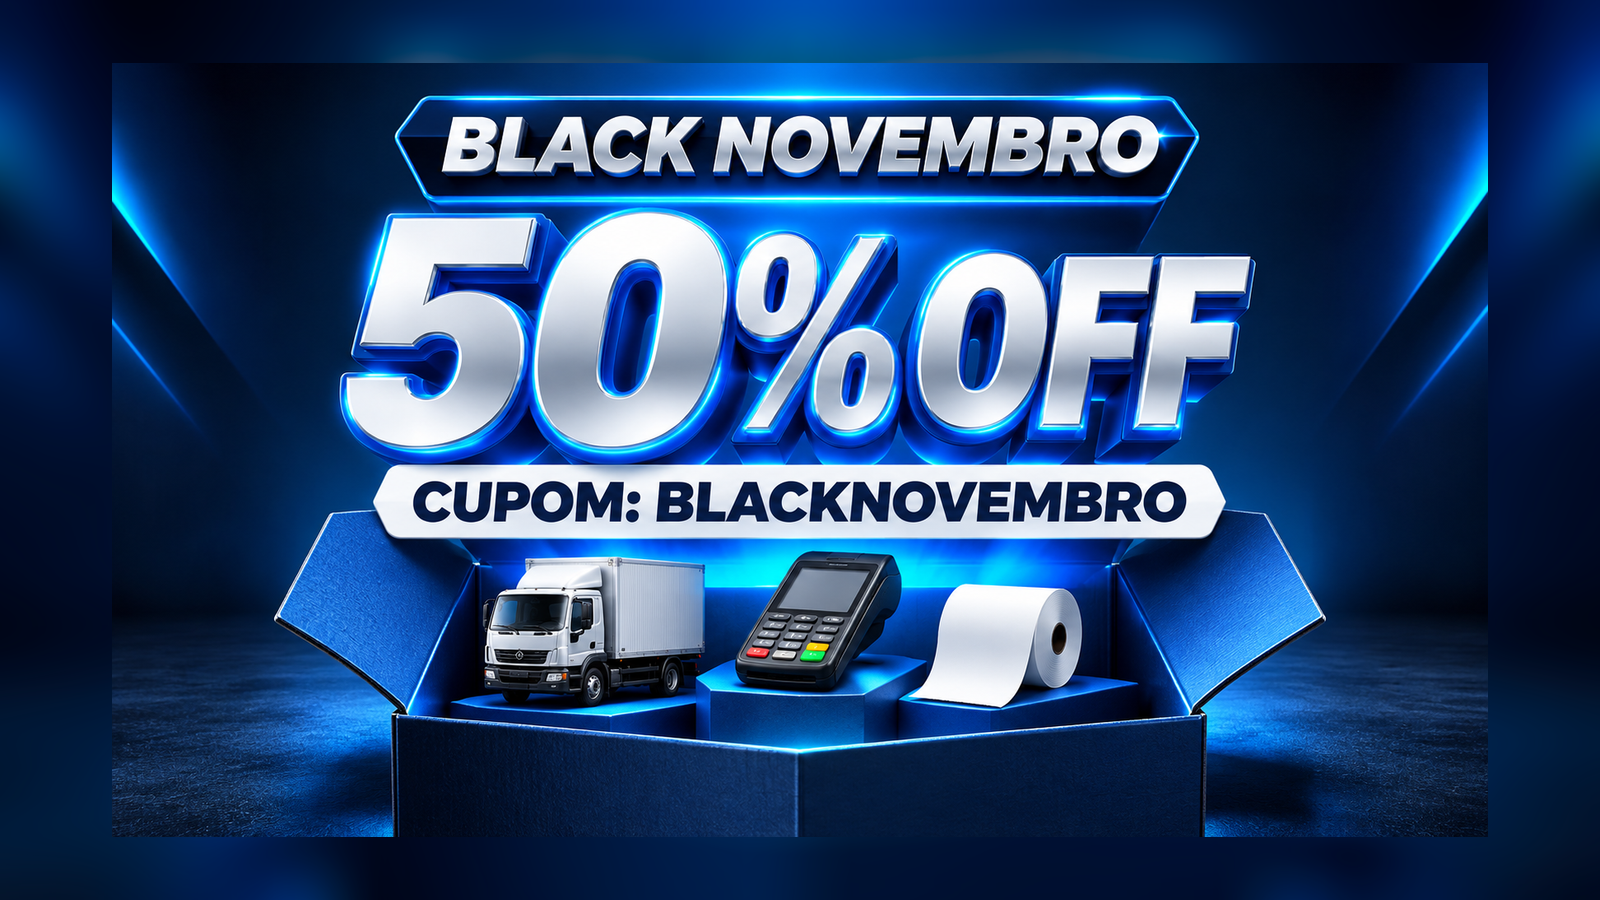
Black Novembro. 50% de desconto com o cupom BLACKNOVEMBRO.

Black Novembro na Loja do Régys: 37 projetos para conhecer com o cupom de 50%

Use o cupom BLACKNOVEMBRO e ganhe 50% de desconto nos produtos participantes da Loja do Régys até segunda-feira, 30 de novembro de 2026. Preparei um guia com 37 projetos Delphi para emissão fiscal, vendas e atendimento, cobranças, estoque e integração com lojas virtuais.

Ver resumo completo

Use o cupom BLACKNOVEMBRO e ganhe 50% de desconto nos produtos participantes da Loja do Régys até segunda-feira, 30 de novembro de 2026. Preparei um guia com 37 projetos Delphi para emissão fiscal, vendas e atendimento, cobranças, estoque e integração com lojas virtuais. O destaque é o Gerador SPED, que confere o fechamento e gera a EFD ICMS/IPI e a EFD-Contribuições com o ACBr oficial.

Reforma Tributária de 2027 e CIOT no MDF-e. Os fontes de NF-e, NFC-e (QuickPDV) e CT-e já incluem recursos de IBS e CBS para preparar seu ERP para a transição de 2027. A loja também oferece um emissor de CT-e OS com adequações documentadas e um emissor de NFS-e com padrão nacional. Para comparar os dados oficiais com os do seu ERP, conheça a Conciliação de CBS e IBS. Para quem trabalha com transporte, o Emissor de MDF-e inclui integração com a eFrete para o CIOT, o Código Identificador da Operação de Transporte.

Visitar a Loja do Régys com o cupom BLACKNOVEMBRO. Confira se o desconto aparece no carrinho antes de concluir a compra. A assinatura anual e os planos mensais de Suporte Fiscal Essencial e Equipe ficam fora da promoção. Os manifestos do Pacote Completo e da Assinatura Anual já incluem os 37 projetos.
Publicado em · Régys Borges da Silveira
Ler artigo →

NF-e sem Inscrição Estadual: o que a NT 2026.007 v1.11 exige de emissores e ERPs

A emissão de documentos fiscais eletrônicos depende tanto da montagem correta do XML quanto da coerência entre os dados enviados e os cadastros consultados pela autorização. A Nota Técnica 2026.007, versão 1.11, do Projeto NF-e, traz uma mudança relevante nesse encontro entre software, cadastro e operação fiscal: em condições delimitadas, passa a admitir a emissão de NF-e modelo…

Ver resumo completo

A emissão de documentos fiscais eletrônicos depende tanto da montagem correta do XML quanto da coerência entre os dados enviados e os cadastros consultados pela autorização. A Nota Técnica 2026.007, versão 1.11, do Projeto NF-e, traz uma mudança relevante nesse encontro entre software, cadastro e operação fiscal: em condições delimitadas, passa a admitir a emissão de NF-e modelo 55 sem a Inscrição Estadual do emitente para contribuinte exclusivo de IBS/CBS.

A mesma nota atualiza validações que usam a Lista Centralizada de Contribuintes da Receita Federal do Brasil (LCC-RFB) e o Cadastro Centralizado de Contribuintes (CCC). Para quem desenvolve ou mantém um emissor em Delphi, isso significa revisar regras de geração, roteamento de autorização, tratamento de retornos e testes. Para a área contábil e fiscal, significa conferir se o enquadramento e os dados cadastrais efetivamente sustentam o comportamento esperado do sistema.

Este artigo explica o que a versão 1.11 determina, distingue a NF-e da NFC-e, organiza os pontos de cadastro e propõe um roteiro prático de adequação. O foco é evitar duas simplificações perigosas: tratar a ausência de IE como mera mudança de tag no XML ou concluir que toda empresa ligada ao IBS/CBS poderá emitir sem Inscrição Estadual.

Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2025.002-RTC v1.53: devoluções de NF-e e NFC-e exigem revisão cuidadosa do emissor

A adequação dos documentos fiscais eletrônicos à Reforma Tributária do Consumo alcança tanto a rotina contábil quanto a arquitetura dos emissores. Para quem mantém um ERP em Delphi, uma biblioteca de geração de XML ou uma integração com autorizadores, uma alteração aparentemente localizada em devoluções pode atravessar cadastro, regra de negócio, serialização, validação prévia, transmissão e tratamento de…

Ver resumo completo

A adequação dos documentos fiscais eletrônicos à Reforma Tributária do Consumo alcança tanto a rotina contábil quanto a arquitetura dos emissores. Para quem mantém um ERP em Delphi, uma biblioteca de geração de XML ou uma integração com autorizadores, uma alteração aparentemente localizada em devoluções pode atravessar cadastro, regra de negócio, serialização, validação prévia, transmissão e tratamento de rejeições.

Há um ponto institucional já confirmado: o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 10, de 28 de outubro de 2026, aprovou a Nota Técnica 2025.002-RTC, versão 1.53, para a NF-e modelo 55 e a NFC-e modelo 65. O ato foi publicado em 29 de outubro de 2026 e produz efeitos na própria data de publicação.

O tema, porém, pede precisão. A aprovação do documento técnico não autoriza concluir, por si só, que todo novo comportamento esteja simultaneamente implantado, exigido em cada ambiente ou idêntico em todas as Unidades da Federação. O conteúdo detalhado da versão 1.53 foi consultado em um espelho secundário porque o arquivo original da nota, no Portal Nacional da NF-e, não pôde ser aberto durante a pesquisa. Assim, este artigo separa o que está confirmado do que deve ser conferido diretamente no PDF oficial, nos schemas vigentes e no autorizador aplicável.

O percurso será prático: primeiro, situaremos o alcance da nota; depois, examinaremos as mudanças atribuídas às devoluções; em seguida, discutiremos os efeitos no modelo do ERP e, por fim, apresentaremos um roteiro de testes e decisão para desenvolvimento e contabilidade.

Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2026.005 v1.00 da NF-e e NFC-e: o que a atualização do Simples Nacional exige dos emissores

A publicação de uma nota técnica de documentos fiscais eletrônicos costuma gerar uma pergunta imediata em empresas, escritórios contábeis e software houses: o que precisa mudar no emissor e quando isso passará a ser exigido? No caso da NT 2026.005 v1.00, essa pergunta é especialmente relevante porque o documento foi identificado oficialmente como uma atualização relacionada ao Simples…

Ver resumo completo

A publicação de uma nota técnica de documentos fiscais eletrônicos costuma gerar uma pergunta imediata em empresas, escritórios contábeis e software houses: o que precisa mudar no emissor e quando isso passará a ser exigido? No caso da NT 2026.005 v1.00, essa pergunta é especialmente relevante porque o documento foi identificado oficialmente como uma atualização relacionada ao Simples Nacional na NF-e e na NFC-e.

Há, porém, uma distinção indispensável entre reconhecer a existência e a aprovação institucional de uma nota técnica e conhecer seu conteúdo operacional. As informações disponíveis confirmam o tema, a versão, a data de listagem e a aprovação para os modelos 55 e 65. Elas não permitem confirmar, por si sós, campos XML, grupos de leiaute, regras de validação, códigos de rejeição, schemas ou datas de homologação e produção.

Este artigo percorre primeiro os fatos confirmados, depois explica por que essa separação importa na rotina fiscal e de desenvolvimento. Ao final, apresenta um caminho prático para que equipes Delphi, responsáveis por ERP e PDV e profissionais contábeis se preparem sem antecipar implementações com base em informações não verificadas.

Publicado em · Régys Borges da Silveira
Ler artigo →
Black Novembro. 50% de desconto com o cupom BLACKNOVEMBRO.

Black Novembro: 50% de desconto na Loja do Régys

Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 30 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys.

Ver resumo completo

Metade do preço para adiantar a próxima entrega do seu sistema. De 11 a 30 de novembro de 2026, o cupom BLACKNOVEMBRO dá 50% de desconto nos produtos participantes da Loja do Régys. Escolha os fontes que resolvem a próxima tarefa da sua equipe e comece pela adaptação ao seu ERP, em vez de escrever cada rotina do zero.

Abrir a Loja do Régys com o cupom BLACKNOVEMBRO

Publicado em · Régys Borges da Silveira
Ler artigo →
Cena ilustrativa de desenvolvimento de aplicações empresariais, com notebook, terminal de venda e smartphone.

O que tenho construído com Delphi além dos artigos do blog

Qual parte do seu sistema você precisa implementar agora? Pode ser emitir uma nota, receber um Pix, organizar pedidos ou descobrir por que o estoque físico não bate com o sistema.

Ver resumo completo

Qual parte do seu sistema você precisa implementar agora? Pode ser emitir uma nota, receber um Pix, organizar pedidos ou descobrir por que o estoque físico não bate com o sistema. Reuni 26 projetos Delphi para essas rotinas. Abra a ficha do projeto que mais se aproxima da sua necessidade para conferir as telas, os requisitos e o que você pode reaproveitar.

Emissão e integração fiscal

Vendas, pedidos e atendimento

Cobrança e financeiro

Estoque, operações e manutenção

Se vários desses fluxos fazem parte do seu projeto, vale comparar o Pacote Completo e a Assinatura Anual. A seguir, explico o que cada opção entrega e onde entra o suporte mensal.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre NT 2026.002 v1.11: revisão do emissor Delphi antes de dezembro

NT 2026.002 v.1.11: o que revisar no emissor Delphi antes de 14 de dezembro de 2026

Conferência de 8 de novembro de 2026: o PDF oficial da NT 2026.002 v1.11 foi obtido e conferido. A página 3 confirma a postergação de I08-180, BA02-35 e VC02-40 para 14 de dezembro de 2026.

Ver resumo completo

Conferência de 8 de novembro de 2026: o PDF oficial da NT 2026.002 v1.11 foi obtido e conferido. A página 3 confirma a postergação de I08-180, BA02-35 e VC02-40 para 14 de dezembro de 2026. A revisão separa a exceção legal de NF-e complementar das condições técnicas de finalidade previstas nas regras do XML.

A Nota Técnica 2026.002 v.1.11 está listada pelo Portal Nacional da NF-e como documento vigente, publicada em 1º de outubro de 2026. Seu título oficial é “Operações de vendas presenciais e não presenciais com impressão do DANFE Simplificado Tipo 2”. Para quem desenvolve emissores em Delphi, mantém bibliotecas fiscais ou responde pela escrituração e pelos procedimentos de faturamento, a publicação merece atenção porque o tema alcança a escolha do documento fiscal, a impressão do DANFE e as referências entre documentos eletrônicos.

Há um ponto normativo que já pode orientar uma ação concreta: a NF-e de saída que faça referência a NFC-e será vedada, exceto quando se tratar de NF-e complementar, com produção de efeitos a partir de 14 de dezembro de 2026. Essa regra consta do texto consolidado do Ajuste SINIEF 32/25.

A leitura do PDF oficial da versão 1.11, concluída em 8 de novembro de 2026, superou a antiga falha de redirecionamento. Seu histórico confirma que as regras I08-180, BA02-35 e VC02-40 tiveram a implantação em produção deslocada de 5 de outubro para 14 de dezembro de 2026. Essa postergação é específica, não uma mudança geral de todos os marcos da nota.

O percurso será, assim, prático e cauteloso: primeiro, distinguir a norma da nota técnica; depois, entender o lugar do DANFE Simplificado Tipo 2; em seguida, transformar a vedação confirmada em requisitos de software, testes e procedimentos fiscais. Essa separação ajuda a evitar dois erros comuns: ignorar uma mudança já aplicável por falta de leitura técnica integral ou, no extremo oposto, implementar suposições como se fossem exigências oficiais.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de produto com código de barras, leitor e conferência de documento fiscal.

NT 2021.003 v1.50: como tratar a alteração na validação do GTIN com segurança

A validação de GTIN é um tema que une três áreas que nem sempre trabalham no mesmo ritmo: cadastro de produtos, desenvolvimento do emissor fiscal e conferência contábil. Uma inconsistência pode nascer na origem do dado, passar pelo ERP sem ser percebida e aparecer somente no momento da autorização do documento fiscal.

Ver resumo completo

A validação de GTIN é um tema que une três áreas que nem sempre trabalham no mesmo ritmo: cadastro de produtos, desenvolvimento do emissor fiscal e conferência contábil. Uma inconsistência pode nascer na origem do dado, passar pelo ERP sem ser percebida e aparecer somente no momento da autorização do documento fiscal. Por isso, uma alteração nas regras de validação merece leitura técnica, planejamento e, sobretudo, cuidado com conclusões precipitadas.

O índice de Notas Técnicas do Portal Nacional da NF-e identifica a Nota Técnica 2021.003, versão 1.50, como publicada em 25/09/2026 e informa, de forma resumida, que ela divulga alteração nas regras de validação do GTIN. Esse é o ponto central confirmado sobre a nova versão.

A íntegra oficial da versão 1.50 foi obtida no repositório da SVRS e conferida em 14 de outubro de 2026. O controle de versões identifica setembro de 2026, e o cronograma da página 3 prevê a implantação do Grupo V em testes em 1º de abril de 2027 e em produção em 1º de setembro de 2027. A atualização amplia os grupos de NCM que verificam a existência do GTIN no Cadastro Centralizado de GTIN, com mercadorias do segmento de construção civil.

O percurso será simples: primeiro, entender o que a série NT 2021.003 trata; depois, revisar por que o GTIN depende de qualidade cadastral; em seguida, delimitar o que a v1.50 permite afirmar; e, por fim, transformar esse cenário em ações para equipes Delphi, fiscais e contábeis.

Publicado em · Régys Borges da Silveira
Ler artigo →
Mesa de trabalho com calculadora, documento fiscal ilustrativo e computador

Valor líquido na NF-e e na NFC-e com ICMS

Uma venda de R$ 250,00 com ICMS de 18% tem R$ 45,00 de imposto quando o preço coincide com a base de cálculo. Se esse for o único tributo embutido, sobram R$ 205,00 de valor líquido.

Ver resumo completo

Uma venda de R$ 250,00 com ICMS de 18% tem R$ 45,00 de imposto quando o preço coincide com a base de cálculo. Se esse for o único tributo embutido, sobram R$ 205,00 de valor líquido. Para duas unidades, o líquido unitário fica em R$ 102,50. Esses três números aparecem em partes diferentes do XML, e saber de onde cada um veio facilita tanto a emissão quanto a investigação de uma rejeição.

A Nota Técnica 2026.008 v1.01 introduz campos para identificar o valor líquido do produto ou serviço na NF-e e na NFC-e. Para implementar o leiaute, o primeiro passo é separar a formação do preço, a apuração do imposto e a totalização da nota. Essa distinção fica mais clara ao percorrer a mesma venda com base integral, redução de base e quantidade fracionária.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de uma mesa de desenvolvimento com documentos e um caminhão ao fundo.

Nova Loja do Régys reúne fontes Delphi para CIOT, Reforma Tributária e novos projetos

Acesse a nova loja → loja.regys.com.br

Ver resumo completo

Acesse a nova loja → loja.regys.com.br

Olá, pessoal!

Na nova Loja do Régys, você já encontra MDF-e com CIOT via eFrete, NF-e, CT-e e PDV NFC-e com recursos de IBS/CBS e NFS-e com padrão nacional implementado. Se a sua próxima entrega passa pela Reforma Tributária, também reuni neste artigo exemplos de como preparar o ERP para as notas de débito e crédito e para o split payment, cuja implantação está prevista a partir de 2027. Ver os projetos na loja · Previsão de implantação

Entre os destaques da vitrine estão a Central de Delivery, com fila de pedidos e acompanhamento da cozinha, o PDV de Bolso SmartPOS, para vendas no Android, e o Saneamento Fiscal IMendes, para revisar NCM e CEST no Firebird. Você também encontra pedido de venda Android, cardápio eletrônico, totem de autoatendimento, distribuição de XML de NF-e e CT-e, emissão de boletos e um atualizador de aplicativos Windows. Explorar o catálogo completo em loja.regys.com.br

Os projetos são entregues com código-fonte Delphi para você estudar e adaptar ao sistema que já mantém. Dá para escolher um projeto avulso ou conhecer a assinatura anual, que reúne 17 projetos com suporte e atualizações por 12 meses. Conhecer a assinatura anual

Publicado em · Régys Borges da Silveira
Ler artigo →

CBS em 2027: o que já é regra e como preparar sistemas fiscais

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais.

Ver resumo completo

A entrada da Contribuição sobre Bens e Serviços (CBS) em 2027 é uma mudança concreta no calendário da reforma tributária do consumo. Para a contabilidade, ela exige leitura cuidadosa das regras de transição e dos documentos fiscais. Para quem desenvolve ou mantém ERPs em Delphi, emissores de DF-e e integrações fiscais, o desafio é transformar regras legais e especificações técnicas em cadastros, cálculos, validações, XMLs e trilhas de auditoria consistentes.

O ponto mais importante é não confundir o que já está definido com aquilo que ainda depende de ato ou detalhamento oficial. Há regras confirmadas sobre a transição em 2027, há cronogramas técnicos segmentados por documento fiscal e há uma alíquota de referência calculada pelo Tribunal de Contas da União (TCU). Isso não autoriza, porém, tratar um único percentual como parâmetro universal de produção.

Neste artigo, o percurso será direto: primeiro, veremos o que muda em 2027; depois, a diferença entre alíquota de referência e alíquota aplicável; em seguida, os impactos para documentos fiscais e arquitetura de sistemas; por fim, um roteiro prático de preparação, com as limitações que precisam permanecer visíveis nas decisões do projeto.

Publicado em · Régys Borges da Silveira
Ler artigo →

NT 2023.002 v1.02: impactos da eliminação da emissão assíncrona e da inutilização na NF-e e NFC-e

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

Ver resumo completo

A emissão de documentos fiscais eletrônicos depende tanto da interpretação tributária quanto da estabilidade dos fluxos técnicos do emissor. Quando uma nota técnica aponta a eliminação de modalidades ou serviços, o efeito não se limita a uma tela do ERP: pode alcançar filas, persistência de dados, monitoramento, conciliação fiscal, atendimento ao cliente e procedimentos internos de escritórios contábeis.

A listagem institucional de documentos do Portal da NF-e da SVRS apresenta a Nota Técnica 2023.002 v1.02 com dois temas objetivos: a extinção da possibilidade de emissão assíncrona para NF-e e NFC-e e a eliminação dos serviços de inutilização desses documentos no Acre, na Bahia e em São Paulo. Este artigo examina o alcance que pode ser afirmado com segurança, as consequências operacionais que merecem preparação e os pontos que ainda dependem da consulta ao texto integral e a atos aplicáveis.

O percurso é deliberadamente cauteloso. Primeiro, separaremos o anúncio institucional de interpretações técnicas. Depois, veremos como essa mudança afeta a arquitetura de um emissor, especialmente em aplicações Delphi. Por fim, apresentaremos um plano prático de inventário, testes e validação para desenvolvimento e contabilidade trabalharem com a mesma referência.

Publicado em · Régys Borges da Silveira
Ler artigo →

Ato Técnico Conjunto nº 9/2026: o que os 25 GTIs do IBS sinalizam para sistemas fiscais

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de…

Ver resumo completo

A implementação da reforma tributária sobre o consumo depende de regras tributárias, mas também de processos, dados, documentos eletrônicos e sistemas capazes de executar essas regras com consistência. É nesse ponto que o Ato Técnico Conjunto RFB/CGIBS nº 9, de 20 de outubro de 2026, merece atenção de desenvolvedores Delphi, fornecedores de ERP, equipes fiscais e escritórios de contabilidade.

O ato disciplina a organização e o funcionamento dos trabalhos de cooperação entre a Receita Federal do Brasil (RFB) e a Diretoria Executiva do Comitê Gestor do IBS (DIREX). Seu foco é a implementação da reforma tributária sobre o consumo. Na prática, ele cria uma estrutura de governança técnica: coordenações e 25 Grupos de Trabalho Interinstitucionais (GTIs) para organizar a interlocução e os trabalhos conjuntos.

A relevância é clara: entre os grupos há frentes dedicadas a documentos fiscais, declarações, arrecadação, tecnologia e interoperabilidade, qualidade de dados e Simples Nacional. Esses temas estão diretamente conectados às rotinas de emissão, escrituração, integração e conferência tributária. Mas há uma distinção essencial para decisões responsáveis: o Ato nº 9/2026 não aprova, por si só, um novo leiaute, schema, API, regra de validação, prazo de implantação ou obrigação acessória específica.

Este artigo apresenta o que foi efetivamente instituído, indica quais grupos devem entrar no radar técnico e contábil e propõe uma forma objetiva de transformar acompanhamento regulatório em preparação controlada — sem antecipar como obrigação aquilo que ainda depende de publicação específica.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração conceitual sobre ICMS de insumos agropecuários em Santa Catarina: cBenef, isenção, redução e diferimento

ICMS de insumos agropecuários em SC: como remapear o cBenef e separar isenção, redução e diferimento

A alteração das regras catarinenses para operações com insumos agropecuários exige uma revisão que é, ao mesmo tempo, tributária e tecnológica. Para a contabilidade, o desafio é reconhecer corretamente a hipótese aplicável a cada saída.

Ver resumo completo

A alteração das regras catarinenses para operações com insumos agropecuários exige uma revisão que é, ao mesmo tempo, tributária e tecnológica. Para a contabilidade, o desafio é reconhecer corretamente a hipótese aplicável a cada saída. Para quem desenvolve ou mantém emissores fiscais em Delphi, o ponto é traduzir essa análise em cadastros, regras de decisão, vigências e testes que não simplifiquem indevidamente a operação.

O Decreto nº 1.427/2026, em vigor em 27 de fevereiro de 2026 e com efeitos a partir de 1º de março de 2026, introduziu alterações no RICMS/SC-01, inclusive na disciplina de insumos agropecuários do Anexo 2. A Tabela 5.2A de cBenef da SEF/SC, na versão consultada, passou a apresentar registros novos e também datas finais para registros anteriores.

O percurso deste artigo é deliberadamente prático: primeiro, separar o que muda no direito material do que muda na tabela de códigos; depois, compreender os três tratamentos que não podem ser confundidos — redução de base, isenção e diferimento —; por fim, organizar uma rotina de parametrização e validação para documentos fiscais. A premissa é simples: o cBenef deve decorrer da hipótese fiscal efetivamente enquadrada, e não apenas do nome comercial do produto.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de devolução de mercadoria e correspondência entre itens de dois documentos fiscais.

NT 2025.002 v1.52: referências por item e validações nas devoluções

Uma devolução pode estar corretamente calculada e, ainda assim, carregar uma referência insuficiente para o autorizador. Se o ERP guarda apenas a chave da nota original no cabeçalho, falta uma informação importante para o novo fluxo: qual item daquele documento está sendo devolvido em cada linha da NF-e atual.

Ver resumo completo

Uma devolução pode estar corretamente calculada e, ainda assim, carregar uma referência insuficiente para o autorizador. Se o ERP guarda apenas a chave da nota original no cabeçalho, falta uma informação importante para o novo fluxo: qual item daquele documento está sendo devolvido em cada linha da NF-e atual.

A NT 2025.002 reúne adequações da Nota Fiscal Eletrônica para a reforma tributária, incluindo o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Entretanto, implementar sua versão 1.52 não significa refazer indistintamente todas as funcionalidades previstas desde 2025. O histórico dessa revisão destaca a correção da regra VC02-50 e a mudança de prazo da VC02-14, ambas relevantes para devoluções.

O roteiro deste artigo concentra-se nessas alterações e nas regras próximas necessárias para implementá-las. Vamos acompanhar o vínculo entre os itens, a geração do grupo DFeReferenciado, as verificações de emitente e destinatário e os testes que ajudam a diagnosticar rejeições. A conferência documental considera as versões 1.51 e 1.52 e o comunicado posterior de cronograma, consultados em 14 de outubro de 2026.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de separação entre valor do produto, componentes tributários e total do documento.

Preço líquido, tributos e total da NF-e: como entender e conferir os cálculos na reforma tributária

Um cliente informa que o produto deve custar R$ 300,00. O sistema precisa emitir a nota, demonstrar os tributos e identificar o valor líquido.

Ver resumo completo

Um cliente informa que o produto deve custar R$ 300,00. O sistema precisa emitir a nota, demonstrar os tributos e identificar o valor líquido. Em outra venda, a empresa define primeiro quanto deseja atribuir à mercadoria antes dos tributos e pede ao sistema que forme o preço final. Os dois pedidos parecem semelhantes, mas exigem percursos matemáticos diferentes.

Durante a transição tributária, essa diferença ganha outra camada: Imposto sobre Circulação de Mercadorias e Serviços (ICMS), Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS) podem participar da mesma operação com bases distintas. Além disso, o modo de representar um valor no documento fiscal não determina, sozinho, como ele será tributado.

Este artigo explica os cálculos nos dois sentidos, relaciona os resultados aos campos da Nota Fiscal Eletrônica (NF-e) e apresenta critérios para conferir um sistema de gestão empresarial (ERP). O foco é uma venda simplificada, com as premissas expostas. As regras e o cronograma foram conferidos em 14 de outubro de 2026; datas futuras mencionadas correspondem às previsões dos documentos consultados.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de documento estruturado, código e instrumentos de validação do emissor.

NT 2026.008: campos XML, rejeições e adaptações do emissor de NF-e

Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada.

Ver resumo completo

Imagine que a equipe já tenha revisado os cálculos tributários do sistema de gestão empresarial (ERP). Mesmo assim, ao adaptar o emissor, surgem outras perguntas: onde gravar os novos valores, em que posição gerar cada elemento XML, quando um grupo pode aparecer e qual rejeição deve ser evitada. Essas decisões pertencem ao contrato técnico do documento fiscal.

A NT 2026.008 acrescenta informações de valor líquido e de ICMS previsto no pagamento antecipado à Nota Fiscal Eletrônica (NF-e) e à Nota Fiscal de Consumidor Eletrônica (NFC-e), com diferenças de aplicação entre os modelos. O trabalho envolve persistência, geração do XML, totalização e testes. Atualizar apenas a tela ou o componente de emissão não garante que todas essas partes continuem coerentes.

Este artigo trata dessas adaptações, sem desenvolver fórmulas de formação ou decomposição de preços. A análise foi conferida em 14 de outubro de 2026, usando a versão 1.00 disponível no catálogo consultado. Datas posteriores são previsões documentais; antes de liberar uma atualização do emissor, é necessário reconferir versão, pacote de esquemas e cronograma aplicável.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de conferência do cadastro de emitente entre arquivo e documento fiscal.

NT 2026.007: cadastro do emitente e validações da NF-e sem inscrição estadual

Um emissor de NF-e costuma tratar a inscrição estadual como informação indispensável do cadastro da empresa. Retirar essa obrigatoriedade de uma tela, entretanto, não resolve a implementação da NT 2026.007.

Ver resumo completo

Um emissor de NF-e costuma tratar a inscrição estadual como informação indispensável do cadastro da empresa. Retirar essa obrigatoriedade de uma tela, entretanto, não resolve a implementação da NT 2026.007. A ausência da IE passa a participar de decisões sobre o modelo do documento, a identificação do emitente, o serviço autorizador e os grupos tributários enviados no XML.

A versão 1.10 também altera verificações cadastrais e condições dos testes. Isso alcança rotinas que podem estar espalhadas pelo ERP: cadastro de empresas, seleção de endereço de serviço, geração dos itens, recepção de rejeições e registro de eventos. Uma alteração localizada apenas no serializador pode produzir um XML aparentemente coerente, mas incompatível com o fluxo de autorização.

Este artigo apresenta um roteiro de implementação dessas mudanças, com atenção às condições e às exceções de cada regra. O foco é preparar o emissor e a equipe de suporte, sem repetir o panorama das demais notas técnicas. A conferência documental foi realizada em 14 de outubro de 2026 e considera a NT 2026.007 v1.10, a informação técnica da tabela de CFOP e o comunicado posterior sobre o cronograma.

Publicado em · Régys Borges da Silveira
Ler artigo →
Cinco cadernos técnicos ao lado de componentes de integração e instrumento de conferência.

NF-e e NFC-e: o que ERPs precisam revisar nas cinco notas técnicas da Reforma Tributária

A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de…

Ver resumo completo

A evolução da NF-e e da NFC-e para acomodar informações relacionadas à CBS e ao IBS exige atenção coordenada de quem desenvolve software e de quem responde pela operação fiscal. Não se trata apenas de incluir campos em telas ou atualizar uma biblioteca de emissão: a preparação pode envolver serialização de XML, regras de negócio, cadastros, tabelas de domínio, testes de autorização e, no caso da NF-e, a geração do DANFE.

O ponto de partida é o Ato Técnico Conjunto nº 8/2026, disponibilizado em 1º de outubro de 2026. Ele aprovou cinco notas técnicas e o Informe Técnico 2025.002 v1.70 para NF-e, modelo 55, e NFC-e, modelo 65. Poucos dias depois, um aviso oficial alterou parte do calendário. Por isso, uma implantação segura começa por distinguir três coisas que frequentemente são confundidas: publicação da documentação, entrada em homologação e ativação em produção.

Neste guia, apresentamos o alcance confirmado do pacote, os cronogramas e os cuidados para ERPs e componentes Delphi. O panorama não substitui a leitura integral das regras de validação e estruturas XML nem os testes de cada emissor.

Publicado em · Régys Borges da Silveira
Ler artigo →
Ilustração de documento fiscal sob análise e blocos de acompanhamento da adaptação dos sistemas.

CBS nos documentos fiscais: como interpretar os 86% e medir a adaptação do ERP

Uma taxa alta de preenchimento pode transmitir a impressão de que uma implantação está quase concluída. Em um sistema empresarial, porém, a presença de um campo é apenas uma das perguntas.

Ver resumo completo

Uma taxa alta de preenchimento pode transmitir a impressão de que uma implantação está quase concluída. Em um sistema empresarial, porém, a presença de um campo é apenas uma das perguntas. Também importa saber quais estabelecimentos o utilizam, em quais operações ele aparece e se o conteúdo representa corretamente o tratamento tributário aplicável.

O balanço divulgado pela Receita Federal em 9 de outubro de 2026 oferece um exemplo dessa diferença. No recorte de empresas obrigadas considerado na notícia, aproximadamente 86% dos documentos traziam destaque da Contribuição sobre Bens e Serviços (CBS). Entre os estabelecimentos emissores daquele universo, cerca de 67% haviam destacado o tributo em todas ou em parte das emissões.

Os percentuais são compatíveis, mas respondem a perguntas diferentes. Este artigo explica essa diferença e mostra como aproveitá-la para avaliar a adaptação de um ERP, sem transformar uma estatística de preenchimento em certificado de conformidade. A consulta foi realizada em 14 de outubro de 2026, preservando o período e as limitações do balanço original.

Publicado em · Régys Borges da Silveira
Ler artigo →